Du JPY à l'EURC : quelle suite pour les marchés du change on-chain ?
Points clés
- •edgeX a annoncé des perpétuels FX commençant par le JPY sur le chemin FX natif d'Arc, suivis de plans pour davantage de paires, du FX spot contre des stablecoins non-USD et de la marge non-USD, avant le lancement du mainnet Arc prévu le 16 septembre 2026.
- •Un perpétuel JPY donne une exposition au prix d'une paire en yen sans créer de solde bancaire en yen, d'instrument de paiement en yen ou de rachetabilité via les canaux bancaires japonais.
- •L'EURC de Circle est un stablecoin adossé à l'euro, rachetable 1:1 contre des euros sur plusieurs chaînes publiques, avec des chiffres de circulation et de réserves et des documents d'attestation publiés sur sa page de transparence.
- •Le passage à l'échelle du FX on-chain multi-devises exige une capacité d'émission et de rachat adéquate, une profondeur de carnet sur les sessions de Tokyo, Londres et New York, une logique d'oracle et de mark adaptée à l'instrument en cash, des règles de collatéral prudentes et une clarté réglementaire par zone monétaire.
- •La BRI a soutenu qu'un système monétaire de nouvelle génération devrait reposer sur des réserves de banque centrale tokenisées, de la monnaie bancaire commerciale et des obligations d'État, tandis que la BCE a suggéré que les dépôts tokenisés pourraient s'avérer préférables aux stablecoins pour certains usages de règlement de gros.
Réponse rapide
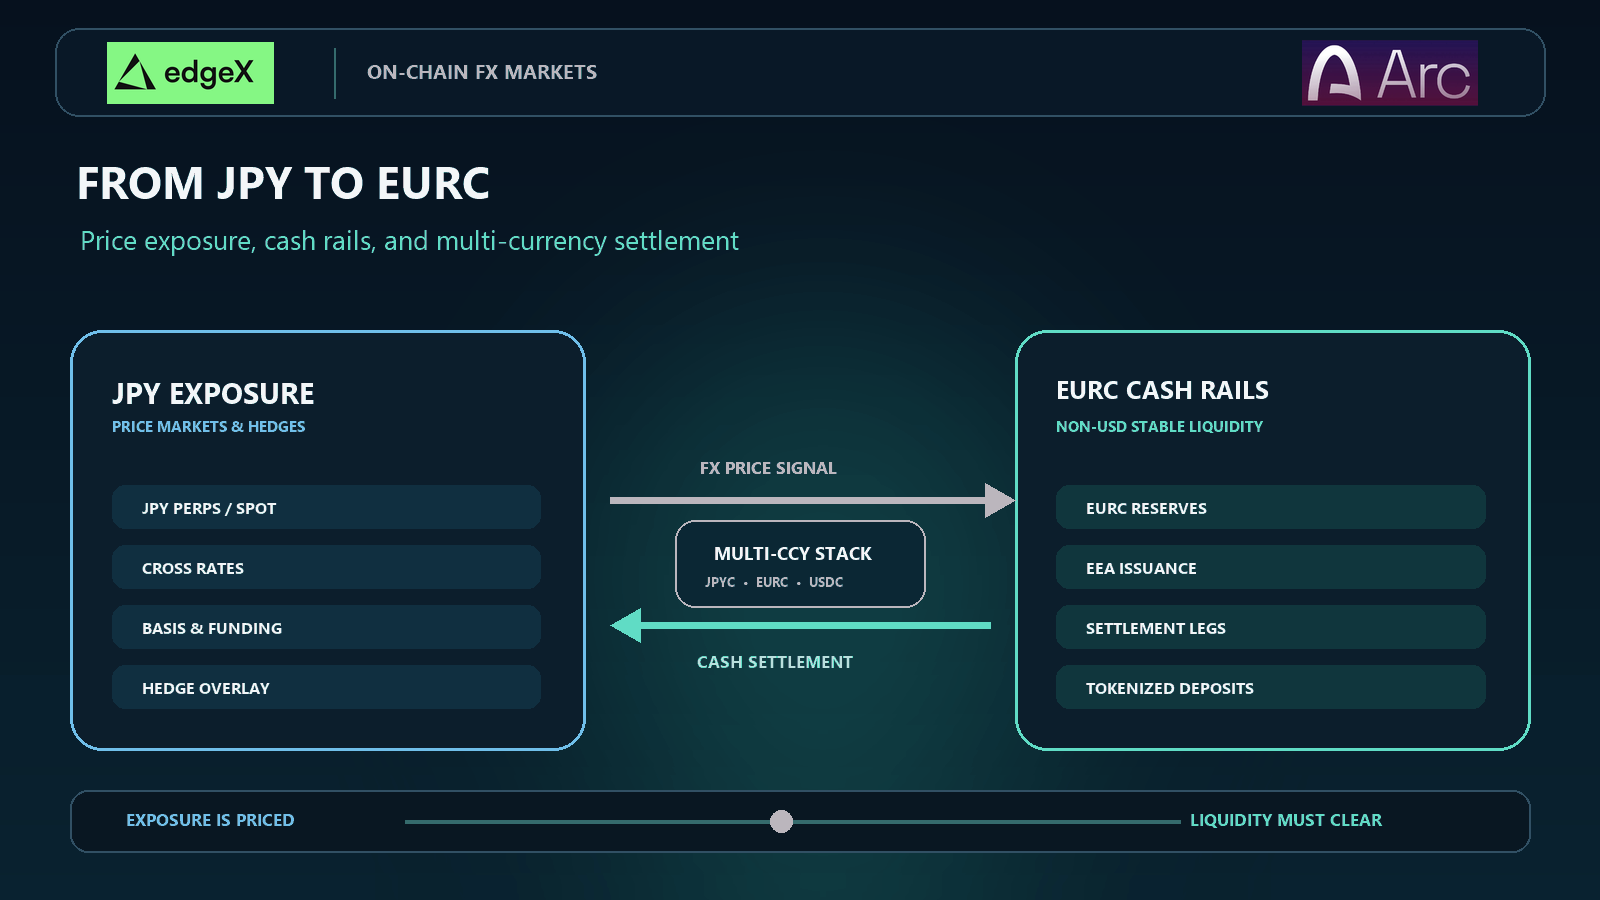
Le change on-chain dépasse le schéma du tout-dollar. Les marchés du yen montrent comment les plateformes crypto peuvent d'abord lister une exposition aux devises. L'EURC montre comment un instrument en cash non-dollar peut circuler sur des chaînes publiques avec transparence de l'émetteur et rachetabilité en euros. La suite dépendra moins de l'invention de nouveaux tickers que de la capacité des marchés à régler, couvrir et détenir plusieurs devises avec une profondeur fiable et des voies de sortie claires.
Le chemin pratique est progressif. Les plateformes peuvent commencer par des perpétuels FX adossés à l'USDC. Elles peuvent ensuite ajouter des paires spot contre des stablecoins non-USD si la liquidité et la conservation le permettent. À terme, les dépôts tokenisés et les rails d'argent public pourront concurrencer ou compléter les stablecoins privés comme actifs de règlement. Les traders devraient évaluer chaque étape selon l'instrument en cash, le type de marché et les contrôles autour de la conversion, et non selon la seule étiquette « FX on-chain ».
Le FX on-chain n'est pas un seul type de marché
Le change est le marché de l'échange d'une créance en devise contre une autre. Transférer cette activité on-chain ne crée pas automatiquement le même instrument. Une plateforme peut proposer :
| Forme de marché | Ce que le trader détient ou reçoit | À quoi c'est utile | Ce que cela ne fournit pas automatiquement |
|---|---|---|---|
| Perpétuel FX | Exposition au prix d'une paire de devises | Couverture ou expression d'une vue sans détenir la devise étrangère | Rachetabilité directe en monnaie bancaire |
| Paire spot en stablecoins | Un stablecoin échangé contre un autre | Conversion on-chain et gestion des stocks | Règlement bancaire off-chain garanti dans toutes les juridictions |
| Collatéral non-USD | Marge libellée stablecoin ou jeton de dépôt en devise locale | Réduire les conversions forcées en dollars | Traitement du risque identique sur toutes les plateformes |
| Conversion de paiement | Règlement d'un transfert transfrontalier | Déplacer de la valeur entre zones monétaires | Profondeur de tenue de marché pour les traders actifs |
Ces formes peuvent se soutenir mutuellement, mais elles échouent différemment. Un perpétuel peut disposer d'un flux de prix propre et d'une liquidité de sortie mince. Un stablecoin peut être racheté au pair auprès de son émetteur et pourtant s'échanger avec une décote sur une plateforme sous tension. Un rail de paiement peut régler rapidement et laisser néanmoins le bénéficiaire face à des frictions de conversion, de conformité ou bancaires.
C'est pourquoi l'expression « FX on-chain » appelle une deuxième question : exposition, cash, collatéral ou paiement ? La réponse change la carte des risques.
Le JPY est déjà une devise pont pour l'exposition FX crypto
Les marchés du yen comptent car le Japon est une devise majeure de financement et de trading dans le change traditionnel, tandis que les marchés crypto règlent toujours l'essentiel de l'activité en dollars. Un perpétuel JPY permet à un trader d'exprimer un risque yen contre de l'USDC ou une autre unité de compte sans ouvrir une relation bancaire japonaise. Pour de nombreux desks, c'est la première étape utile.
Le matériel de lancement archivé d'edgeX décrit des perpétuels FX on-chain commençant par le JPY sur le chemin FX natif d'Arc, avec ensuite l'exploration de paires supplémentaires, du FX spot contre des stablecoins non-USD et de la marge non-USD. Cette séquence est instructive avant même que chaque produit soit en ligne. Elle commence par la découverte des prix, puis demande si les instruments en cash et les règles de collatéral peuvent soutenir une pile FX plus complète.
L'exposition JPY pose aussi des questions de structure de marché que des carnets en dollars uniquement peuvent masquer :
- Quelle session de Tokyo, Londres ou New York porte la véritable profondeur ?
- Comment le funding doit-il se comporter quand les desks de change traditionnels sont calmes ?
- Que se passe-t-il si l'écart du yen bouge plus vite que ce que le carnet crypto peut absorber ?
- La référence est-elle un indice spot FX, une courbe de futures ou un mark propre à une plateforme ?
Un marché JPY peut être précieux sans être un système complet de cash en yen. Les traders ont toujours besoin d'un chemin du P&L en devise de compte vers la monnaie bancaire, la déclarationcale et les besoins de paiement locaux. Le pont est utile précisément parce qu'il est incomplet.
L'EURC montre comment un instrument en cash non-USD peut compter
L'EURC diffère d'un perpétuel yen car c'est une créance en cash, et pas seulement un pari sur les prix. Circle décrit l'EURC comme un stablecoin adossé à l'euro, rachetable 1:1 contre des euros, disponible sur plusieurs chaînes publiques et utilisé sur les marchés de capitaux crypto, le trading FX, l'emprunt et le prêt. La page de transparence de Circle publie les chiffres de circulation et de réserves ainsi que des documents d'attestation pour l'USDC et l'EURC.
Cette combinaison compte pour la conception du FX on-chain. Un jeton de cash en euro peut soutenir :
- Le FX spot contre l'USDC ou d'autres stablecoins.
- Des soldes en euros pour les utilisateurs européens qui ne veulent pas que chaque cycle de stock passe par le dollar.
- Le règlement d'actifs tokenisés ou de paiements nécessitant une unité en euro plutôt qu'un simple flux de prix.
- Des expériences de collatéral où la marge reste plus proche de la devise nationale du trader.
Aucun de ces usages n'est automatique. L'EURC dépend toujours de l'accès à l'émetteur, du support des chaînes, des listings d'échanges, de la connectivité bancaire et des règles locales. Les documents EEA de Circle placent l'EURC dans la conversation réglementaire de l'ère MiCA. La Banque centrale européenne a soutenu que les stablecoins combinent une fonction monétaire et une fonction technologique de règlement, et que l'Europe ne devrait pas confondre l'instrument avec le résultat qu'elle attend de l'infrastructure de monnaie numérique.
Pour les acteurs du marché, la leçon est pratique. L'EURC prouve que du cash non-USD peut exister sur des rails publics avec des réserves divulguées. Ce n'est pas la preuve que chaque paire FX contre l'EURC dispose déjà d'une profondeur institutionnelle, ni que les stablecoins en euros domineront par défaut le règlement futur. Un instrument de cash lié au yen est une piste distincte. JPYC Inc. se présente comme un émetteur de stablecoin lié au yen avec un historique d'émission sur chaînes publiques, ce qui est un contexte pertinent pour les rails tournés vers le Japon, mais cela ne rend pas le cash en yen interchangeable avec l'exposition au du yen.
Ce qui doit s'améliorer avant que le FX multi-devises ne passe à l'échelle
Lister une paire supplémentaire est facile comparé à la soutenir en période de tension. Le FX on-chain multi-devises nécessite plusieurs couches qui avancent ensemble.
1. Capacité d'émission et de rachat
Un stablecoin n'ancre le FX que si les utilisateurs peuvent passer de la monnaie bancaire au jeton avec des délais et des contrôles prévisibles. Une capacité d'émission et de rachat limitée transforme chaque dislocation en un basis plus large entre les prix on-chain et le FX off-chain.
2. Une profondeur de marché qui survit aux sessions
Les paires de devises se négocient en théorie 24h/24, mais la liquidité reste concentrée. Un carnet on-chain a besoin de teneurs de marché capables de porter des stocks sur les heures de Tokyo, Londres et New York, et pas seulement pendant les pics crypto natifs.
3. Des oracles et une logique de mark adaptés à l'instrument en cash
Si la jambe en cash est l'EURC et la référence un print EURUSD traditionnel, la plateforme doit définir ce qui se passe en cas d'intervention du basis du stablecoin, des fenêtres bancaires ou d'un indice bloqué. Un graphique propre n'est pas un mark de règlement propre.
4. Règles de collatéral et de décote
La marge non-USD peut réduire les frictions de conversion, mais seulement si la plateforme valorise l'actif avec prudence, limite la concentration et explique quand l'actif cesse de compter comme collatéral disponible. Des comptes partagés peuvent transmettre le stress d'un solde en devise vers des positions sans rapport.
5. Clarté réglementaire par zone monétaire
La MAS consulte sur une législation visant à mettre en œuvre un cadre de stablecoin en devise unique pouvant couvrir le dollar de Singapour ou toute devise du G10, avec des exigences de licence, de stabilité de valeur et de protection des utilisateurs. Un tel régime ne crée pas de liquidité à lui seul. Il crée un chemin plus clair pour les institutions qui doivent distinguer les jetons de cash régulés des étiquettes crypto génériques.
| Goulot d'étranglement | Pourquoi c'est important pour le FX | À quoi ressemble « un bon » niveau |
|---|---|---|
| Rails d'émission et de rachat | Ancrent les prix on-chain à la monnaie bancaire | Fenêtres d'accès prévisibles, réserves divulguées, conversions de sortie praticables |
| Profondeur du carnet d'ordres | Détermine la qualité réelle de couverture et de sortie | Taille bilatérale sur toutes les sessions, et pas seulement des spreads serrés au meilleur prix |
| Conception des oracles et du mark | Contrôle les liquidations et le funding | Gestion explicite des écarts, des prints obsolètes et du basis des stablecoins |
| Politique de collatéral | Décide si les soldes multi-devises aident ou masquent le risque | Décotes, limites de concentration et frontières de retrait |
| Licences locales | Façonnent qui peut émettre, détenir et distribuer des jetons de cash | Statut d'émetteur clair et protections des utilisateurs par juridiction |
Dépôts tokenisés et rails d'argent public pourraient remodeler la couche suivante
Les stablecoins privés ne sont pas les seuls candidats au règlement du FX on-chain. La BRI a soutenu qu'un système monétaire de nouvelle génération devrait reposer sur une « trilogie » tokenisée de réserves de banque centrale, de monnaie bancaire commerciale et d'obligations d'État, en traitant les stablecoins comme un instrument plus limité ou subsidiaire, sauf bonne régulation. Le discours de la BCE fait un point architectural similaire : la fonction de règlement a besoin d'un ancrage commun, et les dépôts tokenisés pourraient s'avérer préférables aux stablecoins pour certains usages de gros.
Ce débat compte pour les marchés du FX car l'échange de devises porte en définitive sur des créances sur différents systèmes monétaires. Si les dépôts tokenisés deviennent utilisables entre institutions, le FX pourrait se régler comme un mouvement entre passifs bancaires plutôt que seulement entre jetons d'émetteurs privés. Rien de tout cela n'efface le rôle actuel de l'USDC et de l'EURC. Les stablecoins peuvent rester le cash pratique des marchés crypto sur chaînes publiques pendant que les banques et les banques centrales construisent des rails parallèles ou interopérables.
Comment les traders et investisseurs doivent évaluer les prochaines paires FX
Commencez par l'instrument. Le listing est-il un perpétuel, une paire spot, un produit de conversion de paiement ou une fonction de collatéral ? Si la plateforme dit « JPY », demandez s'il s'agit d'exposition au prix, de cash en yen ou des deux.
Ensuite, examinez le chemin du cash. Pour l'EURC ou tout autre jeton non-USD, passez en revue les divulgations de l'émetteur, le support des chaînes, l'accès au rachat, et si la sortie réelle du trader est directe ou intermediée via un échange. Un rapport de réserves publié est une preuve nécessaire. Ce n'est pas un substitut à la liquidité de la plateforme.
Enfin, cartographiez la conception du compte. Les soldes multi-devises ne sont utiles que si la valorisation, les décotes, les retraits et les règles de liquidation sont explicites. Le pire scénario est un solde qui paraît diversifié en étiquettes de devises tout en restant concentré sur un seul moteur de risque et un seul couloir de sortie.
Résumé pour l'investisseur
Le FX on-chain s'étend de la plomberie crypto centrée sur le dollar vers un ensemble plus large de créances en devises. Les marchés du JPY montrent comment les plateformes peuvent introduire une exposition au change avant l'existence de systèmes complets de cash en devise locale. L'EURC montre qu'un jeton de cash non-USD peut fonctionner sur des chaînes publiques avec rachetabilité et transparence des réserves. Les dépôts tokenisés et les rails de règlement publics pourraient plus tard modifier à nouveau la jambe en cash.
Les investisseurs devraient séparer trois questions. Quels instruments sont en ligne ? Lesquels sont annoncés ou exploratoires ? Lesquels dépendent encore de capacités bancaires, de licences et de tenue de marché qui n'ont pas encore fait leurs preuves en période de tension ? L'opportunité est réelle, mais elle ne se compose que là où conversion, conservation et liquidité tiennent ensemble.
Conclusion
Le chemin du JPY à l'EURC n'est pas une ligne droite d'un ticker au suivant. C'est un passage d'hypothèses tout-dollar à un problème de conception multi-devises. L'exposition au prix peut arriver d'abord. Les instruments en cash arrivent quand l'émission, le rachat et la distribution fonctionnent. L'échelle institutionnelle arrive quand les jetons privés, les passifs bancaires et les rails publics peuvent interagir sans rompre le caractère définitif du règlement.
Les traders et les investisseurs devraient accueillir un choix FX plus large sans confondre les étiquettes et l'infrastructure. Le prochain marché utile est celui qui peut être ouvert, valorisé, couvert et quitté selon des règles claires quand l'écart de devise est réel.
Négociez des marchés perpétuels sur edgeX avec le règlement Arc
Mettez votre USDC au travail sur une couche de marché conçue pour les traders actifs. edgeX apporte une expérience de trading sur carnet d'ordres aux marchés perpétuels crypto, actions américaines, matières premières et FX, son livre blanc décrivant la pile d'exécution derrière la plateforme. Arc est conçu pour fournir l'environnement de règlement natif stablecoin en dessous. L'intégration annoncée est conçue pour maintenir la marge et le règlement en USDC natif, afin que le flux de trading et l'actif de règlement fonctionnent ensemble au lieu d'être répartis entre des systèmes déconnectés.
Explorez edgeX pour découvrir la plateforme et les marchés perpétuels disponibles. Pour le parcours spécifique à Arc, consultez edgeX sur Arc et suivez le déploiement annoncé. edgeX a annoncé des plans de nouveaux perpétuels FX en plus de ses marchés existants, avec le lancement du mainnet Arc prévu le 16 septembre 2026. La disponibilité, les marchés et les détails du lancement peuvent changer.Les contrats perpétuels sont conçus pour les traders qui veulent un accès flexible et permanent aux marchés, mais ce ne sont pas des produits passifs. L'effet de levier, les taux de funding, la conception des oracles, la liquidité et la liquidation peuvent tous affecter les résultats. Examinez les conditions du produit et les contrôles de risque avant de trader.
Questions fréquentes
Un perpétuel JPY équivaut-il à détenir des yens ?
Non. Un perpétuel JPY donne une exposition au prix d'une paire en yen selon les règles de contrat de la plateforme. Il ne crée pas en soi un solde bancaire en yen, un instrument de paiement en yen ou une créance rachetable via un canal bancaire japonais.
Pourquoi l'EURC compte-t-il pour le FX on-chain ?
L'EURC est un jeton de cash en euro avec une rachetabilité publiée et des divulgations sur les réserves. Cela le rend plus qu'une simple référence de prix. Il peut soutenir la conversion spot, les soldes en euros et des cas d'usage de règlement lorsque les plateformes et les rails bancaires le permettent.
Les stablecoins non-USD remplaceront-ils l'USDC ?
Pas nécessairement. L'USDC reste central dans une grande partie du règlement crypto. Les instruments non-USD peuvent réduire les frictions de conversion pour les utilisateurs locaux et créer de nouvelles paires FX, mais les rails en dollars peuvent rester dominants là où la liquidité, la conservation et les intégrations sont les plus profondes.
Quelle est la différence entre stablecoins et dépôts tokenisés ?
Les stablecoins sont généralement des jetons d'émetteur adossés à des réserves dans un cadre énoncé. Les dépôts tokenisés sont des passifs bancaires représentés sous forme de jetons. Ils peuvent servir des fonctions de règlement similaires dans certains flux, mais les modèles de crédit, juridiques et d'accès diffèrent.
Que devraient vérifier les traders avant d'utiliser une nouvelle paire FX on-chain ?
Vérifiez si le produit est une exposition ou du cash, comment le prix de mark est formé, la profondeur du carnet selon les sessions, le fonctionnement de l'accès à l'émission et au rachat, et comment la plateforme traite le collatéral, les retraits et les liquidations.

