Les embauches aux États-Unis augmentent de 29 000 en septembre contre 89 000 attendues, avec 81 000 révisions à la baisse des mois précédents
Points clés
- •Les embauches non agricoles américaines ont augmenté de 29 000 en septembre, bien en deçà des attentes du consensus d'environ 89 000.
- •Les révisions ont retiré un cumul de 81 000 emplois des deux mois précédents, laissant un niveau d'embauche mesuré inférieur aux chiffres initialement publiés.
- •Le benchmark préliminaire intégrant les données QCEW progresse plus lentement que l'emploi non agricole publié, même si une évaluation d'Econbrowser a conclu qu'il ne modifie pas substantiellement le tableau d'ensemble.
- •L'emploi selon l'enquête auprès des ménages n'a pas retrouvé son niveau de janvier 2025, et l'indice des services de fret a fortement chuté par rapport à sa dernière lecture, qui couvrait la période jusqu'en mai.
- •Le gain de 29 000 embauches reste supérieur à certaines estimations du seuil de rentabilité de l'emploi, selon les analyses de Torsten Slok et Ernie Tedeschi rapportées par AP via BNN Bloomberg.
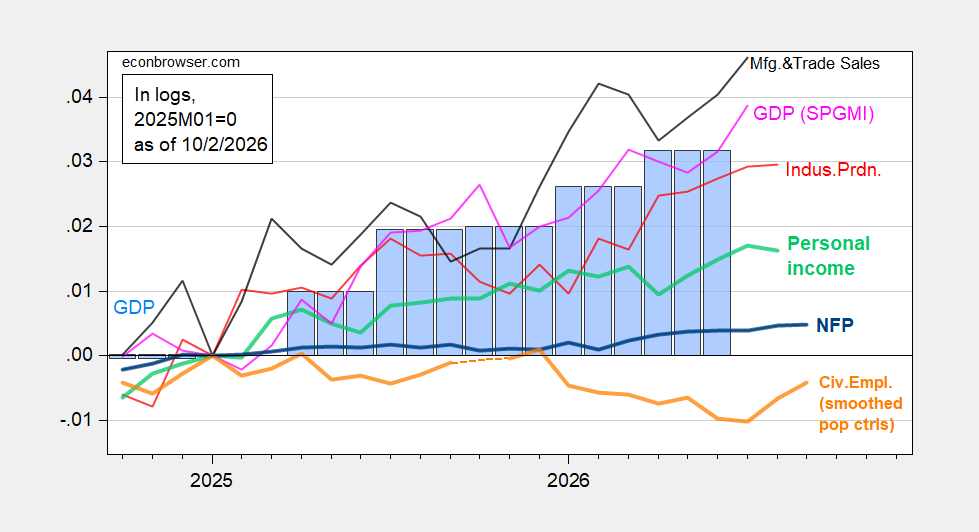
Les embauches non agricoles ont augmenté de 29 000 en septembre, une surprise à la baisse par rapport aux attentes d'environ 89 000, tandis que les révisions ont retiré un cumul de 81 000 emplois des deux mois précédents. Comme chaque publication mensuelle révise également les estimations antérieures, ces ajustements à la baisse laissent un niveau d'embauche mesuré pour les deux mois précédents inférieur aux chiffres initialement publiés. Le décompte des embauches provient de l'enquête auprès des établissements, qui recense les postes sur les listes de paie des employeurs, tandis que l'enquête distincte auprès des ménages compte les personnes employées et sert de base au taux de chômage officiel — l'une des raisons pour lesquelles les deux mesures peuvent évoluer différemment. Selon une évaluation d'Econbrowser des indicateurs du cycle économique, la prise en compte du benchmark préliminaire ne modifie pas substantiellement le tableau d'ensemble.
Figure 1 : Emploi NFP (bleu gras), emploi civil avec contrôles de population lissés (orange gras), production industrielle (rouge), revenu personnel hors transferts courants en Ch.2017$ (vert clair gras), ventes du commerce et de l'industrie en Ch.2017$ (noir) et PIB mensuel en Ch.2017$ (rose), avec le PIB représenté en barres bleues, le tout normalisé en logarithme à 2025M01=0. Source : BLS via FRED, BLS, Réserve fédérale, BEA 3e publication du T2 2026, S&P Global Market Insights (anciennement Macroeconomic Advisers, IHS Markit ; publication du 2/9/2026), et calculs de l'auteur.
L'emploi issu de l'enquête auprès des ménages (Current Population Survey) a continué de progresser, mais n'a pas retrouvé son niveau de janvier 2025. Cette mesure comporte des erreurs-types plus larges, une conséquence de son échantillon plus restreint, même si sa tendance fait l'objet de moins de révisions au cours de l'année, les contrôles de population restant cohérents.
La série d'emploi des ménages ajustée au concept NFP — une série de recherche — présente une pente beaucoup moins marquée et reste elle aussi en dessous des niveaux de janvier 2025. En outre, le benchmark préliminaire, qui intègre les données QCEW — le Quarterly Census of Employment and Wages, un décompte quasi exhaustif des emplois constitué à partir des registres d'assurance chômage des États et qui sert de référence aux révisions annuelles du BLS — progresse plus lentement que l'emploi NFP publié.
Figure 2 : Emploi civil ajusté au concept NFP avec contrôles de population lissés, utilisant des contrôles expérimentaux pour 2025 (orange gras), production manufacturière (rouge), emploi privé non agricole ADP (vert clair), ventes de détail réelles déflatées par l'IPC (noir), indices des services de fret (brun) et indice coïncident en Ch.2017$ (rose), avec le GDO représenté en barres bleues, le tout normalisé en logarithme à 2025M01=0. Source : BLS, ADP via FRED, Philadelphia Fed, Bureau of Transportation Statistics, Réserve fédérale via FRED, BEA 3e publication du T2 2026, et calculs de l'auteur.
Fait notable, l'indice des services de fret a chuté par rapport à sa dernière lecture, qui couvrait la période jusqu'en mai. Les indicateurs de fret suivent le mouvement physique des marchandises, ce qui les place aux côtés des mesures d'emploi, de vente de détail et de production dans cet ensemble d'indicateurs coïncidents.
Le profil des révisions récentes des NFP privés se présente comme suit :
Figure 3 : NFP privés de la publication d'août (rouge), de la publication de septembre (bleu) et consensus Bloomberg implicite (rouge +), le tout en milliers, désaisonnalisé, en échelle logarithmique. Source : BLS, Bloomberg, et calculs de l'auteur.
Le gain de +29 000 reste supérieur à certaines estimations du seuil de rentabilité de l'emploi — le rythme d'embauche généralement nécessaire pour absorber la croissance de la population active — selon Torsten Slok et Ernie Tedeschi, comme le rapportait AP via BNN Bloomberg. Désormais, le parcours de révision propre au chiffre de septembre, les prochaines mises à jour du benchmark QCEW et les relevés de fret couvrant les périodes postérieures à mai indiqueront si les signaux de ralentissement de ces indicateurs persistent.
Cet article est fondé sur le commentaire original publié sur Econbrowser.

