Jusqu'à neuf nouvelles mines de lithium américaines pourraient entrer en production d'ici 2030
Points clés
- •CRU prévoit que jusqu'à neuf nouvelles mines de lithium américaines pourraient entrer en production d'ici 2030, portant la production annuelle à 95 000 tonnes de LCE, soit moins de 4 % de l'offre mondiale, si tous les projets se réalisent.
- •Thacker Pass de Lithium Americas au Nevada devrait être la première nouvelle mine en activité, visant un achèvement mécanique fin d'année prochaine et jusqu'à 40 000 tonnes de carbonate de lithium de qualité batterie par an, financée en partie par un prêt de 2,23 milliards de dollars du département de l'Énergie.
- •Le projet Hell's Kitchen de Controlled Thermal Resources en Californie du Sud prévoit de coproduire du lithium et de l'électricité géothermique, avec des accords d'approvisionnement déjà signés avec General Motors et Stellantis et une fusion SPAC d'environ 4,7 milliards de dollars devant la coter au Nasdaq.
- •Rhyolite Ridge d'Ioneer, seul gisement connu de lithium-bore du continent, fait face à des litiges en cours sur son approbation par le BLM, une décision d'appel étant attendue à la mi-2027, sans retard de construction selon l'entreprise.
- •Le projet South West Arkansas de Standard Lithium et Equinor serait l'un des premiers tests commerciaux à grande échelle de l'extraction directe du lithium, visant 22 500 tonnes de carbonate de lithium par an avec une première production prévue en 2029.
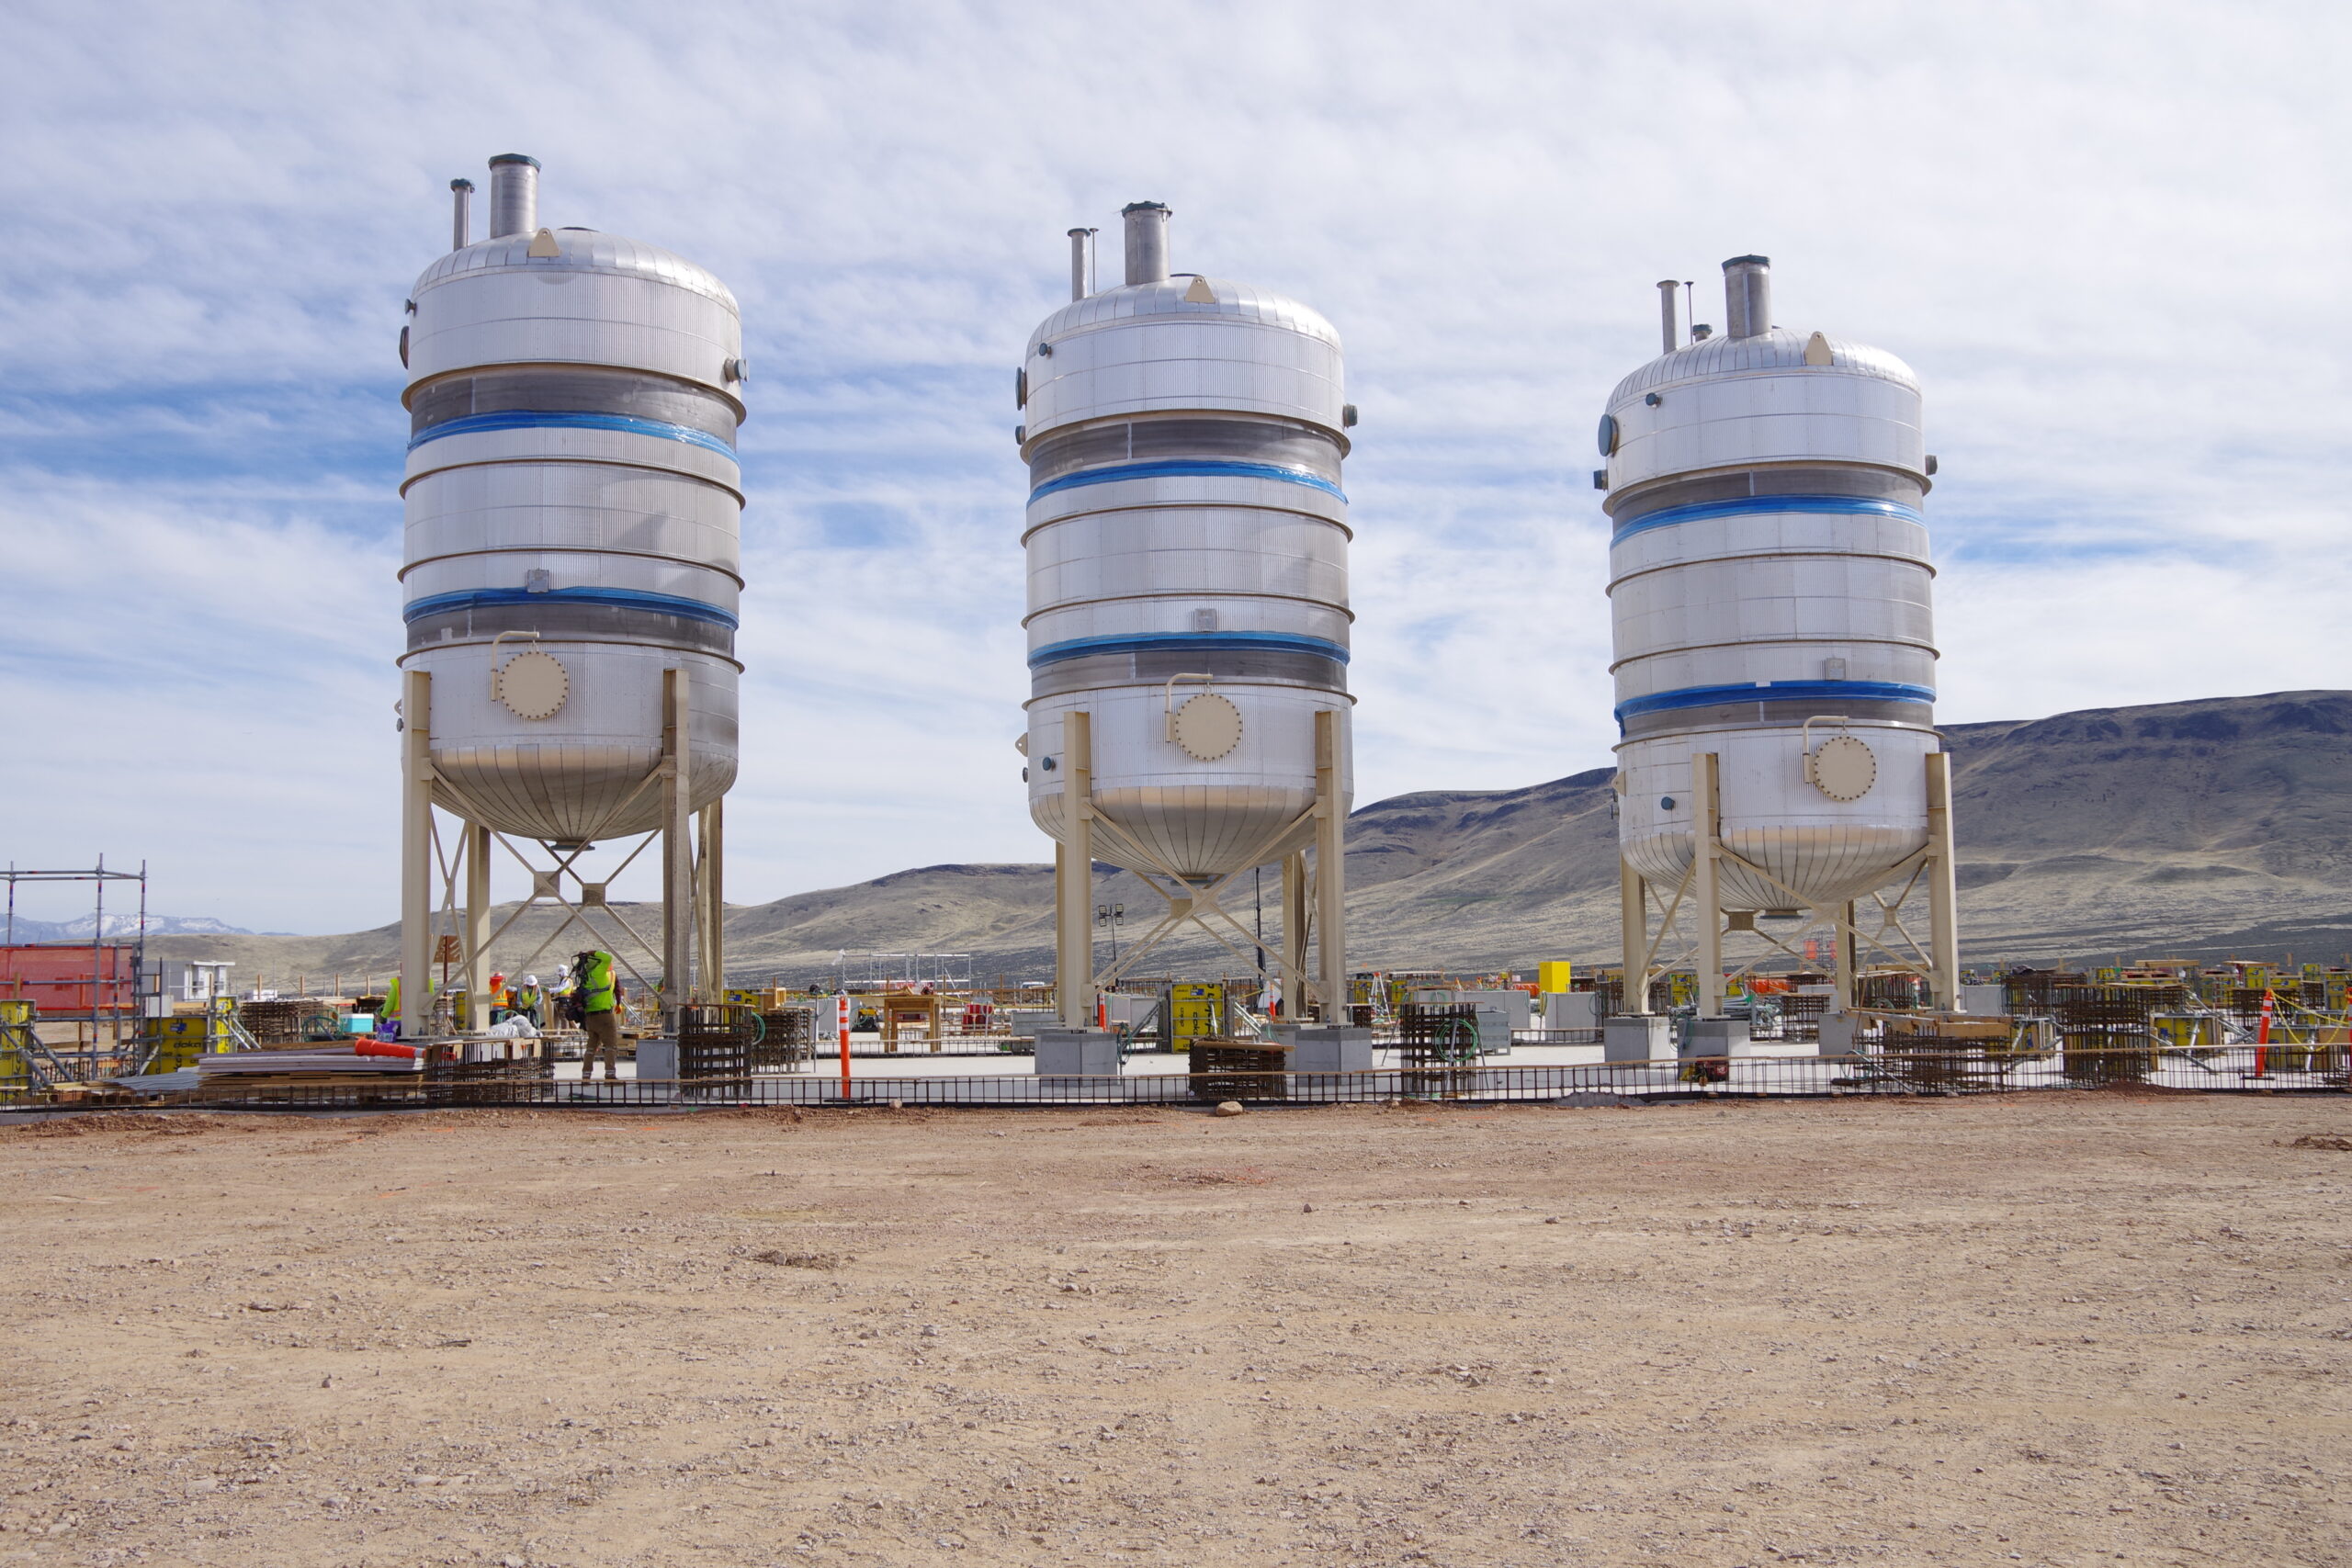
La mine Silver Peak d'Albemarle (NYSE: ALB) dans le Nevada – actuellement la seule exploitation de lithium active aux États-Unis – pourrait bientôt être rejointe par une vague de nouveaux producteurs. Silver Peak, qui extrait du lithium des saumures de la Clayton Valley depuis les années 1960, symbolise depuis longtemps la faiblesse de la production intérieure américaine malgré le rôle central de ce métal dans les batteries de véhicules électriques et le stockage sur réseau. Selon le cabinet londonien d'études de marché et de renseignement d'affaires CRU, jusqu'à neuf nouvelles mines de lithium pourraient entrer en production aux États-Unis d'ici la fin de 2030.
Ce portefeuille comprend le projet Thacker Pass de Lithium Americas (TSX, NYSE: LAC) dans le Nevada, appelé à devenir l'une des plus grandes sources de lithium de l'hémisphère occidental, ainsi qu'un projet de Standard Lithium (TSXV: SLI ; NYSE-A: SLI) en Arkansas.
Ce boom de la construction ne suffira pas à faire des États-Unis une puissance mondiale du lithium, mais il marque un début. D'ici 2030, CRU s'attend à ce que jusqu'à 95 000 tonnes d'équivalent carbonate de lithium (LCE) soient produites annuellement aux États-Unis – soit moins de 4 % de l'offre primaire mondiale – en supposant que tous les projets existants se concrétisent.
Sur une base ajustée tenant compte de la probabilité de retards, CRU prévoit une production américaine de 55 000 tonnes d'ici 2030, soit 2 % de l'offre mondiale. À titre de comparaison, la production projetée est de 5 000 tonnes cette année, soit 0,3 % de la production mondiale. Les projets miniers sont régulièrement exposés à des litiges d'autorisation, à des déficits de financement et à des dépassements de coûts de construction, ce qui explique pourquoi les prévisions ajustées au risque sont généralement bien inférieures aux chiffres officiels du portefeuille de projets.
L'offre mondiale de lithium demeure très concentrée. Les trois premiers pays producteurs – l'Australie, la Chine et le Chili – représentent 77 % de la production de lithium miné, selon un rapport de juin du cabinet de recherche en investissement Alpine Macro. La Chine détient à elle seule près de 70 % de la capacité mondiale de raffinage.
« Réalistement, les États-Unis ne prendront jamais beaucoup de parts de marché à un acteur comme la Chine, qui domine le marché du lithium et l'ensemble de la chaîne de valeur des batteries », a déclaré Cameron Hughes, analyste du marché du lithium chez CRU, dans un entretien accordé à The Northern Miner. « L'objectif des États-Unis est de devenir plus autonomes et de développer leur propre chaîne d'approvisionnement en batteries. Le lithium est là, et ils en produiront assez pour couvrir leur propre demande. »
Reprise des prix
Cette poussée américaine intervient alors que les prix du lithium se redressent progressivement après deux années de dépression, portés par la demande croissante des secteurs des véhicules électriques et du stockage d'énergie. Les gouvernements occidentaux, désireux de desserrer l'emprise de la Chine sur les chaînes d'approvisionnement en batteries électriques, ont offert des subventions et des soutiens de prix pour encourager la construction de mines.
Thacker Pass devrait être le premier à entrer en scène. Situé près de la frontière de l'Oregon, à environ 835 km au nord-nord-ouest de Las Vegas, sa première phase est toujours prévue pour une « achèvement mécanique » fin d'année prochaine et est conçue pour produire jusqu'à 40 000 tonnes de carbonate de lithium de qualité batterie par an.
Thacker Pass est en bonne voie pour son « mise sous tension » au quatrième trimestre de cette année, a déclaré le PDG Jonathan Evans le 13 août. La conception technique détaillée a dépassé 95 % d'achèvement au 30 juin, tandis que les achats ont dépassé 80 %, y compris l'expédition des principaux matériaux et équipements de l'usine, selon Lithium Americas. Le projet a reçu le soutien stratégique de General Motors (NYSE: GM), d'Orion Resource Partners et du gouvernement américain, reflétant la volonté de l'administration Trump d'éroder la domination chinoise sur les métaux critiques.
Soutien américain
Le financement de la première phase du projet comprend un prêt de 2,23 milliards de dollars du département de l'Énergie des États-Unis. Yorkville Advisors Global – une société d'investissement basée dans le New Jersey ayant financé plusieurs entreprises médiatiques du président américain Donald Trump – est un autre soutien, s'étant engagée en août à acheter au moins 150 millions de dollars de débentures de Lithium Americas.
La prévision de coûts de la première phase de Thacker Pass reste budgétée entre 1,3 et 1,6 milliard de dollars cette année, selon Lithium Americas, qui a déclaré le mois dernier. Compte tenu de l'avancement des travaux d'ingénierie, la société a commencé à préparer une estimation définitive des capitaux, à achever d'ici le 30 septembre.
Les droits de douane américains sur l'acier et la guerre en Iran ajouteront 80 à 120 millions de dollars aux dépenses de construction de Thacker Pass cette année, selon Lithium Americas, qui l'a indiqué en mai. Ces droits n'ont pas encore été intégrés dans l'estimation totale des dépenses d'investissement de 2,93 milliards de dollars pour le projet.
Thacker Pass « est le projet le plus prometteur », a déclaré Hughes de CRU. « Les capitaux nécessaires sont élevés, ce qui sera toujours un problème en Amérique du Nord. Mais le projet avance et c'est définitivement celui que nous attendons en premier. »
Hell's Kitchen
En Californie du Sud, la société privée Controlled Thermal Resources (CTR) développe le projet Hell's Kitchen, qui convertira la saumure géothermique en vapeur pour produire de l'énergie électrique. La coproduction de lithium à partir de saumures géothermiques est attrayante car la même ressource fournit à la fois de l'électricité et un métal pour batteries, mais cette approche n'a pas encore été démontrée à grande échelle commerciale.
Situé à environ 200 km à l'est de San Diego, Hell's Kitchen devrait produire 50 mégawatts d'électricité d'ici 2028 et 25 000 tonnes de lithium par an d'ici 2029. À pleine capacité, il pourrait produire jusqu'à 100 000 tonnes de lithium par an, selon CTR. La société a déjà conclu des accords d'approvisionnement en lithium avec General Motors et Stellantis.
Le projet a été inscrit l'année dernière sur une liste d'autorisations accélérées par l'administration Trump lorsqu'il a été désigné comme « FAST-41 Covered Project ».
En mars, CTR a accepté de fusionner avec la société d'acquisition à vocation spécifique Plum Acquisition, dans le cadre d'une opération valorisant Controlled Thermal Resources à environ 4,7 milliards de dollars. CTR sera cotée au Nasdaq à la clôture, attendue d'ici la fin de l'année.
Procédures judiciaires
La mine Rhyolite Ridge proposée par Ioneer (ASX: INR) dans le Nevada est une autre source importante d'approvisionnement futur, bien que son calendrier soit beaucoup moins certain.
Rhyolite Ridge abrite la seule réserve connue de lithium-bore du continent et constitue l'un des deux seuls gisements de ce type au monde, selon la société australienne. La production de bore offre au projet une seconde source de revenus en plus du lithium. Ioneer déclare qu'elle travaillera à une décision d'investissement finale dans les prochains mois, après quoi la construction prendrait environ 36 mois.
Des litiges ont accentué l'incertitude. Trois organisations non gouvernementales contestent une décision de 2024 du Bureau of Land Management (BLM) autorisant le plan d'exploitation de la société pour Rhyolite Ridge et complétant le processus de la loi nationale sur la politique environnementale. Ioneer participe activement à l'appel d'une décision d'un tribunal de district américain confirmant l'approbation du projet par le BLM. Bien que le calendrier échappe au contrôle de la société, elle attend une décision à la mi-2027. Selon l'entreprise, cet appel ne devrait pas retarder le début de la construction.
Soutien coréen
En juin, Ioneer a obtenu le soutien de deux groupes sud-coréens d'ingénierie et d'infrastructure. L'un d'eux, Korea Overseas Infrastructure & Urban Development, envisage de réaliser un investissement en capital dans le projet, a déclaré Ioneer le 8 juillet.
Ioneer travaille sur Rhyolite Ridge depuis 2016, ayant initialement recruté Sibanye-Stillwater (JSE: SSW ; NYSE: SBSW) comme partenaire en 2019. Le mineur sud-africain s'est retiré en février 2025 d'un investissement proposé de 490 millions de dollars pour une participation de 50 %.
Une étude de faisabilité d'octobre 2025 pour Rhyolite Ridge a calculé une valeur actuelle nette non leveragée après impôts d'environ 2,24 milliards de dollars, un taux de rendement interne de 18 % et une période de retour sur investissement de sept ans. La production d'équivalent carbonate de lithium sur le site est désormais estimée à 24 500 tonnes pour les 25 premières années d'exploitation, avec une production d'acide borique moyenne de 135 500 tonnes par an.
Perspectives de la DLE
Des mines de lithium pourraient également voir le jour dans les États pétroliers plus à l'est. Par le biais de leur coentreprise Smackover Lithium, Standard Lithium et la société pétrolière d'État norvégienne Equinor (NYSE: EQNR) mènent plusieurs projets en Arkansas et au Texas.
En tête de liste figure leur projet South West Arkansas (SWA), qui serait l'une des premières applications commerciales de grande envergure de l'extraction directe du lithium (DLE) aux États-Unis. La DLE utilise des procédés chimiques pour extraire le lithium des saumures, offrant en principe une récupération plus rapide et une empreinte foncière réduite par rapport aux vastes bassins d'évaporation utilisés en Amérique du Sud – mais cette technologie n'est encore déployée à grande échelle nulle part dans le monde, ce qui fait des projets de l'Arkansas des cas de test déterminants.
SWA reste en bonne voie pour une décision d'investissement finale et un début de construction cette année, a déclaré le PDG David Park le 10 août. La première production commerciale de carbonate de lithium de qualité batterie est visée pour 2029.
Deux objectifs clés restent à accomplir pour la coentreprise Smackover : sécuriser les contrats de vente avec les clients et achever le financement du projet. Des discussions « avancées » sont en cours avec plusieurs clients potentiels, avec pour objectif de conclure tous les accords de vente restants d'ici la fin du troisième trimestre, selon Standard Lithium, qui l'a indiqué le mois dernier.
SWA, qui s'appuie sur des saumures contenant du lithium dans la formation Smackover de l'Arkansas, dispose d'une réserve déclarée d'environ 447 000 tonnes de LCE. Le plan actuel prévoit 22 500 tonnes par an de carbonate de lithium de qualité batterie.
Majors pétrolières
Jusqu'à 19 millions de tonnes de lithium pourraient être présentes dans les saumures de la formation Smackover, selon un rapport de décembre 2024 de l'U.S. Geological Service. Cela a attiré dans la région de grands producteurs pétroliers tels qu'Exxon Mobil, Occidental Petroleum et Chevron. Pour des entreprises disposant de décennies d'expertise en forage, en traitement des saumures et en géologie des sous-sols du bassin de la côte du Golfe, l'extraction du lithium offre un moyen de valoriser compétences et infrastructures existantes alors que le monde se tourne vers l'électrification.
La société privée T5 Smackover Partners, quant à elle, développe dans la région une « plateforme » intégrée d'énergie géothermique et de DLE. En juin, elle a signé un accord de vente de cinq ans avec Glencore (LSE: GLEN) en vertu duquel le géant suisse des matières premières commercialisera tout le carbonate de lithium produit dans les opérations de T5 au Texas de l'Est – soit environ 5 000 tonnes par an. Les livraisons devraient commencer une fois la production commerciale lancée, bien que T5 n'ait pas divulgué de date.
« En dehors du Nevada, la région la plus prometteuse est probablement le sud-ouest, avec l'Arkansas et le Texas », a déclaré Hughes de CRU.
Renaissance en Caroline du Nord
D'autres pôles de lithium non traditionnels pourraient également émerger. Albemarle recherche une autorisation pour reprendre l'exploitation à ciel ouvert et agrandir la mine de Kings Mountain, anciennement productrice, en Caroline du Nord, qui repose sur l'un des rares gisements de lithium de roche dure connus du pays.
Kings Mountain a fonctionné de 1937 jusqu'à sa mise à l'arrêt dans les années 1990, au profit de gisements de saumure moins coûteux au Chili. Sa renaissance possible illustre comment la demande croissante de matériaux de batteries d'origine nationale aux États-Unis rend à nouveau commercialement intéressants des gisements auparavant non rentables. Selon le site web d'Albemarle, le site devrait fournir suffisamment de matériau pour une capacité de conversion de 50 000 tonnes d'équivalent carbonate de lithium. La société n'a pas publié d'estimation de ressources pour la propriété.
