La recapitalisation bancaire du Nigeria : une voie stratégique vers la stabilité financière et la croissance inclusive
Points clés
- •Le programme de recapitalisation de la CBN, annoncé en mars 2024, représente la première révision majeure des exigences de capital bancaire depuis l'exercice de consolidation de 2005 qui a réduit le nombre de banques de 89 à environ 25.
- •Les banques commerciales internationales sont soumises à un nouveau capital minimum versé de ₦500 milliards, soit une augmentation d'un facteur vingt par rapport au seuil précédent de ₦25 milliards fixé il y a près de deux décennies.
- •Les banques doivent se conformer aux exigences révisées d'ici mars 2026 par le biais des bénéfices non distribués, d'injections de capital frais, d'augmentations de capital, d'offres publiques ou de fusions et acquisitions.
- •Plusieurs des plus grandes banques du Nigeria ont déjà lancé des levées de capital de plusieurs centaines de milliards de nairas qui ont attiré une forte participation des investisseurs nationaux et étrangers.
- •Le programme de recapitalisation s'étend au-delà des banques de dépôt pour inclure les banques microfinances et les entreprises fintech, qui sont tenues de respecter des normes de gouvernance et de capital proportionnées à leurs catégories de licence.
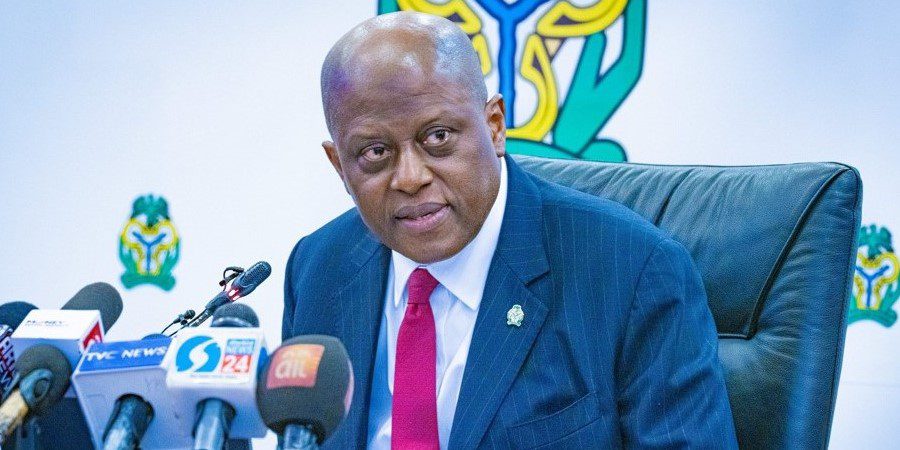
Le secteur bancaire du Nigeria traverse l'une de ses transformations les plus profondes depuis l'exercice de consolidation historique de 2005, lorsque le gouverneur de la CBN de l'époque, Chukwuma Soludo, avait relevé l'exigence de capital minimum de ₦2 milliards à ₦25 milliards et réduit le nombre de banques de 89 à environ 25 par le biais de fusions et d'acquisitions. Près de deux décennies plus tard, ces seuils n'avaient jamais été révisés, alors même que l'économie s'est développée et que la valeur de la monnaie s'est érodée. Le programme de recapitalisation de la Banque centrale du Nigeria (CBN) — annoncé en mars 2024 sous la direction du gouverneur de la CBN Olayemi Cardoso, nommé par le président Bola Tinubu fin 2023 — représente non seulement une obligation réglementaire, mais aussi une réponse stratégique à l'écart croissant entre les bases de capital héritées du passé et l'échelle économique actuelle. Une mise en œuvre réussie pourrait renforcer la stabilité financière, élargir l'accès au crédit, consolider la confiance des investisseurs et soutenir une économie plus inclusive et plus résiliente.
Nouvelles exigences de capital
En mars 2024, la CBN a dévoilé de nouvelles exigences minimales de capital applicables aux banques commerciales, marchandes et non lucratives. Selon le cadre révisé :
- Les banques commerciales internationales doivent maintenir un capital minimum versé de ₦500 milliards.
- Les banques commerciales nationales doivent détenir ₦200 milliards.
- Les banques commerciales régionales doivent maintenir ₦50 milliards.
- Les banques marchandes sont soumises à un minimum de ₦50 milliards.
- Les banques non lucratives nationales doivent détenir ₦20 milliards, tandis que les banques non lucratives régionales doivent maintenir ₦10 milliards.
Les seuils révisés reflètent les réalités économiques actuelles, où l'inflation, la dépréciation de la monnaie et l'expansion des besoins financiers ont considérablement modifié le capital nécessaire pour soutenir les opérations bancaires. La forte dépréciation de la naira — particulièrement après le flottement de la monnaie de mi-2023 qui a supprimé les contrôles de change de longue date — a considérablement érodé la valeur en équivalent dollar des positions de capital qui étaient jugées adéquates lors de leur dernier fixage en 2005. Les banques ont jusqu'en mars 2026 pour respecter les nouvelles exigences, que ce soit par le biais des bénéfices non distribués, d'injections de capital frais, ou de combinaisons d'augmentations de capital, d'offres publiques et de fusions.
Réponse de l'industrie
De nombreuses institutions ont déjà entrepris de se conformer par le biais d'augmentations de capital, d'offres publiques, de placements privés, ainsi que de fusions et d'acquisitions. Plusieurs des plus grandes banques du Nigeria — y compris celles détenant des licences internationales dont le nouveau seuil de ₦500 milliards représente une augmentation d'un facteur vingt par rapport à l'exigence précédente — ont lancé des levées de capital de plusieurs centaines de milliards de nairas qui ont suscité une forte participation des investisseurs nationaux et étrangers. Au-delà du respect des seuils réglementaires, l'exercice de recapitalisation favorise une gouvernance d'entreprise plus solide, une meilleure planification du capital et une participation accrue des investisseurs sur les marchés financiers du Nigeria.
Au-delà des banques de dépôt
Le programme de recapitalisation s'étend bien au-delà des banques de dépôt. La CBN a également introduit des exigences de capital révisées pour les banques microfinances, reconnaissant le rôle vital qu'elles jouent dans la prestation de services financiers aux individus sous-bancarisés, aux nano-entreprises et aux petites entreprises. À mesure que le paysage financier devient de plus en plus numérique, des bases de capital robustes permettront à ces institutions d'investir dans la technologie, la cybersécurité, la gestion des risques et l'innovation produit tout en maintenant la confiance du public.
L'écosystème fintech en rapide expansion du Nigeria, bien que régi par des cadres de licence distincts selon la portée opérationnelle, fait face à une trajectoire réglementaire tout aussi claire. Les entités facilitant les paiements, les services bancaires technologiques, le prêt et l'épargne sont tenues de respecter des normes de gouvernance, de capital et de protection des consommateurs proportionnées à leurs catégories de licence respectives. Cette évolution réglementaire est particulièrement importante étant donné que les fintechs continuent de représenter une part croissante des transactions financières et de fournir des services à des millions de Nigérians auparavant sous-bancarisés.
Collectivement, ces réformes offrent une occasion unique de redessiner l'écosystème financier du Nigeria.
Implications économiques
Un secteur bancaire plus solide produit de meilleurs résultats économiques. Les institutions financières bien capitalisées sont mieux équipées pour financer les infrastructures, l'industrie manufacturière, l'agriculture, le logement et la technologie. Elles ont une plus grande capacité à absorber les chocs économiques, à soutenir le prêt à long terme et à résister aux périodes de volatilité du marché. Plus important encore, elles peuvent octroyer des volumes plus importants de crédit prudentiellement évalué aux entreprises qui créent des emplois et stimulent l'expansion économique.
Pour les petites et moyennes entreprises — qui contribuent de manière significative au PIB et à l'emploi du Nigeria — un meilleur accès au financement reste l'un des leviers de croissance les plus puissants. Cela revêt une importance particulière dans le pays le plus peuplé d'Afrique, où les PME ont longtemps cité l'accès au crédit parmi les principales contraintes à leur croissance. Le succès de la recapitalisation devrait donc être mesuré non seulement par des bilans renforcés, mais aussi par la mesure dans laquelle le capital supplémentaire se traduit en activité économique productive.
Inclusion financière et collaboration
Malgré des progrès notables au cours de la dernière décennie, des millions de Nigérians restent en dehors du système financier formel. L'expansion de l'inclusion financière exige des stratégies complémentaires impliquant les banques commerciales, les banques microfinances, les fintechs et autres institutions réglementées. Une inclusion significative nécessite une collaboration soutenue entre ces entités et les régulateurs, chacune servant des segments de clientèle distincts tout en travaillant vers un objectif commun : intégrer davantage de Nigérians dans le système financier formel.
Chez FairMoney Microfinance Bank, la recapitalisation s'inscrit dans le prolongement des investissements continus dans le prêt responsable, les capacités de banque numérique, une gestion rigoureuse des risques et l'inclusion financière. L'institution estime que la technologie peut compléter l'évaluation prudente du crédit et aider à étendre l'accès aux services financiers aux individus et entreprises éligibles.
Mesurer le succès
À mesure que le programme de recapitalisation avance, le succès devrait en fin de compte être évalué par rapport à des résultats plus larges : des institutions plus solides, une inclusion financière plus profonde, un financement accru des PME, une confiance renforcée des consommateurs et une croissance économique soutenue. Le capital en soi ne transforme pas les économies — c'est la manière dont ce capital est déployé qui le fait.
Le gouvernement fédéral et la Banque centrale du Nigeria ont introduit des réformes destinées à renforcer la résilience à long terme du secteur financier. La poursuite de la mise en œuvre de ces mesures sera essentielle pour soutenir la stabilité financière et la croissance durable du secteur. Ces décisions exigent de la vision, de la constance et de la discipline réglementaire. Bien que le processus d'ajustement puisse poser des défis à court terme pour certaines institutions, les avantages à long terme pour la stabilité financière, la confiance des investisseurs et le développement économique l'emportent largement sur les coûts.
Le Nigeria possède l'un des secteurs de services financiers les plus dynamiques d'Afrique. Avec des fondations de capital plus solides, une innovation responsable et une collaboration continue entre les régulateurs et les institutions financières, le pays est bien positionné pour construire un écosystème bancaire capable de soutenir ses ambitions de développement — en donnant davantage de pouvoir à des millions d'individus et d'entreprises et en soutenant une croissance économique inclusive à long terme.

