Le Nasdaq enregistre sa pire semaine depuis juin alors que la vente des valeurs IA frappe les actions de semi-conducteurs
Points clés
- •Le Nasdaq Composite a chuté de 2,14 % à 26 140,03 vendredi, enregistrant sa pire semaine depuis juin et mettant fin à une série de quatre semaines de gains.
- •Les valeurs technologiques américaines ont effacé plus de 3 000 milliards de dollars de capitalisation en 10 séances, laissant le Nasdaq 100 à environ 2,5 % d'une correction technique.
- •Le VanEck Semiconductor ETF a perdu 3 % vendredi et 10 % sur la semaine, sa plus forte baisse hebdomadaire depuis avril 2025, en raison des inquiétudes liées à la concurrence chinoise.
- •CoreWeave a chuté de près de 12 % vendredi et de 25 % sur la semaine, sa dette totale dépassant désormais 51 milliards de dollars.
- •Le brut West Texas Intermediate a progressé de 3,51 % à 101,41 dollars le baril et le Brent a gagné 3,72 % à 109,86 dollars, alors que les tensions s'intensifiaient entre les États-Unis et l'Iran ainsi qu'entre la Russie et l'Ukraine.
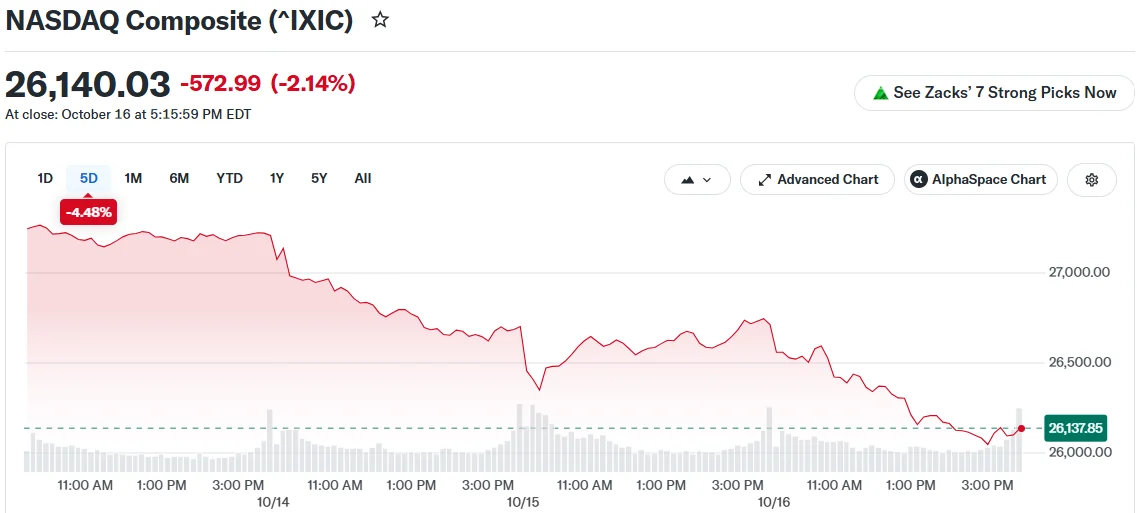
Les actions américaines ont été soumises à une pression vendeuse soutenue vendredi, les investisseurs se détourant des valeurs technologiques et de l'intelligence artificielle, tandis que la hausse des prix du pétrole ajoutait une contrainte supplémentaire à une séance déjà difficile.
Le Nasdaq Composite a perdu 2,14 % pour clôturer à 26 140,03, concluant sa pire semaine depuis juin et mettant fin à une série de quatre semaines de gains pour l'indice. Le S&P 500 a reculé de 1,09 % à 7 659,44, et le Dow Jones Industrial Average a lâché 175,28 points, soit 0,34 %, à 52 002,41. Le S&P 500 et le Nasdaq ont tous deux terminé la séance sous leurs moyennes mobiles à 50 jours, un seuil que de nombreux traders utilisent comme indicateur rapide de la solidité de la tendance à moyen terme d'un marché. L'indice de volatilité Cboe, une mesure largement suivie des turbulences attendues sur les marchés, a dépassé 22 pour la première fois en quatre mois.
Les valeurs de semi-conducteurs en tête de la baisse
Les fabricants de puces ont de nouveau été parmi les valeurs les plus touchées. Le VanEck Semiconductor ETF a perdu 3 % vendredi, entraîné vers le bas par Micron Technology, Advanced Micro Devices et Sandisk. Le fonds a chuté de 10 % sur la semaine, sa plus forte baisse hebdomadaire depuis avril 2025, les investisseurs s'inquiétant de la concurrence chinoise. Les semi-conducteurs sont un intrant essentiel de l'infrastructure IA, ce qui a fait de ce secteur un baromètre courant du sentiment sur le commerce de l'IA en général.
Le média de commentaires de marché The Kobeissi Letter a souligné l'ampleur du repli dans une publication sur X :
There it is folks. The Nasdaq 100 is now down -3% on the day and on track for its biggest weekly decline since April 2025. US tech stocks have erased over -$3 trillion in market cap in just 10 days. This puts the Nasdaq 100 just ~2.5% away from entering a technical correction.… pic.twitter.com/Llhtk5QUoj
Selon les chiffres cités dans la publication, le Nasdaq 100 se dirigeait vers sa plus forte baisse hebdomadaire depuis avril 2025, les valeurs technologiques américaines ayant effacé plus de 3 000 milliards de dollars de capitalisation en 10 séances et se trouvant à environ 2,5 % d'une correction technique. Une correction technique est conventionnellement définie comme une baisse de 10 % ou plus par rapport à un sommet récent, un seuil qui suscite généralement une attention accrue des observateurs de marché.
CoreWeave, un fournisseur d'infrastructure cloud spécialisé dans l'IA, a chuté de près de 12 % vendredi et recule de 25 % sur la semaine. La dette totale de l'entreprise a dépassé 51 milliards de dollars. Les pertes se sont étendues à l'ensemble du secteur technologique, CrowdStrike lâchant 7 % et Oracle cédant 4,5 %. Les investisseurs s'interrogent également sur les modèles économiques d'Anthropic et d'OpenAI.
Nick Colas de DataTrek Research a déclaré que les investisseurs sont « burnt out on AI » (épuisés par l'IA), ajoutant que le catalyseur réside dans les taux dérêt. Michael Rosen, directeur des investissements d'Angeles, a estimé que la hausse des émissions de dette mérite d'être surveillée, tout en soulignant que le marché n'est pas actuellement proche de niveaux excessifs. La sensibilité aux taux que Colas évoque explique en partie pourquoi la vente s'est concentrée sur les valeurs IA et technologiques : leurs valorisations reposent fortement sur les bénéfices futurs projetés, de sorte que les attentes concernant la trajectoire des taux d'intérêt alimentent directement leur prix.
Les baisses n'ont toutefois pas été généralisées. Dans le S&P 500, 21 valeurs ont progressé vendredi, et le Dow a enregistré un gain hebdomadaire de 0,7 % — une divergence montrant que les dégâts de la semaine se sont concentrés sur la technologie plutôt que de se répartir uniformément sur le marché.
Le pétrole et l'inflation ajoutent à la pression
Les prix du pétrole ont grimpé à mesure que les tensions croissaient entre les États-Unis et l'Iran, ainsi qu'entre la Russie et l'Ukraine. Le brut West Texas Intermediate a progressé de 3,51 % à 101,41 dollars le baril, se maintenant au-dessus du seuil des 100 dollars, tandis que le Brent a gagné 3,72 % à 109,86 dollars. Les valeurs énergétiques comme Chevron ont progressé et contribué à limiter les pertes du Dow. La hausse du pétrole est une arme à double tranchant pour les investisseurs en actions : elle soutient les bénéfices du secteur énergétique, mais alimente aussi les pressions générales sur les prix qui maintiennent l'inflation à un niveau élevé.
Les données sur l'inflation ont également préoccupé les investisseurs. L'inflation des prix de gros a enregistré cette semaine sa plus forte hausse depuis 2022, et l'inflation de détail reste bien au-dessus de l'objectif de 2 % de la Réserve fédérale.
Le président de la Fed, Kevin Warsh, s'est exprimé lors d'un événement du Fonds monétaire international à Bangkok dans la nuit, sans indiquer si la Fed relèverait les taux d'ici la fin de l'année. Les traders y ont vu le signe que la banque centrale maintiendra sa politique inchangée. L'outil FedWatch du CME Group affiche une probabilité de 82 % que la Fed maintienne ses taux lors de sa réunion des 27 et 28 octobre. Entre la décision de la Fed, la trajectoire du pétrole liée aux tensions américano-iraniennes et russo-ukrainiennes, et les prochaines données d'inflation, les investisseurs disposent d'une feuille de route claire à court terme pour digérer les pertes de la semaine.

