Le chiffre d'affaires d'Hyperliquid dépasse 1,4 milliard $ tandis que la dynamique de HYPE faiblit
Points clés
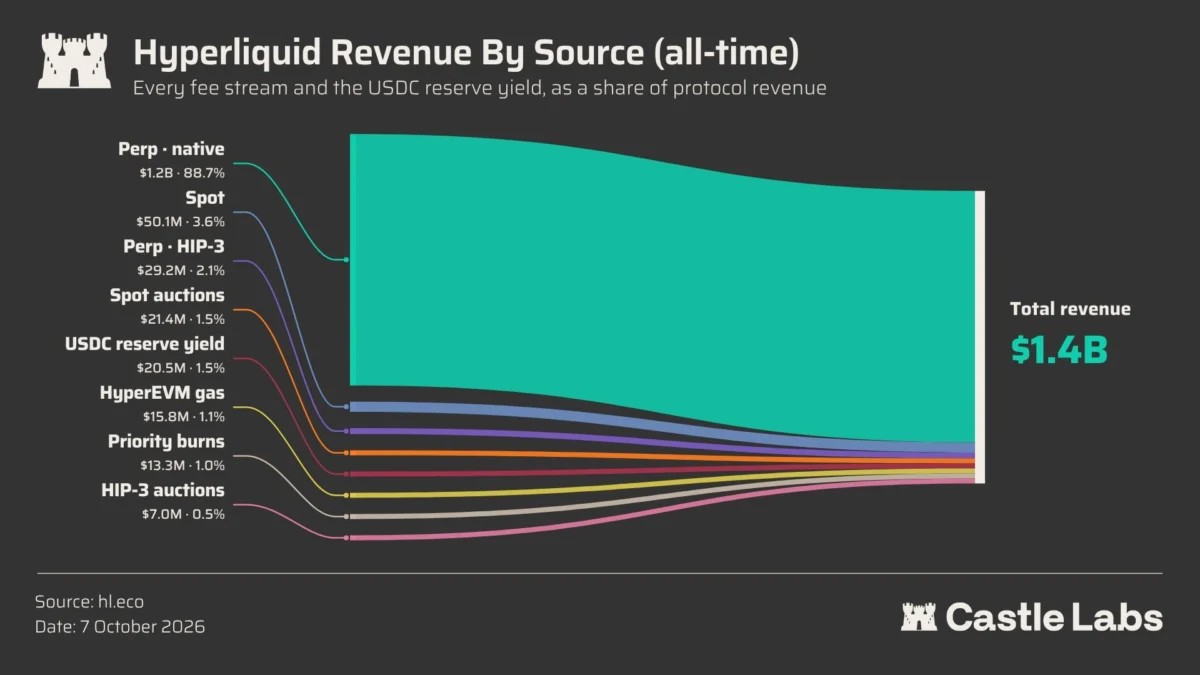
- •Hyperliquid a généré plus de 1,4 milliard de dollars de revenus cumulés de protocole et dépensé plus de 1,26 milliard de dollars en rachats de $HYPE sur le marché ouvert, selon un rapport du 8 octobre de Castle Labs.
- •Environ 95 % des frais issus du trading HyperCore, des Builder Codes et des marchés HIP-3 sont consacrés aux rachats de $HYPE, et Hyperliquid est estimé contrôler plus de 56 % du marché onchain des perpetuals en intérêts ouverts.
- •Les Builder Codes ont généré plus de 25 millions de dollars de revenus cumulés pour Phantom et plus de 10,5 millions pour MetaMask, offrant aux wallets tiers une incitation commerciale à acheminer le flux d'ordres vers Hyperliquid.
- •$HYPE s'échange autour de 84,41 $, en baisse d'environ 13 % par rapport à son sommet de fin septembre proche de 97 $, tandis que l'intérêt ouvert dérivé agrégé d'environ 2,4 milliards de dollars a reculé de 1,95 % en 24 heures.
- •OpenETF a lancé le 6 octobre un testnet de fonds d'investissement tokenisés échangeant des portefeuilles sur Hyperliquid, mais il utilise actuellement des actifs de test et n'a pas annoncé de date de lancement sur le mainnet.
Le chiffre d'affaires d'Hyperliquid dépasse 1,4 milliard $ tandis que la dynamique de $HYPE faiblit
Hyperliquid a généré plus de 1,4 milliard de dollars de revenus cumulés de protocole, renforçant sa position dans les produits dérivés décentralisés alors même que son token natif $HYPE recule par rapport à ses sommets récents. Un rapport de recherche du 8 octobre de Castle Labs a révélé que le protocole a dépensé plus de 1,26 milliard de dollars en rachats de $HYPE sur le marché ouvert, et ce même rapport estime qu'Hyperliquid contrôle plus de 56 % du marché onchain des perpetuals en termes d'intérêts ouverts.
Ces chiffres s'accompagnent d'un tableau de court terme moins favorable. $HYPE était coté à 84,41 $ le 10 octobre, tandis que les intérêts ouverts des produits dérivés ont chuté de 1,95 % au cours des 24 heures précédentes. Dans un développement distinct, le lancement du testnet d'OpenETF le 6 octobre montre comment l'infrastructure d'Hyperliquid s'adapte aux produits d'investissement tokenisés, au-delà du seul trading de dérivés.
Un modèle de rachat qui s'étend au-delà de l'exchange
Castle Labs attribue une grande partie de la croissance d'Hyperliquid à une combinaison d'infrastructure de trading, de distribution par des tiers et d'économie du token. Selon le rapport, environ 95 % des frais collectés via des activités telles que le trading HyperCore, les Builder Codes et les marchés HIP-3 sont consacrés aux rachats de $HYPE, créant une relation directe entre la génération de frais et l'achat du token natif.
Cela dit, le total cumulé des rachats ne révèle pas la demande d'achat que le protocole génère actuellement. La distinction est importante, car un chiffre de dépenses historique ne permet pas d'établir si les achats actuels suffisent à compenser les ventes sur le marché.
Le volet distribution du modèle offre une indication plus claire de la manière dont le protocole a élargi sa portée commerciale. Via les Builder Codes, des applications tierces peuvent acheminer des ordres vers Hyperliquid et percevoir des frais supplémentaires sur les ordres éligibles. La documentation d'Hyperliquid confirme que ces frais sont traités onchain et nécessitent l'autorisation de l'utilisateur, les frais de builder étant plafonnés à 0,1 % pour les perpetuals, avec possibilité pour les utilisateurs de révoquer leurs approbations.
Castle Labs identifie deux principaux bénéficiaires de ce dispositif :
- Phantom : plus de 25 millions de dollars de revenus cumulés via les Codes
- MetaMask : plus de 10,5 millions de dollars de revenus cumulés via les Builder Codes
Ces gains sont significatifs car ils démontrent une incitation commerciale établie pour les wallets à distribuer les produits de trading d'Hyperliquid. Plutôt que d'exiger que chaque utilisateur interagisse avec son interface de trading native, Hyperliquid peut recevoir du flux d'ordres d'applications qui disposent déjà de leur propre audience. Pour les fournisseurs de wallets, le trading de dérivés devient une source supplémentaire de revenus transactionnels.
La concurrence qui en résulte porte de plus en plus sur la distribution autant que sur la qualité d'exécution. Hyperliquidficie lorsque les applications intégrées attirent des traders, mais sa position dépend aussi de ce que ces applications continuent d'acheminer leur activité via le protocole.
$HYPE recule à mesure que l'exposition dérivée se contracte
Le jalon de revenus du protocole n'a pas empêché une correction du prix de marché de $HYPE. Sur le graphique journalier de Coinbase, $HYPE s'échange autour de 84,41 $, en baisse d'environ 13 % par rapport à son sommet de fin septembre proche de 97 $. Une reprise début octobre a approché 95 $ avant de perdre de la dynamique, laissant le token sous son précédent plus haut.
L'indice de force relative (RSI) sur 14 jours s'établit à 44,82, contre une moyenne mobile affichée de 52,35. Avec l'indicateur sous 50, la dynamique récente des prix favorise les vendeurs ; toutefois, la lecture reste au-dessus du seuil classique de survente de 30. Le graphique montre un repli et une dynamique affaiblie, mais n'établit pas de test de support confirmé ni de retournement.
Le positionnement dérivé apporte des preuves supplémentaires d'une évolution de la participation au marché. L'instantané du 10 octobre situe l'intérêt ouvert agrégé de $HYPE à environ 2,4 milliards de dollars, en baisse de 1,95 % sur 24 heures. Hyperliquid représente la plus grande part de cette exposition, suivi de Binance et Bybit. L'exchange représente environ 70 % de l'exposition dérivée listée de $HYPE, ce qui en fait la place dominante pour le trading de positions à effet de levier sur son propre token.
Cette concentration diffère de l'estimation plus large de part de marché de Castle Labs, qui mesure les intérêts ouverts sur les marchés de perpetuals onchain plutôt que les seuls contrats $HYPE. Le recul de l'intérêt ouvert agrégé indique que les positions en cours se sont contractées, mais il ne permet pas à lui seul de déterminer si les traders clôturent des positions longues, réduisent des positions courtes ou ajustent des couvertures. Une évaluation plus concluante nécessiterait des données de taux de funding et de liquidations en complément du graphique des prix.
OpenETF teste la gestion de portefeuille tokenisée
Au-delà de l'activité de dérivés existante de l'exchange, des développeurs expérimentent des produits utilisant Hyperliquid comme infrastructure financière sous-jacente. Selon des informations de Binance, OpenETF a lancé un testnet le 6 octobre permettant à des gestionnaires de créer des fonds d'investissement tokenisés adossés à des portefeuilles échangés sur Hyperliquid. Selon le rapport de lancement, chaque fund comprend des conditions publiquement définies et des tokens de parts compatibles ERC-20 détenus dans les wallets des investisseurs.
L'architecture sépare la propriété du fund de l'exécution du portefeuille. Sur HyperEVM, des smart contracts émettent des parts et gèrent les souscriptions, les rachats et les paiements associés, tandis que sur HyperCore, le vault correspondant opère comme le compte utilisé pour trader le portefeuille du fund. Les gestionnaires dirigent l'activité de trading sans recevoir les clés de trading du vault.
Le design initial fixe une souscription minimale de 100 $USDC, les gestionnaires pouvant toutefois établir un seuil plus élevé. Les gestionnaires doivent également acheter au moins 100 $USDC de parts du fund et s'engager sur un ratio minimal de 5 %. Les frais de performance peuvent aller de 0 % à 50 %, avec un défaut de 20 %, tandis que les frais de gestion annuels varient de 0 % à 2 %, avec un défaut de zéro. Les deux taux deviennent fixes après l'émission des parts.
Le testnet inclut également des frais d'ajustement de rachat qui commencent à 0,1 % et augmentent avec le levier notionnel, plafonnés à 1 %, ces frais restant au sein du fund.
Le modèle introduit un cas d'usage potentiel pour l'infrastructure de trading d'Hyperliquid : des produits d'investissement dans lesquels les détenteurs de tokens possèdent des parts du fund tandis que des gestionnaires désignés exécutent la stratégie sous-jacente. La distinction entre un testnet fonctionnel un produit financier en production demeure toutefois essentielle. OpenETF utilise actuellement des actifs de test sans valeur monétaire et met explicitement en garde contre tout dépôt de fonds réels, et le projet n'a pas annoncé de date de lancement sur le mainnet. Il n'y a donc, à ce stade, aucune base pour attribuer à OpenETF des flux de fonds réels, des actifs sous gestion ou des revenus supplémentaires de protocole.
Ce qui compte après le jalon de revenus
La performance financière rapportée d'Hyperliquid montre que celui-ci a établi une activité de dérivés génératrice de frais substantielle, soutenue par un réseau de distribution incluant d'importantes applications de wallets. La question plus immédiate pour $HYPE est de savoir si l'activité de trading actuelle peut soutenir le rythme des rachats de tokens alors que le positionnement du marché reste plus faible.
Trois indicateurs aideront à clarifier cette relation : le rythme des nouveaux revenus de protocole, la valeur des rachats en cours et la stabilisation éventuelle des intérêts ouverts dérivés parallèlement aux prix.
OpenETF ajoute une autre source potentielle d'activité future, bien que sa contribution économique ne puisse être évaluée tant qu'un déploiement en production n'aura pas attiré des utilisateurs et des capitaux.
Pour l'heure, le revenu cumulé d'Hyperliquid est établi, son modèle de distribution produit des résultats mesurables, et l'évolution récente du prix de $HYPE montre que ces réalisations n'ont pas éliminé la pression vendeuse à court terme.
Source : CryptoNewsNet

