L'application 737 de GTBank : facile à utiliser, mais peut-elle rivaliser avec OPay, PiggyVest, Cowrywise et autres fintechs en matière d'épargne ?
Points clés
- •L'application 737 de GTBank cible les jeunes Nigérians en regroupant transferts, épargne, prêts, cartes virtuelles et paiements du quotidien au sein d'une seule application.
- •L'application permet d'utiliser son numéro de téléphone comme numéro de compte et inclut une carte Naira Mastercard virtuelle gratuite, utilisable sur des plateformes comme Netflix, Spotify, Amazon et AliExpress.
- •L'inscription a été rapide pour le testeur, mais la montée d'un compte Tier 1 vers un compte Tier 3 exigeait un numéro d'identification national, des informations financières et un document justificatif, avec une validation attendue sous trois jours.
- •L'option Flex Savings de l'application rapporte 15 % par an, un taux inférieur à celui de concurrents comme le SafeLock de PiggyVest à 18,5 % au maximum et le plafond de 20 % de Ladda.
- •Le test juge l'application prometteuse pour les opérations bancaires quotidiennes, mais note que GTBank doit encore démontrer la fiabilité des transferts, la rapidité des retraits et la réactivité du service client pour attirer les épargnants de long terme des plateformes établies.
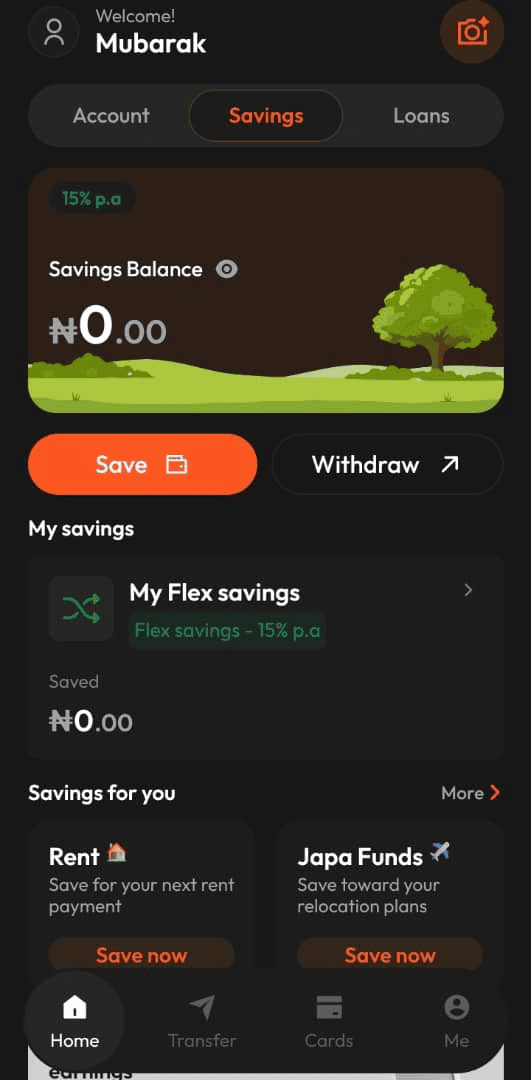
La nouvelle application 737 de GTBank a fait forte impression. L'ouverture d'un compte a été rapide et facile, sans aucun problème lors de la configuration. La vraie question, cependant, est de savoir si l'application peut convaincre les jeunes Nigérians de déplacer leur argent des plateformes d'épargne auxquelles ils font déjà confiance.
Ce lancement est important car il place une banque traditionnelle en concurrence directe avec les applications d'épargne qui ont passé des années à fidéliser les jeunes clients — et, comme le montrent les comparaisons ci-dessous, une inscription fluide n'est que la première étape de cette bataille.
Un ensemble de fonctionnalités rationalisé
L'application, disponible sur Google Play, cible les jeunes Nigérians et regroupe transferts, épargne, cartes virtuelles, prêts et paiements du quotidien en un seul endroit.
Une fonctionnalité s'est distinguée : la navigation. L'application organise ses principaux services en trois sections — Compte, Épargne et Prêts — ce qui simplifie la recherche de ce dont vous avez besoin sans parcourir plusieurs menus. Les utilisateurs peuvent également utiliser leur numéro de téléphone comme numéro de compte, inutile ainsi de mémoriser ou de partager un long numéro de compte bancaire lorsque quelqu'un souhaite vous envoyer de l'argent. Une fonction Scan to Pay permet de scanner les coordonnées du compte au lieu de les saisir manuellement.
De plus, l'application 737 fournit une carte Naira Mastercard virtuelle gratuite pour les paiements en ligne, utilisable pour les abonnements et achats sur des sites comme Netflix, Spotify, Amazon et AliExpress. Comme indiqué précédemment, GTBank a lancé l'application 737 pour défier OPay, Kuda, MoMo et d'autres avec des comptes à numéro de téléphone, des cartes virtuelles gratuites et des prêts instantanés. Ces fonctionnalités sont particulièrement pratiques pour les personnes qui effectuent fréquemment des paiements en ligne ou qui souhaitent gérer leurs opérations bancaires quotidiennes en un seul endroit.
Inscription et montées de niveau
L'expérience d'inscription a été positive : rapide et simple, sans les allers-retours habituels qui peuvent rendre l'ouverture d'un compte bancaire pénible. Cependant, il existe une différence entre simplement ouvrir un compte et débloquer des limites de compte plus élevées. J'ai commencé avec un compte Tier 1 et j'ai tenté de passer au Tier 3.
L'application a indiqué que je devais fournir mon numéro d'identification national (NIN), quelques informations financières et un document justificatif. Mon numéro de vérification bancaire (BVN) était déjà confirmé. L'un des avantages du Tier 3 est le dépôt illimité et un solde de compte une fois les conditions remplies. J'ai soumis les documents nécessaires et j'attends actuellement la validation dans le délai stipulé de trois jours.
C'est la partie de l'expérience qui reste à évaluer. Si l'ouverture du compte a été rapide, la manière dont la banque gère les vérifications et les mises à niveau comptera clairement pour les clients.
La question de l'épargne
La fonction d'épargne pose davantage de défis. Mon tableau de bord d'épargne affichait un taux d'intérêt de 15 % par an pour l'option Flex Savings, ce qui constitue un point de départ correct pour ceux qui souhaitent garder leurs opérations bancaires et leur épargne au sein de la même banque. À ce taux, 100 000 ₦ rapporteraient environ 1 250 ₦ en un mois, portant le total à 101 250 ₦, en supposant que le taux reste inchangé et avant tout frais. L'application permet également de définir des objectifs d'épargne tels que Rent et Japa Funds, aidant à gérer son argent pour des besoins précis.
Cependant, 15 % n'est pas particulièrement compétitif par rapport aux autres plateformes d'épargne. PiggyVest offre 16 % pour son Piggybank, 14 % pour Target Savings, 12 % pour Flex Naira, et jusqu'à 18,5 % pour SafeLock, conçu pour l'argent que les utilisateurs acceptent de bloquer. Flex Naira offre plus de flexibilité mais avec un intérêt plus faible, et PiggyVest précise que ses taux peuvent évoluer selon les conditions du marché.
Ladda met en avant des taux d'intérêt allant jusqu'à 20 % sur l'épargne en naira à travers une gamme d'options : Emergency Savings, qui permet de retirer à tout moment sans frais ; Regular Savings pour les fonds bloqués ; et Presto, qui verse les intérêts à l'avance pour l'argent bloqué. Le chiffre de 20 % est toutefois un taux maximum et n'est pas garanti pour chaque client ou plan.
Comparaison avec les concurrents
Cowrywise adopte une approche différente. Au lieu d'offrir un taux fixe pour tous les plans, il base les rendements sur des investissements tels que les bons du Trésor et les obligations d'État. Les clients voient le taux disponible lors de la configuration d'un plan, et Cowrywise garantit que ce taux reste fixe jusqu'à l'échéance du plan, avec des rendements calculés quotidiennement.
Il y a ensuite OPay, connu pour les paiements du quotidien et l'épargne. Son produit OWealth génère un intérêt quotidien tout en permettant l'accès aux fonds, et la plateforme propose également Fixed Savings, Target Savings et SafeBox. OPay n'affiche pas de taux d'intérêt actuel pour OWealth sur son site web ; les utilisateurs doivent donc vérifier ce qui est disponible dans l'application.
Au final, le constat est clair : GTBank entre sur un marché où de nombreux clients disposent déjà de plusieurs options, certaines offrant de meilleurs taux ou des plans d'épargne plus spécialisés. Pour les épargnants qui comparent ces options, les différences vont au-delà des taux affichés : l'accès aux fonds, les conditions de blocage et la manière dont chaque plateforme fixe ses taux déterminent tous l'adéquation d'un plan à un objectif précis.
Le verdict
L'application 737 a beaucoup d'atouts : elle est facile à utiliser, la création du compte a été rapide, et elle regroupe transferts, cartes virtuelles, épargne et prêts en une seule application.
Cela dit, je n'y transférerais pas encore mon épargne. Il y a une grande différence entre utiliser une application pour recevoir de l'argent et l'utiliser pour épargner sur le long terme. Je suis à l'aise pour utiliser 737 au quotidien et recevoir des transferts, mais je préfère conserver mon épargne sur des plateformes que je connais déjà.
Cela ne signifie pas que l'application 737 présente des défauts. Elle vient tout juste d'être lancée, et il faudra du temps pour voir comment elle performe à mesure que davantage de clients l'adoptent. Les principales questions en suspens concernent la fiabilité des transferts en période de forte activité, la rapidité de traitement des retraits, le crédit des intérêts d'épargne et la réactivité du service client en cas de problème.
Pour l'instant, l'application 737 montre un fort potentiel dans le paysage bancaire numérique du Nigéria, mais il faudra plus qu'un design soigné et un taux d'intérêt de 15 % pour concurrencer les plateformes qui ont bâti la confiance des épargnants au fil de nombreuses années. GTBank a fait un premier pas solide. Le véritable défi sera de gagner une confiance durable auprès des clients.

