Grey lance Paycheck, un compte salaire pour les travailleurs à distance, alors que la fintech transfrontalière approche des 5 milliards de dollars de volume cumulé
Points clés
- •Grey a lancé Paycheck, un compte salaire pour les professionnels rémunérés en dollars américains, en livres sterling et en euros, lors de la conférence Moonshot 2026 de TechCabal.
- •La société a traité près de 5 milliards de dollars de volume total de paiements cumulé, à travers plus de 40 millions de transactions pour plus de 3 millions d'utilisateurs dans 70 pays.
- •Les titulaires d'un compte salaire Paycheck bénéficient d'un taux d'intérêt d'épargne annuel d'introduction de 3 %, ainsi que d'avantages tels que 1 % de cashback sur les dépenses par carte, des forfaits eSIM et, à venir, des cartes USD physiques.
- •Grey accorde du crédit en se basant sur la régularité des revenus de ses clients et ne prend aucun risque sur son bilan, en s'associant à des prêteurs agréés pour des déploiements progressifs selon les juridictions.
- •Grey Business, lancé début 2026, a dépassé 100 millions de dollars de volume traité et contribué à une croissance globale du TPV de 170 % à 175 % en glissement annuel.
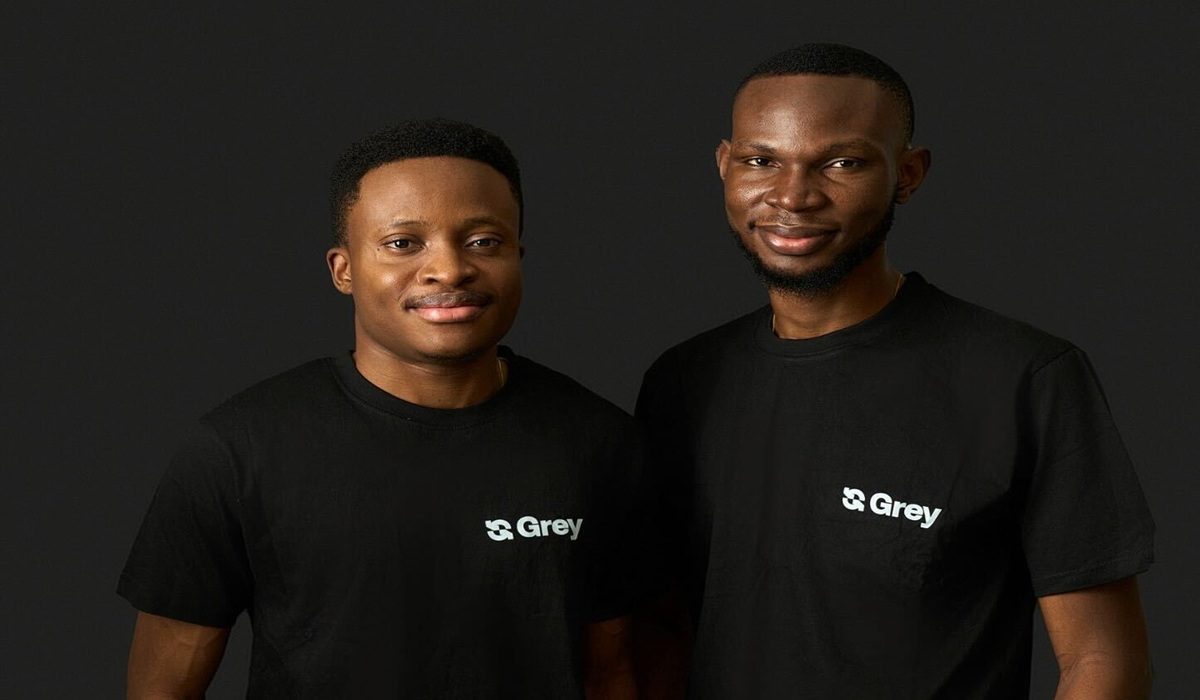
Grey, société africaine de paiements transfrontaliers, a lancé Paycheck, un compte salaire dédié aux professionnels rémunérés en dollars américains, en livres sterling et en euros, dans sa démarche de devenir le principal système d'exploitation financier où les travailleurs à distance épargnent, empruntent et dépensent.
Idorenyin « Idee » Obong, PDG et cofondateur de la start-up soutenue par Y Combinator, a dévoilé le produit sur scène lors de la conférence phare Moonshot 2026 de TechCabal, mercredi. À cette occasion, il a révélé que Grey avait discrètement traité près de 5 milliards de dollars de volume total de paiements cumulé (TPV) — une mesure cumulative de l'ensemble de la valeur des transactions traitées, et non du chiffre d'affaires — à travers plus de 40 millions de transactions pour plus de 3 millions d'utilisateurs dans 70 pays. Obong a cofondé l'entreprise avec le directeur des opérations Joseph Femi Aghedo.
Ce lancement marque une rupture délibérée avec le schéma qui a défini la fintech transfrontalière africaine ces cinq dernières années. Qu'il s'agisse d'un ingénieur logiciel à Lagos ou d'un designer produit à Nairobi rémunérés en dollars, en livres ou en euros, le comportement des utilisateurs est resté remarquablement uniforme : dès qu'une facture en devise étrangère était encaissée, l'utilisateur convertissait la devise forte et transférait les fonds vers un compte dans une banque commerciale locale. Les plateformes ont généré des volumes de transactions bruts impressionnants grâce à ces marges de change, sans toutefois capter presque aucun des dépôts à long terme. Le discours d'Obong visait précisément à éliminer ce réflexe de simple pipe de transit.
« Lorsque nous avons lancé Grey, c'était un produit pur de change de devises », a déclaré Obong à Technext dans une interview exclusive en tête-à-tête juste après son discours d'ouverture. « Nous l'avons ensuite fait évoluer vers ce qu'il est aujourd'hui, et nous avons été très délibérés sur le fait de ne pas être un simple relais. »
Alors que l'annonce officielle du lancement met en avant le tri automatique des salaires, la réception de paies sans frais, des tirages mensuels de récompenses et un support prioritaire, la conversation avec Obong a révélé une ambition architecturale bien plus profonde. Sous les avantages grand public se cache une poussée calculée vers le scoring de crédit algorithmique, des partenariats de prêt hors bilan, l'émission de cartes physiques et un rail de paie fermé allant des entreprises aux consommateurs.
Résoudre l'angle mort du crédit pour les travailleurs à distance
Sur les marchés émergents, les talents technologiques à distance et les créateurs numériques occupent un étrange paradoxe financier. Ils gagnent souvent plusieurs fois les salaires des entreprises locales en devise étrangère, mais les banques commerciales nationales et les bureaux de crédit traditionnels ne les voient souvent pas. Comme leurs entrées de fonds transitent par des rails fintech offshore plutôt que par des régimes de paie locaux, obtenir un prêt national ou même un simple découvert est presque impossible. C'est précisément cette lacune que Grey entend combler : la plateforme qui reçoit le salaire détient l'historique de revenus que le scoring conventionnel ne voit jamais.
« Le problème que nous avons constaté, c'est que les personnes qui utilisent notre produit pour recevoir leurs salaires n'ont souvent pas accès au crédit », a expliqué Obong. « Pourquoi ? Parce que les bureaux de crédit standards underwritent difficilement les devises étrangères via une autre banque. Ce sont donc des données et une intelligence que nous avons construites ces six dernières années pour évaluer nos clients mieux que quiconque. »
L'évaluation des travailleurs à distance comporte toutefois un risque structurel évident : le travail à la demande mondial et les contrats offshore peuvent s'arrêter brutalement, et les cycles de facturation fluctuent. Interrogé par Technext sur la manière dont « l'intelligence des revenus » propriétaire de Grey distingue un salaire stable à distance d'une mission freelance volatile, Obong a tracé une ligne nette entre Paycheck en tant que couche de tri des salaires et le moteur de scoring de crédit sous-jacent.
« D'abord, nous devons séparer Paycheck de notre produit de crédit », a-t-il précisé. « Paycheck est un service pour les employés salariés auquel nous offrons des avantages en plus de la réception de leur salaire. L'un de ces avantages est un taux d'intérêt plus élevé sur l'épargne ; un autre est le crédit. »
Pour évaluer le risque d'une perte soudaine de contrat ou de flux irréguliers, Grey traite son registre interne comme un analyseur de relevés bancaires à haute fréquence. C'est la régularité des revenus d'un client, plutôt que le montant d'un paiement isolé, qui détermine la décision de crédit.
« À partir de nos données, nous pouvons évaluer ces clients pour savoir quel risque et quelle exposition ils peuvent assumer en obtenant un prêt ou un découvert chez Grey », a expliqué Obong. « C'est comme pour n'importe quelle autre société de prêt : vous envoyez votre relevé bancaire, et la fréquence de vos revenus indique l'appétit pour le risque de cette société. Si vous avez un client qui perçoit des crédits chaque mois, c'est un client plus adapté. Vous pouvez lui accorder des prêts plus élevés qu'à quelqu'un de moins régulier. »
Le prêt sur les marchés émergents a humilié des dizaines de fintechs bien financées au cours de la dernière décennie, en raison de décalages de devises et de taux de défaut élevés. Plutôt que de transformer Grey du jour au lendemain en prêteur sur bilan, Obong a confirmé que l'entreprise protège entièrement son propre capital durant cette phase.
« Nous ne prenons aucun risque sur notre bilan en proposant ce produit, et c'est pourquoi nous travaillons avec des partenaires de prêt très fiables pour offrir ce service », a-t-il révélé. « C'est comme lorsque nous avons lancé Grey et voulions émettre des services bancaires. Nous ne sommes pas nous-mêmes une banque ; nous n'avons pas immédiatement commencé à émettre nos propres comptes en notre nom. Nous avons dû passer par un partenaire, commencer à construire le service, puis envisager de posséder l'infrastructure bien plus tard. C'est la même approche que nous adoptons ici. »
Laisser des partenaires de crédit établis porter le risque principal permet à Grey d'éviter d'immobiliser sa propre liquidité ou de s'enliser dans des licences bancaires pays par pays. Comme les produits de crédit et portant intérêt déclenchent des règles strictes en matière de valeurs mobilières et de prêt selon les territoires, Obong a indiqué que les fonctionnalités de crédit et de rendement seront déployées par vagues progressives, spécifiques à chaque juridiction, avec des partenaires locaux agréés.
Construire des raisons de rester
Garder l'argent dans l'application suppose d'offrir aux utilisateurs des raisons tangibles de ne pas retirer leurs fonds dès qu'un paiement arrive. Quelques semaines avant Moonshot, Grey a lancé Pouch, une fonctionnalité permettant de répartir les fonds en enveloppes d'épargne par objectif. Avec Paycheck, l'entreprise ajoute un taux d'intérêt annuel d'introduction de 3 % sur l'épargne pour les titulaires d'un compte salaire, tandis que les utilisateurs hors Paycheck perçoivent 2 %.
Ce rendement intervient dans un environnement macroéconomique où les rendements des obligations du Trésor américain — la référence habituelle pour l'épargne en dollars — restent supérieurs à 4 %, soulevant la question de savoir si un taux d'introduction suffira à lui seul à modifier des habitudes de retrait bien ancrées. La réponse de Grey repose sur l'étendue plutôt que sur un attrait unique : en plus du taux d'intérêt de 3 %, Paycheck regroupe 1 % de points de remise en cashback sur les dépenses par carte, des forfaits de données eSIM pour les voyageurs internationaux, des accès à des espaces de coworking, des options d'investissement en crypto dans certaines juridictions, et à venir des cartes USD physiques en plastique et en métal.
« Nous ne pensons pas qu'une seule chose suffise ; nous construisons un écosystème holistique », a déclaré Obong. « Prenez un client vivant à Lagos, au Nigeria, travaillant pour une entreprise aux États-Unis. Il reçoit son salaire et décide d'envoyer de l'argent à sa famille dans un autre pays ou d'épargner 20 % de sa paie et de percevoir des intérêts. S'il voyage, il peut utiliser sa carte Grey pour payer son billet d'avion et obtenir une eSIM Grey en arrivant dans le nouveau pays. Si sa paie arrive en retard et qu'il a besoin de crédit pour régler rapidement un problème, nous pouvons lui proposer ce crédit. L'objectif est d'accompagner nos clients à chaque point de contact important. »
Sur la logistique épineuse de l'expédition de cartes physiques en plastique et en métal à travers l'Afrique, l'Amérique latine et l'Asie du Sud-Est — un secteur tristement célèbre pour les arrêts soudains de banques partenaires et les coûts de livraison élevés —, Obong a souligné la redondance multi-partenaires.
« Nous avons plusieurs partenaires bancaires et plusieurs partenaires de cartes, car nous voulons éviter que nos clients restent bloqués », a-t-il déclaré. « En termes de coût, l'expédition d'une carte peut avoir un prix, mais nous veillerons à ce qu'il reste abordable pour nos clients, où qu'ils soient dans le monde. »
Grey Business dépasse les 100 millions de dollars
L'indicateur le plus révélateur partagé mercredi fut sans doute la vélocité de Grey Business, la branche entreprise de la société. Lancée début 2026, cette unité a traité 61,4 millions de dollars au cours de ses quatre premiers mois et a désormais dépassé 100 millions de dollars de volume total traité, contribuant à porter la croissance globale du TPV de l'entreprise à entre 170 % et 175 % en glissement annuel. Cette hausse est alimentée par des start-up soutenues par des investisseurs qui acheminent des capitaux offshore vers des charges d'exploitation locales, et par des PME commerciales qui utilisent les rails de paiement en yuan chinois (RMB) récemment lancés par Grey.
« Grey Business aurait dû arriver bien plus tôt pour nous en tant qu'entreprise », a confié Obong. « Un cas d'usage typique est celui d'une start-up technologique qui a levé des fonds, mais dont les dépenses quotidiennes doivent être en devise locale. Nous leur fournissons ce pont. Et un point très important concerne les paiements en RMB, que nous avons lancés en réponse à la demande des clients. Aujourd'hui, nous voyons nos clients utiliser nos paiements en RMB pour régler leurs fournisseurs. »
Une boucle de paie fermée
Mises côte à côte — les capacités de paiement de masse de Grey Business dans plus de 170 pays et les comptes salaires grand public de Paycheck —, une vision stratégique bien plus vaste se dessine : un réseau de paie autosuffisant qui élimine les intermédiaires tiers comme Deel ou Wise et contourne les frais bancaires de correspondance. Interrogé sur la question de savoir si la construction de cette boucle de paie fermée des entreprises vers les consommateurs constitue l'objectif ultime, Obong n'a pas hésité.
« C'est l'objectif », a-t-il déclaré. « Car aujourd'hui, nous avons déjà des entreprises qui paient leurs employés via Grey Personal. C'est donc un rail et un corridor que nous comptons développer activement dans les semaines et les mois à venir. »
Ces engagements offrent aux observateurs une liste de contrôle concrète pour les mois à venir : le rythme du corridor de paie Grey-vers-Grey, les juridictions qui bénéficieront des lancements progressifs de crédit et de rendement, et la vitesse à laquelle les cartes physiques atteindront les utilisateurs en Afrique, en Amérique latine et en Asie du Sud-Est.
Six ans après ses débuts sous le nom d'Aboki Africa, Grey ne se satisfait plus d'être le pont entre les employeurs étrangers et les comptes bancaires locaux. En associant des rails de trésorerie B2B à un crédit et un rendement pour les particuliers adossés aux salaires, Obong mise sur le fait que les 5 prochains milliards de dollars ne feront pas que transiter par Grey — ils y resteront.

