La digestion post-FOMC, les biens durables et les signaux de prix chinois tiendront-ils en semaine 39 ?
Points clés
- •La semaine 39 est structurée comme une semaine de confirmation durant laquelle les marchés doivent vérifier, par les données à venir plutôt que par les seules déclarations politiques, si les messages des réunions FOMC et Banque du Japon de la semaine 38 peuvent perdurer.
- •La demande finale du PPI d'août a augmenté de 0,4 % sur un mois et de ,4 % sur un an, portée par un bond de 4,2 % des coûts de l'énergie et une envolée de 24,1 % du carburant diesel, tandis que l'IPC s'est maintenu à 3,4 % sur un an avec une inflation sous-jacente à 2,4 %.
- •La Banque centrale européenne a relevé ses taux directeurs de 25 points de base le 10 septembre, portant l'installation de dépôt à 2,50 % et réduisant les chances d'un assouplissement politique mondial synchronisé.
- •Les données d'activité chinoises du 15 septembre ont montré une production industrielle accélérant à 5,2 % en glissement annuel tandis que les ventes au détail ralentissaient à 0,4 % et que l'investissement en actifs fixes reculait de 7,2 % depuis le début de l'année, laissant les marges des usines exposées à la pression des coûts des intrants.
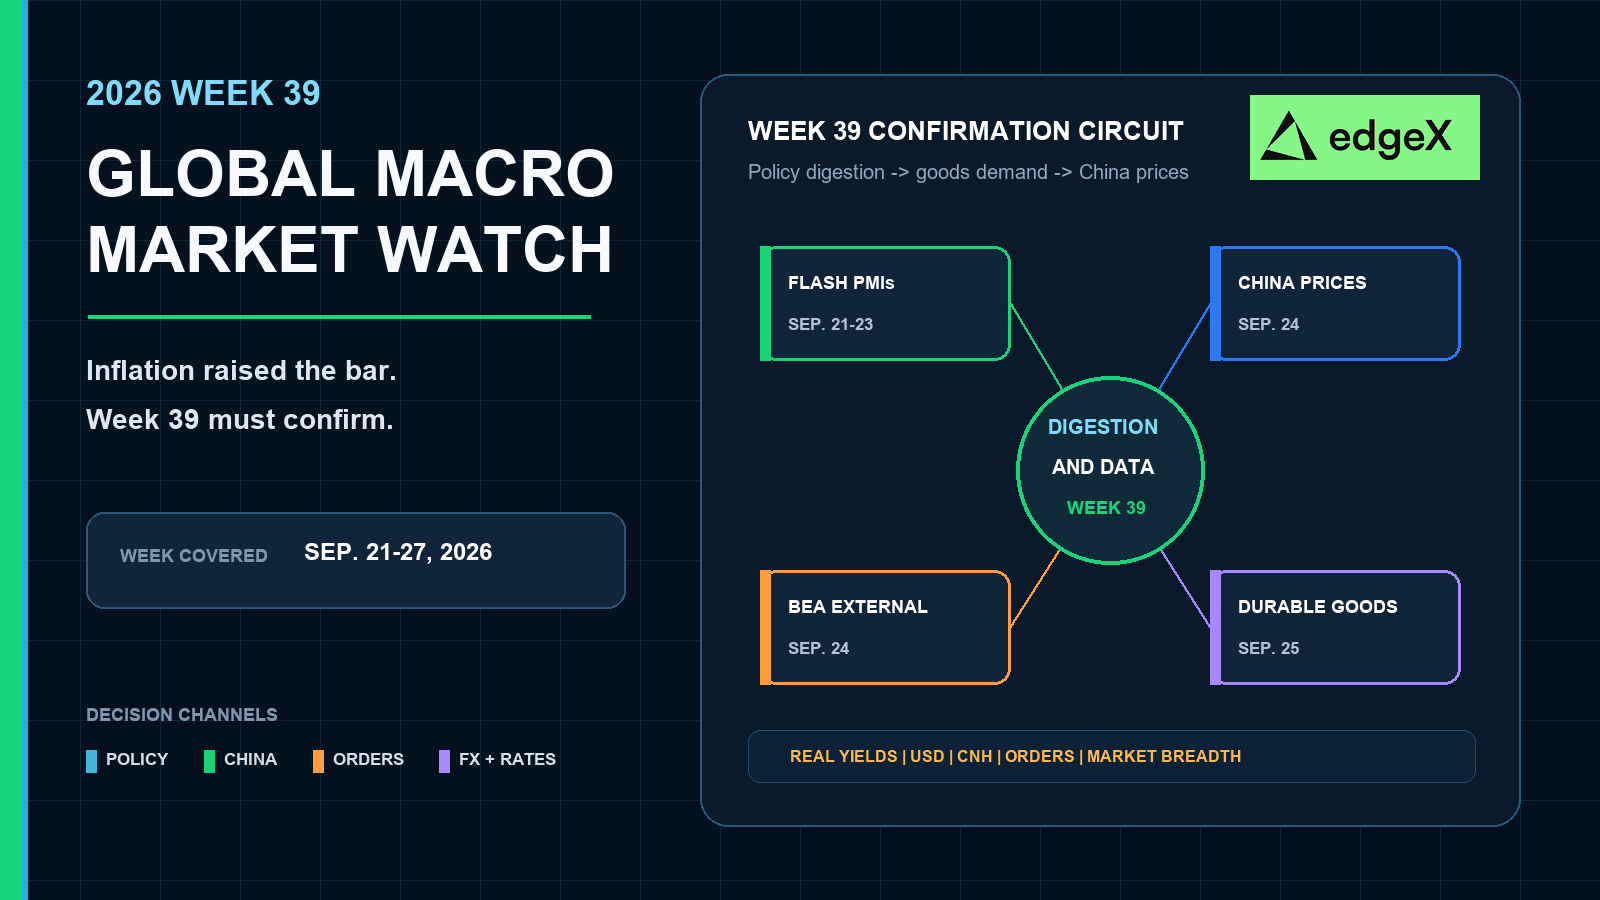
- •Le regroupement de données des 24-25 septembre — rapport sur les prix des moyens de production de la Chine, transactions internationales américaines du T2 et commandes de biens durables avance d'août — déterminera si des rendements post-FOMC stables, des PMI résilients et des commandes fermes de biens d'équipement hors défense confirment une phase de digestion ordonnée.
Réponse rapide
La semaine 39 est une semaine de confirmation après qu'une semaine 37 a rétabli la pression inflationniste et qu'une semaine 38 s'est concentrée sur le risque de politique monétaire mondiale. Des rendements stables après la FOMC, des PMI flash qui ne s'effondrent pas, des biens durables qui empêchent les commandes de biens d'équipement hors défense de se retourner, et des signaux de prix des intrants ou de marges industrielles chinois qui n'imposent pas un nouveau choc sur les matières premières soutiendraient une phase de digestion ordonnée. Une lendemain d'alerte hawkish sur les rendements réels, une demande américaine de biens molle, et une nouvelle publication chinoise associant des usines solides à une absorption domestique faible resserreraient les conditions financières via un dollar plus fort, un marché plus étroit et des matières premières industrielles plus faibles. Les données complétées de la semaine 37 ont déjà mis en garde contre l'intégration d'une désinflation nette dans la fenêtre de politique de septembre.
Pourquoi la semaine 39 est un test de digestion et de confirmation
La semaine 38 a regroupé la publication d'activité de la Chine, la réunion de la FOMC avec projections, les ventes au détail américaines et la décision de la BOJ en une courte séquence. La semaine 39 ne répète pas cette densité. Elle demande si le message de politique survit au contact de l'activité du secteur privé, du bilan des balances commerciales et des prochains jalons chinois de prix et de marges.
Le positionnement doit traiter ces étapes séparément. Une surprise de politique peut repricer les taux courts en un après-midi. Un régime macro durable exige une confirmation dans les commandes, l'élan des PMI, la transmission du change et l'absorption de la demande asiatique. La semaine 39 est conçue pour cette seconde étape.
La référence inflationniste n'est plus assez douce pour être ignorée
L'Indice des prix à la production du Bureau of Labor Statistics a montré une demande finale en hausse de 0,4 % en août après une hausse de 0,1 % en juillet, avec un gain sur 12 mois non corrigé de 5,4 %. Les prix des biens ont bondi de 1,1 %, l'énergie de la demande finale augmentant de 4,2 % et le carburant diesel s'envolant de 24,1 %. La demande finale hors aliments, énergie et services commerciaux a progressé de 0,3 % sur le mois et de 4,7 % sur un an.
L'Indice des prix à la consommation a ensuite confirmé la transmission côté consommateur. L'IPC-U d'août a augmenté de 0,4 % en données corrigées des variations saisonnières et de 3,4 % sur 12 mois. L'IPC sous-jacent a progressé de 0,3 % et de 2,4 % en glissement annuel. L'essence a augmenté de 3,9 % sur mois, l'énergie de 2,1 %, et le logement est repassé à un gain mensuel de 0,3 %. L'alimentation est restée relativement contenue à 0,1 % sur un mois et 2,7 % sur un an. Cette combinaison a rendu la semaine 39 dépendante de la question de savoir si les marchés post-réunion traiteront l'inflation tirée par l'énergie comme un choc temporaire de pipeline ou comme une raison de maintenir les rendements réels élevés.
Calendrier macro mondial de la semaine 39
| Date | Région | Événement prévu | Pourquoi les marchés y sont attentifs |
|---|---|---|---|
| Fenêtre du 21-23 septembre | Mondial | PMI flash manufacturier et services de S&P Global | Première lecture de savoir si la production du secteur privé et les nouvelles commandes se refroidissent après le choc inflationniste et politique. |
| 24 septembre | Chine | Prix de marché des importants moyens de production en circulation | Suit les coûts des intrants industriels, la transmission des matières premières vers les marges des usines, le CNH et les métaux. |
| 24 septembre | États-Unis | Transactions internationales et position d'investissement, T2 2026 | Actualise la balance extérieure, les flux de revenus et le contexte du compte financier après une année commerciale et énergétique volatile. |
| 25 septembre | États-Unis | Commandes de biens durables avance d'août | Teste la demande de biens d'équipement, le bruit du matériel de transport et les commandes hors défense après le rebond de l'emploi. |
| 25 septembre | États-Unis | Avantages sociaux aux États-Unis, mars 2026 | Ajoute un détail sur la structure des coûts du travail plutôt qu'un moteur de marché à haute fréquence. |
| 28 septembre | Chine | Avantages économiques industriels / ensemble des bénéfices industriels | Ouverture adjacente de la semaine 40 qui teste si l'accélération d'août des usines s'est traduite en marges. |
La digestion post-FOMC fixe le ton de la trajectoire des taux
Le calendrier de la FOMC de la Réserve fédérale place la réunion de septembre les 15 et 16 septembre, la décision et le Résumé des projections économiques étant attendus le 16 septembre. Le calendrier des réunions de politique monétaire de la Banque du Japon list encore, à la date de coupure, les 17 et 18 septembre dans le regroupement incomplet de la semaine 38. La semaine 39 démarre donc sur le processus, et non sur une conclusion politique verrouillée.
Ce que la semaine 39 peut trancher, c'est la suite. Si le message de la FOMC est mesuré, la confirmation se manifesterait par des pics de rendements réels contenus, un affaiblissement sélectif du dollar et une largeur des actions qui ne se resserre pas sur une poignée de valeurs défensives. Si le message est hawkish après les publications d'inflation de la semaine 37 et le rebond de l'emploi d'août, la confirmation apparaîtra dans une tarification collante des taux courts, un dollar plus ferme et une pression sur les actions longue durée et les cryptos à bêta élevé. Si la préoccupation de croissance domine la lecture du marché même sans déclaration accommodante, les courbes peuvent se tordre pendant que les cycliques traînent.
Les PMI flash arrivent avant le test des commandes de biens
Les publications PMI de S&P Global flash se regroupent généralement dans la fenêtre du 21-23 septembre pour la zone euro, les États-Unis et d'autres grandes économies. Ces enquêtes ne réécriront pas les points de la Fed, mais elles peuvent changer le récit de digestion. Un flash manufacturier mou après une forte inflation des biens du PPI soulèverait des inquiétudes de type stagflation : des prix encore chauds, des commandes en déclin. Un flash des services résilient avec des composantes de prix des intrants plus fraîches soutiendrait l'idée que le choc énergétique de la semaine 37 n'est pas encore une rupture large du secteur privé.
Les traders multi-actifs devraient associer les publications de PMI au dollar et aux métaux industriels plutôt qu'à une seule ouverture d'indice actions. La confirmation des PMI est la plus forte lorsque le change, les taux et les cycliques bougent ensemble.
Biens durables et comptes extérieurs testent la qualité de la demande américaine
Le calendrier M3 du Census Bureau américain fixe les commandes de biens durables avance d'août au 25 septembre à 8h30, heure de l'Est. Cette publication est le point de contrôle le plus net de la semaine 39 sur la demande américaine de biens après la séquence incomplète ventes au détail et production industrielle de la semaine 38.
Les biens durables en tête peuvent être faussés par l'aéronautique et la défense. Les marchés s'appuieront davantage sur les commandes et livraisons de biens d'équipement hors défense pour chercher la preuve que l'investissement des entreprises absorbe toujours des coûts de financement plus élevés. Un chiffre hors défense ferme soutiendrait le récit de résilience du marché du travail du début septembre. Une baisse concentrée dans les machines et les biens d'équipement non défensifs rouvrirait le canal de la crainte de croissance même si le message politique de la semaine 38 n'était pas overtivement accommodant.
Les transactions internationales du BEA réinitialisent le contexte extérieur
Le Bureau of Economic Analysis programme les Transactions internationales et position d'investissement des États-Unis pour le deuxième trimestre 2026 le 24 septembre. La publication arrive dans une année déjà marquée par des chocs des prix de'énergie, des fluctuations des balances commerciales et des flux de revenus changeants. Elle est moins un catalyseur minute par minute que les biens durables, mais elle peut recadrer la demande de USD et de Treasuries si le détail du compte courant ou du compte financier révèle un besoin de financement extérieur plus important ou une détérioration des revenus plus nette.
La semaine 39 divise donc les preuves américaines en deux couches. Les biens durables parlent de la dynamique à court terme des usines et des dépenses d'investissement. Les transactions internationales parlent du stock d'ajustement extérieur que les marchés doivent financer après les semaines d'inflation et de politique monétaire.
Signaux chinois de prix et de marges après une publication d'activité partagée
Le calendrier 2026 du Bureau national des statistiques de la Chine est l'ancre de l'événement chinois requis de la semaine. Les rapports décennaux sur les prix des moyens de production du calendrier sont programmés en principe les 4, 14 et 24, plaçant le prochain point de contrôle des prix des intrants industriels le 24 septembre. Le même calendrier place les avantages économiques industriels le 28 septembre, juste après la clôture de la semaine 39, et le PMI officiel le 30 septembre.
L'ensemble d'activité du 15 septembre a déjà fixé la référence sur la page des dernières publications du NBS. La production industrielle a accéléré à 5,2 % en glissement annuel, les ventes au détail ont ralenti à 0,4 %, et l'investissement en actifs fixes s'est creusé à −7,2 % depuis le début de l'année. Ce mélange a amélioré le débit des usines sans rétablir la demande des ménages ni l'investissement. La question chinoise de la semaine 39 est de savoir si les prix des intrants et les données de bénéfices proches maintiennent ce déséquilibre gérable ou le poussent vers une nouvelle compression des marges.
La transmission passe toujours par le CNH, les métaux et les bénéfices
Une publication stable des prix des moyens de production après le choc pétrolier et diesel d'août allégerait un canal de pression des coûts importés vers les usines chinoises et la tarification des métaux industriels. Une nouvelle hausse des coûts des intrants industriels, surtout si les ventes au détail et l'investissement restent faibles, aggraverait le déséquilibre offre-demande : les usines produisent, la demande domestique traîne, et les marges se compriment. La confirmation multi-actifs devrait apparaître dans le CNH, le cuivre et les matières premières industrielles associées, le Hang Seng et les cycliques onshore, ainsi que les attentes de bénéfices multinationaux liées aux revenus chinois.
L'ensemble des bénéfices industriels du 28 septembre adjacent devient alors le premier test concret de savoir si le gain de 5,2 % de la production industrielle d'août s'est converti en bénéfices ou seulement en pression sur les stocks et les prix. La semaine 39 n'a pas besoin d'attendre cette publication pour commencer à se positionner, mais elle doit traiter les bénéfices comme le prochain nœud de confirmation plutôt que comme une réflexion après coup.
Bilan de la semaine 37 : l'inflation s'est réaccélérée pendant que la BCE durcissait
La semaine , du 7 au 13 septembre, était la dernière fenêtre hebdomadaire complétée disponible à la date de production du 15 septembre. Son message central était que la trajectoire de désinflation n'était plus assez nette pour dominer le débat politique de septembre.
La semaine s'est ouverte après le Labor Day avec l'inflation de pipeline revenue au centre. Le 10 septembre, la publication du PPI du BLS a montré une demande finale en hausse de 0,4 %, les biens en hausse de 1,1 %, et l'énergie en hausse de 4,2 %, le carburant diesel étant le moteur le plus marquant à 24,1 %. Ce n'était pas une explosion générale des services, mais c'était une nette réaccélération des biens et de l'énergie après des lectures de mi-été plus douces. Le même jour, la BCE a relevé ses taux directeurs de 25 points de base et porté l'installation de dépôt à 2,50 %, confirmant que les décideurs européens répondaient toujours au risque inflationniste haussier lié à la guerre et à l'énergie plutôt qu'ils ne préparaient un pivot accommodant.
Le 11 septembre est ensuite venue la confirmation côté consommateur selon le calendrier de septembre du BLS. L'IPC a augmenté de 0,4 % sur le mois et s'est maintenu à 3,4 % en glissement annuel. L'inflation sous-jacente a progressé de 0,3 % et n'a ralenti que modestement à 2,4 % sur un an. L'essence, le logement, les tarifs aériens et l'hébergement ont tous contribué au profil mensuel plus ferme, tandis que les soins médicaux et l'assurance automobile se sont détendus. Les salaires réels ont été publiés aux côtés de l'IPC, maintenant le canal du revenu du travail en vue après le rapport sur l'emploi plus solide d'août de la semaine complétée précédente.
Les données de prix chinoises du début de la semaine 37 ont également légèrement augmenté sous l'effet des coûts des matières premières, renforçant le thème mondial de la transmission énergétique sans réparer la demande domestique. À la fin de la semaine, les marchés transportaient trois messages simultanés dans le regroupement politique incomplet de la semaine 38 : l'inflation du consommateur américain était assez collante pour compter, les coûts de l'énergie de gros s'étaient réaccélérés, et la BCE avait déjà choisi une nouvelle étape de resserrement.
L'implication de la semaine 37 pour la semaine 39 est conditionnelle. Les preuves d'inflation ont relevé la barre pour tout rallye de soulagement dépendant d'une lecture accommodante sans complication de la FOMC. Le geste de la BCE a réduit les chances d'un assouplissement mondial synchronisé de la politique. La semaine 39 ne peut améliorer la largeur du marché que si les rendements post-FOMC se stabilisent, que la demande américaine de biens ne se retourne pas, et que les signaux chinois de prix ou de bénéfices empêchent le déséquilibre offre-demande de s'élargir davantage.
Carte de décision multi-actifs
| Mix de la semaine 39 | Crypto | Actions | Matières premières | Change et taux |
|---|---|---|---|---|
| Les rendements post-FOMC se stabilisent, les PMI tiennent, le cœur des biens durables reste ferme | Une volatilité des taux plus faible et une meilleure liquidité peuvent soutenir BTC et ETH si la demande au comptant confirme. | La largeur peut s'améliorer si les cycliques et les valeurs liées à l'Asie participent. | Les métaux industriels profitent de la résilience des commandes ; l'or dépend des rendements réels. | Le USD s'affaiblit sélectivement ; la volatilité des taux courts s'estompe ; le CNH se stabilise si les prix chinois se refroidissent. |
| Lendemain d'alerte hawkish après l'inflation de la semaine 37, demande américaine de biens molle | Des rendements réels plus élevés et une liquidité plus serrée mettent en pression les positions crypto à effet de levier. | Les valeurs longue durée et à bêta élevé sous-performent ; les défensives de qualité mènent. | L'or fait face à un vent contraire de rendement ; les métaux industriels absorbent le risque de commandes. | Les rendements réels et le USD augmentent ; les courbes peuvent s'aplatir en configuration baissière ; le CNH reste vulnérable. |
| Les coûts des intrants chinois augmentent pendant que les ventes au détail et l'investissement restent faibles | Une prise de risque négative en Asie peut toucher les cryptos à bêta élevé même si les rendements américains sont mitigés. | Les multinationales sensibles à la Chine et les exportateurs industriels traînent. | Le cuivre et les métaux associés s'affaiblissent sur le risque d'absorption de la demande ; l'énergie reste bilatérale. | Le CNH s'affaiblit ; les devises des matières premières divergent ; la demande de USD valeur refuge peut persister. |
| La croissance ralentit pendant la digestion alors que l'inflation reste collante | Les espoirs de baisse de taux n'aident que si le désendettement ne domine pas. | Les révisions de bénéfices et le risque de marges deviennent centraux ; les défensives surperforment les cycliques. | L'or peut surperformer les matières premières industrielles. | Les courbes peuvent se tordre ; l'incertitude sur la trajectoire politique reste élevée pour le USD et l'EUR. |
Qu'est-ce qui confirmerait le signal de la semaine 39 ?
Le scénario de base est une volatilité de digestion plutôt qu'une tendance nette à sens unique. La confirmation de la semaine 39 devrait apparaître dans le comportement conjoint des rendements réels, du dollar, de la dynamique des PMI flash, des biens durables hors défense, du CNH et des métaux industriels. Un message politique de la semaine 38 qui ne touche qu'une seule classe d'actifs est moins durable qu'un ajustement synchronisé qui survit au regroupement données des 24-25 septembre.
La Chine exige sa propre liste de vérification. Le rapport sur les prix des moyens de production du 24 septembre doit être lu par rapport à la division d'activité du 15 septembre, et non isolément. Des prix des intrants industriels stables ou plus frais sans nouvel effondrement du commerce de détail soutiendraient un scénario de confinement. Une nouvelle impulsion de coûts vers une demande domestique faible maintiendrait l'Asie comme un risque sélectif. L'ensemble des bénéfices industriels du 28 septembre teste ensuite si l'accélération des usines est devenue des bénéfices. Un résultat durable de prise de risque exige des rendements post-FOMC contenus, des enquêtes du secteur privé qui ne s'effondrent pas, une demande américaine de biens hors défense plus ferme, et des signaux chinois qui empêchent le déséquilibre offre-demande de dominer les cycliques mondiaux.
Tradez avec un avantage
Dans des marchés en évolution rapide, l'exécution compte tout autant que la direction. C'est pourquoi de plus en plus de traders se tournent vers des plateformes décentralisées comme edgeX pour le trading de perpetuals et au comptant.
Contrairement aux plateformes centralisées traditionnelles, edgeX est construit autour de l'auto-conservation, ce qui signifie que vous gardez le contrôle de vos actifs et autorisez vous-même les mouvements de fonds. Pour les traders actifs, cela offre un avantage significatif : l'accès au marché sans confier la garde à un échange.
edgeX combine également les bénéfices fondamentaux de la DeFi avec une expérience de trading conçue pour une exécution sérieuse. La plateforme met l'accent sur une liquidité profonde, un appariement d'ordres à haute vitesse et une performance à faible glissement, aidant les traders à rester réactifs dans des conditions volatiles. Avec la prise en charge d'un effet de levier élevé, elle offre aux participants de marché expérimentés plus de flexibilité dans la façon d'exprimer leurs vues macro et de gérer le risque.
Au-delà de l'exécution, l'infrastructure de trading décentralisée peut offrir des avantages structurels : une plus grande transparence, une vérification on-chain, et une dépendance réduite aux intermédiaires centralisés. Pour les traders qui veulent de la performance sans renoncer au contrôle, ce modèle est de plus en plus convaincant.
edgeX est conçu pour cet équilibre : réunir une expérience de trading professionnelle avec les principes fondamentaux des marchés décentralisés.
Les traders souhaitant explorer une manière plus efficace en capital et auto-conservatrice de trader peuvent examiner de plus près edgeX.
Questions fréquentes
Quel est l'événement le plus important de la semaine 39 macro mondiale ?
La semaine 39 est une semaine de confirmation plutôt qu'une semaine à catalyseur unique. Le regroupement le plus impactant est la séquence des 24-25 septembre : prix des moyens de production de la Chine, transactions internationales du BEA, et commandes de biens durables américaines, lus à la lumière du message de la FOMC et de la BOJ laissé par la semaine 38.
Pourquoi passer en revue la semaine 37 plutôt que la semaine 38 ?
La production a été clôturée le 15 septembre, alors que la semaine 38 était encore en cours. La décision de la FOMC, réunion de la BOJ, les ventes au détail et la production industrielle n'étaient pas encore achevées en tant que résultats hebdomadaires finaux. La semaine 37, du 7 au 13 septembre, était la dernière fenêtre hebdomadaire complétée et est explicitement étiquetée comme telle.
Pourquoi le rapport de prix chinois du 24 septembre a-t-il une importance mondiale ?
Les prix des moyens de production relient les coûts des intrants industriels aux marges des usines, au CNH, aux matières premières industrielles et aux bénéfices multinationaux. Après que la production industrielle d'août a accéléré tandis que les ventes au détail et l'investissement se sont affaiblis, le prochain point de contrôle des prix teste si le déséquilibre offre-demande se stabilise ou s'aggrave.
Comment les biens durables peuvent-ils changer le récit post-FOMC ?
Les commandes de biens d'équipement hors défense montrent si la demande des entreprises absorbe des coûts de financement plus élevés après le rebond de l'emploi et la réaccélération de l'inflation. Un chiffre hors défense mou peut relancer la tarification de la crainte de croissance même si le communiqué de politique lui-même n'était pas accommodant.
Qu'est-ce que la semaine 37 a changé pour les perspectives de la semaine 39 ?
La semaine 37 a rétabli une impulsion inflationniste tirée par l'énergie, maintenu l'IPC à 3,4 % en glissement annuel, et livré une nouvelle hausse de la BCE portant le taux de dépôt à 2,50 %. Ce mélange a relevé la barre pour un soulagement politique sans complication et rendu la confirmation de la semaine 39 dépendante des rendements, de la demande de biens et de l'absorption chinoise plutôt que du seul espoir.
Quel est le scénario constructif de la semaine 39 ?
La combinaison constructive est une volatilité des rendements réels post-FOMC contenue, des PMI flash qui se maintiennent au-dessus d'un seuil clair de contraction, des biens durables hors défense fermes, des prix des intrants industriels chinois plus frais ou stables, et aucun nouvel effondrement de l'absorption de la demande asiatique. La confirmation devrait apparaître dans un affaiblissement sélectif du dollar, une largeur des actions plus étendue et des matières premières industrielles plus stables.

