Indicateurs du cycle économique : le PIB réel et la trajectoire du revenu personnel révisés à la hausse
Points clés
- •La croissance du PIB réel américain du deuxième trimestre a été révisée à la hausse de 0,7 point de pourcentage.
- •Le revenu personnel hors transferts a progressé grâce à un déflateur révisé et se situe désormais 1,6 % au-dessus de son niveau de janvier 2025, alors que la publication précédente indiquait que ce niveau n'avait pas été rattrapé.
- •Comme le Business Cycle Dating Committee du NBER pondère ces séries pour dater les pics et les creux, des révisions de cette ampleur peuvent modifier l'interprétation de la trajectoire récente de l'économie.
- •Les dernières statistiques accentuent l'écart entre les mesures de production et de revenu, d'une part, et les indicateurs d'emploi, d'autre part, faisant des prochaines données sur l'emploi la priorité immédiate pour les observateurs du cycle.
- •La consommation a progressé à un rythme annualisé préliminaire de 6,6 % en août, renforçant l'idée que le sentiment des consommateurs mesuré par les enquêtes, actuellement très bas, ne renseigne pas nécessairement sur les dépenses réelles.
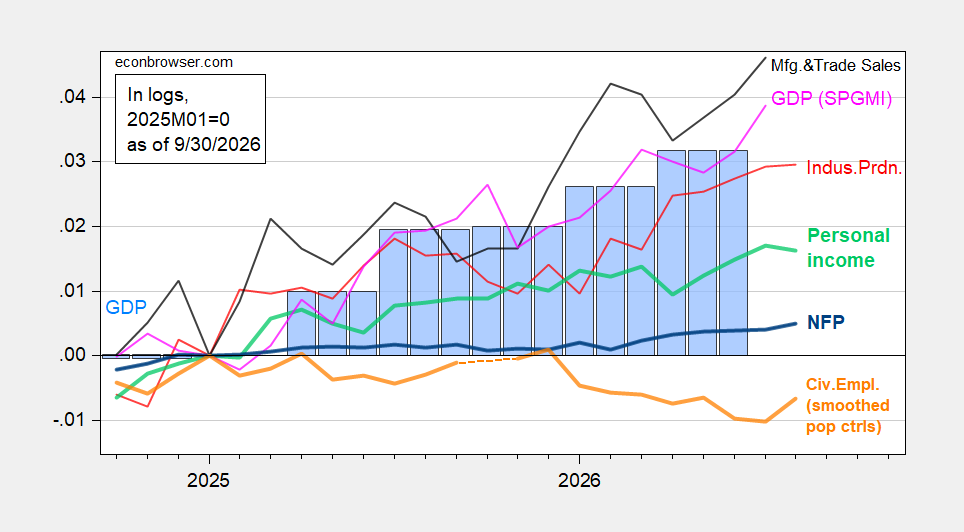
Les principaux indicateurs économiques suivis par le Business Cycle Dating Committee du National Bureau of Economic Research (NBER) — le comité qui fixe les dates officielles des pics et des creux du cycle économique américain — ont été revus à la hausse, la croissance du PIB réel du deuxième trimestre ayant été révisée en hausse de 0,7 point de pourcentage et la trajectoire du revenu personnel hors transferts ayant progressé en raison d'un déflateur révisé. Comme le comité pondère précisément ces séries pour identifier les points de retournement, des révisions de cette ampleur peuvent modifier la lecture de la trajectoire récente de l'économie.
Figure 1 : Emploi NFP (bleu gras), emploi civil avec contrôles de population lissés (orange gras), production industrielle (rouge), revenu personnel hors transferts courants en Ch.2017$ (vert clair gras), ventes du commerce de gros et de détail en Ch.2017$ (noir) et PIB mensuel en Ch.2017$ (rose), PIB (barres bleues), le tout en logarithme normalisé à 2025M01=0. Source : BLS via FRED, BLS, Réserve fédérale, BEA, 3e estimation du 2e trimestre 2026, S&P Global Market Insights (ex Macroeconomic Advisers, IHS Markit) (publication du 2/9/2026) et calculs de l'auteur.
Selon la publication précédente du revenu personnel réel, les niveaux de janvier 2025 n'avaient pas été rattrapés. Avec la dernière publication, cet indicateur se situe désormais 1,6 % au-dessus de son niveau de janvier 2025 — un revirement qui montre à quel point des estimations ultérieures peuvent recadrer sensiblement la situation économique des ménages.
Les dernières statistiques font donc ressortir plus nettement encore l'écart entre, d'une part, les mesures de production et de revenu et, d'autre part, les indicateurs d'emploi. Pour les observateurs du cycle, l'élément à surveiller en priorité est de savoir si les prochaines données sur l'emploi permettront de recomposer ces séries divergentes.
Des indicateurs alternatifs viennent également étayer l'argument d'une forte croissance de la production.
Figure 2 : Emploi civil ajusté au concept NFP avec contrôles de population lissés, utilisant des contrôles expérimentaux pour 2025 (orange gras), production manufacturière (rouge), emploi privé hors secteur agricole ADP (vert clair), ventes au détail réelles déflatées par l'IPC (noir), indices des services de fret (marron) et indice coïncident en Ch.2017$ (rose), GDO (barres bleues), le tout en logarithme normalisé à 2025M01=0. Source : BLS, ADP via FRED, Fed de Philadelphie, Bureau of Transportation Statistics, Réserve fédérale via FRED, BEA, 3e estimation du 2e trimestre 2026, et calculs de l'auteur.
Le boom de la consommation est notable. La consommation a progressé à un rythme annualisé de ,6 % en août. Bien qu'il s'agisse d'un chiffre préliminaire — et que la révision du PIB du deuxième trimestre montre à quel point les estimations ultérieures peuvent s'écarter des estimations initiales —, elle renforce l'idée selon laquelle les évaluations du moral des consommateurs fondées sur des enquêtes — actuellement à des niveaux très bas — ne sont pas nécessairement révélatrices de la consommation réelle.
Source : Econbrowser

