Veille marché matières premières – Semaine 38 : le pétrole maintenu au-dessus de 100 $, l'or a rebondi après la hausse de la Fed, et le cuivre s'est redressé grâce à la demande chinoise
Points clés
- •Le brut WTI a réglé vendredi à 100,30 $, se maintenant au-dessus de 100 $ pour la semaine, une perturbation du pipeline saoudien moins grave que craint et des expéditions via Ormuz au plus haut de six mois ayant apaisé les inquiétudes.
- •Les stocks commerciaux américains de brut ont reculé de 0,64 million de barcils au cours de la semaine close le 11 septembre tandis que les stocks d'essence et de distillats se reconstituaient, et un diesel record à 6,29 $ le gallon, en hausse de 68 % sur un an, a maintenu la pression inflationniste pour les consommateurs.
- •Les contrats or décembre ont terminé la semaine en hausse à 4 424,90 $ même après que la Réserve fédérale a relevé les taux de 25 points de base à 3,75 %–4,00 % le 16 septembre, sa première hausse en plus de trois ans, le rendement à 10 ans rebondissant vers 4,995 % vendredi.
- •Le cuivre a rebondi au-dessus de 6,60 $ la livre sur le renforcement de la demande chinoise, la prime Yangshan atteignant 121 $ la tonne, le plus haut depuis novembre 2022, après une baisse en début de semaine déclenchée par le report d'une décision sur les droits de douane du cuivre raffiné.
- •Le soja a clôturé la semaine en hausse à 13,03½ $ tandis que le maïs et le blé terminaient en repli, montrant que l'agriculture continue de négocier selon ses propres calendriers de récoltes, d'exportation et commerciaux plutôt que de suivre l'énergie ou les métaux.
Réponse rapide
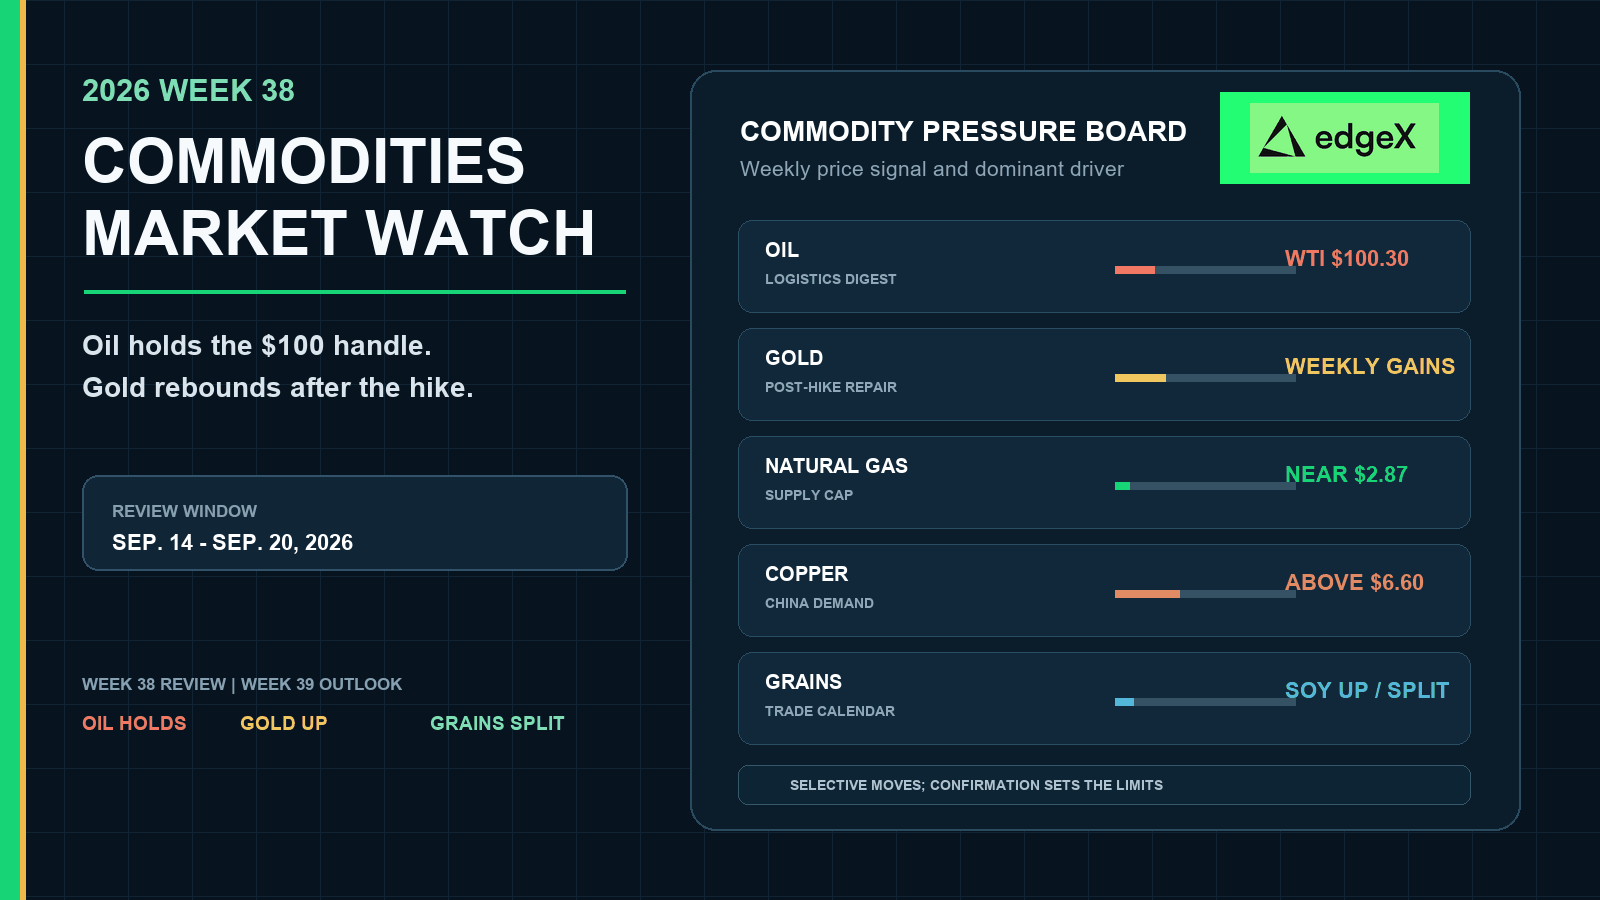
La semaine 38 n'a pas suivi un scénario unique pour les matières premières. Le pétrole a maintenu le WTI au-dessus de 100 $ jusqu'à vendredi tandis que les produits raffinés se reconstituaient et que le diesel restait à un niveau record, signe que le complexe énergétique digérait un risque logistique plutôt que de lancer une nouvelle vague de demande. L'or a évolué dans l'autre sens par rapport à la semaine 37 : les contrats décembre ont clôturé la semaine en hausse même après la première hausse de taux de la Fed, le pétrole s'apaisant et le métal précieux réparant les dégâts liés aux taux. Le gaz naturel est resté plafonné par l'offre près de 2,87 $. Le cuivre s'est redressé au-dessus de 6,60 $ grâce à des signaux de demande chinoise plus forts après une liquidation début de semaine liée au report des tarifs. Les céréales ont refusé à la fois le scénario du pétrole et celui du cuivre, avec le soja en hausse sur la semaine et le maïs et le blé en repli vendredi. La semaine 39 s'ouvre donc avec l'énergie toujours comme le canal d'inflation le plus bruyant, les métaux plus sensibles aux rendements et à la demande physique chinoise, et l'agriculture continuant de négocier selon ses propres calendriers d'exportation et de récoltes.
La semaine 38 a scindé le complexe après la première hausse de taux de la Fed
Après que la semaine 37 a franchi les 100 $ sur un risque logistique et laissé l'or fragilisé par les probabilités de hausse de taux, la semaine 38 a testé si l'énergie continuerait de grimper jusqu'à la décision du FOMC ou reviendrait à la moyenne sous la pression des stocks et de la diplomatie. Le pétrole est resté à trois chiffres en WTI, puis s'est assagi vendredi sans abandonner ce palier. Le rebond hebdomadaire de l'or a montré la contrainte inverse : le métal précieux peut se réparer même lors d'une semaine de hausse de taux lorsque le pétrole s'adoucit et que le choc de taux précédent est déjà intégré. Le cuivre et les céréales ont de nouveau refusé un scénario unique.
Le pétrole a maintenu un WTI à trois chiffres tandis que les produits se reconstituaient
Les clôtures de contrats vendredi plaçaient le brut d'octobre à 100,30 $ et le Brent à 103,87 $ après une journée de baisse qui laissait néanmoins le WTI au-dessus de la clôture de 100,05 $ de la semaine 37 et le Brent légèrement sous la zone de 104,61 $ de la semaine précédente. Cette divergence comptait plus qu'un pourcentage hebdomadaire forcé. Les marchés ont digéré un impact saoudien sur le pipeline moins sévère que craint, des commentaires faisant état d'expéditions accrues via Ormuz, et une reconstitution des produits. Le prix de dé record du diesel a maintenu la pression inflationniste ouverte.
Métaux et céréales ont refusé un scénario énergétique unique
L'or a terminé en hausse malgré la hausse de 25 points de base de la Fed à 3,75 %–4,00 % et un rebond vendredi du rendement à 10 ans vers 4,995 %. Le gaz naturel est resté près de 2,87 $ sous l'effet d'une météo plus fraîche, d'une forte production dans le Lower-48 et de la maintenance LNG. Le cuivre s'est redressé au-dessus de 6,60 $ après des plus bas en début de semaine suite au report d'une décision sur les droits de douane du cuivre raffiné. Les céréales se sont scindées selon leurs propres calendriers : le soja en hausse hebdomadaire, le maïs et le blé en repli. L'énergie est restée l'input le plus bruyant.
Tableau de bord matières premières de la semaine 38
| Marché | Éléments constatés semaine 38 | Ce que signifie le résultat |
|---|---|---|
| Brut WTI | Règlement vendredi à 100,30 $ (−1,61 $ sur la journée) ; au-dessus des 100,05 $ de la semaine 37 | Le brut américain à trois chiffres a survécu à la digestion de vendredi |
| Brut Brent | Règlement vendredi à 103,87 $ (−0,95 $ sur la journée) ; plus mou qu'environ 104,61 $ | La référence mondiale s'est assagie pendant que le WTI maintenait son palier |
| Stocks de pétrole américains | Brut −0,64 M ; essence +0,794 M ; distillats +1,585 M | Le brut a toujours affiché des prélèvements, mais les produits se reconstituaient |
| Diesel | Record à 6,29 $/gallon, +68 % sur un an | Le canal inflationniste pour les consommateurs est resté bruyant |
| Or | Contrats décembre à 4 424,90 $ vendredi ; semaine en gains | Le métal précieux a réparé les dégâts liés aux taux de la semaine 37 |
| Gaz naturel américain | Voisinage du haut des 2 $/mmBtu près de 2,87 $ | Le soutien météo et LNG est resté plafonné par l'offre |
| Cuivre | Rebond au-dessus de 6,60 $ ; prime Yangshan à 121 $/t | La demande chinoise s'est rétablie après une liquidation liée au report des tarifs |
| Maïs, soja, blé | Maïs 5,27½ $ ; soja 13,03½ $ en hausse hebdomadaire ; blé 7,14¼ $ | L'agriculture s'est scindée plutôt que de copier le pétrole ou le cuivre |
Le pétrole a digéré le risque logistique dans une reconstitution des produits
L'histoire du pétrole en semaine 38 fut celle de la digestion, pas une prolongation de cassure franche. La revue de marché du 18 septembre d'Investrade et les clôtures de contrats de Brownfield plaçaient toutes deux le WTI d'octobre à 100,30 $, en baisse de 1,61 $, et Investrade établissait le Brent à 103,87 $, en baisse de 0,95 $. Le complexe est resté à trois chiffres jusqu'à la décision de la Fed, puis s'est assagi vendredi alors que les marchés jugeaient la perturbation du pipeline Est-Ouest saoudien moins grave qu'initialement craint et suivaient des volumes accrus via Ormuz. Trading Economics a ensuite noté que les expéditions de pétrole et de GNL via Ormuz au cours des deux semaines précédentes avaient atteint un plus haut de six mois, selon les commentaires du Commandement central américain à l'approche du tournant de la semaine 39.
Le WTI à trois chiffres a survécu à vendredi sans prouver un boom de la demande
Se maintenir au-dessus de 100 $ comptait toujours pour les calculs d'inflation et de fret. Cela ne prouvait pas un boom mondial synchronisé de la demande. La couverture a insisté sur une réévaluation logistique et une reconstitution des produits plutôt que sur une ruée vers l'or face à une pénurie. Une note de Trading Economics vendredi indiquait que le pétrole avait chuté d'environ 0,5 % sur la semaine après une séance volatile qui a effacé les gains antérieurs, tandis que les clôtures datées montraient le WTI légèrement au-dessus et le Brent légèrement en dessous de leurs clôtures de la semaine 37. Cette divergence est le signal hebdomadaire utile. Si les flux via Ormuz s'améliorent et que les produits continuent de se reconstituer, le pétrole peut rapidement perdre son palier à trois chiffres ; si la diplomatie s'enlise ou si le diesel reste à un niveau record de tension, la pression inflationniste peut rester ouverte.
Les stocks et le diesel ont maintenu le canal inflationniste ouvert
Le rapport hebdomadaire sur l'état du pétrole de l'EIA pour la semaine close le 11 septembre, tel que résumé par Trading Economics et la couverture des stocks du WSJ, montrait des stocks de brut en baisse de 0,64 million de barcils contre un prélèvement attendu plus prononcé de 1,6 million de barcils. Les stocks de Cushing ont reculé de 0,342 million de barcils. Les stocks d'essence ont augmenté de 0,794 million de barcils contre des prévisions de prélèvement, et les distillats ont progressé de 1,585 million de barcils contre un replenissement attendu bien moindre. Les runs de raffinage ont reculé de 256 000 barcils par jour. Ce mélange a laissé le brut suffisamment ferme pour soutenir un palier WTI à trois chiffres pendant que les produits se reconstituaient. Le diesel est resté le lien le plus direct avec l'inflation des consommateurs : la note d'Investrade liée à l'EIA établissait le prix moyen du diesel américain à un record de 6,29 $ le gallon, en hausse de 68 % par rapport à 3,74 $ un an plus tôt. La semaine 38 a laissé le pétrole comme un marché logistique et de produits qui a tenu le palier sans restaurer l'urgence de la semaine 37.
L'or a rebondi alors même que la Fed procédait à sa première hausse de taux
<>L'or a quitté la semaine 38 en réparant plutôt qu'en répétant les dégâts liés aux taux de la semaine 37. Investrade établissait l'or décembre à 4 424,90 $, en hausse de 25,20 $ soit 0,57 % vendredi, et l'argent décembre à 67,15 $, en hausse de 1,05 $ soit 1,59 %, clôturant la semaine en gains. Les notes or de Trading Economics suivaient la même trajectoire post-hausse pour le métal précieux. Brownfield listait une clôture du jour même de l'or décembre à 4 415,60 $, en hausse de 15,90 $ ; cette revue privilégie le récapitulatif de règlement d'Investrade et signale le cours alternatif listé par Brownfield. Par rapport à la clôture décembre de la semaine 37 à 4 391,30 $, le règlement d'Investrade implique un net rebond par rapport à la clôture de la semaine précédente fragilisée par les taux.Les rendements ont tout de même monté vendredi ; le métal précieux a néanmoins terminé la semaine en hausse
La Fed a relevé la fourchette des fonds fédéraux de 25 points de base à 3,75 %–4,00 % le 16 septembre, première hausse en plus de trois ans, et a laissé les marchés anticiper un resserrement supplémentaire en 2026. Le rendement à 10 ans a tout de même rebondi vers 4,995 % vendredi. Cette combinaison resterait normalement hostile au métal non porteur de rendement. La semaine 38 a montré que la contrainte n'est pas absolue une fois la hausse prononcée et le pétrole assagi : le métal précieux peut terminer plus haut lors d'une semaine de hausse de taux si le choc de taux précédent a déjà été payé. La réparation de l'or fut une digestion sélective, pas la preuve que la Fed ne compte plus pour le métal jaune.
Le gaz naturel est resté plafonné par l'offre dans le haut des 2 $
Le gaz naturel américain a de nouveau refusé de se comporter comme un pur satellite du brut. Trading Economics maintenait Henry Hub près de 2,87 $/mmBtu au tournant des semaines 38/39 après que des prévisions météo plus fraîches ont rogné la demande de production électrique. En l'absence de pourcentage hebdomadaire complet régulièrement vérifié, la lecture la plus propre est directionnelle autour de ce voisinage du haut des 2 $.
La météo et le GNL ont moins aidé ; la production a toujours protégé la fourchette
La production du Lower-48 en septembre a été en moyenne d'environ 113,1 milliards de pieds cubes par jour, au-dessus du record mensuel d'août de 112,2 milliards de pieds cubes par jour. Les flux moyens vers les neuf grands terminaux d'exportation de GNL américains étaient attendus près d'un plus bas de trois semaines à 17,5 milliards de pieds cubes par jour en raison de la maintenance du Cameron LNG. Le point de stockage de l'EIA pour la semaine close le 11 septembre a montré un replenissement inférieur à la moyenne qui a réduit le surplus de stocks par rapport à la moyenne de cinq ans à 118 milliards de pieds cubes contre 148 milliards la semaine précédente. Ce mélange a laissé le gaz plus ferme qu'un simple scénario de surplus et plus mou qu'une cassure menée par le pétrole, avec un soutien dans le haut des 2 $ et sans ruée vers la pénurie.
Le cuivre s'est redressé au-dessus de 6,60 $ après une liquidation tarifaire précoce
Le cuivre a quitté la semaine 38 plus fort que le passage mou de la semaine 37 après semaine en deux temps. Les notes cuivre de Trading Economics indiquaient que les contrats avaient monté au-dessus de 6,60 $ la livre vendredi, prolongeant les gains pour une quatrième séance consécutive sur des signaux de demande chinoise plus forts. La prime Yangshan a grimpé à 121 $ la tonne jeudi, le plus haut depuis novembre 2022. Plus tôt dans la semaine, le cuivre avait chuté à des plus bas de plusieurs semaines après des rapports selon lesquels l'administration Trump avait reporté une décision sur d'éventuels droits de douane sur le cuivre raffiné. Les entrepôts du LME ont enregistré de nouvelles livraisons au plus haut depuis près de quatre semaines, et le cuivre londonien est entré en contango, signalant une abondante disponibilité à court terme même si la prime de demande chinoise se raffermissait.
La demande chinoise s'est rétablie en premier ; les stocks à court terme plaidaient toujours pour la prudence
Par rapport au voisinage plus mou du haut des 6,20 $ / environ 6,28 $ de la semaine 37, le rebond de vendredi au-dessus de 6,60 $ a marqué une nette reprise sans effacer la liquidation tarifaire précoce ni le replenissement des stocks du LME. La confirmation à court terme dépendait toujours des primes physiques chinoises et de savoir si les signaux de contango s'estomperaient. La semaine 38 a laissé le cuivre comme un rebond porté par la demande chinoise après une frayeur politique, pas comme un squeeze.
Les céréales se scindent : soja en hausse hebdomadaire, maïs et blé en repli
L'agriculture a de nouveau refusé de copier les scénarios de l'énergie ou du cuivre. Les clôtures de contrats du 18 septembre de Brownfield Ag News établissaient le maïs décembre à 5,27 1/2 $, en baisse de 3 cents ; le soja novembre à 13,03 1/2 $, en baisse de 16 1/4 cents ; et le blé Chicago décembre à 7,14 1/4 $, en baisse de 12 3/4 cents. Par rapport aux clôtures de vendredi de la semaine 37, autour de 5,30 1/4 $ pour le maïs, 12,96 1/2 $ pour le soja et 7,25 1/4 $ pour le blé, le maïs et le blé ont terminé en baisse tandis que le soja terminait en hausse. Le cadrage de Farm Progress indiquait que le soja réussissait malgré tout une progression hebdomadaire malgré la vente de vendredi, la prudence commerciale Trump–Xi étant citée dans les commentaires sur les oléagineux.
Les calendriers de récoltes, d'exportation et d'échanges dominent toujours
La météo de fin d'été peut encore modifier les hypothèses de rendement du maïs et du soja, tandis que le blé reste sensible aux actualités d'offre mondiale et à la concurrence à l'exportation. Des coûts de diesel et de fret plus élevés peuvent soutenir le plancher de plus long terme, mais la direction proche dépend toujours de la production, des ventes à l'exportation et des actualités commerciales. Le glissement du soja vendredi vers une clôture hebdomadaire malgré tout plus haute a montré des traders prenant des bénéfices avant le risque diplomatique du week-end sans effacer l'enchère oléagineuse de la semaine. C'est une digestion agricole sélective, pas un effet pétrole.
Carte d'impact inter-marchés
| Signal matière première | Transmission économique | Ce qui le confirmerait |
|---|---|---|
| Le WTI a maintenu 100,30 $ tandis que le Brent s'assagissait à 103,87 $ | L'inflation énergétique est restée ouverte sans nouvelle flambée de panique | La trajectoire des flux via Ormuz et le prochain point sur les stocks de produits |
| Prélèvement de brut avec replenissements d'essence et de distillats | Équilibre du brut porteur, moins de pénurie de produits | Si le prochain rapport de l'EIA continue de reconstituer les produits |
| Rebond hebdomadaire de l'or après la première hausse de taux de la Fed | Digestion du choc de taux et dégâts plus automatiques au métal | Rendements réels plus mous, dollar plus faible, ou demande de couverture renouvelée |
| Gaz près de 2,87 $ avec une forte production | Soutien de la demande plafonné par la production et la maintenance LNG | Stockage haussier ou production Lower-48 plus faible |
| Rebond du cuivre au-dessus de 6,60 $ avec Yangshan à 121 $ | Reprise de la demande chinoise après une liquidation liée au report des tarifs | Primes soutenues sans replenissement rapide des stocks |
| Soja en hausse hebdomadaire ; maïs/blé en repli | Calendriers commerciaux et de récoltes toujours séparés du pétrole | Ventes à l'exportation, actualités Trump–Xi et mises à jour des récoltes |
Ce que la semaine 38 a changé
La semaine 38 a remplacé la cassure pétrolière et la perte de l'or de la semaine 37 par une semaine de digestion sous la première hausse de taux de la Fed. L'énergie a maintenu le palier WTI à 100 $ pendant que les produits se reconstituaient et que le diesel restait à un niveau record. L'or a réparé les dégâts liés aux taux même à mesure que la politique se resserrait. Le gaz naturel est resté plafonné par l'offre. Le cuivre s'est redressé au-dessus de 6,60 $ sur la demande chinoise après une liquidation tarifaire précoce. Les céréales se sont scindées, le soja en hausse hebdomadaire et le maïs et le blé en repli.
Perspectives de la semaine 39 : diplomatie, stocks et confirmation sélective
La semaine 39 couvre les 21–27 septembre. Le scénario de base est une confirmation sélective à travers le prisme de la diplomatie et des stocks plutôt qu'un rallye uniforme des matières premières. Le pétrole part d'un palier WTI à trois chiffres avec des replenissements de produits déjà sur la table, de sorte que les flux via Ormuz et les prochains rapports de l'EIA comptent plus que la frayeur logistique de la semaine dernière. L'or part d'une clôture réparée et a besoin que les rendements post-hausse et le dollar restent coopératifs. Le cuivre doit prouver une demande chinoise au-delà d'une seule flambée Yangshan. Les céréales ont besoin d'un suivi commercial ou agricole après la scission menée par le soja.
Le pétrole et le gaz seront tranchés par les flux Ormuz, les produits et le stockage
Les premiers tests de l'énergie restent physiques. Surveillez les volumes d'expédition via Ormuz, les échanges de messages américano-iraniens autour de la fenêtre de l'Asée générale des Nations unies, et les actualités de réparation du pipeline saoudien pour savoir si la prime logistique peut se maintenir au-dessus de 100 $ sans panique en milieu de semaine. Utilisez le prochain rapport hebdomadaire sur l'état du pétrole de l'EIA pour tester si les replenissements d'essence et de distillats se poursuivent après les replenissements de produits du 11 septembre. Si les produits continuent de se reconstituer pendant que les flux via Ormuz restent élevés, le pétrole peut perdre le palier WTI à trois chiffres ; si les produits se resserrent de nouveau ou si la diplomatie s'enlise, la trajectoire de détail record du diesel peut maintenir le canal inflationniste ouvert. Pour le gaz américain, le prochain point de stockage, la tendance de production et la trajectoire du gaz d'alimentation LNG restent décisives après que des prévisions plus fraîches et la maintenance de Cameron ont plafonné la semaine 38.
L'or a besoin que le canal de taux post-hausse reste favorable
La trajectoire de l'or en semaine 39 dépend moins du palier exact du pétrole que du suivi des discours de la Fed, des rendements réels et du dollar après la première hausse. Une hausse prononcée peut toujours nuire au métal précieux si les responsables poussent de nouveau les rendements réels à la hausse ; une communication plus souple, un dollar plus faible ou une demande de valeur refuge renouvelée aideraient à prolonger la réparation de la semaine 38. Le risque géopolitique résiduel n'est pas un soutien automatique à l'or tandis que les taux deviennent hostiles.
Le cuivre et les céréales doivent convertir les indices de vendredi en suivi
Le cuivre porte déjà un rebond de demande chinoise et un récit d'offre de plus long terme encore ouvert. La confirmation en semaine 39 exige que la prime Yangshan reste ferme, que des données industrielles plus larges coopèrent, et que les signaux de stocks cessent de plaider pour une offre abondante à court terme. Sans cela, les actualités tarifaires ou la pression des taux peuvent dominer. Les céréales ont besoin d'un suivi commercial et exportation après la clôture hebdomadaire plus haute du soja et la vente d'oléagineux de vendredi. Des actualités Trump–Xi, des ventes à l'exportation plus fortes ou une nouvelle détérioration de l'état des récoltes reconstruiraient la prime ; des hypothèses de production confortables et une demande extérieure plus faible ne le feraient pas.
Une seule actualité sur Ormuz peut repricer le pétrole plus vite que les stocks hebdomadaires, tandis qu'un seul paragraphe d'un dirigeant de la Fed peut repricer l'or plus vite que les flux propres aux matières premières. Pour la semaine 39, les critères de décision sont clairs : le pétrole a besoin d'une logistique altérée et d'équilibres de produits plus fermes, l'or a besoin de rendements coopératifs après la hausse, le cuivre a besoin d'une demande physique chinoise soutenue, et les céréales ont besoin d'un resserrement commercial ou météo.
Négociez des perpétuelles sur matières premières on-chain avec edgeX
Les marchés de matières premières bougent vite. Votre infrastructure de trading devrait en faire autant.
edgeX est une bourse décentralisée construite sur la chaîne EDGE, réglant sur Ethereum via Arbitrum, qui permet aux traders d'accéder à des perpétuelles sur matières premières RWA tokenisées avec une exécution de qualité institutionnelle et une véritable auto-conservation. Pas de KYC. Pas de dépositaire centralisé. Juste le contrôle total de vos actifs, de vos clés privées et de vos positions.
Pourquoi les traders choisissentX pour les matières premières :
- Liquidité ultra-profonde : 10 millions de dollars de profondeur dans un spread d'un point de base, avec un glissement inférieur à 0,1 point de base sur les transactions de plus de 100 000 $, même en période de volatilité maximale.
- Moteur haute performance : Jusqu'à 200 000 ordres par seconde avec une latence d'appariement inférieure à 10 millisecondes.
- Vraie auto-conservation : Les retraits ne nécessitent que l'autorisation de votre portefeuille ; aucune approbation de plateforme requise.
- Aucun KYC requis : Commencez à négocier des matières premières, des actions tokenisées et des perpétuelles crypto sans vérification d'identité.
- 100 % de frais de trading récompensés : Le programme Trade to Own d'edgeX restitue 100 % des frais de trading aux utilisateurs en jetons $EDGE.
- Règlement adossé à l'USDC : L'USDC est conçu par Circle pour être échangeable 1:1 contre des dollars américains, offrant aux traders une base de règlement familière.
Que vous négociiez de l'or, du pétrole ou d'autres matières premières RWA, edgeX vous offre la profondeur de liquidité d'une bourse centralisée avec la sécurité d'un règlement on-chain.
La plateforme est disponible sur ordinateur et en application mobile native sur iOS et Android, vous permettant de gérer vos positions et de réagir aux mouvements du marché des matières premières depuis n'importe où.
Prêt à négocier des perpétuelles sur matières premières sans les contraintes d'une bourse centralisée ? Commencez à trader sur edgeX sans KYC et sans compromis.
Foire aux questions
Quelles dates couvrait la semaine 38 de 2026 ?
Cette revue couvre la période du 14 au 20 septembre 2026. La principale clôture du marché des contrats à terme fut vendredi 18 septembre, après la décision de taux du 16 septembre de la Réserve fédérale.
Pourquoi le pétrole s'est-il maintenu au-dessus de 100 $ en semaine 38 ?
Le WTI octobre a réglé vendredi à 100,30 $ et le Brent à 103,87 $ après une journée de baisse qui laissait néanmoins le brut américain au-dessus de la clôture de 100,05 $ de la semaine 37. La semaine fut une digestion logistique et un replenissement de produits plus qu'un nouveau boom de la demande, avec le diesel toujours à un niveau record de 6,29 $ le gallon.
Qu'ont dit les stocks sur l'équilibre pétrolier ?
Pour la semaine close le 11 septembre, les stocks commerciaux américains de brut ont reculé de 0,64 million de barcils, moins que le prélèvement d'environ 1,6 million de barcils attendu. Les stocks d'essence ont augmenté de 0,794 million de barcils et les distillats de 1,585 million de barcils, réduisant le scénario de pénurie de produits même si le brut affichait toujours des prélèvements.
Pourquoi l'or a-t-il gagné la semaine alors que la Fed relevait les taux ?
L'or décembre a réglé vendredi à 4 424,90 $ et clôturé la semaine en gains même après que la Fed a relevé la fourchette des fonds à 3,75 %–4,00 %. Le métal précieux a réparé les dégâts liés aux taux de la semaine 37 à mesure que le pétrole s'assagissait et que la hausse prononcée était digérée, plutôt que deouver que les taux directeurs ne comptent plus pour l'or.
Quelle est la perspective matières premières pour la semaine 39 ?
Le scénario de base est une confirmation sélective à travers le prisme de la diplomatie et des stocks. Le pétrole a besoin des flux via Ormuz et d'un suivi des stocks de produits au-dessus de 100 $, l'or a besoin de rendements post-hausse coopératifs, le cuivre a besoin que la demande chinoise valide le rebond au-dessus de 6,60 $, et les céréales ont besoin d'un suivi commercial ou agricole. Un rallye uniforme des matières premières n'est pas le scénario de base.

