Les six grandes banques canadiennes construisent des rails de dépôts tokenisés dans la course à la monnaie on-chain
Points clés
- •Les six grandes banques canadiennes développent conjointement des dépôts tokenisés en dollars canadiens pour étudier si les dépôts de banque commerciale régulée peuvent remplacer la dépendance exclusive aux cryptomonnaies pour le règlement sur blockchain.
- •L'OSFI a déclaré le 10 septembre que les dépôts tokenisés ne diffèrent pas juridiquement des dépôts conventionnels, permettant aux banques d'opérer dans le cadre réglementaire existant sans attendre une nouvelle législation.
- •Les dépôts tokenisés sont des passifs bancaires ordinaires représentés et transférés sur la technologie des registres distribués, offrant programmabilité, paiements plus rapides et fonctionnement 24h/24 dans l'espace bancaire régulé.
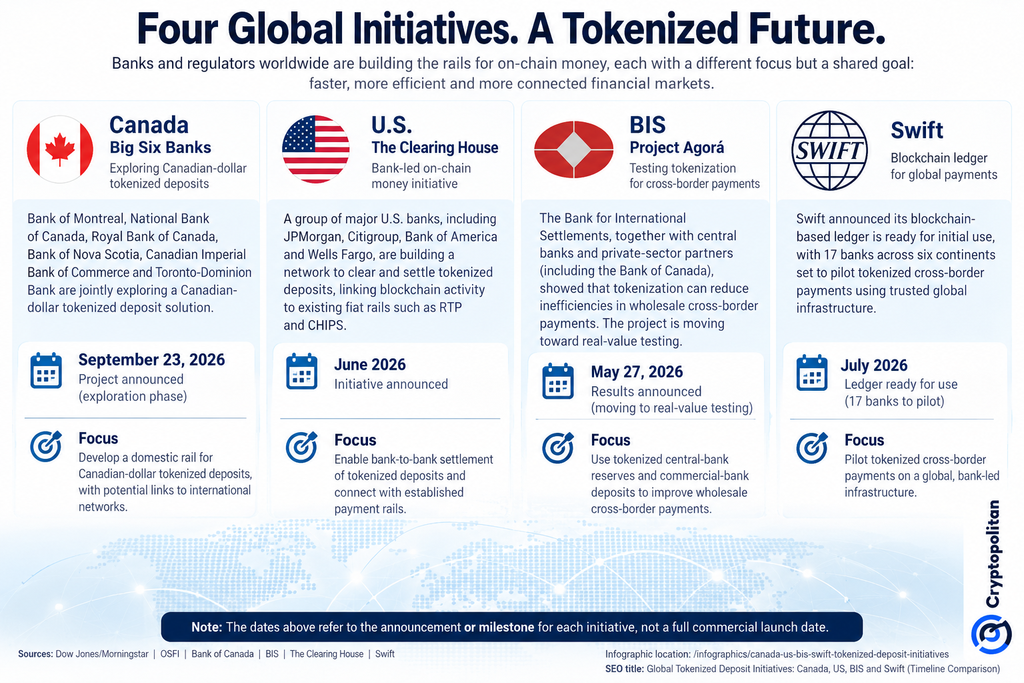
- •Le projet canadien fait écho à des initiatives parallèles, notamment le projet Agorá de la BRI, un réseau américain de dépôts tokenisés porté par les banques et exploité par The Clearing House, et un essai de registre blockchain de SWIFT impliquant 17 banques.
- •L'initiative reste exploratoire plutôt qu'un lancement, le Citi Institute estimant que les actifs tokenisés pourraient atteindre 5 500 milliards de dollars d'ici 2030 dans son scénario de base.
Les six plus grandes banques du Canada développent conjointement des dépôts tokenisés en dollars canadiens, dans le cadre d'un effort mondial plus vaste visant à déterminer quelle forme de monnaie sera utilisée pour le règlement des paiements tokenisés, des titres et des actifs du monde réel.
Bank of Montreal, Banque Nationale du Canada, Banque Royale du Canada, Banque de Nouvelle-Écosse, Banque Canadienne Impériale de Commerce et Banque Toronto-Dominion unissent leurs forces dans ce projet. Les principales banques canadiennes étudient la possibilité d'utiliser des dépôts de banque commerciale régulée au lieu de dépendre exclusivement des cryptomonnaies pour le règlement sur blockchain.
Un dépôt bancaire, représenté sur une blockchain
Comme le rapporte Dow Jones Newswires, cette initiative constitue une première étape vers la modernisation des systèmes de paiement domestiques du Canada.
Les dépôts tokenisés sont essentiellement des dépôts bancaires ordinaires, avec une différence : ils sont représentés et transférés via la technologie des registres distribués (DLT) plutôt que par les rails traditionnels, et ils ne constituent pas une classe d'actifs distincte. Selon le FMI, ces dépôts sont comptabilisés comme des passifs bancaires détenus, enregistrés et transigés sur une blockchain ou une autre infrastructure DLT.
Leur valeur réside dans leur programmabilité, sans sortir du cadre bancaire régulé. Les banques pourraient accroître l'efficacité et la rapidité des paiements, fonctionner 24 heures sur 24 et intégrer des instructions dans les transferts sous forme de code complexe. La première étape consiste à permettre les transferts de dépôts entre les institutions financières canadiennes, avec des liens vers d'autres réseaux d'actifs numériques possibles à un stade ultérieur.
Pourquoi la décision de l'OSFI donne au projet un fondement
Le projet bénéficie d'une clarté réglementaire. Dans une déclaration publiée le 10 septembre, le Bureau du surintendant des institutions financières (OSFI), le régulateur fédéral qui supervise les banques canadiennes, a indiqué que les dépôts tokenisés ne diffèrent pas juridiquement des dépôts conventionnels, réitérant son approche neutre sur le plan technologique en la matière.
« La technologie sous-jacente d'un produit ou service financier ne détermine pas sa nature juridique. » — OSFI
Cette distinction a des implications importantes. Comme l'OSFI supervise les six grandes banques, celles-ci peuvent continuer à opérer dans le cadre réglementaire existant régissant les institutions financières, au lieu d'attendre que les législateurs créent un nouveau régime juridique couvrant les dépôts tokenisés. Némoins, l'OSFI continue d'exiger des entités régulées qu'elles respectent les exigences réglementaires applicables en matière de risques technologiques, de cybersécurité et de tiers.
Le Canada a déjà testé une partie de l'infrastructure de base. Le projet Samara, une expérience de la Banque du Canada, impliquait TD, RBC et Exportation et développement Canada dans la mise en œuvre de la DLT et d'une monnaie numérique de banque centrale de gros dans une transaction obligataire tokenisée. Le projet a conclu que le règlement atomique peut fonctionner en principe, tout en identifiant des défis liés à la complexité, à la gouvernance, à la liquidité, aux opérations et à l'alignement juridique.
Le même pari, joué à travers quatre initiatives
Le Canada n'est pas seul dans cette démarche. En mai, la Banque des règlements internationaux (BRI), l'institution basée à Bâle au service des banques centrales mondiales, a rapporté que le projet Agorá avait montré que la tokenisation pourrait améliorer l'efficacité des paiements de gros transfrontaliers grâce à des réserves de banque centrale tokenisées combinées à des dépôts détenus auprès de banques commerciales. Le projet entre dans une phase de test en conditions réelles du concept, et la Banque du Canada en fait partie.
En juin, les grandes banques américaines ont lancé une initiative portée par les banques. The Clearing House exploitera le programme, permettant la compensation et le règlement des dépôts tokenisés tout en reliant la blockchain à des systèmes existants qu'elle opère, tels que le réseau de paiements en temps réel RTP et le système de compensation CHIPS.
« Cette initiative réunit l'innovation de la finance numérique avec la confiance, l'envergure et la certitude de règlement de l'infrastructure bancaire de paiement établie. » — Mark Monaco, Bank of America
Cryptopolitan a rapporté que JPMorgan, Citigroup, Bank of America et Wells Fargo font partie des institutions soutenant le réseau américain.
En juillet, SWIFT, le réseau de messagerie qui relie les banques du monde entier, a indiqué que son registre blockchain était prêt pour un essai réel, avec 17 banques de six continents prêtes à tester les paiements transfrontaliers tokenisés.
Ces quatre initiatives pointent dans la même direction : la monnaie bancaire régulée se bat pour rester au centre du marché financier à mesure que le règlement migre vers la blockchain.
Dépôts contre stablecoins, et la couche de règlement manquante
L'enjeu le plus profond est le concours entre différentes formes de monnaie numérique. Les dépôts tokenisés restent des passifs de banques commerciales, tandis que les stablecoins sont des passifs numériques distincts adossés à des actifs de réserve. La question n'est pas simplement de savoir quelle technologie est plus rapide, mais quelle forme de monnaie les institutions finiront par considérer comme la couche de règlement de la finance tokenisée.
L'opportunité est immense, mais le secteur en est encore à ses débuts. Le Citi Institute estime que les actifs tokenisés pourraient atteindre 5 500 milliards de dollars d'ici 2030 dans son scénario de base. Binance Research évaluait la valeur des actifs du monde réel on-chain à environ 34,18 milliards de dollars au 15 septembre, avec seulement environ 0,01 % des actifs adressables tokenisés et environ 12 % du capital tokenisé suivi activement utilisé pour le prêt, la liquidité ou le collatéral.
Pour l'heure, les six grandes banques canadiennes explorent, sans lancer. Les prochaines questions sont la technologie qu'elles choisiront, si d'autres institutions se joindront à elles et comment le système domestique canadien finira par se connecter aux initiatives américaines, de la BRI et de SWIFT qui avancent déjà vers une utilisation opérationnelle.

