La crypto a rebondi malgré les mauvaises nouvelles : pourquoi baisse-t-elle maintenant ?
Points clés
- •Bitcoin a reculé d'environ 3,3 % depuis son sommet de 87 374 $ vers 84 500 $, tandis que le XRP chutait d'environ 5 % vers 1,52 $ et que la capitalisation totale du marché crypto passait sous 2 900 milliards de dollars.
- •La hausse précédente avait absorbé des revers de politique anticipés, notamment l'échec du vote du Sénat sur le CLARITY Act, la hausse de la Réserve fédérale à 3,75 %–4 % et le relèvement par la Banque du Japon à un plus haut de 31 ans à 1,25 %.
- •Les ETF Bitcoin au comptant américains ont attiré près d'un milliard de dollars en une seule séance et environ 1,59 milliard de dollars sur trois séances, tandis qu'environ 650 millions de dollars de liquidations de positions courtes ont temporairement accéléré la progression.
- •Le refus de l'Iran de céder à la pression américaine et son avertissement que le détroit d'Ormuz resterait fermé ont inversé le déclin du pétrole, le WTI remontant vers 91,85 $ et le Brent près de 101,70 $.
- •Le rendement des obligations américaines à 30 ans a dépassé 5,37 %, se dirigeant vers sa plus haute clôture quotidienne depuis juin 2004, créant un contexte moins favorable au moment où les achats forcés de positions courtes s'estommaient.
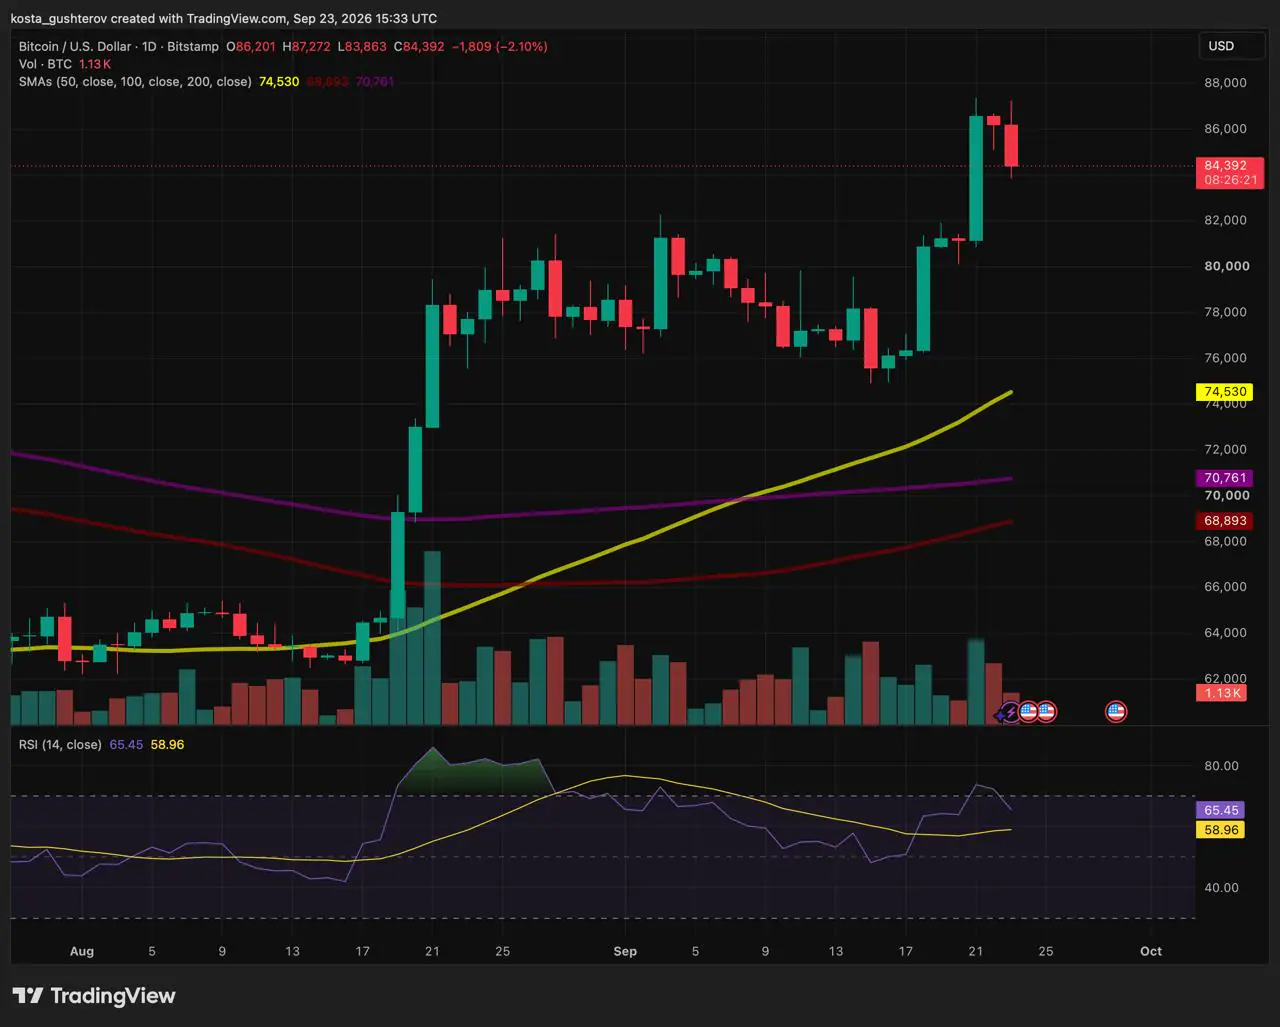
Bitcoin se négociait près de 84 500 $ au moment de la rédaction, le XRP avait glissé de 1,60 $ à environ 1,52 $, et la capitalisation totale du marché des cryptomonnaies était tombée sous les 2 900 milliards de dollars. Rapportée à l'ampleur de la hausse précédente, la retraite restait modeste — mais les conditions qui l'entouraient avaient changé. La question est désormais de savoir pourquoi un marché qui a ignoré plusieurs vents contraires réglementaires commence à céder du terrain.
Pourquoi les mauvaises nouvelles n'ont pas arrêté la hausse
Le marché avait déjà absorbé trois développements qui, en temps normal, auraient dû peser sur les actifs spéculatifs.
L'échec du vote du Sénat sur le CLARITY Act constituait un revers politique plutôt qu'une restriction immédiate du trading de cryptomonnaies. Il a retardé la législation sans contraindre les plateformes à modifier leurs opérations, tandis que la SEC et la CFTC conservaient leur pouvoir d'agir en vertu du droit existant.
La Réserve fédérale a ensuite relevé sa fourchette cible à 3,75 %–4 %. Cela a maintenu un contexte monétaire difficile, mais cette décision était largement anticipée et n'a pas empêché Bitcoin de dépasser son sommet de mai, proche de 82 800 $.
La Banque du Japon a suivi en relevant son taux directeur de 1 % à 1,25 %, son plus haut niveau depuis 31 ans, comme le rapportait la chronique de marché du Wall Street Journal. Des taux japonais plus élevés peuvent perturber les transactionsées par un yen peu coûteux, potentiellement en forçant les investisseurs à réduire des positions sur d'autres marchés. Cette fois, cependant, le yen s'est affaibli après l'annonce, et la fuite redoutée hors des actifs à risque mondiaux ne s'est pas immédiatement matérialisée.
Le dénominateur commun était les anticipations. Aucun de ces trois développements n'a suffisamment surpris le marché pour l'emporter sur les achats déjà en cours.
Les liquidations de positions courtes ont temporairement accéléré la hausse
La progression n'a pas été soutenue uniquement par le positionnement sur les produits dérivés. Les ETF Bitcoin au comptant américains auraient attiré près d'un milliard de dollars en une seule séance et environ 1,59 milliard de dollars sur trois séances, offrant une demande mesurable via des produits d'investissement réglementés. Ce flux mesure toutefois la demande passée par les produits ETF, et non l'intégralité des achats au comptant du marché des cryptomonnaies.
Les liquidations de positions courtes ont ensuite ajouté de la vitesse après que Bitcoin a franchi la résistance. Lorsqu'une plateforme liquide une position baissière, elle clôture la transaction par un achat. Si de nombreuses positions courtes sont clôturées durant la même progression, ces achats forcés peuvent amplifier un mouvement déjà engagé.
Barron's a cité une estimation d'analyste d'environ 650 millions de dollars de liquidations crypto lors de la compression du week-end. Ce chiffre couvrait des positions sur l'ensemble du marché et ne doit pas être interprété comme 650 millions de dollars de positions courtes sur Bitcoin uniquement.
Les achats induits par les liquidations sont par nature temporaires, car chaque position courte ne peut être clôturée qu'une seule fois. Une fois cette pression dissipée, toute poursuite des gains exige des investisseurs volontairement disposés à acheter au nouveau prix.
Une analyse antérieure de la carte de liquidation de Bitcoin avait estimé le levier cumulé de liquidations de positions courtes à environ 575 millions de dollars jusqu'à 90 278 $. Bitcoin n'a jamais atteint cette zone. Sa progression s'est arrêtée à 87 374 $, laissant la plus grande concentration estimée d'expositions courtes au-dessus du marché.
La ligne plus dure de l'Iran a ramené le risque pétrolier au premier plan
Le pétrole a d'abord prolongé son déclin après que des représentants américains et iraniens ont tenu leurs premiers entretiens en plusieurs mois. La perspective d'un progrès diplomatique avait nourri l'espoir d'une amélioration des conditions affectant les expéditions par le détroit d'Ormuz.
Le Brent a brièvement négocié près de 98,30 $ et le WTI près de 89,50 $ le 23 septembre, plaçant les deux références sur la voie d'une sixième baisse quotidienne consécutive — leur plus longue série de pertes depuis août 2025.
Le ton s'est durci plus tard dans la journée. Le président iranien Masoud Pezeshkian a déclaré que l'Iran ne se soumettrait pas à la pression américaine, selon la couverture en direct de The Independent. Le responsable la sécurité iranien a indiqué séparément que Washington devrait satisfaire aux conditions de Téhéran avant que les négociations puissent reprendre, et a averti que le détroit d'Ormuz resterait fermé sans conformité américaine. Ces déclarations ont réduit la confiance dans une restauration rapide des flux pétroliers normaux.
Le brut s'est ensuite éloigné de ses plus bas de séance. Au moment de la rédaction, OilPrice.com affichait le WTI près de 91,85 $ et le Brent autour de 101,70 $. Ce calendrier est cohérent avec une reconstitution partielle de la prime de risque d'approvisionnement par les traders. Cela ne prouve toutefois pas que les déclarations iraniennes aient été la seule cause du rebond, car le pétrole réagissait également à l'évolution des données d'expédition, à la diplomatie et aux risques de sécurité régionaux.
Le pétrole a donc livré deux signaux différents au cours d'une même séance. D'abord, les entretiens ont réduit les craintes immédiates d'une perturbation prolongée du détroit d'Ormuz. Ensuite, les conditions iraniennes ont montré que les négociations restaient loin d'un accord capable d'éliminer le risque d'approvisionnement.
Les rendements du Trésor ont rendu le contexte moins favorable
Le rebond pétrolier avait des implications au-delà des marchés de l'énergie. Un brut plus cher peut maintenir l'inflation à un niveau élevé, incitant potentiellement les banques centrales à conserver des taux d'intérêt plus élevés plus longtemps.
The Kobeissi Letter a rapporté que le rendement des obligations américaines à 30 ans était monté au-dessus de 5,37 % et se dirigeait vers sa plus haute clôture quotidienne depuis juin 2004. La publication a relié ce mouvement au retour du pétrole au-dessus de 90 $ le baril et au regain d'anticipations d'inflation et de taux plus élevés :
BREAKING: The US 30Y Note Yield rises above 5.37% and is now on track for its highest daily settlement since June 2004. As oil prices push back above $90/barrel, both inflation and rate hike expectations continue to push higher. The bond market is under serious pressure.
— The Kobeissi Letter (@KobeissiLetter) September 23, 2026 (X post)
Des rendements du Trésor plus élevés augmentent le revenu disponible sur la dette publique, offrant aux investisseurs une alternative moins volatile à la crypto. Ils peuvent également resserrer les conditions financières et accroître le coût d'opportunité de la détention d'actifs ne produisant pas de rendement, comme Bitcoin.
Le rendement à 30 ans n'est pas une formule directe de valorisation de Bitcoin — la crypto avait déjà monté alors que les coûts d'emprunt étaient élevés. Cependant, le rebond du pétrole et la hausse des rendements ont créé un contexte moins favorable au moment précis où les achats forcés issus des liquidations de positions courtes s'estombaient.
Une hausse de 30 % laissait de la place à la prise de bénéfices
Bitcoin avait grimpé de plus de 30 % par rapport à son niveau du 19 août avant d'atteindre son dernier sommet. Plusieurs altcoins ont progressé bien plus vite : Ethereum a gagné près de 6 % en une seule période de 24 heures, tandis qu'un groupe d'altcoins a enregistré des hausses à deux chiffres.
Ces gains laissaient aux acheteurs initiaux des bénéfices substantiels à protéger au moment même où le contexte extérieur devenait moins favorable. Le rejet de Bitcoin sous les 90 000 $, suivi du rebond duétrole et de la hausse des rendements longs, a créé des conditions propices à la prise de bénéfices.
Les données de prix ne permettent pas d'identifier le motif de chaque vendeur ; la prise de bénéfices reste donc une interprétation plutôt qu'un total directement mesurable. Les récents entrées dans les ETF plaident également contre une description du repli comme une sortie institutionnelle généralisée.
Les altcoins ont amplifié le retournement. Le XRP a chuté d'environ 5 % depuis 1,60 $, contre un repli d'environ 3,3 % pour Bitcoin depuis 87 374 $. Le XRP était également revenu sur la même zone de résistance qu'il avait franchie avant son mouvement antérieur vers 1,70 $, offrant aux traders un niveau familier où réévaluer leurs positions.
Qu'est-ce qui distinguerait un repli d'une cassure ratée ?
La hausse de la crypto a démontré que des revers de politique anticipés n'entraînent pas toujours des pertes immédiates. Le prochain test sera de savoir si les acheteurs volontaires peuvent défendre la fourchette supérieure maintenant que le rachat de positions courtes s'est estompé et que le pétrole et les rendements du Trésor jouent à nouveau contre l'appétit pour le risque. En résumé, la force qui a accéléré la progression — notamment les achats forcés de positions courtes — s'est dissipée, laissant le marché dépendant d'une nouvelle demande volontaire dans un contexte macroéconomique moins favorable.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou d'investissement. Les prix des cryptomonnaies, les flux d'ETF, le positionnement sur les dérivés, les prix du pétrole et les rendements obligataires peuvent évoluer rapidement.

