Data centers IA 2026 : la consommation d'électricité prête à presque doubler d'ici 2030 alors que les capex approchent les 900 milliards de dollars
Points clés
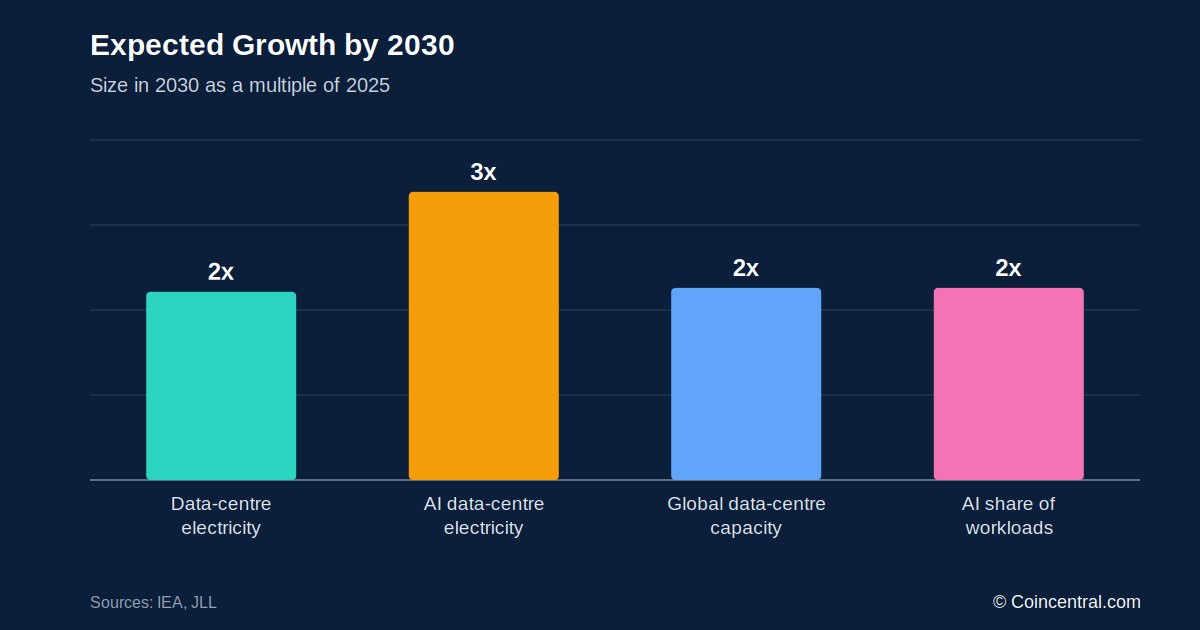
- •L'Agence internationale de l'énergie estime que les data centers mondiaux ont consommé environ 485 TWh en 2025 et prévoit que la demande atteindra environ 950 TWh d'ici 2030, soit presque le double en cinq ans.
- •La consommation d'électricité des data centers dédiés à l'IA devrait tripler entre 2025 et 2030, avec des serveurs accélérés croissant d'environ 30 % par an contre environ 9 % pour les serveurs conventionnels.
- •JLL prévoit près de 100 GW de nouvelle capacité mondiale de data centers entre 2026 et 2030 pour un investissement d'environ 3 000 milliards de dollars, et l'Amérique du Nord comptait 66 GW en construction à la mi-2026 avec environ 95 % déjà réservés à des locataires.
- •TrendForce attend environ 2,8 millions d'unités de serveurs IA expédiées dans le monde en 2026, tandis que les dépenses d'investissement combinées de neuf grands fournisseurs de cloud devraient dépasser 886,7 milliards de dollars en 2026, en hausse d'environ 90 % sur un an.
- •L'approvisionnement en électricité devient le principal goulot d'étranglement de l'expansion de l'IA, incitant des entreprises comme Google et Microsoft à rechercher des alimentations dédiées allant de centrales nucléaires à des renouvelables et à des projets comme l'installation de piles à combustible de 4 milliards de dollars d'American Electric Power dans le Wyoming.
L'intelligence artificielle a déclenché l'un des plus grands programmes d'infrastructure de l'histoire de la technologie. Des charges de travail qui tournaient autrefois sur de petits clusters exigent désormais des milliers de puces, des data centers à l'échelle d'entrepôts et des raccordements au réseau de plusieurs centaines de mégawatts. L'Agence internationale de l'énergie (AIE) estime que les data centers mondiaux ont consommé environ 485 térawattheures (TWh) d'électricité en 2025, et elle prévoit que ce chiffre atteindra environ 950 TWh d'ici 2030. C'est aussi pourquoi les annonces liées à l'IA ressemblent de plus en plus à des actualités énergétiques, les accords d'approvisionnement en électricité et les contraintes du réseau partageant désormais les manchettes avec les lancements de puces.
Ce tour d'horizon compile les principales statistiques sur la consommation d'électricité, la construction, les puces, les dépenses et l'approvisionnement en énergie. Tous les chiffres proviennent des sources citées à la fin de l'article.
Quelle quantité d'électricité les data centers consomment-ils ?
L'AIE estime que les data centers mondiaux ont consommé environ 485 TWh en 2025, soit environ 1,5 % à 2 % de la consommation mondiale d'électricité et plus que la consommation annuelle de nombreuses grandes économies.
Selon le scénario central de l'agence, la demande atteint environ 950 TWh d'ici 2030, soit environ 3 % de la demande mondiale d'électricité — une hausse de près du double en cinq ans. Et la croissance ne s'arrête pas là : le scénario de référence de l'AIE grimpe à environ 1 200 TWh d'ici 2035. Mesurée en tant que production nécessaire pour alimenter les data centers, pertes de réseau incluses, la donnée pourrait atteindre 1 300 TWh — près de trois fois le niveau de 2025.
Ces prévisions comportent une incertitude substantielle. De petites variations dans l'efficacité de l'IA, la demande de modèles ou la technologie des puces se multiplient en différences majeures lorsqu'elles s'appliquent à des millions de serveurs.
L'IA est le principal moteur de croissance
Tous les mégawatts des data centers ne servent pas l'IA. Les installations traditionnelles hébergent des sites web, du stockage cloud, des bases de données, du streaming, des logiciels d'entreprise, des réseaux sociaux, la recherche et des systèmes financiers.
L'IA est la charge de travail à la croissance la plus rapide. L'AIE attend de la consommation d'électricité des serveurs accélérés — le matériel principalement utilisé pour l'IA — une croissance d'environ 30 % par an jusqu'en 2030, contre environ 9 % seulement par an pour les serveurs conventionnels. Les serveurs accélérés pourraient représenter près de la moitié de l'augmentation nette de la demande mondiale d'électricité des data centers sur cette période, le refroidissement et les équipements annexes ajoutant une autre part importante. Au total, la consommation d'électricité des data centers dédiés à l'IA devrait tripler entre 2025 et 2030.
L'IA pourrait représenter la moitié des charges de travail des data centers d'ici 2030
JLL estime que l'IA représentait environ 25 % des charges de travail des data centers en 2025, une part qui pourrait atteindre 50 % d'ici 2030.
La nature de la demande évolue également. La première phase du boom était dominée par l'entraînement de grands modèles ; de plus en plus, l'énergie et la puissance de calcul sont consommées par l'inférence — l'exécution de modèles d'IA pour les utilisateurs finaux. Chaque requête de chatbot, chaque résultat de recherche assisté par IA, chaque vidéo générée et chaque agent logiciel nécessite du calcul d'inférence. À mesure que des centaines de millions de particuliers et d'entreprises utilisent l'IA chaque jour, l'inférence pourrait finir par nécessiter davantage de capacité de calcul totale que l'entraînement.
La demande d'électricité des data centers américains pourrait quadrupler
Les États-Unis sont au cœur de ce boom de la construction. Les data centers américains ont consommé environ 177 à 192 TWh d'électricité en 2024, et certaines projections actuelles suggèrent que ce chiffre pourrait monter jusqu'à 793 TWh d'ici 2030 — plus de quatre fois le niveau de 2024 en six ans.
L'AIE attend des data centers qu'ils représentent près de la moitié de la croissance de la demande d'électricité américaine jusqu'en 2030. D'ici la fin de la décennie, les data centers américains pourraient consommer plus d'électricité que la production combinée du pays en aluminium, acier, ciment, produits chimiques et autres biens à forte consommation d'énergie.
Près de 100 GW de nouvelle capacité, pour un coût de 3 000 milliards de dollars
La demande d'électricité se traduit directement en construction. JLL attend près de 100 gigawatts (GW) de nouvelle capacité de data centers dans le monde entre 2026 et 2030, ce qui doublerait environ la capacité mondiale. La livrer pourrait nécessiter environ 3 000 milliards de dollars d'investissement, avec un marché mondial des data centers croissant d'environ 14 % par an jusqu'en 2030.
À titre d'échelle : un seul campus IA de 1 GW peut nécessiter la production d'une grande centrale électrique conventionnelle.
L'Amérique du Nord compte 66 GW en construction
L'Amérique du Nord mène le boom. JLL a rapporté environ 66 GW de capacité en construction à la mi-2026, dont environ 95 % déjà réservés à des locataires — la principale raison pour laquelle le taux de vacance reste proche de 1 % malgré une construction record.
L'absorption nord-américaine a atteint 25 GW au premier semestre 2026, soit deux fois le niveau de l'année précédente et cinq fois celui d'il y a deux ans. Les hyperscalers représentaient environ 59 % de la demande des locataires, les fournisseurs neocloud 11 % et les entreprises purement IA 7 %.
Atlanta dépasse la Virginie du Nord en construction
CBRE, axée sur les principaux marchés de gros nord-américains, a rapporté 7,48 GW en construction sur les marchés primaires au premier semestre 2026, en hausse de 24,8 % sur un an.
Atlanta a dépassé la Virginie du Nord pour la capacité en construction, avec 2,88 GW contre 2,42 GW. La Virginie du Nord reste toutefois le plus grand marché existant, avec environ 4,50 GW de capacité en exploitation et un taux de vacance de 0,2 %. Environ 80 % de la capacité en construction sur les marchés primaires était déjà précommercialisée.
L'Europe s'étend au-delà des hubs traditionnels
L'Europe connaît également une croissance rapide. Les marchés FLAP-D traditionnels — Francfort, Londres, Amsterdam, Paris et Dublin — disposaient d'environ 3,8 GW de capacité active au premier semestre 2026, avec 1,4 GW supplémentaire en construction et environ 2 GW planifiés.
Les limites du réseau poussent les grands projets d'IA vers des régions disposant de davantage d'énergie disponible, et la croissance s'étend à la Scandinavie, à l'Espagne, au Portugal, à l'Italie et à l'Europe de l'Est plutôt que de rester confinée aux hubs historiques.
Serveurs IA, GPU et puces personnalisées
TrendForce estime que les expéditions mondiales de serveurs IA atteindront environ 2,8 millions d'unités en 2026, une croissance de 30 % à 31 % sur un an. Les serveurs IA pourraient générer plus de 74 % de la valeur totale de l'industrie des serveurs ; ils coûtent bien plus cher que les machines standards et peuvent embarquer plusieurs puces haut de gamme, des réseaux avancés, de la mémoire à large bande passante et du refroidissement liquide.
Les GPU devraient représenter 69,7 % des expéditions de serveurs IA en 2026. Les serveurs construits sur des puces personnalisées — des circuits intégrés spécifiques à une application, ou ASIC — devraient représenter 27,8 % et pourraient approcher 40 % d'ici 2030. On peut citer les TPU de Google, Trainium d'Amazon, Maia de Microsoft et MTIA de Meta. Microsoft a déclaré en octobre 2026 qu'il pourrait déployer plus d'un million de puces Maia 300 en 2027 ; un rack Maia 300 contient 96 puces et consomme environ 167 kilowatts. Reuters a rapporté que l'offensive de Microsoft sur les puces vise notamment à réaliser des économies — l'une des motivations du passage de l'industrie au silicium personnalisé.
Nvidia Blackwell et la transition vers l'inférence
Nvidia demeure le principal fournisseur de puces IA haut de gamme. TrendForce attend des produits Blackwell qu'ils représentent environ 71 % des expéditions de GPU haut de gamme de Nvidia en 2026, contre environ 61 %.
Les cinq plus grandes entreprises de cloud nord-américaines devraient représenter plus de 60 % de la demande mondiale de systèmes IA Nvidia des séries GB et VR en 2026. TrendForce estime que leur puissance de calcul d'entraînement IA pourrait croître de plus de 56 % sur un an, tandis que la puissance de calcul d'inférence pourrait augmenter d'environ 122 % — un écart qui souligne l'importance croissante de l'inférence.
La Chine déploie des millions d'accélérateurs IA
La Chine est l'un des rares marchés à disposer d'estimations récentes au niveau unitaire des accélérateurs. Des données IDC rapportées par Reuters montrent que plus de 2 millions d'accélérateurs IA ont été expédiés en Chine au premier semestre 2026, Nvidia en expédiant environ 678 000 unités et Huawei environ 572 000.
La part de Nvidia sur le marché chinois des accélérateurs IA pour data centers est tombée à environ 34 %, tandis que Huawei atteignait environ 28 %. Le virage vers les puces domestiques reflète les contrôles à l'exportation américains qui limitent l'accès chinois aux produits les plus puissants de Nvidia.
Les capex du cloud approchent les 900 milliards de dollars
TrendForce estime que les dépenses d'investissement combinées de Amazon, Microsoft, Alphabet, Meta, Oracle, ByteDance, Alibaba, Tencent et Baidu dépasseront 886,7 milliards de dollars en 2026, soit une hausse d'environ 90 % sur un an. Les cinq hyperscalers nord-américains représentent près de 90 % du total. L'AI Index 2026 de Stanford montre également que les capex des hyperscalers ont plus que doublé depuis le lancement de ChatGPT.
À l'échelle de l'industrie, les dépenses d'infrastructure IA pourraient atteindre environ 811 milliards de dollars en 2026. Amazon, Microsoft, Alphabet et Meta devraient dépenser ensemble environ 630 milliards de dollars en infrastructure IA.
Les budgets des entreprises se mesurent désormais en centaines de milliards de dollars. Amazon a annoncé environ 200 milliards de dollars de dépenses d'investissement pour 2026, l'infrastructure IA en constituant une grande partie. Alphabet a relevé sa prévision de capex 2026 à 195 à 205 milliards de dollars, et Microsoft devrait dépenser plus de 175 milliards de dollars sur l'année civile 2026.
L'énergie pourrait devenir la plus grande contrainte
Les entreprises d'IA se sont d'abord inquiétées d'obtenir suffisamment de GPU ; de plus en plus, la limite déterminante est l'électricité. Un nouveau campus IA peut nécessiter plus de 1 GW de puissance — la demande de centaines de milliers de foyers — et les raccordements au réseau peuvent prendre des années. Parmi les autres goulots d'étranglement figurent les transformateurs, les turbines à gaz, les lignes de transmission, les équipements de refroidissement, le foncier, les permis, l'eau et la main-d'œuvre de construction qualifiée.
Les entreprises construisent ou financent donc leur propre énergie. En octobre 2026, American Electric Power a annoncé un projet de piles à combustible de 4 milliards de dollars et de 702 MW pour alimenter les opérations de Google dans le Wyoming.
L'AIE publiant plusieurs scénarios plutôt qu'une prévision unique, la rapidité avec laquelle ces goulots d'étranglement seront résolus est l'une des variables qui déterminera laquelle de ses projections s'avérera la plus proche.
Qu'est-ce qui alimente les data centers IA ?
L'AIE estime que l'approvisionnement actuel des data centers se répartit environ entre 30 % de charbon, 27 % de renouvelables, 26 % de gaz naturel et 15 % de nucléaire. Les renouvelables devraient couvrir près de la moitié de la demande additionnelle des data centers jusqu'en 2030. Le gaz naturel devrait également jouer un rôle important car il peut fournir une production stable lorsque la génération renouvelable fluctue, et le nucléaire pourrait gagner en importance vers 2030 et au-delà.
C'est pourquoi Microsoft, Google, Amazon et d'autres ont signé des accords portant sur des centrales nucléaires, des réacteurs de nouvelle génération, des renouvelables et du gaz.
La plus grande incertitude est l'efficacité
Prévoir la consommation d'électricité de l'IA est difficile. Les nouvelles puces améliorent les performances par watt, et les modèles deviennent plus efficaces grâce à des méthodes telles que la quantification, la distillation et les architectures de type mixture-of-experts. Mais une IA moins coûteuse tend à susciter un usage bien plus important — un phénomène connu sous le nom d'effet rebond. Prenons un modèle dont l'exécution devient dix fois moins chère : si l'usage est multiplié par 50, la consommation totale d'électricité quintuple tout de même. Pour cette raison, l'AIE utilise plusieurs scénarios plutôt qu'un chiffre unique et précis pour 2030.
L'essentiel
Les data centers mondiaux ont consommé environ 485 TWh d'électricité en 2025, et l'AIE attend une consommation proche de 950 TWh d'ici 2030, avec des installations dédiées à l'IA croissant bien plus vite que l'informatique conventionnelle. Près de 100 GW de nouvelle capacité pourraient être nécessaires dans le monde entre 2026 et 2030, pour un coût d'environ 3 000 milliards de dollars. L'Amérique du Nord compte déjà environ 66 GW en construction, dont environ 95 % réservés.
Le matériel s'expand à un rythme similaire : les expéditions de serveurs IA devraient atteindre environ 2,8 millions d'unités en 2026, les puces personnalisées gagnent des parts de marché face aux GPU, et les neuf plus grands fournisseurs de cloud devraient dépenser plus de 886 milliards de dollars en 2026.
La question centrale n'est peut-être plus de savoir si les entreprises peuvent construire des modèles plus performants. C'est de savoir si l'électricité, les puces, les data centers, les transformateurs, les systèmes de refroidissement et le financement peuvent suivre. Suivre cette réponse signifie surveiller les mêmes séries compilées ici : les mises à jour des scénarios de l'AIE, les chiffres de construction et d'absorption de JLL et CBRE, les estimations d'expéditions et de capex de TrendForce, et les annonces budgétaires des hyperscalers.
Sources
- Agence internationale de l'énergie : Key Questions on Energy and AI, 2026
- Agence internationale de l'énergie : Energy Demand From AI
- Agence internationale de l'énergie : Energy Supply for AI
- JLL : 2026 Global Data Center Market Outlook
- JLL : North America Data Center Report, Midyear 2026
- CBRE : North America Data Center Trends H1 2026
- JLL : EMEA Data Centre Mid-Year 2026
- TrendForce : Global AI Server Shipments 2026
- TrendForce : AI Server Shipments and CSP Capex, August 2026
- TrendForce : Nvidia Blackwell GPU Shipments
- Université Stanford : 2026 AI Index Report, Economy Chapter
- Reuters : Microsoft plans huge deployment of its own AI chips
- Reuters : US AI boom faces electric shock
- Reuters : Data centers' flexible power usage could save grid billions
- Source : CoinCentral — AI Data Centre Statistics 2026

