Statistiques du marché des puces IA 2026 : NVIDIA domine tandis qu'AMD, Broadcom et les puces personnalisées progressent
Points clés
- •NVIDIA a déclaré 75,2 milliards de dollars de revenus data center au T1 de l'exercice 2027, en hausse de 92 % sur un an, et prévoit 91,0 milliards de dollars pour le T2 sans aucun revenu de calcul data center en Chine.
- •Les revenus data center d'AMD au T2 2026 ont progressé de 107 % à 6,7 milliards de dollars avec 2,1 milliards de dollars de résultat opérationnel, tandis que les revenus de semi-conducteurs IA de Broadcom au T2 de l'exercice 2026 ont grimpé de 143 % à 10,8 milliards de dollars avec un book-to-bill d'environ 2,8 pour 1.
- •Les ventes mondiales de puces ont atteint un record de 791,7 milliards de dollars en 2025, en hausse de 25,6 %, et MarketsandMarkets projette que le marché des puces IA passera de 203,24 milliards de dollars en 2025 à 564,87 milliards de dollars d'ici 2032, à un taux annuel composé de 15,7 %.
- •Le PDG de TSMC a indiqué que la demande pour les procédés avancés représentait environ trois fois la capacité de production de l'entreprise, et l'offre de mémoire HBM ne devrait pas s'assouplir avant l'ouverture de nouvelles salles blanches début 2027.
- •Presenc AI estime que NVIDIA détiendra 80 % à 85 % des revenus d'accélérateurs IA data center en 2026, contre environ 92 % en 2023, à mesure que les puces cloud personnalisées et les charges d'inférence migrent vers d'autres matériels.
Le marché des puces IA s'est développé rapidement en 2026, et un petit groupe d'entreprises capte désormais l'essentiel des revenus. NVIDIA conserve une large avance, tandis qu'AMD, Broadcom et les grands opérateurs cloud prennent une part croissante des dépenses.
Ce rapport s'appuie sur quatre sources : Presenc AI, SQ Magazine, MarketsandMarkets et Zylos. Chacune mesure le marché à sa manière, de sorte que certains chiffres ne concordent pas. La source et la période sont indiquées pour chaque chiffre.
Chaque entreprise rend également ses comptes selon son propre calendrier fiscal. Les chiffres de NVIDIA, AMD et Broadcom couvrent des trimestres différents et ne doivent donc pas être additionnés.
Chiffres clés en un coup d'œil :
- Revenus data center de NVIDIA, T1 exercice 2027 : 75,2 milliards de dollars, en hausse de 92 % sur un an
- Revenus data center d'AMD, T2 2026 : 6,7 milliards de dollars, en hausse de 107 %
- Revenus de semi-conducteurs IA de Broadcom, T2 exercice 2026 : 10,8 milliards de dollars, en hausse de 143 %
- Ventes mondiales de puces en 2025 : 791,7 milliards de dollars, en hausse de 25,6 %
- Prévision du marché des puces IA pour 2032 : 564,87 milliards de dollars
Les ventes mondiales de puces dressent le décor
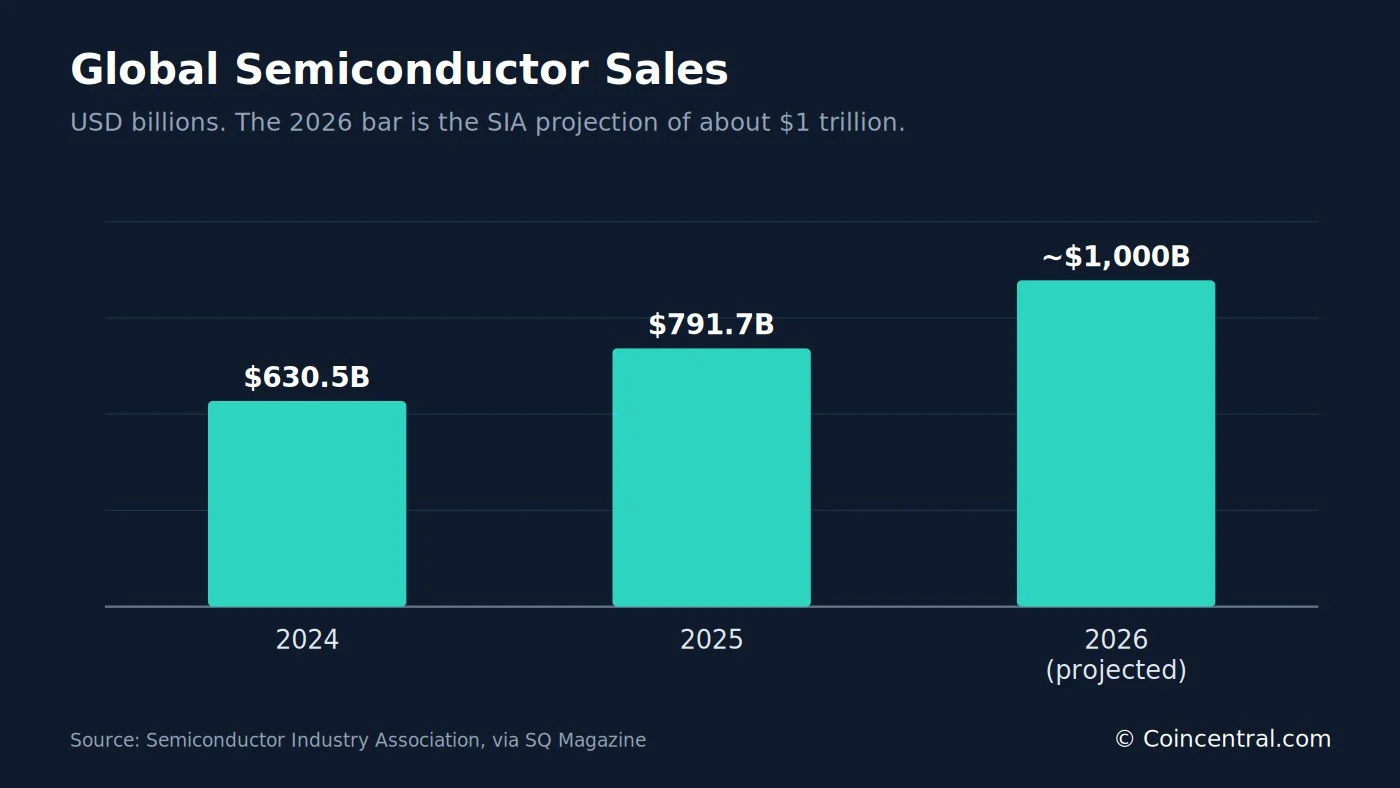
La Semiconductor Industry Association (SIA) a fait état de ventes mondiales de puces de 791,7 milliards de dollars en 2025, en hausse de 25,6 % par rapport à 630,5 milliards de dollars en 2024, un record pour une année complète. La SIA prévoit des ventes d'environ 1 000 milliards de dollars en 2026.
Les seules ventes du quatrième trimestre 2025 se sont élevées à 236,6 milliards de dollars, soit 37,1 % de plus qu'au quatrième trimestre 2024 et 13,6 % de plus qu'au troisième trimestre 2025.
Les puces logiques, la catégorie qui comprend les accélérateurs IA, ont progressé de 39,9 % à 301,9 milliards de dollars en 2025 et constituent désormais la plus grande catégorie de produits en ventes. Les produits mémoire ont progressé de 34,8 % à 223,1 milliards de dollars.
Le logique a crû plus vite que l'ensemble du secteur, ce que SQ Magazine interprète comme le signe que les accélérateurs IA ont absorbé l'essentiel des dépenses supplémentaires.
Par région, Asie-Pacifique Autres a progressé de 45,0 % en 2025, la plus forte croissance des cinq régions suivies par la SIA. Les ventes dans les Amériques ont augmenté de 30,5 %.
Source : Semiconductor Industry Association, 6 février 2026, via SQ Magazine. Les valeurs implicites de 2024 pour le logique, la mémoire et le trimestre sont déduites des taux de croissance annoncés.
Taille du marché des puces IA et prévisions jusqu'en 2032
Un rapport de MarketsandMarkets publié le 24 août 2026 évalue le marché mondial des puces IA à 203,24 milliards de dollars en 2025 et le projette à 564,87 milliards de dollars d'ici 2032, soit un taux de croissance annuel composé de 15,7 % qui porterait le marché à environ 2,8 fois sa taille de 2025.
chiffre repose sur une définition plus large qu'un simple décompte des accélérateurs, couvrant les produits de calcul, de mémoire et de réseau. Il ne doit donc pas être comparé directement au total de la SIA pour toutes les puces.
L'Amérique du Nord est la plus grande région, avec une part estimée à 36,4 % en 2025. L'Asie-Pacifique devrait connaître la croissance la plus rapide, et la Chine le taux de croissance le plus élevé de la région.
Par fonction, l'inférence détenait la plus grande part et devrait croître le plus vite. L'IA générative devrait dominer par technologie. Les produits réseau devraient croître de 26,7 % par an, le rythme le plus rapide de toutes les offres.
Source : MarketsandMarkets, 24 août 2026.
Le rapport liste également les limites à la croissance, notamment une consommation électrique élevée, des coûts de refroidissement accrus, une pénurie de main-d'œuvre qualifiée et des problèmes de chaîne d'approvisionnement. Un approvisionnement limité en matériaux et des capacités de production restreintes peuvent retarder les livraisons et augmenter les coûts.
NVIDIA : revenus data center et prévisions
NVIDIA a publié ses résultats du premier trimestre de l'exercice 2027 le 20 mai 2026. Le chiffre d'affaires total a atteint un record de 81,6 milliards de dollars, en hausse de 85 % sur un an et de 20 % sur le trimestre précédent.
Les revenus data center se sont élevés à 75,2 milliards de dollars, en hausse de 92 % sur un an. Le calcul a généré 60,4 milliards de dollars, en hausse de 77 %, et le réseau a atteint 14,8 milliards de dollars, en hausse de 199 %.
Edge Computing, l'autre nouvelle plateforme de NVIDIA, a affiché 6,4 milliards de dollars, en hausse de 29 %. SQ Magazine note que cette nouvelle répartition entre Data Center et Edge Computing est le premier changement majeur dans la présentation des segments depuis 2019.
La marge brute GAAP était de 74,9 %, contre 60,5 % un an plus tôt. NVIDIA a également restitué environ 20,0 milliards de dollars aux actionnaires via des rachats d'actions et des dividendes au cours du trimestre.
Source : communiqué de presse NVIDIA T1 FY27, 20 mai 2026, via SQ Magazine.
Pour le deuxième trimestre de l'exercice 2027, NVIDIA prévoit un chiffre d'affaires de 91,0 milliards de dollars, à plus ou moins 2 %. Cette prévision n'inclut aucun revenu de calcul data center en Chine.
NVIDIA a également indiqué à ses actionnaires entrevoir plus de 1 000 milliards de dollars de revenus Blackwell et Rubin du début 2025 à 2027. SQ Magazine souligne qu'il s'agit de la vision de la direction, et non d'un carnet de commandes signé.
Concernant les produits, Presenc AI classe le H100 et le H200 comme matures, et le B200 et le GB200 NVL72 en montée en production avec une offre limitée sur le haut de gamme. Zylos rapporte que la plateforme Rubin est entrée en production complète début 2026, les produits des partenaires étant attendus au second semestre. NVIDIA affirme que Rubin réduit d'un facteur 10 le coût d'inférence par token par rapport à Blackwell.
AMD : GPU Instinct et une activité data center en croissance
AMD a publié ses résultats du deuxième trimestre 2026 le 4 août 2026. Le chiffre d'affaires a atteint un record de 11,5 milliards de dollars, en hausse de 50 % par rapport à 7,7 milliards de dollars un an plus tôt.
Les revenus data center se sont élevés à 6,7 milliards de dollars, en hausse de 107 % par rapport à 3,2 milliards de dollars, soit 58 % du chiffre d'affaires de l'entreprise. AMD attribue cette performance à la demande pour ses processeurs EPYC et ses GPU Instinct.
Le résultat opérationnel data center était de 2,1 milliards de dollars. Un an plus tôt, ce segment affichait une perte opérationnelle de 155 millions de dollars.
Source : communiqué de résultats AMD T2 2026, 4 août 2026, via SQ Magazine.
Presenc AI estime qu'AMD détiendra environ 5 % à 7 % des revenus d'accélérateurs IA data center en 2026, contre environ 2 % en 2024. Elle cite Microsoft et Meta comme les plus gros acheteurs des MI300X et MI325X.
Zylos rapporte que la série MI400 sera lancée en 2026, menée par le MI455X. La baie Helios d'AMD peut accueillir jusqu'à 72 de ces GPU. En octobre 2025, AMD a annoncé un accord avec OpenAI pour 6 gigawatts de GPU, le premier site d'un gigawatt utilisant des puces MI450 devant démarrer en 2026.
Broadcom : des puces personnalisées pour les entreprises cloud
Broadcom conit des puces IA personnalisées, souvent appelées XPUs, pour les grands acteurs du cloud et de l'IA. Le 3 juin 2026, elle a annoncé un revenu de semi-conducteurs IA de 10,8 milliards de dollars pour le T2 de l'exercice 2026, en hausse de 143 % sur un an.
Les revenus totaux des solutions semi-conducteurs se sont élevés à 15 milliards de dollars, en hausse de 79 %. Le chiffre d'affaires de l'entreprise était de 22,2 milliards de dollars, en hausse de 48 %.
Broadcom compte six clients majeurs pour ses puces personnalisées, dont Google, Anthropic, Meta et OpenAI. Le réseau a représenté près de 40 % des revenus IA du trimestre.
Les commandes IA ont dépassé 30 milliards de dollars, contre 10,8 milliards de dollars livrés, soit un ratio book-to-bill d'environ 2,8 pour 1 — tout ratio supérieur à 1 signifie que les commandes arrivent plus vite que les puces ne sont expédiées.
Source : résultats Broadcom T2 FY26, 3 juin 2026, via SQ Magazine.
Broadcom attend 16,0 milliards de dollars de revenus IA au T3. Elle prévoit 56 milliards de dollars de revenus de puces IA pour l'exercice 2026 et plus de 100 milliards pour l'exercice 2027. Zylos ajoute que Broadcom et Marvell remportent de gros contrats auprès d'OpenAI, Meta et Google.
Parts de marché des puces IA par fournisseur
La part de marché dépend de la façon dont elle est mesurée. Presenc AI estime que NVIDIA détiendra 80 % à 85 % des revenus d'accélérateurs IA data center en 2026, contre environ 92 % en 2023.
SQ Magazine adopte une approche différente en comparant trois lignes de revenus publiées : NVIDIA data center à 81 %, semi-conducteurs IA de Broadcom à 12 % et data center d'AMD à 7 % du total combiné. SQ Magazine prévient que les périodes et périmètres diffèrent, et qu'il ne s'agit donc pas d'une véritable part de marché.
Aucune entreprise ne publie de part de marché pour les puces IA marchandes. Les puces personnalisées de Google, Amazon et Meta échappent aux données de part GPU, et la clientèle de Broadcom capte une partie de cette activité.
Source : Presenc AI, mai 2026. Estimations construites à partir des publications des entreprises et de rapports d'analystes. La part des TPU de Google est mesurée en calcul déployé, les lignes ne s'additionnent donc pas exactement.
Presenc AI identifie trois forces qui façonnent le marché. Le logiciel CUDA de NVIDIA maintient de nombreuses charges de travail sur ses puces. Les grands acteurs du cloud fabriquent leurs propres puces pour réduire les coûts. Les travaux d'inférence migrent également plus facilement vers d'autres matériels que l'entraînement — l'une des raisons pour lesquelles les alternatives à NVIDIA y gagnent d'abord du terrain.
Inférence, puces personnalisées et répartition en mutation
Zylos estime que l'inférence représente désormais environ deux tiers du calcul IA en 2026, contre environ un tiers en 2023 et la moitié en 2025. Elle évalue le marché des puces axées sur l'inférence à plus de 50 milliards de dollars.
Zylos attend également des ASIC internes des fournisseurs cloud une croissance de 44,6 % en 2026, contre 16,1 % pour les GPU, et projette une part des ASIC sur le marché de l'inférence passant de 15 % en 2024 à 40 % en 2026.
Le secteur des puces d'inférence se consolide également. Zylos rapporte que NVIDIA a acquis Groq pour 20 milliards de dollars et qu'Intel a acquis SambaNova. Cerebras a réalisé son introduction en bourse début 2026.
La gamme TPU de Google constitue une grande partie de l'histoire des puces personnalisées. Zylos attend environ 1,6 million d'expéditions de TPU v6 en 2026 et rapporte qu'Anthropic prévoit d'utiliser jusqu'à un million de TPU, mettant en ligne plus d'un gigawatt de capacité en 2026.
Source : Zylos, AI Chip Hardware Acceleration Trends 2026. Ce sont des estimations et projections.
Zylos ajoute un point sur les coûts. Les systèmes sur site peuvent devenir moins chers que le cloud lorsque les coûts cloud atteignent 60 % à 70 % d'une installation équivalente sur site, ce qui concerne principalement les travaux d'inférence stables à haut volume.
TSMC et le goulot d'étranglement de la fonderie
La plupart des accélérateurs IA avancés sont fabriqués à Taïwan par TSMC. Au premier trimestre 2026, TSMC a déclaré un chiffre d'affaires de 35,90 milliards de dollars, en hausse de 40,6 % sur un an. La marge était de 66,2 %, contre 62,3 % au quatrième trimestre 2025.
Le calcul haute performance représentait 61 % du revenu, la plus grande de ses six plateformes. Les nœuds avancés — 7 nm et en dessous — constituaient 74 % du revenu des wafer.
TSMC prévoit des dépenses d'investissement de 52 à 56 milliards de dollars en 2026. Son PDG a déclaré en novembre 2025 que la demande pour les procédés avancés représentait environ trois fois la capacité de production de l'entreprise.
Source : résultats TSMC T1 2026, 16 avril 2026, via SQ Magazine.
Presenc AI suit également l'allocation du 2 nm de TSMC comme un sujet à surveiller. Les gammes MI400 et MI500 d'AMD sont prévues sur ce procédé, selon Zylos.
Mémoire HBM : l'autre limite d'approvisionnement
La mémoire à large bande passante (HBM) est la deuxième contrainte d'approvisionnement pour les puces IA. SK hynix a indiqué dans ses résultats du T2 2026 que la demande des clients dépasse son offre, et elle a signé des contrats d'approvisionnement à long terme avec environ 10 clients.
Micron explique le problème dans son propre dépôt : le HBM nécessite plus de wafers et plus d'espace en salle blanche que la DRAM standard pour produire le même nombre de bits. SK hynix attend un soulagement après l'ouverture de sa salle blanche Yongin Phase 1 début 2027.
Zylos décrit le HBM4 comme l'élément clé de la prochaine génération de puces. Il offre plus de 2 To/s par pile, soit environ 60 % de plus que le HBM3e, et est environ 40 % plus économe en énergie. SK hynix et Micron prévoient une production de masse en 2026, et Samsung a avancé sa première production à février 2026. SK hynix a également présenté une pile HBM4 à 16 couches de 48 Go au CES 2026.
Source : Zylos, AI Chip Hardware Acceleration Trends 2026.
Aucun fabricant de mémoire ne publie de taux de croissance de la demande HBM ni de date à laquelle l'offre rattrapera la demande. Le calendrier des nouvelles salles blanches en 2027 est le principal repère.
IA embarquée et puces automobiles
Toutes les puces IA ne se trouvent pas dans les data centers. Presenc AI évalue le marché des puces IA embarquées à environ 25 à 35 milliards de dollars en 2026. Apple est le plus grand fournisseur individuel, avec Qualcomm, Intel et AMD également en compétition.
La puce M4 d'Apple dispose d'un Neural Engine à 16 cœurs évalué à 38 000 milliards d'opérations par seconde, et la série Ryzen AI 400 d'AMD offre jusqu'à 60 NPU TOPS. Ces valeurs ne sont pas mesurées de la même manière selon les fournisseurs et ne peuvent donc pas être classées directement.
Les voitures constituent un autre axe de croissance. Global Market Insights estime le marché des puces de conduite autonome à 24,22 milliards de dollars en 2024, projette 29,73 milliards de dollars en 2025 et 191,07 milliards de dollars d'ici 2034, soit un TCAC de 23 %.
Les plateformes DRIVE AGX Orin et DRIVE Thor de NVIDIA offrent jusqu'à 2 000 TOPS. Les puces EyeQ de Mobileye équipent plus de 100 millions de véhicules.
Financement du CHIPS Act et contrôles à l'exportation
Le CHIPS and Science Act, signé le 9 août 2022, a créé un investissement de 52 milliards de dollars dans la fabrication de puces aux États-Unis. À ce jour, plus de 36 milliards de dollars ont été annoncés.
Intel a obtenu jusqu'à 7,86 milliards de dollars de financement direct pour des projets en Arizona, au Nouveau-Mexique, dans l'Ohio et en Oregon. TSMC Arizona a reçu jusqu'à 6,6 milliards de dollars, plus le droit de tirer jusqu'à 5 milliards de dollars de prêts.
SQ Magazine note que les subventions privilégient les usines logiques de pointe. Les étapes d'emballage et de mémoire, qui limitent également la production d'accélérateurs, reçoivent moins de soutien direct.
Source : NIST CHIPS Program Office ; Intel Newsroom ; TSMC Form 20-F, via SQ Magazine.
Les règles d'exportation affectent également le marché. Le 9 avril 2025, le gouvernement américain a informé NVIDIA qu'elle devait obtenir une licence pour exporter des puces H20 vers la Chine. NVIDIA aregistré une charge de 4,5 milliards de dollars au premier trimestre de l'exercice 2026.
Cette charge a été faible au quatrième trimestre de l'exercice 2026 et nulle au premier trimestre de l'exercice 2027. Les prévisions de NVIDIA n'incluent désormais aucun revenu de calcul data center en Chine. Presenc AI indique que des fournisseurs tels que Huawei Ascend détiennent environ 2 % à 3 % du marché, principalement en Chine.
Ce que montrent les chiffres
Les données indiquent une croissance rapide avec un leader clairement établi. NVIDIA a déclaré 75,2 milliards de dollars de revenus data center en un trimestre, AMD 6,7 milliards de dollars et Broadcom 10,8 milliards de dollars de revenus de puces IA. Chaque chiffre couvre une période différente et décrit donc des résultats distincts.
Le marché dans son ensemble est également vaste. Les ventes mondiales de puces ont atteint 791,7 milliards de dollars en 2025, et MarketsandMarkets attend 564,87 milliards de dollars pour le marché des puces IA d'ici 2032.
L'approvisionnement reste la principale contrainte. Les wafers de TSMC et la mémoire HBM sont tous deux insuffisants face à la demande, et la nouvelle capacité mémoire arrive en 2027. Les règles d'exportation ajoutent de l'incertitude, en particulier pour les ventes vers la Chine.
Des jalons à court terme déjà inscrits au calendrier offrent aux lecteurs des points de repère : les prévisions de revenus de NVIDIA pour le T2 FY27 de 91,0 milliards de dollars, les 16,0 milliards de dollars de revenus IA attendus par Broadcom au T3, les produits partenaires basés sur Rubin attendus au second semestre 2026, le lancement du MI400 d'AMD et l'ouverture de la salle blanche Yongin Phase 1 de SK hynix début 2027.
Les estimations de parts de marché varient selon les sources, et nombre de chiffres sont des estimations. Les lecteurs doivent vérifier la période et le périmètre de chaque chiffre avant de les comparer.
Sources
- AI Chip Market Share 2026 (Presenc AI)
- AI Chip Statistics 2026: Data Center Revenue, Vendor Share and Supply (SQ Magazine)
- AI Chip Market to Reach USD 564.87 Billion by 2032, Growing at 15.7% CAGR, Says MarketsandMarkets
- AI Chip Hardware Acceleration Trends 2026 (Zylos)
Cet article est d'abord paru sur Blockonomi.

