Nuevo estudio reevalúa el poder predictivo del diferencial de plazos tras la recesión de 2024 que nunca llegó
Puntos clave
- •Los modelos de diferencial de plazos previos a 2020 explicaron más variación en los resultados de recesión que los modelos estimados sobre la muestra completa.
- •Añadir el ratio de servicio de la deuda incrementó la varianza explicada del modelo de 0.26 a 0.57 y eliminó los falsos positivos en la especificación reportada.
- •El modelo de servicio de la deuda identificó las recesiones de 1990-91 y 2008-09, pero no predijo la pandemia de 2020 ni una recesión en 2024.
- •Incluir el desempleo esperado redujo la probabilidad estimada de recesión para 2024 por debajo del 40%, aunque este enfoque no captó la recesión de 2008-09.
- •El estudio también examina Canadá y Alemania y concluye que la curva de rendimientos perdió precisión tras la recesión de 2020.
La falta de materialización de una recesión en EE.UU., ampliamente anticipada, en 2024 obligó a los economistas a reevaluar el diferencial de plazos, considerado durante mucho tiempo el predictor de recesiones más confiable para Estados Unidos. El diferencial de plazos —la brecha entre los rendimientos de los bonos del Tesoro a plazos más largos y más cortos— goza de esa reputación porque las inversiones, en las que los rendimientos de corto plazo superan a los de largo plazo, históricamente han precedido a las desaceleraciones en EE.UU. Un nuevo artículo, "Missing Recessions: Revisiting the Term Spread's Predictive Power", de Menzie Chinn y Laurent Ferrara, reevalúa el poder predictivo del indicador y explica la señal de falso positivo.
La falta de materialización de una recesión en 2024 ha obligado a reevaluar el diferencial de plazos como el predictor de recesiones más confiable para EE.UU. En este artículo, reevaluamos el poder predictivo del diferencial de plazos y explicamos la señal de falso positivo en términos de especificidad de la muestra, simultaneidad y variables omitidas, con foco en Estados Unidos, pero incluyendo otras economías avanzadas para las cuales el diferencial de plazos ha demostrado ser un predictor útil en el pasado. Confirmamos que antes de la recesión de 2020, la curva de rendimientos fue un predictor preciso de recesiones en EE.UU., Canadá y Alemania, pero resultó menos preciso después. Para EE.UU., considerar las primas por plazo no mejora apreciablemente la predicción, mientras que tener en cuenta las expectativas de desempleo futuro sí lo hace. De manera más concluyente, en línea con Borio et al. (2020), encontramos que la inclusión del ratio de servicio de la deuda explica la ausencia de una recesión en 2024 tras la fuerte inversión de la curva de rendimientos observada a finales de 2022, tanto para EE.UU. como para Alemania.
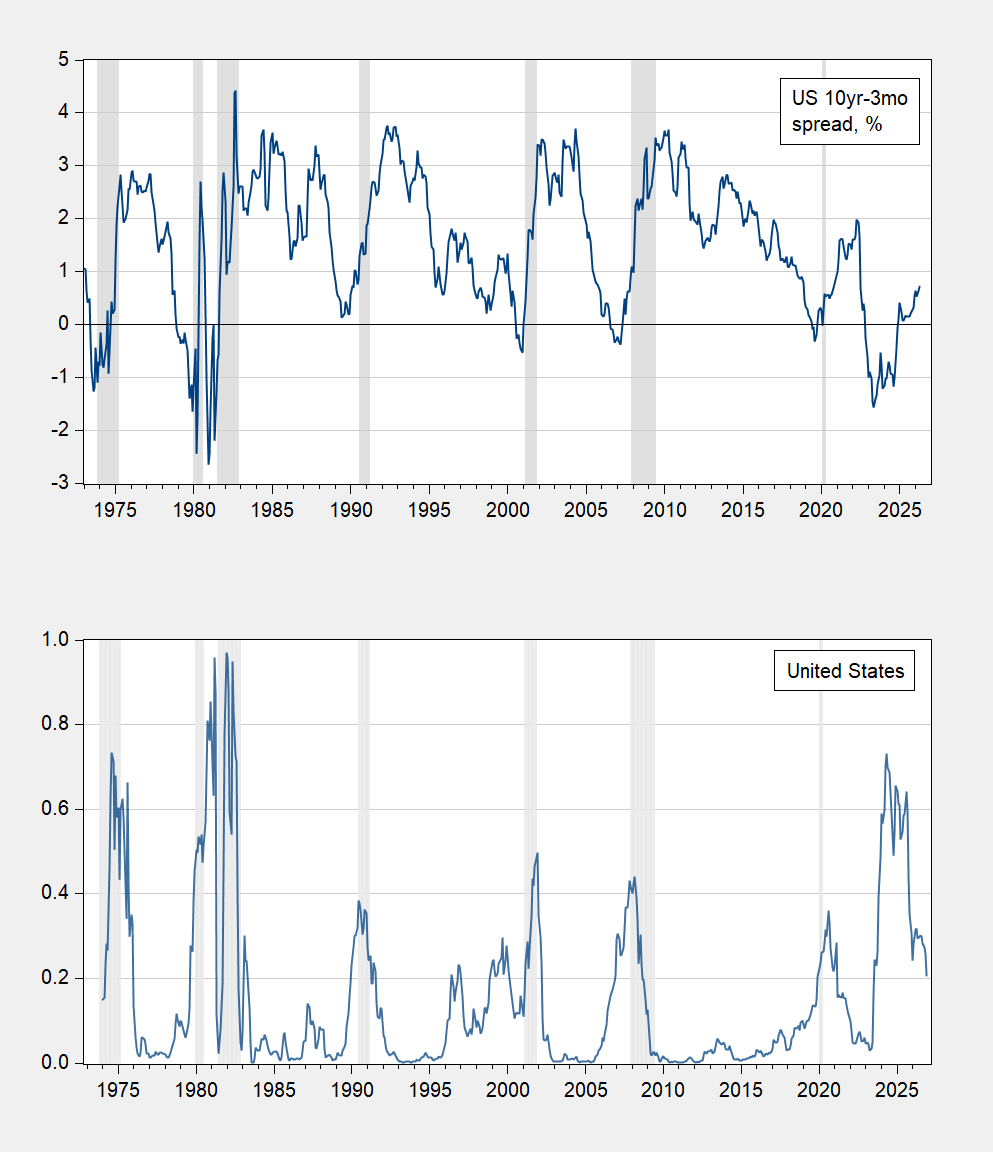
Centrándose en Estados Unidos, la mayoría de las medidas del diferencial de plazos —incluidos los diferenciales 10 años-3 meses y 10 años-2 años— indicaron una alta probabilidad de recesión en 2023-24, dada la amplia y persistente inversión registrada en 2022. Con datos previos a 2020, las probabilidades de recesión estimadas se veían notablemente elevadas. La Figura 1 del artículo muestra el diferencial 10 años-3 meses de EE.UU., en porcentaje, en el panel superior, y la correspondiente probabilidad de recesión en el panel inferior, derivada de una regresión estimada hasta diciembre de 2019 (2019M12), con las fechas de recesión de pico a valle definidas por el NBER sombreadas en gris. El NBER —la Oficina Nacional de Investigación Económica— es la organización que fecha oficialmente las reces de EE.UU., razón por la cual su sombreado de pico a valle sirve como referencia estándar en gráficos de este tipo.
Los autores enumeran varias explicaciones posibles para el fallo del diferencial de plazos en 2024. El proceso generador de datos puede haber cambiado desde 2020. El comportamiento de la prima por plazo —el rendimiento adicional que los inversores exigen para mantener deuda de mayor vencimiento en lugar de renovar letras de corto plazo—, que forma parte del diferencial de plazos, puede haber cambiado. Las estimaciones también pueden haber sido sesgadas por la omisión de variables de la Regla de Taylor, como los resultados de desempleo esperados, o de variables financieras que capturan el ciclo financiero. También es posible que "por casualidad" la recesión simplemente no ocurriera; después de todo, nunca se tiene un 100% de confianza.
Para sopesar estas posibilidades, los autores estiman especificaciones del diferencial de plazos sobre una muestra completa o las amplían con variables clave.
Los resultados, reportados en la Tabla 2 de Chinn y Ferrara (2026), muestran que la proporción de varianza explicada usando el diferencial de plazos es mayor en la muestra previa a 2020 que en la muestra completa, con 0.33 frente a 0.26. Añadir una prima por plazo estimada por separado —la estimación ACM de la Fed de Nueva York— no cambia apreciablemente el resultado de la muestra completa. Añadir el cambio esperado en la tasa de desempleo, una variable motivada por la implicación de la Regla de Taylor de que las tasas de fondos federales futuras serán menores si los mercados anticipan una desaceleración o recesión, sí produce un coeficiente marginalmente significativo, aunque el pseudo R² permanece esencialmente sin cambios.
Solo la inclusión de un indicador del ciclo financiero —el ratio de servicio de la deuda (DSR), que mide la proporción del ingreso que los prestatarios destinan al servicio de su deuda— eleva apreciablemente la proporción de varianza explicada, hasta 0.57. La ecuación que incorpora el DSR también ofrece el mejor ajuste en el sentido de no producir falsos positivos mientras capta las recesiones de 1990-91 y 2008-09; aparece como la línea verde azulada marcada como &DSR en la Figura 5 del artículo, con las fechas de recesión de pico a valle definidas por el NBER sombreadas en gris. Para los pronosticadores, la consecuencia práctica es que la forma de la curva de rendimientos por sí sola no captura cuán gravados están los presupuestos de hogares y empresas por los pagos de deuda, una dimensión que, según sugieren los resultados de los autores, debería acompañar al diferencial en los modelos de pronóstico de recesiones.
El hallazgo de que la inclusión del DSR mejora la predicción de recesiones se mantiene incluso cuando el período de estimación se restringe a datos previos a 2020. En esa configuración, el modelo predice las recesiones de 1990-91, 2001 y 2008-09, pero no la recesión pandémica de 2020, ni una recesión en 2024.
Los autores no descartan la Regla de Taylor como inútil. Como muestra la columna 4 de la Tabla 2, incluir el cambio esperado en la tasa de desempleo —junto con el uso de la tasa de fondos federales en lugar de la tasa de 3 meses— reduce la probabilidad de recesión estimada para 2024 por debajo del umbral del 40% (la línea azul marcada como &UE), mientras sigue captando las recesiones anteriores, con la excepción de la de 2008-09. En ese sentido, no tener en cuenta explícitamente la Regla de Taylor podría formar parte de la explicación del erróneo llamado de recesión para 2024.
El artículo, que también examina las experiencias de Canadá y Alemania, es una versión sustancialmente revisada de un trabajo anterior descrito aquí. Lea el artículo completo aquí.

