Análisis de la Fed de Nueva York muestra que los fondos de cobertura y los fondos del mercado monetario dominan el mercado de repos de 13,5 billones de dólares
Puntos clave
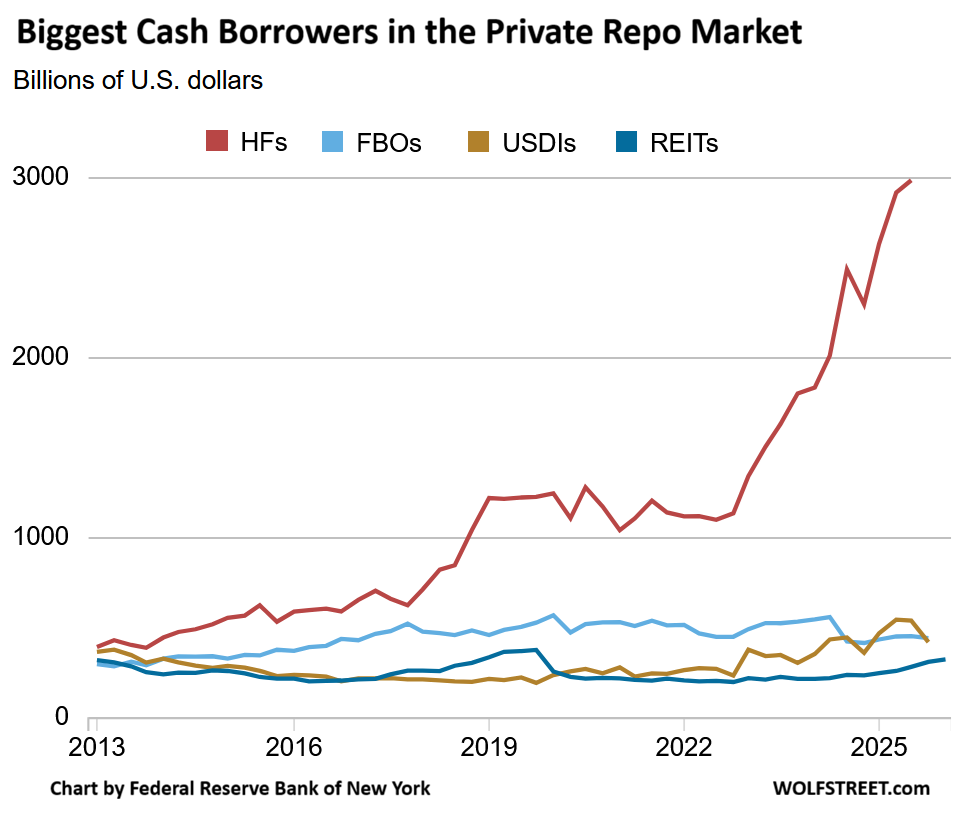
- •Los fondos de cobertura que operan el basis trade de efectivo-futuros del Tesoro tomaron prestados 3,0 billones de dólares mediante repos en julio de 2025, frente a 2,5 billones un año antes.
- •Los fondos del mercado monetario prestaron 3,0 billones de dólares al mercado de repos en enero de 2026, aproximadamente el triple de su nivel de julio de 2020.
- •Las sucursales en EE. UU. de bancos extranjeros, las instituciones de depósito estadounidenses y los REIT fueron las siguientes categorías de prestatarios, con un endeudamiento combinado de 1,2 billones de dólares a octubre de 2025.
- •Los fondos de cobertura prestaron 1,3 billones mientras tomaban prestados 3,0 billones, dejándolos con un endeudamiento neto en repos de unos 1,7 billones de dólares.
- •La Standing Repo Facility de la Reserva Federal se estableció en 2021 para contener tensiones de liquidez, y su uso y los picos en las tasas de repo señalan estrés en el mercado.
El mercado de acuerdos de recompra (repo) de EE. UU. se ha inflado a más de 13,5 billones de dólares en acuerdos pendientes diarios, según la Office of Financial Research (OFR) del gobierno. Un nuevo análisis publicado el lunes por la Fed de Nueva York, destacado en un informe de Wolf Richter de Wolf Street, detalla quiénes son los mayores prestatarios y prestamistas de efectivo del mercado — y los fondos de cobertura que operan el "basis trade" del Tesoro y los fondos del mercado monetario encabezan ambas listas con amplio margen.
A través del mercado de repos, las instituciones financieras se prestan y toman prestadas entre sí — principalmente de un día para otro, pero también por períodos más largos, como una semana — con cada transacción garantizada por colateral líquido de alta calidad sujeto a un "haircut", un descuento aplicado al valor del colateral. Alrededor del 70% de los repos están garantizados con valores del Tesoro. La mayor parte del resto está garantizada con valores de agencias, como los MBS emitidos por las empresas patrocinadas por el gobierno (GSE) Fannie Mae y Freddie Mac, y con bonos corporativos de alta calificación y valores respaldados por activos. En todos los tipos de colateral, a mayor riesgo, mayor haircut.
Algunas instituciones prestan efectivo al mercado de repos por el rendimiento y la liquidez, como los fondos del mercado monetario. Otras prestan efectivo para tomar prestados los valores del Tesoro que necesitan como requisitos de margen en otras operaciones, como los fondos de cobertura. Otras más toman prestado efectivo del mercado de repos para apalancar posiciones u operaciones financieras, entre otras razones. Los dealers actúan como intermediarios entre prestamistas y prestatarios.
Los fondos de cobertura, muy por delante, son los mayores prestatarios
Los fondos de cobertura dedicados al "basis trade" tomaron prestados 3,0 billones de dólares en el mercado de repos a julio de 2025, frente a 2,5 billones en julio de 2024, 1,1 billón en julio de 2022 y 664.000 millones en julio de 2017, según el análisis de la Fed de Nueva York — muy por delante de cualquier otra categoría de prestatario.
Bajo el basis trade de efectivo-futuros del Tesoro, los fondos de cobertura compran valores del Tesoro y venden contratos de futuros del Tesoro, obteniendo ganancias del diferencial entre ambos. Como el diferencial es pequeño, apalanancan la estrategia tomando prestado efectivo en el mercado de repos y entregando los valores del Tesoro como colateral, multiplicando sus rendimientos mediante cantidades enormes de apalancamiento — razón por la cual el crecimiento de esta operación se ha reflejado directamente en los totales de endeudamiento en repos.
Los fondos que ejecutan esta operación brindan liquidez al mercado del Tesoro como grandes compradores apalancados de valores Tesoro. Pero cuando el basis trade atravesó dificultades en marzo de 2020 y los fondos de cobertura tuvieron que deshacer parte de sus posiciones, el mercado del Tesoro se bloqueó. El esfuerzo por resolver esa disfunción fue una de las razones que citó la Fed para sus masivas compras de valores del Tesoro en marzo de 2020. La Fed ha señalado a los fondos de cobertura, con su enorme apalancamiento y densa opacidad, como un riesgo primario para la estabilidad financiera — y no decepcionaron en marzo de 2020, tras haber llamado también la atención de la Fed por su papel en la crisis del mercado de repos en el otoño de 2019.
Muy por detrás, los siguientes tres mayores prestatarios de efectivo, a octubre de 2025, fueron las sucursales y agencias en EE. UU. de "Foreign Banking Organizations" (FBO) con 445.000 millones de dólares; los bancos estadounidenses, o instituciones de depósito de EE. UU. (USDI), con 422.000 millones; y los fideicomisos de inversión inmobiliaria (REIT), especialmente los REIT hipotecarios, con 313.000 millones — un total combinado de 1,2 billones de dólares.
Los datos de la Fed de Nueva York se basan en la OFR, el Federal Financial Institutions Examination Council (FFIEC) y la base de datos FRED de la Fed de San Luis — un nivel de detalle que muestra quién depende del financiamiento de corto plazo, y en qué medida.
Los fondos del mercado monetario, muy por delante, son los mayores prestamistas
Los fondos del mercado monetario (MMF) superan con amplitud a todos los demás prestamistas de efectivo, con 3,0 billones de dólares prestados al mercado de repos a enero de 2026 — el triple de su nivel de julio de 2020. El máximo se registró en abril de 2023, con 3,3 billones.
Prestar al mercado de repos proporciona a los MMF inversiones de corto plazo, incluidos repos de un día con liquidez al día siguiente, en valores de alta calidad respaldados principalmente por bonos del Tesoro. Los repos de un día permiten a los fondos del mercado monetario gestionar sus reembolsos mientras mantienen su efectivo invertido.
Los saldos totales de los MMF aumentaron casi 1 billón de dólares en los últimos 12 meses, hasta 8,4 billones en el segundo trimestre de 2026, incluido un récord de 5,1 billones en manos de los hogares — y una parte sustancial de ese dinero se invirtió en el mercado de repos, como ha reportado Wolf Street. Ese flujo ha convertido el efectivo de los hogares en un pilar creciente de la base de préstamos del mercado, vinculando la gestión diaria del efectivo con los bancos, fondos y dealers que se financian en el mercado de repos.
Muy por detrás, los fondos de cobertura prestaron 1,3 billones de dólares al mercado de repos a julio de 2025 — en parte para estacionar a corto plazo efectivo que de otro modo quedaría sin invertir, y en parte para "transformación de colateral" a través de un dealer, bajo la cual en efecto toman prestados valores del Tesoro del mercado de repos que luego entregan como colateral, por ejemplo para cumplir estrictos requisitos de margen en operaciones con derivados. El apalancamiento de los fondos de cobertura es multicapa y complejo. En términos netos, los fondos de cobertura son prestatarios del mercado de repos en mucha mayor medida (3,0 billones) que prestamistas al mismo (1,3 billones), con un endeudamiento neto de unos 1,7 billones en ese momento.
Más atrás entre los prestamistas se encontraban los bancos estadounidenses (USDI) con 689.000 millones y las sucursales en EE. UU. de bancos extranjeros (FBO) con 419.000 millones, ambos a octubre de 2025, y las GSE con 249.000 millones a julio de 2025.
Un mercado estrechamente interconectado, con respaldo de la Fed
El mercado de repos de 13,5 billones de dólares interconecta un amplio espectro de instituciones financieras — dealers, bancos, fondos de cobertura, fondos del mercado monetario y las GSE — mediante intercambios de efectivo y colateral de corto plazo. La maquinaria funciona muy bien, hasta que de repente deja de hacerlo: dada la interconexión y la vastedad del mercado, los problemas de liquidez en un rincón del mercado de repos — visibles cuando las tasas de repo, como la Secured Overnight Financing Rate (SOFR), se disparan — pueden propagarse al resto del sistema financiero en cuestión de instantes.
Para contener los problemas de liquidez antes de que se extiendan, la Fed creó su Standing Repo Facility (SRF) en julio de 2021. Bajo esta instalación, los bancos aprobados pueden tomar prestado de la Fed a la tasa SRF — 4,0% desde la subida de tasas del 16 de septiembre — sujeto a un haircut, y prestar ese efectivo al mercado de repos, obteniendo ganancias del diferencial y reduciendo las tasas de repo en el proceso. Eso fue lo que ocurrió durante las turbulencias del mercado de repos de septiembre a diciembre de 2025, documentadas por Wolf Street, tensiones que de otro modo podrían haberse propagado al sistema financiero. Las tasas de repo y el uso de la SRF son los indicadores de tensión del mercado en tiempo real: los picos en las tasas muestran dónde escasea el efectivo, y los préstamos en la instalación muestran cuánto dependen los participantes del respaldo de la Fed.

