Los pagos de intereses de la deuda de EE. UU. alcanzan los 3.000 millones de dólares al día y saltaron un 8% en el año fiscal 2026, más rápido que el gasto federal total, los ingresos y el crecimiento del PIB
Puntos clave
- •El déficit federal alcanzó 1,99 billones de dólares en el año fiscal 2026, un 12% más que en el año fiscal 2025, ya que el gasto creció un 6% hasta 7,4 billones de dólares mientras los ingresos subieron solo un 3% hasta 5,4 billones de dólares.
- •Los pagos netos de intereses subieron un 8% hasta 1,05 billones de dólares en el año fiscal 2026, equivalentes a unos 2.900 millones de dólares al día y al 3,2% del PIB, superando la proporcióncord establecida en 1991.
- •Los intereses de la deuda nacional son ahora el tercer gasto federal más grande después del Seguro Social y Medicare, superando tanto el gasto en defensa como Medicaid.
- •Más de 10 billones de dólares de la deuda en manos del público, alrededor de un tercio del total, vencen en los próximos 12 meses y deberán refinanciarse a tasas superiores a las proyecciones de la Oficina de Presupuesto del Congreso, con el rendimiento del Tesoro a 10 años ahora por encima del 5%.
- •El director de la CBO, Phillip Swagel, estimó que estabilizar la deuda requeriría un crecimiento nominal del PIB de 7%–8% o un crecimiento real de 5%–6%, más del doble del ritmo actual del 2,2%, lo que hace que el crecimiento por sí solo sea una solución poco plausible.
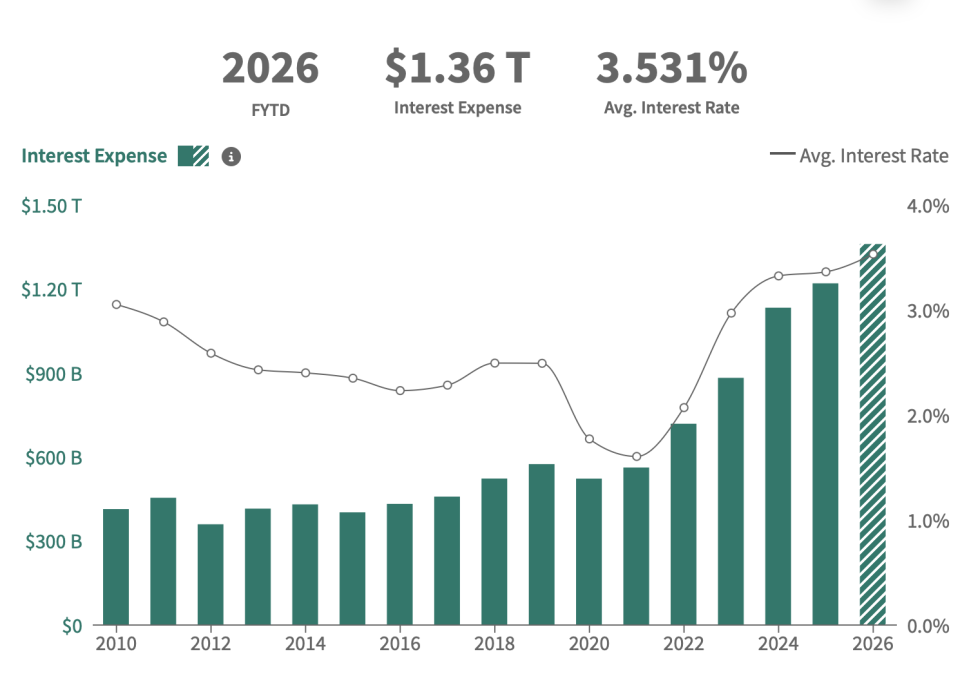
El año fiscal 2026 del gobierno federal de EE. UU., que terminó el mes pasado, cerró con otra severa advertencia sobre la trayectoria de la deuda del país: los pagos de intereses de la deuda nacional han alcanzado alrededor de 2.900 millones de dólares al día y ahora crecen más rápido que el gasto federal, los ingresos o la propia economía.
Según los datos del Departamento del Tesoro publicados el viernes, el déficit presupuestario federal se amplió a 1,99 billones de dólares en el año fiscal 2026, un 12% más que el déficit de 1,78 billones registrado en el año fiscal 2025. Los ingresos subieron un 3% hasta 5,4 billones de dólares, por detrás de un aumento del 6% en el gasto hasta 7,4 billones de dólares.
El Seguro Social y Medicare siguieron siendo las partidas más grandes del gobierno, pero los pagos de intereses de la deuda nacional ocuparon el tercer lugar, superando tanto el gasto en defensa como Medicaid.
Los costos de intereses superan a la economía
Los costos brutos de intereses del año fiscal 2026 totalizaron 1,36 billones de dólares con una tasa de interés promedio del 3,53%, según datos del Tesoro, más del doble de la tasa de 2021, justo antes de que la Reserva Federal emprendiera un agresivo ciclo de ajuste para frenar la inflación. Los pagos netos de intereses, que excluyen los intereses abonados a cuentas gubernamentales como los fondos fiduciarios federales, subieron un 8% hasta 1,05 billones de dólares, superando los aumentos del gasto total, los ingresos y el PIB. El incremento excede el crecimiento real del PIB de alrededor del 2% así como el crecimiento nominal del PIB de alrededor del 6%. Como referencia: los intereses netos ahora superan la mitad del déficit del año fiscal 2026.
Los costos netos de intereses del año fiscal 2026 equivalen a unos 2.900 millones de dólares al día, y la Fundación Peter G. Peterson estima que representan el 3,2% del PIB, rompiendo el récord anterior establecido en 1991.
Con una deuda bruta de EE. UU. de 40 billones de dólares, una deuda en manos del público equivalente al 100% del PIB y costos de financiamiento en aumento, se proyecta que los pagos de intereses serán la parte de más rápido crecimiento del presupuesto federal en los próximos años. Al mismo tiempo, la carga de la deuda está cada vez más expuesta a la volatilidad del mercado, lo que amenaza con hacer los costos de intereses aún más elevados.
Refinanciar deuda a tasas más altas
El secretario del Tesoro, Scott Bessent, ha estado emitiendo más deuda de corto plazo para financiar el déficit mientras cancela obligaciones de largo plazo. Aproximadamente un tercio de la deuda en manos del público —más de 10 billones de dólares— vence en los próximos 12 meses, lo que significa que el gobierno federal deberá refinanciarla a las tasas altas actuales. Los anuncios trimestrales de refinanciamiento del Tesoro, que establecen la emisión prevista de letras, notas y bonos, son los puntos de control programados donde se dará a conocer cualquier ajuste a esa estrategia con peso en el corto plazo.
La factura de intereses también supera las proyecciones oficiales. En febrero, la Oficina de Presupuesto del Congreso proyectó que los gastos anuales por intereses de la deuda alcanzarían 2,1 billones de dólares para 2036. Pero luego el presidente Donald Trump lanzó la guerra con Irán, lo que disparó los precios del petróleo y los rendimientos de los bonos. El rendimiento del Tesoro a 10 años ahora está por encima del 5%, muy por delante de las previsiones de la CBO de 4,1% este año, 4,2% en 2027, 4,3% de 2028 a 2031 y 4,4% de 2032 a 2036. La próxima ronda de proyecciones a largo plazo de la CBO mostrará si esos supuestos de tasas se revisan hacia los niveles actuales del mercado.
Si los rendimientos de los bonos se mantienen alrededor de 1 punto porcentual por encima de las estimaciones de la CBO, los costos de intereses se dispararán a 2,8 billones de dólares, o el 5,9% del PIB, para fin de la década, según el Committee for a Responsible Federal Budget (CRFB).
"Los intereses más altos generan más deuda, y una mayor deuda genera tasas más altas e intereses más altos. Eventualmente, todo podría derrumbarse", dijo la presidenta del CRFB, Maya MacGuineas, el mes pasado. "Por eso Washington necesita una intervención fiscal ahora, antes de que sea demasiado tarde. El presidente, el secretario del Tesoro y los líderes del Congreso necesitan comprender la gravedad de este problema. No hay soluciones fáciles, y no podemos simplemente desear que este problema desaparezca".
El debate sobre el crecimiento
Hasta ahora, hay pocas señales de disposición en Washington para abordar el gasto o los ingresos. Trump ha pedido un cheque de "dividendo" de 5.000 dólares para los estadounidenses si los republicanos ganan las elecciones de medio mandato, y ya está entregando "reembolsos" a millones de inscritos en Medicare y la Affordable Care Act.
Mientras tanto, Bessent ha argumentado que acelerar aún más la economía puede poner la deuda bajo control. "Con un crecimiento del 3%, salimos de esto creciendo", dijo en la Southern Methodist University el mes pasado. "Superaremos este conflicto con Irán, y la economía subyacente es muy, muy fuerte, y creo que se está reacelerando".
Pero el director de la CBO, Phillip Swagel, dijo la semana pasada que un crecimiento económico más rápido probablemente no mantendrá bajo control la deuda de EE. UU. Aunque un crecimiento más fuerte ayudará al generar más ingresos para el gobierno federal, no es tan simple: el gasto federal también impulsa el crecimiento, lo que eleva los salarios que a su vez afectan los desembolsos en beneficios del Seguro Social, señaló. Una economía robusta también tiende a llevar las tasas de interés al alza, lo que aumenta los costos de intereses de la deuda.
Asumiendo tasas de interés de entre 4% y 5%, Swagel estimó que el crecimiento nominal del PIB tendría que alcanzar el 7%–8%, y el crecimiento real del PIB el 5%–6%, para estabilizar la deuda. Eso es más del doble del último ritmo de crecimiento real del PIB del 2,2% en el segundo trimestre, mientras que incluso las previsiones más optimistas de Wall Street sitúan el crecimiento del PIB de todo el año en 2,5%.
"Así que el crecimiento ayudará, pero probablemente no es plausible que el crecimiento por sí solo estabilice nuestra trayectoria fiscal", dijo. "Entonces nos quedan los cambios en los ingresos y los cambios en el gasto, y esas son decisiones políticas".
Esta historia fue publicada originalmente en Fortune.com.

