Steve Kamin: la sensibilidad del dólar a la curva de rendimientos se volvió negativa tras los aranceles del 'Día de la Liberación'
Puntos clave
- •La sensibilidad del dólar a los diferenciales de las curvas de rendimientos de EE. UU. frente a las extranjeras fue principalmente positiva hasta comienzos del segundo mandato de Trump, con rendimientos a 10 años relativamente más altos que típicamente impulsaban a la moneda.
- •Inmediatamente después del anuncio del 'Día de la Liberación de aranceles recíprocos del 2 de abril de 2025, la sensibilidad del dólar a los rendimientos se volvió negativa y comenzó a fluctuar ampliamente en torno a una línea base más baja.
- •Los rendimientos del Tesoro han seguido subiendo sin que el dólar se fortalezca en paralelo, rompiendo el patrón histórico que los analistas usan para leer los movimientos de rendimientos como señales sobre el panorama de tasas de interés.
- •Dentro del marco de diferenciales de tasas reales, Kamin sostiene que los rendimientos en ascenso junto con un dólar que no se aprecia apuntan a un riesgo elevado, más que a una trayectoria más alta para las tasas de interés de corto plazo.
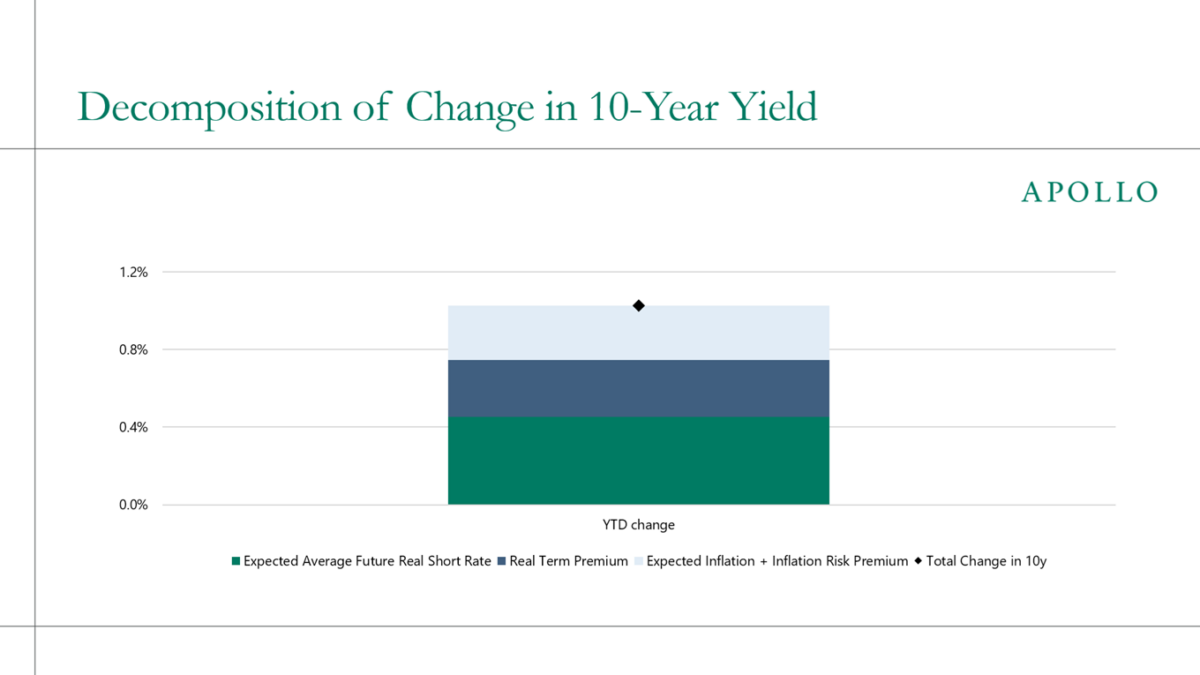
- •Torsten Slok, de Apollo Global Management, estima que el rendimiento a diez años ha subido alrededor de un punto porcentual este año, dividido aproximadamente en partes iguales entre tasas reales de corto plazo más altas y prima de riesgo real, expectativas de inflación y riesgo de inflación.
El economista Steve Kamin, exdirector de la división de finanzas internacionales de la Reserva Federal cuyos comentarios publica el American Enterprise Institute (AEI), reporta un cambio notable en cómo ha respondido el dólar a los movimientos de los rendimientos estadounidenses desde el inicio del segundo mandato del presidente Donald Trump, un cambio que afecta una de las relaciones más establecidas en los mercados de divisas.
Hasta comienzos del segundo mandato de Trump, la sensibilidad del dólar a la diferencia entre la pendiente de la curva de rendimientos de EE. UU. y las curvas extranjeras era principalmente positiva, como se esperaba: los aumentos de los rendimientos a 10 años de EE. UU. respecto a los del exterior impulsaban al dólar. Ese es el patrón que anticipa el análisis cambiario estándar, ya que rendimientos más altos en relación con otros países típicamente atraen capital hacia activos estadounidenses y respaldan la moneda.
Pero inmediatamente después del "Día de la Liberación" del 2 de abril de 2025, cuando Trump sorprendió al mundo con su anuncio de aranceles "recíprocos", esa sensibilidad se volvió negativa y comenzó a fluctuar ampliamente en torno a una línea base más baja, escribe Kamin. El cambio en la sensibilidad del dólar es aún más evidente cuando se compara su valor promedio del periodo previo al "Día de la Liberación" con el promedio del periodo posterior. En términos prácticos, los rendimientos del Tesoro han seguido subiendo sin que el dólar se fortalezca en paralelo, una desviación del guion histórico que usan los analistas al interpretar los movimientos de rendimientos como señales sobre el panorama de tasas de interés.
El comentario completo, "Los rendimientos del Tesoro siguen subiendo. El dólar podría decirnos por qué," es publicado por AEI, y un extracto aparece en Econbrowser.
Kamin plantea la implicación así: si el modelo de diferenciales de tasas reales, el marco estándar que vincula los valores de las monedas con las brechas de tasas ajustadas por inflación entre países, es la lente adecuada para pensar en un motor clave de los movimientos del dólar, entonces los rendimientos en ascenso sin apreciación de la moneda sugieren un riesgo elevado, más que una trayectoria más alta para las tasas de interés de corto plazo.
En apoyo de esa lectura, Kamin cita cifras reportadas por Torsten Slok, economista jefe de Apollo Global Management: el cambio en el rendimiento a diez años desde comienzos de año es de aproximadamente un punto porcentual, con cerca de la mitad proveniente de tasas reales de corto plazo más altas y la otra mitad de la prima de riesgo real, las expectativas de inflación y el riesgo de inflación. Esa división es central para la interpretación: en el marco de Kamin, separar cuánto de un movimiento de rendimientos refleja expectativas de tasas de corto plazo y cuánto refleja riesgo es lo que determina si los rendimientos en ascenso deben leerse como una historia de tasas más altas o una historia de riesgo.
Fuente: Steve Kamin vía Econbrowser; descomposición de rendimientos vía Torsten Slok.

