De BTC a acciones, materias primas y divisas: por qué más mercados se están trasladando a la cadena
Puntos clave
- •Los instrumentos en cadena pueden registrar la propiedad, representar el derecho de un intermediario u ofrecer exposición al precio mediante derivados, por lo que los inversionistas deben examinar los derechos, la custodia y las condiciones de reembolso.
- •Una acción en forma tokenizada puede conservar la estructura de mercado convencional, mientras que los tokens de acciones de terceros pueden ofrecer exposición económica sin propiedad directa como accionista.
- •Los contratos perpetuos permiten exposición a los precios de materias primas y divisas sin entrega física ni transferencia de depósitos de bancos comerciales, pero introducen riesgos de financiación, oráculos, base y liquidación.
- •Una infraestructura blockchain compartida puede mejorar la movilidad de las garantías y reducir la conciliación, aunque la liquidación bruta instantánea puede aumentar las necesidades de liquidez prefinanciada.
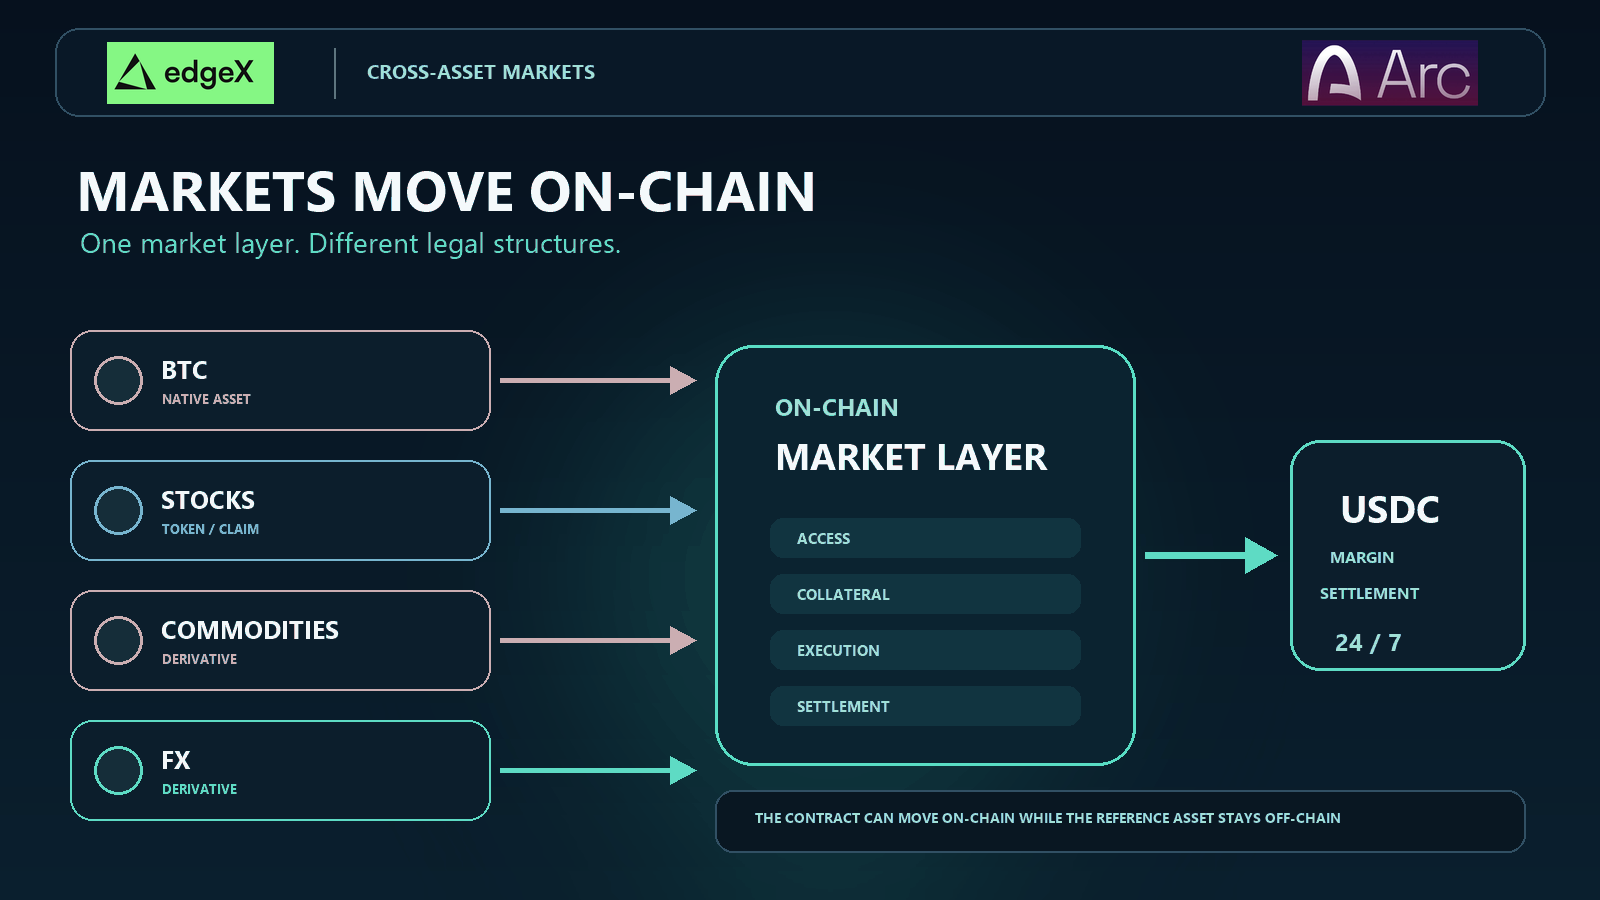
- •Los mercados Arc previstos por edgeX trasladarán los contratos perpetuos y las garantías a la cadena, mientras que las acciones, materias primas y divisas referenciadas permanecerán fuera de la cadena.
Respuesta rápida
Más mercados se están trasladando a la cadena porque los operadores y participantes del mercado quieren un entorno programable único para el acceso, las garantías, la ejecución y la liquidación. Bitcoin demostró que un activo podía negociarse y liquidarse continuamente en su propio registro. Las acciones, las materias primas y las divisas son más complejas: el activo subyacente puede permanecer con un emisor, custodio, banco o almacén, mientras un token o derivado se negocia sobre infraestructura blockchain. La oportunidad es contar con una infraestructura de mercado más conectada. El riesgo consiste en asumir que todo instrumento en cadena ofrece la misma propiedad, liquidez o protección para los inversionistas.
“Trasladarse a la cadena” describe varias estructuras de mercado diferentes
La frase parece sencilla, pero puede ocultar el hecho más importante sobre un producto: qué posee realmente el comprador. Una blockchain puede servir como registro autorizado de propiedad, registrar un derecho emitido por un intermediario o liquidar ganancias y pérdidas de un derivado. Esas estructuras pueden producir gráficos de precios similares y, al mismo tiempo, crear derechos muy diferentes.
La declaración del personal de la SEC sobre valores tokenizados distingue entre la tokenización patrocinada por el emisor y los modelos de terceros. Esa distinción importa más allá de la legislación de valores de EE. UU. Muestra por qué los inversionistas deben examinar la relación entre el token, el emisor, el activo subyacente, el custodio y el proceso de reembolso, en lugar de tratar “tokenizado” como una descripción completa del producto.
Los activos nativos combinan el instrumento y su registro
Bitcoin es nativo del registro de Bitcoin. Una transferencia válida cambia el registro de control de la red; no existe un Bitcoin en papel separado depositado en un agente de transferencias. El documento técnico de Bitcoin describió efectivo electrónico entre pares en el que una red marca temporalmente las transacciones y establece su orden.
Ese modelo reduce la brecha entre negociar el activo y transferirlo. No elimina los exchanges, custodios ni libros de órdenes fuera de la cadena, pero el activo mismo puede retirarse y verificarse en su sistema de liquidación nativo.
Los tokens pueden representar propiedad, un derecho o exposición al precio
Una acción tokenizada puede ser el mismo valor registrado en una nueva forma. Otro token puede ser emitido por un vehículo que posee acciones y promete un valor económico equivalente. Un tercero puede ser un derivado cuyo pago sigue el precio de la acción sin otorgar al titular ningún derecho sobre la empresa.
| Estructura en cadena | Lo que existe en el registro | Lo que permanece fuera de la cadena | Pregunta clave para el comprador | ||||
|---|---|---|---|---|---|---|---|
| Activo cripto nativo | El activo y el registro de transferencias | Parte de la negociación, la custodia y el acceso a moneda fiat | ¿Puedo controlar y liquidar el activo mismo? | ||||
| Valor tokenizado | Un valor o un registro autorizado de propiedad | Las obligaciones del emisor y partes de la infraestructura regulada del mercado | ¿Recibo los mismos derechos legales que un titular convencional? | Token respaldado o derecho | Un token canjeable emitido contra activos en custodia | La custodia, las acciones corporativas y la ejecución | ¿Quién mantiene el respaldo y qué puedo canjear? |
| Derivado o perpetuo | Un contrato y su contabilidad de garantías | El activo de referencia y su mercado primario | ¿Cómo se mantiene el precio de referencia y se gestiona el riesgo? |
Por qué Bitcoin proporcionó una plantilla de mercado
Bitcoin hizo más que crear un nuevo activo. Demostró la transferencia continua, un historial transparente de transacciones, la autocustodia y una liquidación que no tenía que esperar a un depositario de valores ni a la ventana operativa bancaria.
Los mercados tradicionales prestan atención a este modelo operativo porque su infraestructura está dividida por clase de activo e institución. Una operación con acciones puede involucrar a un bróker, un exchange, una agencia de compensación, un custodio y un agente de transferencias. Una materia prima puede requerir recibos de almacén e inspección. Las operaciones de divisas se liquidan entre cuentas bancarias y zonas horarias. Cada capa tiene un propósito, pero cada transferencia introduce conciliación, horarios operativos y garantías inmovilizadas.
El atractivo de la infraestructura blockchain no consiste en que todos los mercados deban imitar el diseño legal de Bitcoin. En cambio, los participantes pueden reutilizar su patrón técnico: estado compartido, transferencias programables, garantías visibles y una liquidación que activa la siguiente acción. El desafío es conservar las protecciones que proporcionaban las antiguas transferencias entre sistemas.
Cómo llegan las acciones a los mercados blockchain
Las acciones ofrecen el ejemplo más claro de por qué importa la estructura del producto. Un ticker en la pantalla de una billetera puede corresponder a una acción convencional en forma tokenizada, a un derecho contractual respaldado por acciones o a un derivado. Estos productos no deben agruparse simplemente porque utilicen tokens.
Una forma tokenizada puede conservar los derechos del mercado convencional
En marzo de 2026, la SEC aprobó un cambio de reglas de Nasdaq para un programa piloto de DTC que cubre valores elegibles en forma tokenizada. En virtud de la Comunicación No. 34-105047 de la SEC, una acción en forma tokenizada puede negociarse en el mismo libro de órdenes, con la misma prioridad de ejecución, que su equivalente convencional.
Este es un modelo limitado, pero importante. La forma tokenizada no pretende crear un ticker paralelo con una identidad económica separada. Las reglas vigentes del exchange y la infraestructura del depositario siguen siendo centrales. Esto demuestra que la tokenización puede cambiar la representación de la liquidación y conservar al mismo tiempo la estructura de mercado establecida.
Los tokens de terceros pueden crear derechos diferentes
Otros tokens de acciones ofrecen exposición a través de un intermediario. Robinhood afirma que sus Classic Stock Tokens son derivados registrados en una blockchain que siguen acciones y ETF que cotizan en bolsa. Eso es exposición al precio, no propiedad directa de las acciones de la empresa referenciada.
La documentación de Ondo Stocks describe otro modelo: tokens diseñados para ofrecer exposición económica y reembolso basado en activos subyacentes. Su documentación legal señala que los productos están respaldados uno a uno más un margen, mientras que los titulares no reciben derechos de voto de accionistas ni derechos legales de información. El producto puede estar respaldado sin convertir al titular del token en el accionista registrado.
Ninguna de las dos estructuras es automáticamente buena o mala. Cada una debe evaluarse según sus divulgaciones, custodia, verificación del respaldo, reglas de reembolso, comisiones, jurisdicción y tratamiento de dividendos y acciones corporativas. “Sigue a Apple” y “es una acción de Apple” no son afirmaciones intercambiables.
Por qué las materias primas y las divisas suelen llegar como derivados
Tokenizar un barril de petróleo o un depósito bancario es más difícil que tokenizar la exposición al precio. Las materias primas físicas requieren especificaciones, almacenamiento, inspección, seguros y entrega. Las divisas implican derechos sobre monedas mantenidas dentro de sistemas bancarios. Una blockchain puede mejorar la capa de registro y transferencia, pero no puede hacer desaparecer esas obligaciones externas.
Por eso los contratos perpetuos son un puente común. Un perpetuo es un derivado sin vencimiento fijo. Un mecanismo de financiación incentiva que su precio de mercado permanezca cerca del precio spot de referencia. La política de la CFTC de 2026 sobre contratos perpetuos y su aprobación de un perpetuo de Bitcoin ilustran cómo este diseño de mercado está entrando en otros entornos regulados.
La exposición al precio puede trasladarse sin entrega física
Un perpetuo de oro puede reflejar cambios en los precios del oro sin otorgar al operador el título sobre lingotes asignados. Un contrato de petróleo puede liquidar ganancias y pérdidas sin programar un buque cisterna. Un perpetuo de divisas puede expresar una opinión sobre un par de monedas sin transferir depósitos de bancos comerciales en ambas monedas después de cada operación.
Esta eficiencia conlleva riesgo de base. El contrato depende de los precios de referencia, el diseño del oráculo, la financiación y un arbitraje líquido. Cuando el mercado de contado subyacente está cerrado pero el perpetuo permanece abierto, la nueva información puede aparecer primero en el derivado. Los diferenciales pueden ampliarse y el contrato puede desviarse hasta que regrese la liquidez del mercado de referencia.
| Mercado | Qué puede mejorar un instrumento en cadena | Dependencia que permanece | Modo de fallo típico |
|---|---|---|---|
| Acciones | Transferibilidad, uso como garantía y liquidación programable | Registros de accionistas, custodia, acciones corporativas y horarios de mercado | Los derechos del token difieren de los de la acción referenciada |
| Materias primas | Exposición fraccionada y negociación liquidada en efectivo | Almacenamiento, inspección, entrega e integridad del índice de referencia | Respaldo débil o interrupción de la referencia de precios |
| Divisas | Margen compartido y negociación continua del riesgo entre monedas | Liquidez bancaria, mercados de referencia y regulación local | Liquidez escasa fuera de horario o financiación inestable |
| Cripto | Liquidación nativa y movilidad continua de garantías | Controles de la plataforma, opciones de custodia y fuentes de oráculos | Cascadas de liquidaciones o liquidez fragmentada |
Por qué los operadores de mercado quieren una infraestructura común
El premio más amplio es un entorno común en el que el efectivo, las garantías y los contratos de mercado puedan interactuar. De otro modo, un operador puede mantener capital separado en un bróker de acciones, una cámara de compensación de futuros, un exchange de criptomonedas y un banco. Los sistemas en cadena hacen que los saldos sean visibles para las aplicaciones y permiten que las reglas de liquidación se ejecuten mediante software.
El informe del BIS y el CPMI sobre tokenización destaca el potencial de nuevas estructuras para el dinero y otros activos, al tiempo que subraya la gobernanza y la gestión de riesgos. El Informe Económico Anual 2025 del BIS también analiza cómo las plataformas tokenizadas pueden combinar dinero y activos en registros programables. En la práctica, los beneficios provienen de reducir la conciliación y coordinar la entrega contra pago, no de añadir un token a un flujo de trabajo sin cambios.
Una infraestructura común también puede mejorar la movilidad de las garantías. Los fondos obtenidos en un mercado pueden convertirse más rápidamente en margen utilizable en otro cuando ambos comparten activos de liquidación y reglas de riesgo compatibles. Los desarrolladores pueden crear en torno a ese estado sistemas automatizados de reajuste, pagos condicionales y controles de cartera. Para los usuarios, el efecto visible puede ser una sola cuenta que cubra varios tipos de mercado, en lugar de una cadena de transferencias entre sistemas cerrados.
Una liquidación más rápida también tiene un costo. Si cada obligación se liquida de forma instantánea y bruta, los participantes pueden necesitar más liquidez prefinanciada que en un sistema que compensa las obligaciones antes de liquidarlas. Un buen diseño debe equilibrar velocidad, compensación neta, crédito y liquidez, en lugar de tratar el intervalo de liquidación más corto como universalmente mejor.
Lo que la etiqueta “en cadena” no resuelve
La ejecución en blockchain no puede fabricar liquidez ni hacer confiable un precio de referencia débil. Un mercado puede operar las 24 horas y aun así ser difícil de negociar a un precio justo. La profundidad, la concentración de los creadores de mercado, la capacidad de liquidación y el comportamiento de los precios durante episodios de tensión importan más que una insignia de disponibilidad 24/7.
La tokenización tampoco resuelve por sí sola la cuestión legal. Los inversionistas necesitan saber si la insolvencia de un emisor o custodio afecta su derecho, quién controla las actualizaciones y congelamientos, qué tribunal o regulador tiene autoridad y si el reembolso está disponible en su jurisdicción. Los contratos inteligentes pueden automatizar reglas, pero las personas y las instituciones siguen definiendo esas reglas.
La interoperabilidad crea otra disyuntiva. Las cadenas incompatibles, los puentes y los envoltorios pueden fragmentar la liquidez. La misma acción puede estar referenciada por varios tokens y derivados con distintos respaldos y precios, lo que dificulta evaluar la mejor ejecución y el riesgo consolidado.
Por último, el apalancamiento sigue siendo apalancamiento. Los mercados continuos pueden liquidar posiciones mientras un operador duerme o mientras el mercado de referencia está cerrado. La financiación puede acumular el costo de mantener una posición. Por ello, un mercado útil en cadena necesita especificaciones transparentes, oráculos resilientes, controles conservadores de garantías, custodia o respaldo creíbles y una explicación clara de qué posee el comprador.
Resumen para inversionistas
La migración de BTC a acciones, materias primas y divisas es un movimiento hacia una infraestructura de mercado compartida, no un acto uniforme de tokenización. Los activos nativos se liquidan por sí mismos. Los valores tokenizados y los derechos respaldados conectan los registros blockchain con sistemas legales y de custodia. Los perpetuos trasladan la exposición al precio y las garantías, mientras dejan el activo referenciado fuera de la cadena.
Los inversionistas deben comparar los instrumentos según sus derechos, reembolso, custodia, formación de precios, liquidez y apalancamiento. Los productos más sólidos harán que esas diferencias sean más fáciles de examinar, no las ocultarán detrás de un ticker conocido.
Conclusión principal
Bitcoin demostró que los mercados podían combinar la negociación continua con un activo de liquidación programable. La siguiente fase aplica ese modelo operativo a activos que vienen acompañados de emisores, almacenes, bancos, sistemas de compensación y regulación.
Más mercados se trasladarán a la cadena cuando las garantías comunes y una coordinación más rápida creen ventajas reales. Pero la estructura ganadora será diferente para cada activo. La pregunta duradera no es si una acción, materia prima o divisa tiene un token. Es si el instrumento completo ofrece a los usuarios derechos exigibles, precios confiables, liquidez utilizable y una liquidación en la que puedan confiar.
Opera mercados multiactivo con edgeX en Arc
edgeX ha anunciado planes para llevar su capa de mercado a Arc, con mercados perpetuos de criptomonedas, acciones de EE. UU., materias primas y divisas, con margen y liquidación en USDC nativo. En esta estructura, el contrato perpetuo y el flujo de garantías se trasladan a la cadena; la acción, materia prima o divisa referenciada no se convierte en un activo nativo de blockchain.
Explora edgeX para revisar la plataforma de trading más amplia, o visita la página de edgeX Arc para conocer el recorrido específico del producto Arc. La disponibilidad y los detalles del lanzamiento pueden cambiar. Los perpetuos implican riesgos de apalancamiento, financiación, oráculos, liquidez y liquidación, y no son adecuados para todos los operadores.
Preguntas frecuentes
¿Qué es un mercado en cadena?
Un mercado en cadena utiliza una blockchain para una o más funciones esenciales, como registrar la propiedad, mantener garantías, ejecutar contratos o liquidar operaciones. El activo subyacente no siempre existe en esa blockchain.
¿Las acciones tokenizadas son iguales a las acciones ordinarias?
A veces una forma tokenizada puede conservar el mismo valor y los mismos derechos, pero otros productos son derechos respaldados o derivados. Lee los términos legales para identificar los derechos de voto, el tratamiento de dividendos, la custodia, el reembolso y el derecho que tendrías si un intermediario incumpliera.
¿Cómo pueden negociarse las materias primas en cadena?
Un token puede representar el título sobre materias primas almacenadas, un derecho canjeable o un derivado liquidado en efectivo. Los perpetuos ofrecen exposición al precio sin requerir entrega física, pero introducen riesgos de financiación, oráculo, apalancamiento y base.
¿Qué son las divisas en cadena?
Las divisas en cadena pueden referirse al intercambio spot entre monedas tokenizadas o stablecoins, o a derivados que siguen pares de monedas. Un perpetuo liquida ganancias y pérdidas contra un precio de referencia; no necesariamente entrega depósitos bancarios en ambas monedas.
¿La negociación 24/7 garantiza liquidez?
No. Una plataforma puede permanecer abierta mientras los libros de órdenes son poco profundos o el mercado primario de referencia está cerrado. Los inversionistas deben examinar los diferenciales, la profundidad, el diseño del oráculo, el comportamiento de la financiación y la capacidad de liquidación durante distintos horarios de negociación.

