Por qué las plataformas de trading y las cadenas de liquidación deben trabajar juntas
Puntos clave
- •Las plataformas de trading y las cadenas de liquidación cumplen funciones diferentes: la plataforma gestiona la autenticación de órdenes, el emparejamiento, el margen y las decisiones de liquidación, mientras que la cadena mantiene el registro autoritativo de las garantías y las transferencias finalizadas.
- •La confirmación de ejecución no equivale a la finalidad de la liquidación, y confundirlas puede crear una exposición crediticia oculta cuando los ingresos de una ejecución se utilizan antes de completar la liquidación.
- •El diseño de Arc busca una liquidación determinista e irreversible en menos de un segundo y designa USDC como su token de gas, lo que respalda el margen y la liquidación denominados en USDC para los mercados perpetuos de edgeX.
- •Una finalidad más rápida reduce el estado provisional y la exposición de liquidación, pero no elimina el riesgo; exige controles como simulación de transacciones, validación de oráculos, límites de frecuencia e interruptores de emergencia en etapas más tempranas del flujo de trabajo.
- •edgeX planea nuevos perpetuos de FX junto con sus mercados existentes, con el lanzamiento de la mainnet de Arc programado para el 16 de septiembre de 2026, aunque la disponibilidad, los mercados y los detalles del lanzamiento pueden cambiar.
Respuesta rápida
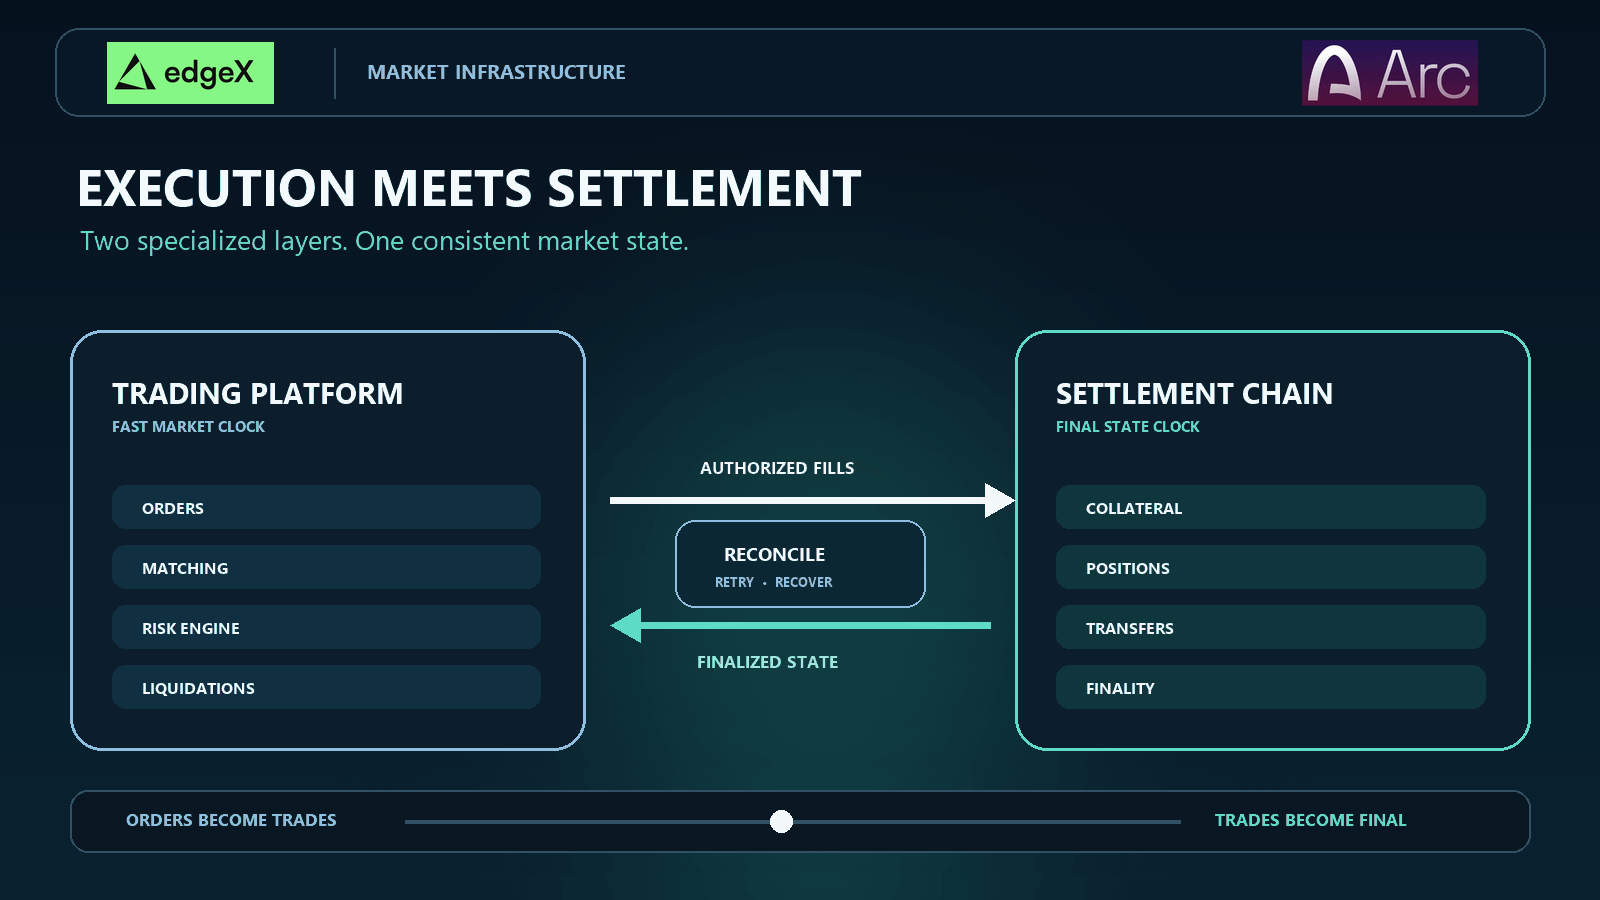
Las plataformas de trading y las cadenas de liquidación deben trabajar juntas porque resuelven distintas partes de una misma transacción. La plataforma gestiona el acceso al mercado, las órdenes, el descubrimiento de precios, la ejecución, las decisiones de margen y las liquidaciones. La cadena proporciona un registro compartido de las garantías y las transferencias completadas. Si esas capas no coinciden, un trader puede ver una ejecución que no puede liquidarse, un saldo temporalmente incorrecto o una liquidación basada en un estado desactualizado. Por lo tanto, un diseño confiable necesita reglas explícitas sobre cuándo una operación se vuelve vinculante, cómo la finalidad de la cadena actualiza los saldos de las cuentas y qué ocurre cuando cualquiera de las dos capas se ralentiza o falla.
El trading y la liquidación son tareas diferentes
Una transacción de mercado parece una sola acción: presionar comprar, recibir una ejecución y ver cómo se actualiza la posición. En segundo plano, la plataforma acepta la orden, verifica el margen, encuentra una coincidencia, calcula las comisiones y actualiza la posición. Luego, la liquidación hace que la transferencia o la obligación resultante sea definitiva.
Esta separación no es exclusiva de las criptomonedas. Los mercados tradicionales distinguen entre los centros de ejecución, las agencias de compensación, las contrapartes centrales, los depositarios de valores, los custodios y los sistemas de pago. Los Principios CPMI-IOSCO para las infraestructuras del mercado financiero tratan la finalidad de la liquidación, el riesgo de liquidez, el riesgo operativo, la gobernanza y la gestión de incumplimientos como responsabilidades específicas de la infraestructura.
Los mercados basados en blockchain cambian la estructura, pero esas responsabilidades permanecen. Las recomendaciones de política de IOSCO sobre DeFi describen diseños en los que un exchange descentralizado envía una orden emparejada para su ejecución y liquidación en una blockchain. Encontrar una coincidencia y completar la transición de estado resultante puede ocurrir en componentes conectados, pero separados.
La plataforma de trading organiza la intención
Las órdenes expresan una intención, no la propiedad definitiva. Una orden limitada indica que un trader está dispuesto a realizar una transacción a un precio determinado. La plataforma debe autenticar esa instrucción, aplicar las reglas del mercado, clasificarla frente a otras órdenes y decidir si existe una coincidencia. En el caso de los derivados, también debe verificar las garantías y los límites de posición antes de aceptar riesgo adicional.
Estas tareas se benefician de una baja latencia. Un libro de órdenes procesa cancelaciones, ejecuciones parciales y cambios de precio con más frecuencia de la que los usuarios mueven activos mediante la liquidación. Hacer que cada mensaje intermedio espere la finalidad de la cadena podría ralentizar el mercado sin mejorar la transferencia final.
La cadena de liquidación hace que el estado sea autoritativo
La cadena de liquidación responde a una pregunta diferente: ¿qué cambios en los activos y las garantías se han vuelto irreversibles de acuerdo con las reglas de la red? Ordena las transacciones, ejecuta instrucciones de contratos inteligentes y proporciona a las aplicaciones un estado canónico desde el cual continuar.
La descripción general del sistema de Arc ilustra esta separación dentro de una cadena. Su capa de ejecución Reth procesa las transacciones y mantiene el estado, mientras que su capa de consenso Malachite ordena y finaliza los bloques. Una aplicación de trading añade otra capa sobre esa infraestructura.
| Función | Responsabilidad de la plataforma de trading | Responsabilidad de la cadena de liquidación | Requisito de coordinación |
|---|---|---|---|
| Órdenes | Autenticar, validar, clasificar, cancelar y emparejar | Por lo general, no procesa cada mensaje de orden | Una ejecución debe corresponder a una instrucción de liquidación autorizada |
| Garantías | Calcular el margen disponible y reservar poder de compra | Mantener o registrar los saldos de garantías autoritativos | Los saldos reservados y liquidados deben conciliarse |
| Posiciones | Actualizar la exposición y la ganancia o pérdida no realizada | Registrar el estado del contrato o los cambios finales de la cuenta | Las actualizaciones de posiciones deben usar un orden de transacciones acordado |
| Liquidaciones | Detectar incumplimientos y ejecutar reglas de riesgo | Finalizar las transferencias de garantías y los cambios en los contratos | El motor de liquidaciones debe saber qué estado de la cadena es definitivo |
| Retiros | Verificar el estado de la cuenta y solicitar la transferencia | Ejecutar y finalizar el movimiento del activo | Los fondos no pueden contabilizarse como retirados y disponibles al mismo tiempo |
Por qué las dos capas funcionan con relojes diferentes
Los mercados reaccionan en milisegundos, mientras que las blockchains finalizan lotes de transacciones de acuerdo con las reglas de consenso. Incluso una cadena de liquidación rápida tiene un ciclo de producción de bloques y finalidad. Por lo tanto, una plataforma de trading opera con al menos dos relojes: la rápida secuencia de órdenes y ejecuciones, y la secuencia de cambios de estado finalizados de la cadena.
La confirmación de ejecución no es la finalidad de la liquidación
Una confirmación de ejecución significa que la plataforma emparejó una orden. La finalidad de la liquidación significa que la transferencia resultante ya no puede revertirse mediante el funcionamiento ordinario del sistema de liquidación. Confundir ambas cosas crea una exposición crediticia oculta.
Supongamos que una plataforma permite a un trader utilizar inmediatamente los ingresos de una ejecución. Si la transacción de liquidación falla posteriormente, la plataforma ha adelantado crédito contra un resultado no liquidado. Esto puede ser un diseño intencional, pero necesita límites, reservas y un proceso de recuperación. Simplemente etiquetar el centro de negociación como “on-chain” no elimina la brecha.
La finalidad determina cuándo el estado puede reutilizarse de forma segura
La documentación actual de Arc sobre la finalidad describe el diseño de la red como capaz de proporcionar una liquidación irreversible en menos de un segundo. La finalidad determinista brinda a una aplicación un punto claro en el que puede considerar completada una transacción, en lugar de esperar mediante una política de confirmaciones probabilísticas.
Esta propiedad puede acortar el período durante el cual la plataforma debe gestionar un estado provisional. No elimina los errores de la aplicación, las vulnerabilidades de los contratos, los datos inválidos de los oráculos ni las pérdidas de mercado de un trader. La finalidad hace duradero un estado aceptado; no garantiza que cada instrucción que entra en ese estado haya sido económicamente acertada.
La continuidad del mercado requiere un modo degradado
Una plataforma también necesita reglas para los momentos en que la cadena está congestionada, no disponible o produce respuestas inesperadas. Seguir emparejando órdenes mientras la liquidación se retrasa puede acumular obligaciones. Detenerse de inmediato puede proteger los saldos, pero interrumpe el descubrimiento de precios e impide que los traders reduzcan el riesgo.
Un centro de negociación puede reducir los límites de posición, deshabilitar los retiros, pasar a una operación de solo cancelación, ampliar los colchones de riesgo o pausar determinados mercados. Lo importante es que la transición esté definida antes de un incidente y se comunique de manera coherente a los usuarios.
Qué debe coordinar una integración confiable
La interfaz entre la ejecución y la liquidación no es el envío de una sola transacción. Es una máquina de estados que debe mantener alineados varios hechos: qué depositó el trader, qué reservó la plataforma, qué órdenes se ejecutaron, qué comisiones se acumularon, qué posiciones permanecen abiertas y qué ha finalizado la cadena.
Cada instrucción de liquidación necesita protección contra repeticiones y una identidad única para que un reintento no liquide la misma ejecución dos veces. El orden de las transacciones también debe preservar las dependencias: un retiro no debería finalizar antes que el depósito o la ganancia que lo financia. Las transacciones fallidas necesitan una resolución explícita, en lugar de reintentos silenciosos.
El motor de riesgo puede reservar garantías contra órdenes abiertas aunque el saldo en la cadena no se haya movido. La interfaz debe distinguir entre las garantías totales y disponibles, las transferencias pendientes y los fondos comprometidos para el margen. Un saldo sin distinguir invita al doble gasto y a liquidaciones confusas.
| Pregunta de integración | Por qué importa | Fallo si se gestiona mal |
|---|---|---|
| ¿Cuándo es vinculante una ejecución? | Define el punto en el que se transfiere el riesgo de mercado | Los usuarios disputan las operaciones o el centro de negociación asume una exposición no prevista |
| ¿Qué saldo es autoritativo? | Evita que las mismas garantías respalden acciones incompatibles | Doble gasto, retiros fallidos o posiciones con margen insuficiente |
| ¿Cómo se identifican los reintentos? | Hace idempotente el envío de transacciones | Una operación o retiro se liquida más de una vez |
| ¿Cómo se sincronizan los oráculos? | Mantiene las decisiones de margen y liquidación vinculadas a precios válidos | Los precios desactualizados activan liquidaciones injustas o dejan pérdidas sin cubrir |
| ¿Qué ocurre durante una interrupción? | Limita el crecimiento de las obligaciones no liquidadas | La ejecución continúa mientras el riesgo de liquidación se acumula |
| ¿Cómo se concilia la recuperación? | Restaura un único estado acordado después de que el servicio vuelve a estar disponible | Los registros de la plataforma y los saldos de la cadena permanecen permanentemente inconsistentes |
Cómo la finalidad cambia el riesgo de la plataforma
Una finalidad más corta puede reducir el período en el que una parte ha cumplido mientras otra obligación permanece incompleta. También puede hacer que las garantías sean reutilizables antes y reducir el número de registros provisionales que la plataforma debe conciliar.
Sin embargo, más rápido no significa automáticamente más seguro. Una liquidación defectuosa, una clave comprometida o una llamada errónea a un contrato también se vuelven definitivas rápidamente. Los controles deben trasladarse a etapas más tempranas del flujo de trabajo: la simulación de transacciones, la autorización, los límites de frecuencia, la validación de oráculos, las políticas de retiro y los interruptores de emergencia se vuelven más importantes cuando hay poco tiempo para intervenir después del envío.
El diseño de la liquidación también afecta la liquidez. DTCC ha advertido, en su análisis de la compensación y liquidación mediante blockchain, que la liquidación bruta en tiempo real puede eliminar los beneficios de la compensación neta y exigir que las transacciones se financien individualmente. Una plataforma debe decidir qué obligaciones deben liquidarse de inmediato, cuáles pueden compensarse netamente y dónde son apropiados los colchones de crédito o liquidez.
Por qué importan los activos de liquidación compartidos
La coordinación se vuelve más sencilla cuando las comisiones, las garantías y la liquidación utilizan activos con una contabilidad compatible. Si un trader deposita un activo como garantía, paga el gas en otro y liquida las ganancias y pérdidas en un tercero, la plataforma debe gestionar la conversión, la volatilidad de los precios y los saldos mínimos de los tres.
La documentación de Arc identifica USDC como el token de gas de la red y presenta Arc como una Layer 1 nativa de stablecoins; estas son afirmaciones de diseño, no evidencia del rendimiento de una aplicación en funcionamiento. Su documentación sobre gas y comisiones explica el diseño de comisiones de la red denominadas en USDC. Para un mercado con margen en USDC, esto puede reducir una discrepancia operativa entre la aplicación y la cadena.
Esto no hace que el costo total del trading sea fijo. Los spreads, el impacto en el precio, el financiamiento, las penalizaciones por liquidación, las comisiones de la aplicación y los costos de acceso a USDC siguen siendo elementos separados. Una denominación compartida reduce la fricción contable; no elimina el riesgo de mercado ni garantiza una ejecución de bajo costo.
Opciones y compensaciones de arquitectura
Colocar una mayor cantidad de lógica on-chain puede facilitar la inspección de las reglas y las transiciones de estado, pero expone la aplicación a la capacidad de los bloques, el orden de las transacciones y las comisiones de la red. Una ejecución especializada puede responder más rápido y admitir tipos de órdenes sofisticados, pero los usuarios deben entender quién la opera, cómo se autorizan los mensajes y cómo sus registros pueden conciliarse con la cadena.
El informe del BIS/CPMI sobre tokenización enfatiza que las estructuras tokenizadas siguen requiriendo una gobernanza sólida, gestión de riesgos e interoperabilidad. La modularidad solo es útil cuando los módulos comparten estándares y responsabilidades claros. De lo contrario, traslada la complejidad a las interfaces, donde los fallos pueden ser más difíciles de detectar.
Qué puede fallar entre la ejecución y la liquidación
Los fallos más peligrosos suelen ocurrir en la frontera. Un indexador retrasado puede mostrar un saldo de garantías antiguo. Un mensaje duplicado puede enviar la misma acción dos veces. Una reorganización de la cadena o una suposición incorrecta sobre la finalidad puede hacer que la plataforma reconozca un depósito demasiado pronto. Un oráculo puede actualizarse en una capa antes que en la otra. Una versión de software puede cambiar el redondeo o la lógica de comisiones en un solo lado.
Un sistema creíble publica las consecuencias prácticas de los fallos: si el trading se pausa, si existe un modo de solo cancelación, cómo se tratan los retiros pendientes, quién puede activar los controles de emergencia y cómo se verifica de forma independiente el estado final.
Resumen para inversores
Las plataformas de trading y las cadenas de liquidación son infraestructuras complementarias. La plataforma convierte las órdenes en resultados de mercado. La cadena convierte los cambios de estado autorizados en un registro compartido duradero. Ninguna de las dos capas puede evaluarse de forma aislada.
Los inversores y traders deberían examinar la calidad de ejecución, la liquidez, los controles de garantías, las suposiciones sobre la finalidad, el diseño de los oráculos, las reglas de retiro, la gobernanza y la recuperación ante incidentes como un único sistema. La mejor arquitectura no es necesariamente la que coloca cada acción on-chain. Es la que hace clara cada responsabilidad y mantiene la coherencia entre las capas tanto en condiciones normales como de tensión.
Conclusión principal
Una plataforma de trading puede hacer que los mercados sean rápidos, pero solo un proceso de liquidación confiable puede hacer definitivas las obligaciones completadas. Una cadena de liquidación puede hacer que el estado sea duradero, pero no puede decidir si un libro de órdenes tiene liquidez, si un precio es justo o si una política de liquidación es sólida.
Las dos capas funcionan cuando la ejecución produce obligaciones autorizadas y ordenadas, y la liquidación devuelve un estado oportuno e inequívoco que la plataforma puede reutilizar de forma segura. Esa coordinación, incluido lo que ocurre cuando falla, es la verdadera infraestructura detrás de una experiencia de trading on-chain.
Opera mercados perpetuos en edgeX con liquidación en Arc
Pon tu USDC a trabajar en una capa de mercado diseñada para traders activos. edgeX ofrece una experiencia de trading basada en libro de órdenes para mercados perpetuos de criptomonedas, acciones de EE. UU., materias primas y FX, y su white paper describe la arquitectura de ejecución detrás de la plataforma. Arc está diseñado para proporcionar el entorno de liquidación basado en stablecoins que funciona debajo. La integración anunciada está diseñada para mantener el margen y la liquidación en USDC nativo, de modo que el flujo de trading y el activo de liquidación trabajen juntos en lugar de estar divididos entre sistemas desconectados.
¿Listo para operar más allá de un solo mercado? Explora edgeX para encontrar la plataforma y los mercados perpetuos disponibles. Para la ruta específica de Arc, consulta edgeX en Arc y sigue el despliegue anunciado. edgeX ha anunciado planes para nuevos perpetuos de FX junto con sus mercados existentes, con el lanzamiento de la mainnet de Arc programado para el 16 de septiembre de 2026. La disponibilidad, los mercados y los detalles del lanzamiento pueden cambiar.
Los perpetuos están diseñados para traders que buscan un acceso flexible y permanente al mercado, pero no son productos pasivos. El apalancamiento, las tasas de financiamiento, el diseño de los oráculos, la liquidez y las liquidaciones pueden afectar los resultados. Revisa los términos del producto y los controles de riesgo antes de operar.
Preguntas frecuentes
¿Cuál es la diferencia entre la ejecución de una operación y la liquidación?
La ejecución ocurre cuando las instrucciones de compra y venta coinciden según las reglas de mercado de una plataforma. La liquidación completa la transferencia, la actualización de garantías o la obligación contractual resultante. Pueden ocurrir con poca diferencia de tiempo, pero no son el mismo evento.
¿Un libro de órdenes debe funcionar directamente en una blockchain?
No. Una plataforma puede procesar algunos mensajes de órdenes en una capa de ejecución especializada y liquidar los resultados autorizados en una blockchain. El diseño debe informar quién opera cada componente, cómo se autorizan las órdenes y cómo los registros de la plataforma se concilian con el estado final de la cadena.
¿Por qué importa la finalidad de la blockchain para una plataforma de trading?
La finalidad indica a la plataforma cuándo un depósito, retiro, transferencia de garantías o actualización de contrato es irreversible conforme a las reglas de la cadena. Una finalidad determinista más rápida puede reducir el estado provisional, pero la plataforma aún necesita controles para instrucciones inválidas, interrupciones y fallos a nivel de aplicación.
¿Una liquidación más rápida reduce todo tipo de riesgo?
No. Puede reducir la exposición de liquidación y la necesidad de conciliación, pero puede aumentar las necesidades de prefunding y hacer que las transacciones erróneas sean definitivas antes. Los riesgos de liquidez, contratos inteligentes, oráculos, custodia, gobernanza y operaciones permanecen.
¿Por qué usar USDC tanto para el margen como para la liquidación?
Usar una única denominación de liquidación puede simplificar la contabilidad de las garantías y reducir las conversiones entre un activo de gas volátil y las obligaciones de mercado denominadas en dólares. No garantiza un precio de mercado estable, liquidez suficiente ni costos totales de trading bajos.

