La oferta de stablecoins se contrae 14.200 millones de dólares en 30 días, su ritmo más rápido desde junio de 2022
Puntos clave
- •La oferta de stablecoins cayó 14.200 millones de dólares en 30 días, la contracción más rápida desde junio de 2022, aunque equivale a cerca de la mitad de los aproximadamente 30.000 millones de descenso registrados unos cinco meses antes de que Bitcoin marcara su mínimo cerca de 15.500 dólares en 2022.
- •Tether y Circle reembolsaron conjuntamente 4.400 millones de dólares en la semana al 7 de noviembre, cerca de dos tercios de la contracción semanal, mientras USDe de Ethena y RLUSD de Ripple fueron las excepciones que crecieron.
- •Bitcoin cotizó alrededor de 74.300 dólares el 11 de noviembre, por debajo del cost basis de tenedores de corto plazo de 75.600 dólares y del cierre del día de elecciones de 77.800 dólares, con 73.000 dólares marcados como referencia a la baja.
- •Los ETF de Bitcoin registraron alrededor de 1.600 millones de dólares en salidas netas en 20 sesiones hasta el 9 de noviembre, aunque los reembolsos en especie permitidos por la SEC implican que parte de ese Bitcoin salió de los fondos sin venderse.
- •Solo las billeteras con 100–1.000 BTC y 1.000–10.000 BTC están acumulando, y Glassnode señala que los mismos dos grupos giraron brevemente a la compra a fines de septiembre antes de que ese esfuerzo se desvaneciera.
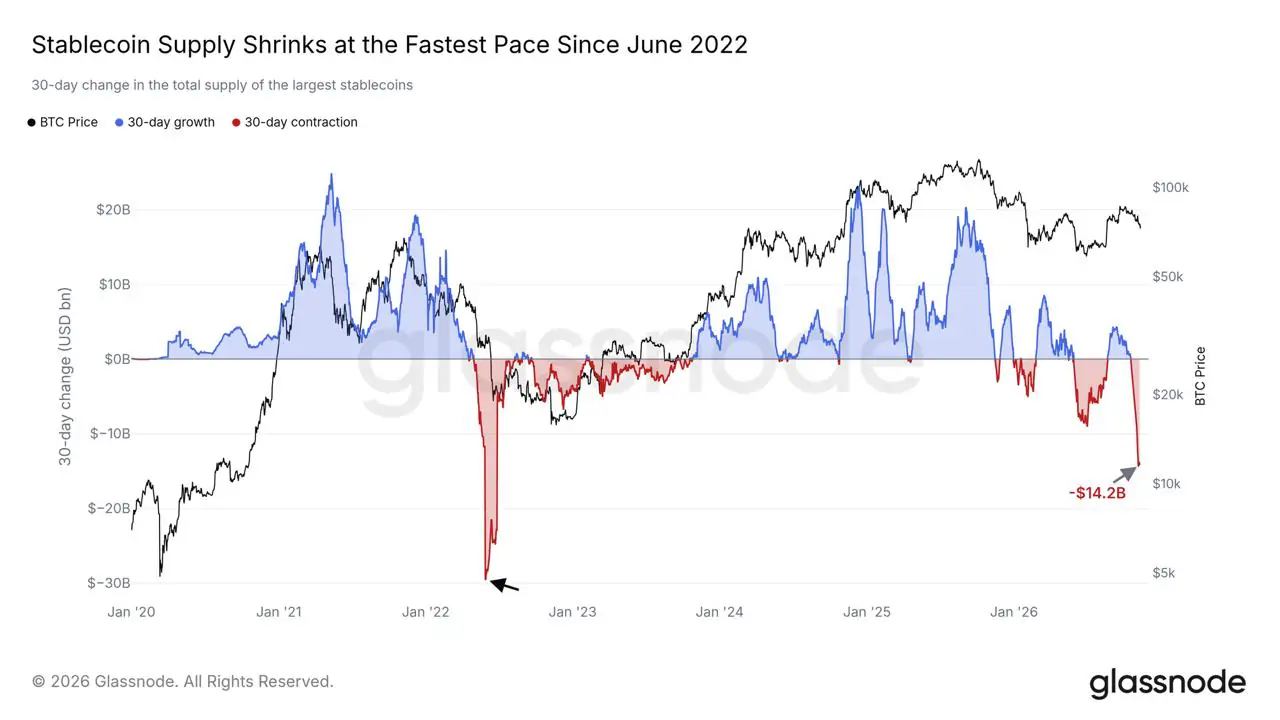
La oferta de stablecoins ancladas al dólar se contrajo 14.200 millones de dólares en los últimos 30 días —la contracción más rápida desde junio de 2022—, según el informe del 11 de noviembre de Glassnode, "Running on Empty". La comparación remite a un período en el que el mercado cripto aún se desapalancaba tras el colapso de Terra y los quiebres de Celsius y Three Arrows Capital. Según la lectura de The Block de los mismos datos, en aquel episodio de 2022 la caída de 30 días llegó a acercarse a 30.000 millones de dólares, unos cinco meses antes de que Bitcoin marcara su mínimo cercano a los 15.500 dólares en noviembre de ese año. La caída actual es aproximadamente la mitad de esa magnitud —ese es el contexto que requiere la comparación del titular.
Bitcoin cotizaba alrededor de 74.300 dólares en Coinbase a las 17:33 UTC del 11 de noviembre. Eso lo sitúa por debajo del cost basis de tenedores de corto plazo de 75.600 dólares que Glassnode utiliza como precio estimado de adquisición de las monedas mantenidas por menos de 155 días, y por debajo del cierre del día de elecciones de 77.800 dólares, el nivel que el informe considera el que devolvería a Bitcoin a la par con las acciones estadounidenses.
Tether y Circle concentran la mayoría de los reembolsos
La cifra de Glassnode proviene de una canasta fija de 11 tokens en dólares valorados a 1 dólar por unidad, por lo que mide las unidades que salen de circulación, no un efecto de precio. La serie más amplia de DefiLlama, que rastrea más tokens, muestra una caída ligeramente mayor, de 15.000 millones de dólares, en los 30 días hasta el 7 de noviembre, desde 307.000 millones hasta 292.000 millones de dólares. La oferta total de stablecoins alcanzó un máximo cercano a 316.000 millones de dólares el 17 de mayo y se situaba en unos 295.000 millones el 9 de noviembre. Los tres días individuales más graves de caída fueron el 29 de octubre, el 3 de noviembre y el 7 de noviembre, cada uno por encima de 1.400 millones de dólares.
Dos emisores explican cerca de dos tercios de la contracción semanal. Tether y Circle reembolsaron conjuntamente 4.400 millones de dólares en la semana al 7 de noviembre, y ocho de los diez tokens más grandes se redujeron. Las excepciones fueron los sintéticos con rendimiento: USDe de Ethena y RLUSD de Ripple ambos crecieron.
El crecimiento de USDe merece una mención, porque muestra los límites de leer el total agregado como un registro de salidas hacia moneda fiat. La documentación de Ethena describe reembolsos que devuelven USDT o USDC en lugar de dólares bancarios, de modo que un dólar sintético puede expandirse incluso mientras los tokens que lo respaldan se contraen. Glassnode también señala que Tether cotiza ligeramente por debajo de 1 dólar —una segunda señal de que la demanda de reembolsos supera la emisión.
Los ETF son el segundo drenaje
La lectura de ETF de Glassnode muestra alrededor de 1.600 millones de dólares en salidas netas a lo largo de las 20 sesiones hasta el 9 de noviembre. Las cifras diarias de Farside Investors sitúan 1.580 millones de ese total en las siete sesiones desde el 2 de noviembre, con el 4 de noviembre como único día de entradas, 201 millones de dólares saliendo el 9 de noviembre y 95 millones adicionales el 10 de noviembre, después del corte de Glassnode. El desglose anterior de Coindoo sobre esos flujos mostró cuánto de la retirada provino de un solo emisor.
Las salidas de los ETF no equivalen a ventas al contado: la SEC permite reembolsos en especie, por lo que parte de ese Bitcoin salió de los fondos sin ser vendido. Lo que comparten ambos drenajes es la dirección —los tokens en dólares y la principal vía regulada de acceso a Bitcoin perdieron saldo en el mismo mes.
¿Quién está comprando de todos modos?
Con ese panorama de fondo, el modelo de acumulación de Glassnode muestra que dos grupos añaden monedas: las billeteras con 100–1.000 BTC y las billeteras con 1.000–10.000 BTC. Todos los demás rangos de tamaño, incluido el grupo más grande de más de 10.000 BTC, están del lado de la distribución. El informe añade que la caída ha liquidado la mayor parte del apalancamiento largo cerca del precio actual y que las órdenes de compra superan a las de venta en el libro de contado, que es la mitad favorable de su argumento.
Los mismos dos grupos ya lo hicieron una vez. Glassnode señala que giraron brevemente hacia la acumulación a fines de septiembre antes de que esas compras se desvanecieran, y que Bitcoin desde entonces ha caído por debajo del cost basis de los tenedores de corto plazo. Un segundo intento de los mismos grupos, sin que otros se sumen, es un patrón que exige cautela.
La dinámica también explica cómo pueden coexistir la acumulación y una oferta de stablecoins en contracción. Supongamos que un comprador gasta 10.000 USDC en Bitcoin. El vendedor ahora posee los USDC, el Bitcoin cambió de manos y no se acuñó ningún stablecoin nuevo. Si el vendedor luego reembolsa, la oferta cae mientras el puntaje de acumulación sube. El puntaje de Glassnode pondera los saldos de las entidades y sus cambios, excluyendo exchanges y mineros; es una medida de quién añade monedas, no de cuántos dólares frescos llegaron para pagarlas.
Los niveles donde la demanda se pone a prueba
La referencia inmediata por encima es el cost basis de tenedores de corto plazo de 75.600 dólares, el nivel que el análisis anterior de Coindoo sobre compradores recientes en pérdidas identificó como el punto en el que empatan los tenedores que compraron en los últimos cinco meses. Por encima se encuentran la True Market Mean de 77.500 dólares, la referencia de costos de inversores activos de Glassnode, que según el informe devolvería a ganancias cerca de la mitad de la oferta de los tenedores de corto plazo si se recupera, y el cierre del día de elecciones de 77.800 dólares.
Por debajo, la referencia de 73.000 dólares de Glassnode marca el control a la baja. Recuperar 75.600 dólares mientras los flujos de ETF se vuelven positivos durante varias sesiones respaldaría la idea de que los dos grupos acumuladores tienen compañía. Una ruptura sostenida de 73.000 dólares mientras la oferta sigue contrayéndose sugeriría que no la tienen. El precio por sí solo —cruzar cualquiera de los dos niveles en un día de escaso volumen— no resuelve ninguna de las dos preguntas.
Qué podría cambiar el panorama
La prueba de Glassnode es directa: el informe sostiene que un retorno al crecimiento de la oferta de stablecoins sería la primera señal de entrada de dinero nuevo. La cifra móvil de 30 días necesita un ajuste al aplicar esa prueba. Las caídas del 29 de octubre y del 3 de noviembre, ambas superiores a 1.400 millones de dólares, saldrán de la ventana a fines de noviembre y principios de diciembre, momento en el que el total mensual puede mejorar sin que llegue un solo dólar nuevo. Las series diarias y semanales de DefiLlama, no el total móvil, muestran si los reembolsos se han detenido realmente.
Hasta que lo hagan, la caída se está comprando con liquidez que ya está dentro del sistema, por dos grupos que intentaron lo mismo en septiembre. Eso puede sostener un rebote. Todavía no ha sostenido una recuperación.
Contexto de datos: las lecturas de stablecoins, ETF, cost basis y acumulación de Glassnode cubren hasta el 9 de noviembre de 2026. Las cifras de oferta de DefiLlama son del 7 y el 9 de noviembre. Los datos adicionales de flujos de Farside cubren el 10 de noviembre. La cotización de Coinbase tiene marca de tiempo del 11 de noviembre a las 17:33 UTC.

