Inflación persistente, contratación errática: qué significa para la demanda de gas natural
Puntos clave
- •Una economía estadounidense en desaceleración y una menor actividad global podrían reducir la demanda de gas natural de cara a la temporada intermedia de otoño.
- •El consumo industrial de gas es económicamente sensible, y cualquier caída en la producción fabril agravaría la disminución estacional de la demanda de refrigeración.
- •La contratación en EE. UU. ha sido irregular, la inflación sigue elevada y las altas tasas de interés continúan presionando los costos de la deuda.
- •La demanda no es uniformemente débil: la generación eléctrica a gas se disparó durante el calor de finales de verano y los volúmenes de gas de alimentación para GNL se han mantenido sólidos.
- •Los próximos datos gubernamentales sobre empleo, inflación y actividad industrial indicarán si se confirma la tendencia a la desaceleración económica.
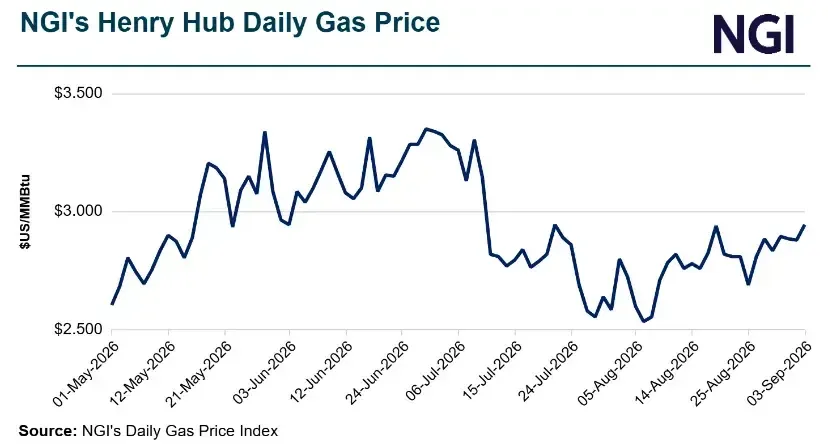
Aunque el mercado laboral se mostró resiliente en agosto, una economía estadounidense en amplia desaceleración y una actividad global más lenta podrían quitarle algo de impulso a la demanda de gas natural justo cuando las necesidades de refrigeración de fin de verano comienzan a desvanecerse. El contexto macroeconómico importa para el gas porque el consumo industrial —un pilar importante de la demanda junto con la generación eléctrica, la calefacción residencial y comercial, y las exportaciones de GNL— es sensible a los ciclos económicos, y cualquier enfriamiento en la producción fabril agravaría la caída estacional de la carga de aire acondicionado de cara a la temporada intermedia de otoño, cuando las temperaturas suaves suelen moderar tanto la demanda de calefacción como de refrigeración.
Al mismo tiempo, el panorama de la demanda no es uniformemente débil. Como muestra la cobertura relacionada a continuación, la generación eléctrica a gas ha estado funcionando intensamente durante el calor de finales de verano, los volúmenes de gas de alimentación para GNL se han mantenido sólidos y los excedentes regionales de almacenamiento, aunque en disminución, siguen siendo un factor, lo que significa que cualquier freno a la demanda derivado de la macroeconomía se produciría en un contexto de estrechez física del mercado en algunas regiones. Lo que habrá que observar a continuación es si los próximos datos gubernamentales sobre empleo, inflación y actividad industrial confirman la tendencia a la baja, y con qué rapidez el clima de la temporada intermedia erosiona la carga de refrigeración.
De un vistazo
- La desaceleración económica podría frenar la demanda de gas natural
- El mercado laboral estadounidense es irregular, con una inflación aún elevada
- Las tasas de interés se mantienen altas, presionando los costos de la deuda
Reportado por Kevin Dobbs para Natural Gas Intelligence. Fuente: NGI
Cobertura relacionada de NGI
-
La generación de gas natural en California se dispara mientras el verano pone a prueba el amortiguador de baterías (4 de septiembre de 2026) — La generación a gas natural en California se disparó a un máximo de tres años a finales de agosto, cuando una ola de calor en el suroeste y una caída en la producción solar obligaron a la red del estado a depender más de las plantas térmicas, lo que contribuyó a elevar bruscamente los precios regionales al contado tras meses de oferta abundante.
-
Los precios del gas natural de enero en Nueva Inglaterra retroceden desde los 22 dólares conforme avanza la capacidad de salida (4 de septiembre de 2026) — Las curvas a plazo en los principales centros de gas natural de Nueva Inglaterra están preciosando un alivio sustancial en los años posteriores, tras una prima invernal excepcional en la próxima temporada de calefacción.
-
¿Impulsará una demanda veraniega resiliente los futuros del gas natural? (4 de septiembre de 2026) — Los futuros del gas natural subieron levemente el viernes por la mañana, mientras los participantes del mercado digerían un excedente de almacenamiento que se estrecha pero que sigue siendo considerable, una producción irregular aunque sólida para la temporada, una robusta demanda de refrigeración de finales de verano y fuertes volúmenes de GNL.
-
Los precios al contado del gas natural se disparan ante la abundancia de OFO (3 de septiembre de 2026) — Una fuerte demanda de refrigeración y restricciones operativas en los gasoductos provocaron dramáticos picos de precios regionales en el mercado físico del gas natural el jueves.
-
Los excedentes en disminución y los pronósticos calurosos no logran reactivar los futuros del gas natural (3 de septiembre de 2026) — Pese a pronósticos inusualmente calurosos a corto plazo y considerables déficits de almacenamiento interanuales en múltiples regiones, los futuros del gas natural perdieron terreno el jueves.
-
La interrupción de Cove Point LNG reducirá la demanda de gas natural en los Apalaches (3 de septiembre de 2026) — El mantenimiento anual en Cove Point LNG, en Maryland, podría eliminar unos 850 MMcf/d de demanda de gas de alimentación desde los Apalaches durante hasta tres semanas a partir del 19 de septiembre si se repiten los patrones de interrupción recientes, justo cuando la temporada intermedia de otoño pesa sobre la demanda eléctrica.
