Seis años después de la adquisición por Stripe, Paystack aprende a retener el dinero
Puntos clave
- •Stripe adquirió la startup de Lagos Paystack por 200 millones de dólares en octubre de 2020, la mayor adquisición de una startup nigeriana en su momento, cuando la empresa tenía 60,000 clientes.
- •Paystack encabezó en mayo de 2024 la compra de Brass, una startup de banca empresarial en dificultades, lanzó en marzo de 2025 su primera aplicación de consumo, Zap, y en abril de 2025 fue multada con ₦250 millones por el Banco Central de Nigeria por operar Zap como una billetera bajo una licencia solo de pagos.
- •En enero de 2026, Paystack compró el banco de microfinanzas Ladder y creó la holding The Stack Group, lo que le permite captar depósitos, prestar y generar ingresos por intereses más allá de las comisiones por transacción.
- •Paystack dice que su volumen de pagos ha crecido más de doce veces desde 2020 y que el grupo es rentable.
- •A diferencia de competidores con redes de agentes como Moniepoint, que atiende en persona a más de 6 millones de negocios activos, Paystack carece de presencia física y confía en la migración de clientes de Brass y Allawee a Paystack MFB para construir su base de depósitos.
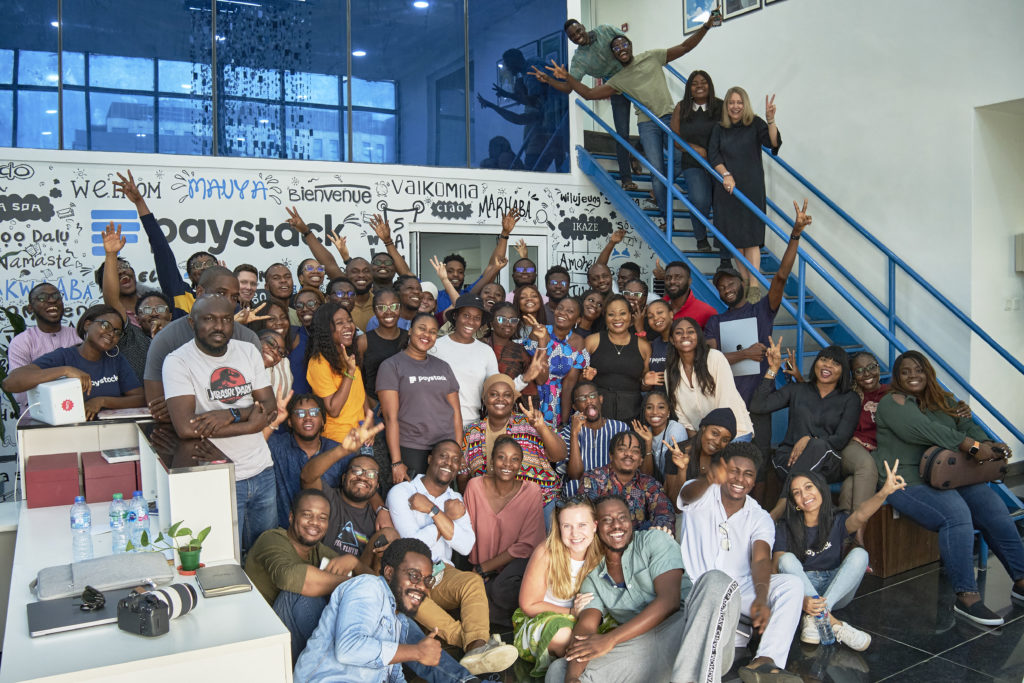
En octubre de 2020, Stripe acordó adquirir Paystack, una startup de Lagos que ayuda a las empresas a aceptar pagos en línea, por 200 millones de dólares, en su momento la mayor adquisición de una startup nigeriana. Paystack tenía 60,000 clientes cuando se anunció la operación.
Stripe dijo que la adquisición financiaría nuevos productos y ayudaría a unificar el fragmentado mercado de pagos de África, y que Paystack seguiría operando de forma independiente. Shola Akinlade, director ejecutivo de la empresa, prometió más países, más canales de pago y más servicios. Seis años después de la adquisición, ha cumplido esa promesa.
En aquel momento, Paystack ganaba dinero cobrando una comisión por cada pago en línea que una empresa recibía, un modelo que depende de la escala. Cobra 1.5% más ₦100 por transacción, con un tope de ₦2,000, lo que significa que un pedido de ₦10,000 le genera ₦250, unos 19 centavos de dólar.
Ese modelo solo genera ingresos mientras el dinero se mueve. Un banco que custodia el dinero de los clientes funciona de otra manera: puede prestar o invertir esos saldos a una tasa más alta de la que paga por ellos, y esos ingresos continúan mientras los saldos permanezcan, haya o no transacciones.
El brasileño Nubank muestra el potencial de este modelo. Cerró 2025 con 41,900 millones de dólares en depósitos, se financiaron al 87% de la tasa interbancaria y ganó 2,900 millones de dólares. A nivel mundial, los intereses representaron el 46% de los ingresos de pagos en 2024, según McKinsey.
Seis años después, la empresa que Stripe compró ha cambiado de forma. Ahora posee un banco de microfinanzas y una aplicación de consumo. Su trayectoria ilustra por qué las fintech africanas se convierten constantemente en bancos, y lo difícil que es el paso final.
Paystack primero creció y se volvió más vulnerable
Paystack invirtió el respaldo de Stripe en expansión. Ahora atiende a empresas en Costa de Marfil, Ghana, Kenia, Nigeria y Sudáfrica, con aprobaciones en Egipto y Ruanda, y contrató talento donde lo hubiera, incluido un centro de ingeniería en Dubái.
Con el tiempo, esa expansión trajo más volumen de pagos, pero también costos en dólares frente a ingresos en divisas africanas débiles. En noviembre de 2023, el naira había perdido más de la mitad de su valor desde junio de ese año, y el chelín keniano había caído casi 20% en doce meses. Lo que Paystack ganaba moviendo dinero cayó fuertemente en términos de dólares, incluso cuando crecía en monedas locales. En respuesta, despidió a 33 empleados en Europa y los Emiratos Árabes Unidos.
Ese mismo año, las transferencias bancarias representaron el 34% de los pagos de la empresa en Nigeria, su mayor mercado, frente al 12% en 2021. Paystack había añadido la opción de pago por transferencia en 2020, y ese crecimiento mostró que los clientes habían empezado preferir las transferencias por ser baratas y confiables.
Paystack siguió el dinero. Para 2023, había lanzado Virtual Terminal, que brinda a un comercio una cuenta bancaria Paystack-Titan para que los clientes transfieran a ella. Eso puso grandes sumas en cuentas con el nombre de Paystack, pero los intereses de esos saldos iban a Titan Trust Bank.
Brass muestra a Paystack el valor de los depósitos
En mayo de 2024, Paystack encabezó un grupo que compró Brass, una startup de banca empresarial. Brass tenía problemas para pagar retiros desde octubre de 2023, y dos personas afirmaron que tenía un faltante de ₦2,000 millones (1.5 millones de dólares) en sus libros. Los compradores intervinieron porque temían que un colapso hiciera huir a los clientes de otras fintech.
Fue la primera participación conocida de Paystack en un negocio que custodiaba dinero de terceros. Además de los clientes empresariales de Brass, le ofreció una visión cercana de lo que ocurre cuando los depósitos escasean.
Diez meses después, en marzo de 2025, Paystack lanzó Zap, su primera aplicación de consumo, con depósitos custodiados en Titan.
Para finales de abril, el Banco Central de Nigeria había multado a Paystack con ₦250 millones. Una persona con conocimiento del asunto dijo que el regulador concluyó que Zap operaba como una billetera, algo que la licencia de Paystack no cubría. La empresa solo tenía una licencia de pagos, que le permite mover dinero entre cuentas de terceros. Custodiar ese dinero, aunque sea brevemente en un saldo que el cliente puede gastar después, requiere una licencia distinta. Zap parecía una billetera; Paystack tenía permiso para pagos.
Paystack ya había decidido que quería custodiar el dinero de los clientes. La multa demostró que no podía hacerlo con una licencia de pagos de la manera en que Zap funcionaba inicialmente. Zap obtuvo después la aprobación regulatoria y, en enero de 2026, Paystack compró un banco.
Paystack se convierte en un grupo
En enero de 2026, Paystack compró el banco de microfinanzas Ladder y dijo que Paystack MFB prestaría primero a empresas y luego a personas. Días después, creó una holding, The Stack Group, una estructura que mantiene negocios con licencias separadas bajo un mismo propietario. Paystack dijo que su volumen de pagos había crecido más de doce veces desde 2020 y que el grupo era rentable.
En junio, Brass anunció que cerraría como negocio independiente y trasladaría a sus clientes a Paystack MFB. En agosto, Allawee, una empresa de tarjetas que Paystack compró discretamente en 2025, informó a sus clientes que sus cuentas cerrarían el 1 de diciembre y que debían abrir cuentas nuevas con Paystack.
La licencia de microfinanzas permite a Paystack captar depósitos, prestar y ganar intereses, por lo que depende menos de las comisiones.
Frente a los incumbentes, sin embargo, Paystack parte en desventaja. Moniepoint dice atender en persona a más de 6 millones de negocios activos. OPay y PalmPay se construyeron de la misma manera, mediante redes de agentes que colocan un punto de contacto físico en mercados, tiendas y calles de toda Nigeria. Un agente registra a un comerciante, maneja su efectivo y se convierte en la razón por la que ese comerciante mantiene un saldo con una fintech en lugar de un banco.
Paystack no tiene una presencia comparable. Su fortaleza siempre fue el pago en línea, donde una empresa se integra una vez y la relación transcurre completamente en línea. Su terminal de tarjetas nunca igualó a las redes de banca por agentes, por lo que nunca se construyó el hábito diario y presencial que convierte a un cliente de pagos en un depositante.
Por eso Paystack MFB debe ganar depósitos cuenta cuenta, y por eso compró Brass y Allawee. Cada adquisición aporta cuentas empresariales que ya existen, lo que es más rápido que conseguirlas. Ambas migraciones ya están programadas: los clientes de Brass deben mudarse a Paystack MFB, y los de Allawee deben abrir cuentas nuevas en Paystack antes de que las antiguas cierren el 1 de diciembre, lo que los convierte en la primera medida visible de si las cuentas adquiridas se convierten en depósitos que permanecen.
En 2020, Stripe compró una empresa que movía dinero rápidamente. La próxima prueba de Paystack es cuánto de ese dinero puede convencer de quedarse.
Fuente: TechCabal

