El Nasdaq registra su peor semana desde junio mientras la venta de acciones de IA golpea a las chipmakers
Puntos clave
- •El Nasdaq Composite cayó 2.14% hasta 26,140.03 el viernes, marcando su peor semana desde junio y poniendo fin a una racha ganadora de cuatro semanas.
- •Las acciones tecnológicas de EE.UU. borraron más de 3 billones de dólares en capitalización de mercado en 10 sesiones, dejando al Nasdaq 100 a unos 2.5% de una corrección técnica.
- •El ETF VanEck Semiconductor perdió 3% el viernes y 10% en la semana, su mayor descenso semanal desde abril de 2025, impulsado por la preocupación por la competencia de China.
- •CoreWeave cayó casi 12% el viernes y 25% en la semana, con su deuda total superando los 51,000 millones de dólares.
- •El crudo West Texas Intermediate subió 3.51% hasta 101.41 dólares por barril y el Brent ganó 3.72% hasta 109.86 dólares, en medio de la escalada de tensiones entre Estados Unidos e Irán y entre Rusia y Ucrania.
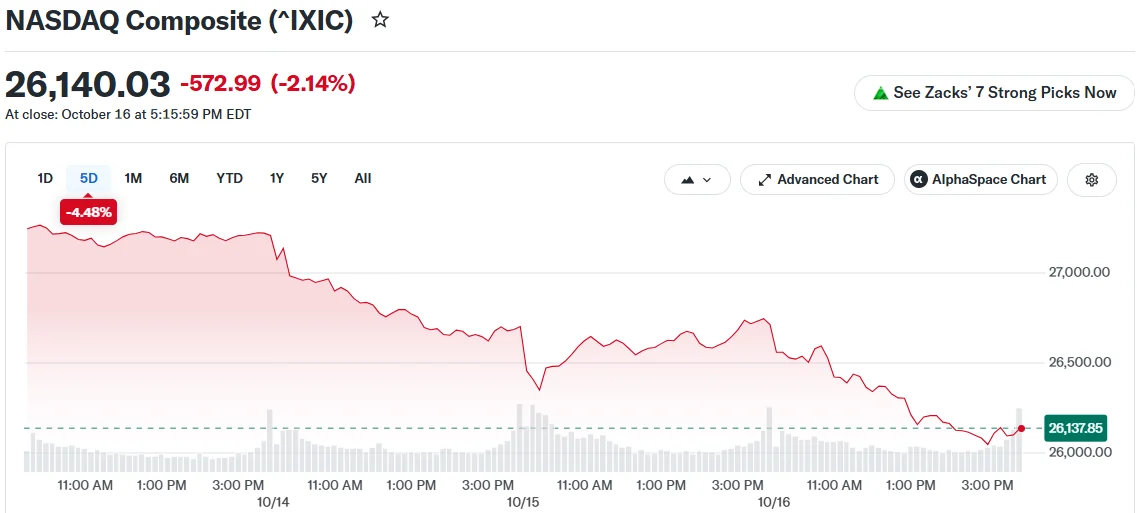
Las acciones estadounidenses enfrentaron una fuerte presión vendedora el viernes, ya que los inversores salieron de las acciones de tecnología e inteligencia artificial, mientras el alza del precio del petróleo añadió una capa adicional de tensión a una sesión ya de por sí difícil.
El Nasdaq Composite perdió 2.14% al cerrar en 26,140.03, con lo que sumó su peor semana desde junio y puso fin a una racha ganadora de cuatro semanas para el índice. El S&P 500 cayó 1.09% hasta 7,659.44, y el Promedio Industrial Dow Jones retrocedió 175.28 puntos, o 0.34%, hasta 52,002.41. Tanto el S&P 500 como el Nasdaq finalizaron la sesión por debajo de sus medias móviles de 50 días, un umbral que muchos operadores usan como referencia rápida para evaluar si la tendencia de mediano plazo de un mercado sigue intacta. El Índice de Volatilidad Cboe, una medida muy seguida de la turbulencia esperada del mercado, subió por encima de 22 por primera vez en cuatro meses.
Las acciones de semiconductores encabezan la caída
Las fabricantes de chips volvieron a estar entre los valores más golpeados. El ETF VanEck Semiconductor perdió 3% el viernes, arrastrado a la baja por Micron Technology, Advanced Micro Devices y Sandisk. El fondo cayó 10% en la semana, su mayor descenso semanal desde abril de 2025, en medio de la preocupación de los inversores por la competencia de China. Los semiconductores son un insumo clave para la infraestructura de IA, lo que ha convertido al sector en un indicador habitual del sentimiento en torno al comercio de la IA en general.
El medio de comentarios de mercado The Kobeissi Letter señaló la magnitud del retroceso en una publicación en X:
There it is folks. The Nasdaq 100 is now down -3% on the day and on track for its biggest weekly decline since April 2025. US tech stocks have erased over -$3 trillion in market cap in just 10 days. This puts the Nasdaq 100 just ~2.5% away from entering a technical correction.… pic.twitter.com/Llhtk5QUoj
Según las cifras citadas en la publicación, el Nasdaq 100 encaminaba su mayor caída semanal desde abril de 2025, con las acciones tecnológicas de EE.UU. borrando más de 3 billones de dólares en capitalización de mercado en 10 sesiones y situándose a unos 2.5% de una corrección técnica. Una corrección técnica se define convencionalmente como una caída de 10% o más desde un máximo reciente, umbral que suele atraer una mayor atención de los observadores del mercado.
CoreWeave, un proveedor de infraestructura en la nube centrado en IA, cayó casi 12% el viernes y acumula una baja de 25% en la semana. La deuda total de la compañía ha subido a más de 51,000 millones de dólares. Las pérdidas se extendieron por el sector tecnológico, con CrowdStrike cayendo 7% y Oracle bajando 4.5%. Los inversores también se cuestionan los modelos de negocio de Anthropic y OpenAI.
Nick Colas, de DataTrek, dijo que los inversores están "burnt out on AI" (quemados de la IA), y agregó que el catalizador son las tasas de interés. Michael Rosen, director de inversiones de Angeles, señaló que el aumento de la emisión de deuda merece atención, aunque indicó que el mercado no está cerca de niveles excesivos en este momento. La sensibilidad a las tasas que señala Colas ayuda a explicar por qué la venta se ha centrado en las acciones de IA y tecnología: sus valoraciones dependen en gran medida de las ganancias futuras proyectadas, por lo que las expectativas sobre la trayectoria de las tasas de interés influyen directamente en su precio.
Las caídas no fueron generalizadas. En el S&P 500, 21 acciones subieron el viernes, y el Dow logró una ganancia semanal de 0.7% — una divergencia que muestra que el daño de la semana se concentró en la tecnología y no se repartió de manera uniforme en el mercado.
El petróleo y la inflación añaden presión
Los precios del petróleo subieron a medida que crecían las tensiones entre Estados Unidos e Irán, y entre Rusia y Ucrania. El crudo West Texas Intermediate subió 3.51% hasta 101.41 dólares por barril, manteniéndose por encima del nivel de 100 dólares, mientras que el Brent ganó 3.72% hasta 109.86 dólares. Acciones energéticas como Chevron subieron y ayudaron a limitar las pérdidas del Dow. El alza del petróleo es un arma de doble filo para los inversores en acciones: respalda las ganancias del sector energético, pero también alimenta las presiones de precios más amplias que han mantenido alta la inflación.
Los datos de inflación también han sido motivo de preocupación para los inversores. La inflación mayorista registró esta semana su mayor avance desde 2022, y la inflación al consumidor sigue muy por encima del objetivo del 2% de la Reserva Federal.
El presidente de la Fed, Kevin Warsh, habló la madrugada de este viernes en un evento del Fondo Monetario Internacional en Bangkok, pero no dijo si la Fed subiría las tasas antes de fin de año. Los operadores lo tomaron como una señal de que el banco central mantendrá su política sin cambios. La herramienta FedWatch del CME Group muestra un 82% de probabilidad de que la Fed mantenga las tasas sin cambios en su reunión del 27-28 de octubre. Entre la decisión de la Fed, la trayectoria del petróleo en medio de las tensiones entre EE.UU. e Irán y entre Rusia y Ucrania, y los próximos datos de inflación, los inversores tienen una lista clara de pendientes a corto plazo mientras digieren las pérdidas de la semana.

