De JPY a EURC: ¿Qué podría venir después para los mercados FX on-chain?
Puntos clave
- •edgeX ha anunciado perpetuos de FX que comienzan con JPY en la ruta nativa de FX de Arc, seguidos de planes para más pares, FX spot contra stablecoins no USD y margen no USD, antes lanzamiento del mainnet de Arc programado para el 16 de septiembre de 2026.
- •Un perpetuo de JPY da exposición de precio a un par de yenes sin crear un saldo bancario en yenes, un instrumento de pago en yenes ni redimibilidad a través de canales bancarios japoneses.
- •El EURC de Circle es una stablecoin respaldada en euros, redimible 1:1 por euros en múltiples cadenas públicas, con cifras de circulación y reservas y materiales de attestation publicados en su página de transparencia.
- •El escalado del FX on-chain multimoneda requiere capacidad adecuada de mint y redención, profundidad de libro entre las sesiones de Tokio, Londres y Nueva York, lógica de oráculos y marcado acorde al instrumento de efectivo, reglas de colateral conservadoras y claridad regulatoria por zona de divisa.
- •El BIS ha argumentado que un sistema monetario de próxima generación debería descansar en reservas de bancos centrales, dinero de bancos comerciales y bonos gubernamentales tokenizados, mientras que el BCE ha sugerido que los depósitos tokenizados podrían resultar preferibles a las stablecoins para algunos usos de liquidación mayorista.
Respuesta rápida
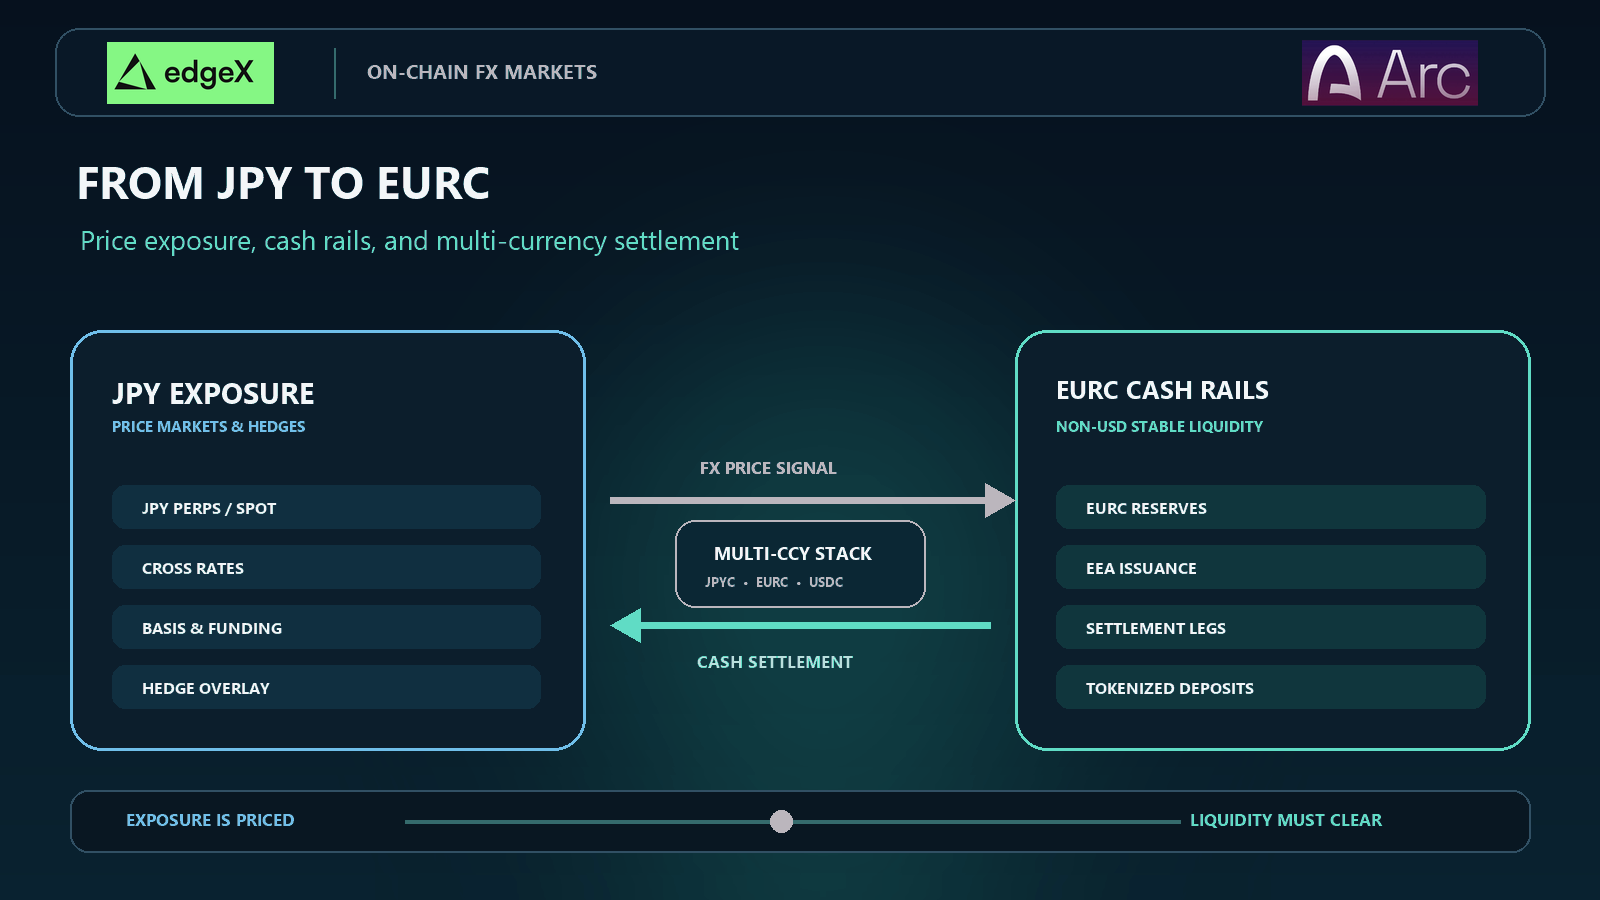
El FX on-chain está avanzando más allá de un mapa exclusivamente en dólares. Los mercados de JPY muestran cómo los espacios cripto pueden listar exposición a divisas primero. EURC muestra cómo un instrumento de efectivo no vinculado al USD puede circular en cadenas públicas con transparencia del emisor y redimibilidad en euros. Lo que viene después tiene menos que ver con inventar más símbolos de tickers y más con si los mercados pueden liquidar, cubrir y mantener múltiples divisas con profundidad confiable y rutas de salida claras.
La ruta práctica es por etapas. Los espacios pueden comenzar con perpetuos de FX con margen en USDC. Luego pueden agregar pares spot contra stablecoins no USD si la liquidez y la custodia lo respaldan. Con el tiempo, los depósitos tokenizados y los rieles de dinero público podrían competir con las stablecoins privadas o complementarlas como activos de liquidación. Los traders deben evaluar cada paso por el instrumento de efectivo, el tipo de mercado y los controles en torno a la conversión, no solo por la etiqueta de “FX on-chain”.
El FX on-chain no es un solo tipo de mercado
Las divisas son el mercado para intercambiar un derecho sobre una divisa por otro. Mover esa actividad on-chain no crea automáticamente el mismo instrumento. Una plataforma puede ofrecer:
| Forma de mercado | Lo que el trader posee o recibe | Para qué es útil | Lo que no proporciona automáticamente |
|---|---|---|---|
| Perpetuo de FX | Exposición de precio a un par de divisas | Cobertura o expresión de una postura sin poseer el efectivo extranjero | Redimibilidad directa a dinero bancario |
| Par spot de stablecoins | Una stablecoin intercambiada por otra | Conversión on-chain y gestión de inventario | Liquidación bancaria off-chain garantizada en todas las jurisdicciones |
| Colateral no USD | Margen denominado en una stablecoin o token de depósito de moneda local | Reducir la conversión forzada de vuelta a dólares | Tratamiento de riesgo idéntico entre espacios |
| Conversión de pagos | Liquidación de transferencia transfronteriza | Mover valor entre zonas de divisas | Profundidad de market-making para traders activos |
Estas formas pueden apoyarse entre sí, pero fallan de maneras distintas. Un perpetuo puede tener un feed de precios limpio y una liquidez de salida delgada. Una stablecoin puede redimirse a la par con su emisor y aun así cotizar con descuento en un espacio bajo estrés. Un riel de pagos puede liquidar rápidamente y aun así dejar al receptor con fricción de conversión, cumplimiento o bancaria.
Por eso la frase “FX on-chain” necesita una segunda pregunta: ¿exposición, efectivo, colateral o pago? La respuesta cambia el mapa de riesgos.
JPY ya es una divisa puente para la exposición FX cripto
Los mercados del yen importan porque Japón es una moneda importante de financiamiento y trading en las divisas tradicionales, mientras que los mercados cripto todavía liquidan la mayor parte de la actividad en dólares. Un perpetuo de JPY permite a un trader expresar riesgo de yen contra USDC u otra unidad de cuenta sin abrir una relación bancaria japonesa. Para muchos desks, ese es el primer paso útil.
El material de lanzamiento archivado de edgeX describe perpetuos de FX on-chain que comienzan con JPY en la ruta nativa de FX de Arc, con exploración posterior de más pares, FX spot contra stablecoins no USD y margen no USD. Esa secuencia es instructiva incluso antes de que cada producto esté activo. Comienza con el descubrimiento de precios y luego pregunta si los instrumentos de efectivo y las reglas de colateral pueden soportar una pila de FX más completa.
La exposición a JPY también plantea preguntas de estructura de mercado que los libros solo en dólares pueden ocultar:
- ¿Qué sesión de Tokio, Londres o Nueva York concentra la verdadera profundidad?
- ¿Cómo debería comportarse el funding cuando los desks de divisas tradicionales están tranquilos?
- ¿Qué sucede si el hueco del yen se mueve más rápido de lo que el libro de órdenes cripto puede absorber?
- ¿La referencia es un índice de FX spot, una curva de futuros o una marca específica del espacio?
Un mercado de JPY puede ser valioso sin ser un sistema completo de efectivo en yenes. Los traders todavía necesitan una ruta desde las ganancias y pérdidas en la moneda de cuenta hacia dinero bancario, reportes fiscales y necesidades de pago locales. El puente es útil precisamente porque está incompleto.
EURC cómo un instrumento de efectivo no USD puede importar
EURC es diferente de un perpetuo de yen porque es un derecho de efectivo, no solo una apuesta de precio. Circle describe EURC como una stablecoin respaldada en euros redimible 1:1 por euros, disponible en múltiples cadenas públicas y utilizada en mercados de capital cripto, trading de divisas, préstamos y crédito. La página de transparencia de Circle publica cifras de circulación y reservas, además de materiales de attestation tanto para USDC como para EURC.
Esa combinación importa para el diseño del FX on-chain. Un token de efectivo en euros puede soportar:
- FX spot contra USDC u otras stablecoins.
- Saldos denominados en euros para usuarios europeos que no quieren que cada ciclo de inventario pase por dólares.
- Liquidación de activos tokenizados o pagos que necesitan una unidad en euros en lugar de un simple feed de precios.
- Experimentos de colateral en los que el margen permanece más cerca de la moneda local del trader.
Ninguno de esos usos es automático. EURC todavía depende del acceso al emisor, el soporte de cadenas, los listados en exchanges, la conectividad bancaria y las reglas locales. Los materiales del EEE de Circle sitúan a EURC dentro de la conversación regulatoria de la era MiCA. El Banco Central Europeo ha argumentado que las stablecoins combinan una función monetaria y una función tecnológica de liquidación, y que Europa no debe confundir el instrumento con el resultado que quiere de la infraestructura de dinero digital.
Para los participantes del mercado, la lección es práctica. EURC es evidencia de que el efectivo no USD puede existir en rieles públicos con reservas divulgadas. No es prueba de que cada par de FX contra EURC ya tenga profundidad institucional, ni de que las stablecoins en euros dominarán por defecto la liquidación futura. Un instrumento de efectivo vinculado al yen es una vía separada. JPYC Inc. se presenta como un emisor de stablecoin vinculada al yen con historial de emisión en cadenas públicas, lo cual es contexto relevante para los rieles orientados a Japón, pero no hace que el efectivo en yenes sea intercambiable con la exposición de precio al yen.
Qué debe mejorar antes de que el FX multimoneda escale
Listar otro par es fácil comparado con soportarlo bajo estrés. El FX on-chain multimoneda necesita que varias capas avancen juntas.
1. Capacidad de emisión y redención
Una stablecoin solo ancla el FX si los usuarios pueden moverse entre dinero bancario y el token con tiempos y controles predecibles. Una capacidad delgada de mint y redención convierte cada dislocación en una base más amplia entre los precios on-chain y el FX off-chain.
2. Profundidad de mercado que sobreviva a las sesiones
Los pares de divisas operan en teoría las 24 horas, pero la liquidez sigue agrupándose. Un libro on-chain necesita market makers que puedan almacenar inventario a lo largo de las horas de Tokio, Londres y Nueva York, no solo durante los picos cripto nativos.
3 Oráculos y lógica de marcado que coincidan con el instrumento de efectivo
Si la pata de efectivo es EURC y la referencia es una cotización tradicional de EURUSD, el espacio debe definir qué sucede cuando interfieren la base de la stablecoin, las ventanas bancarias o un índice detenido. Un gráfico limpio no es lo mismo que una marca de liquidación limpia.
4. Reglas de colateral y recortes (haircuts)
El margen no USD puede reducir la fricción de conversión, pero solo si la plataforma valora el activo de forma conservadora, limita la concentración y explica cuándo el activo deja de contar como colateral disponible. Las cuentas compartidas pueden transmitir estrés de un saldo en una divisa a posiciones no relacionadas.
5. Claridad regulatoria por zona de divisa
MAS está consultando sobre legislación para implementar un marco de stablecoins de moneda única que puede cubrir el dólar de Singapur o cualquier moneda del G10, con requisitos de licencias, estabilidad de valor y protección del usuario. Ese tipo de régimen no crea liquidez por sí solo. Sí crea una ruta más clara para las instituciones que necesitan distinguir los tokens de efectivo regulados de las etiquetas cripto genéricas.
| Cuello de botella de escalado | Por qué importa para el FX | Cómo se ve un buen resultado |
|---|---|---|
| Rieles de mint y redención | Anclan los precios on-chain al dinero bancario | Ventanas de acceso predecibles, reservas divulgadas, rutas de salida viables |
| Profundidad del libro de órdenes | Determina la calidad real de cobertura y salida | Tamaño bidireccional entre sesiones, no solo spreads ajustados en el mejor precio |
| Diseño de oráculos y marcado | Controla liquidaciones y funding | Manejo explícito de huecos, cotizaciones obsoletas y base de stablecoin |
| Política de colateral | Decide si los saldos multimoneda ayudan u ocultan riesgo | Haircuts, límites de concentración y fronteras de retiro |
| Licencias locales | Define quién puede emitir, custodiar y distribuir tokens de efectivo | Estado del emisor claro y protecciones al usuario por jurisdicción |
Los depitos tokenizados y los rieles de dinero público podrían reconfigurar la siguiente capa
Las stablecoins privadas no son las únicas candidatas para la liquidación de FX on-chain. El BIS ha argumentado que un sistema monetario de próxima generación debería descansar en una “trilogía” tokenizada de reservas de bancos centrales, dinero de bancos comerciales y bonos gubernamentales, tratando las stablecoins como un instrumento más limitado o subsidiario salvo que estén bien reguladas. El discurso del BCE hace un punto arquitectónico similar: la función de liquidación necesita un ancla común, y los depósitos tokenizados podrían resultar preferibles a las stablecoins para algunos usos mayoristas.
Ese debate importa para los mercados de divisas porque el intercambio de divisas se trata, en última instancia, de derechos sobre diferentes sistemas monetarios. Si los depósitos tokenizados se vuelven utilizables entre instituciones, el FX podría liquidarse como un movimiento entre pasivos bancarios en lugar de solo entre tokens de emisores privados. Nada de esto borra el papel actual de USDC y EURC. Las stablecoins pueden seguir siendo el efectivo práctico en cadenas públicas de los mercados cripto mientras los bancos y los bancos centrales construyen rieles paralelos o interoperables.
Cómo deben evaluar los traders e inversionistas los próximos pares de FX
Comiencen por el instrumento. ¿El listado es un perpetuo, un par spot, un producto de conversión de pagos o una función de colateral? Si el espacio dice “JPY”, pregunten si eso significa exposición de precio, efectivo en yenes o ambos.
Luego examinen la ruta del efectivo. Para EURC o cualquier otro token no USD, revisen las divulgaciones del emisor, el soporte de cadenas, el acceso a redención y si la ruta de salida real del trader es directa o intermediada a través de un exchange. Un informe de reservas publicado es evidencia necesaria. No es un sustituto de la liquidez del espacio.
Después, prueben la calidad del mercado en las horas que importan. Revisen el spread, la profundidad, el comportamiento del funding y el riesgo de huecos alrededor de las sesiones de divisas tradicionales y las condiciones cripto de fin de semana. Un par que se ve eficiente en un momento puede volverse costoso cuando el inventario debe moverse por libros delgados.
Finalmente, analicen el diseño de la cuenta. Los saldos multimoneda solo son útiles si la valuación, los haircuts, los retiros y las reglas de liquidación son explícitos. El peor resultado es un saldo que parece diversificado en etiquetas de divisas mientras permanece concentrado en un solo motor de riesgo y un solo corredor de salida.
Resumen para inversionistas
El FX on-chain se está expandiendo desde la infraestructura cripto centrada en el dólar hacia un conjunto más amplio de derechos sobre divisas. Los mercados de JPY muestran cómo los espacios pueden introducir exposición a divisas antes de existan sistemas completos de efectivo en moneda local. EURC demuestra que un token de efectivo no USD puede operar en cadenas públicas con redimibilidad y transparencia de reservas. Los depósitos tokenizados y los rieles públicos de liquidación podrían cambiar más adelante la pata de efectivo nuevamente.
Los inversionistas deben separar tres preguntas. ¿Qué instrumentos están activos? ¿Cuáles son anunciados o exploratorios? ¿Cuáles todavía dependen de capacidad bancaria, licencias y market-making que aún no se ha demostrado bajo estrés? La oportunidad es real, pero solo se acumula donde la conversión, la custodia y la liquidez se mantienen juntas.
Conclusión final
La ruta de JPY a EURC no es una línea recta de un ticker al siguiente. Es un cambio de suposiciones exclusivamente en dólares hacia un problema de diseño multimoneda. La exposición de precio puede llegar primero. Los instrumentos de efectivo llegan cuando la emisión, la redención y la distribución funcionan. La escala institucional llega cuando los tokens privados, los pasivos bancarios y los rieles públicos pueden interactuar sin romper la finalidad de la liquidación.
Los traders e inversionistas deberían dar la bienvenida a una mayor variedad de FX sin confundir etiquetas con infraestructura. El próximo mercado útil es el que puede ingresarse, valorarse, cubrirse y cerrarse con reglas claras cuando el hueco de divisa es real.
Opere mercados perpetuos en edgeX con liquidación en Arc
Ponga su USDC a trabajar en una capa de mercado construida para traders activos. edgeX aporta una experiencia de trading con libro de órdenes a los mercados perpetuos de cripto, acciones de EE.UU., materias primas y divisas, con su libro blanco que describe la pila de ejecución detrás de la plataforma. Arc está diseñado para proveer el entorno de liquidación nativo de stablecoins por debajo. La integración anunciada está diseñada para mantener el margen y la liquidación en USDC nativo, de modo que el flujo de trading y el activo de liquidación trabajen juntos en lugar de estar divididos entre sistemas desconectados.
¿Listo para operar más allá de un solo mercado? Explore edgeX para conocer la plataforma y los mercados perpetuos disponibles. Para la ruta específica de Arc, vea edgeX en Arc y siga el lanzamiento anunciado. edgeX ha anunciado planes de nuevos perpetuos de FX junto a sus mercados existentes, con el lanzamiento del mainnet de Arc programado para el 16 de septiembre de 2026. La disponibilidad, los mercados y los detalles de lanzamiento pueden cambiar.
Los contratos perpetuos están diseñados para traders que buscan acceso flexible y continuo al mercado, pero no son pasivos. El apalancamiento, las tasas de funding, el diseño de oráculos, la liquidez y las liquidaciones pueden afectar los resultados. Revise los términos del producto y los controles de riesgo antes de operar.
Preguntas frecuentes
¿Un perpetuo de JPY es lo mismo que tener yenes?
No. Un perpetuo de JPY da exposición de precio a un par de yenes bajo las reglas de contrato del espacio. No crea por sí solo un saldo bancario en yenes, un instrumento de pago en yenes ni un derecho redimible a través de un canal bancario japonés.
¿Por qué importa EURC para el FX on-chain?
EURC es un token de efectivo en euros con redimibilidad publicada y divulgación de reservas. Eso lo hace más que una referencia de precio. Puede soportar conversión spot, saldos en euros y casos de uso de liquidación cuando los espacios y los rieles bancarios lo respaldan.
¿Reemplazarán las stablecoins no USD a USDC?
No necesariamente. USDC sigue siendo central para gran parte de la liquidación cripto. Los instrumentos no USD pueden reducir la fricción de conversión para usuarios locales y crear nuevos pares de FX, pero los rieles del dólar pueden seguir dominando donde la liquidez, la custodia y las integraciones son más profundas.
¿Cuál es la diferencia entre stablecoins y depósitos tokenizados?
Las stablecoins suelen ser tokens de emisor respaldados por reservas bajo un marco declarado. Los depósitos tokenizados son pasivos bancarios representados en forma de token. Pueden cumplir funciones de liquidación similares en algunos flujos de trabajo, pero los modelos de crédito, legales y de acceso difieren.
¿Qué deben verificar los traders antes de usar un nuevo par de FX on-chain?
Verifiquen si el producto es exposición o efectivo, cómo se forma el precio de referencia, qué tan profundo es el libro entre sesiones, cómo funciona el acceso a mint y redención, y cómo trata el espacio el colateral, los retiros y las liquidaciones.

