Hasta nueve nuevas minas de litio en EE. UU. podrían iniciar producción para 2030
Puntos clave
- •CRU prevé que hasta nueve nuevas minas de litio en EE. UU. podrían iniciar producción para 2030, elevando la producción anual a 95.000 toneladas de LCE, menos del 4% del suministro mundial, suponiendo que todos los proyectos se concreten.
- •Thacker Pass de Lithium Americas en Nevada sería la primera nueva mina en operar, con finalización mecánica prevista para fines del próximo año y hasta 40.000 toneladas anuales de carbonato de litio de calidad para baterías, financiado en parte con un préstamo de 2.230 millones de dólares del Departamento de Energía.
- •El proyecto Hell's Kitchen de Controlled Thermal Resources en el sur de California planea coproducir litio y energía geotérmica, con acuerdos de suministro ya firmados con General Motors y Stellantis y una fusión SPAC de unos 4.700 millones de dólares que lo llevará a cotizar en Nasdaq.
- •Rhyolite Ridge de Ioneer, el único depósito conocido de litio-boro del continente, enfrenta litigios por la aprobación de la BLM, con una decisión de la apelación esperada a mediados de 2027 que, según la empresa, no demorará la construcción.
- •El proyecto South West Arkansas de Standard Lithium y Equinor sería una de las primeras pruebas comerciales a gran escala de extracción directa de litio, con una meta de 22.500 toneladas de carbonato de litio al año y primera producción prevista para 2029.
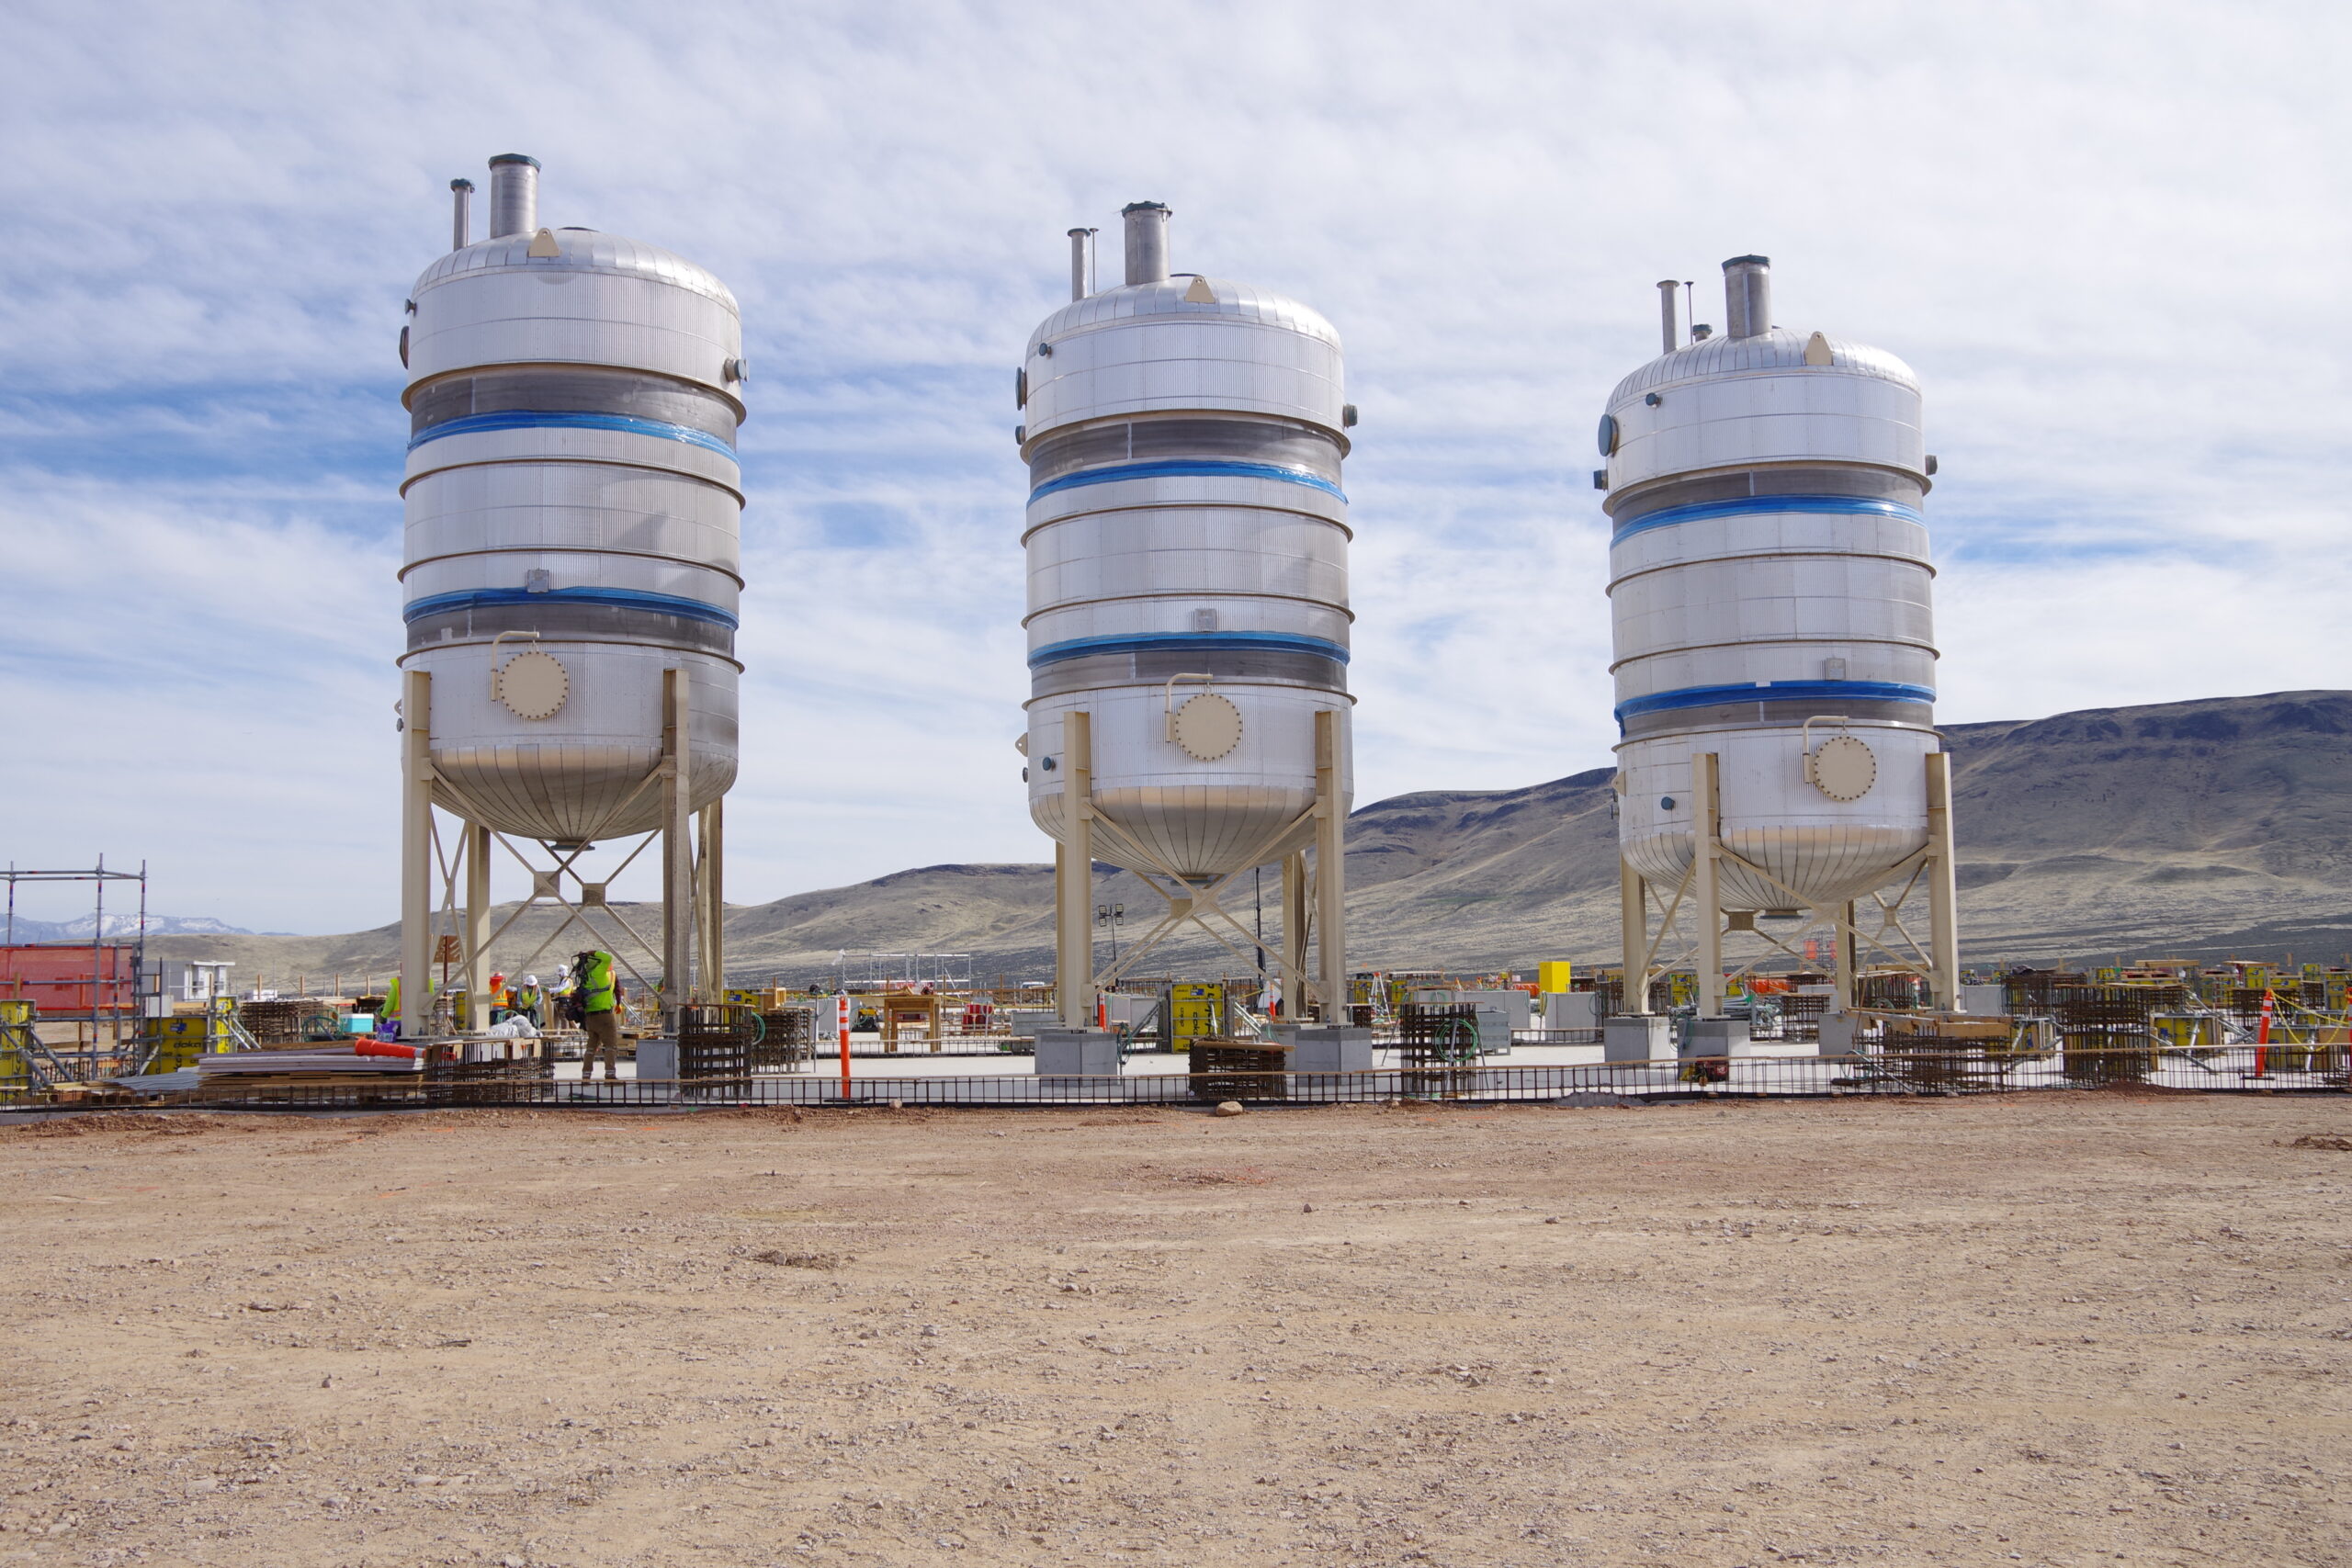
La mina Silver Peak de Albemarle (NYSE: ALB) en Nevada –actualmente la única operación de litio activa en Estados Unidos– pronto podría ser acompañada por una ola de nuevos productores. Silver Peak, que extrae litio de las salmueras del Clayton Valley desde los años sesenta, ha simbolizado durante mucho tiempo lo limitado que sigue siendo la producción nacional estadounidense, pese al papel central del metal en las baterías de vehículos eléctricos y el almacenamiento de energía. Según la firma londinense de investigación de mercados e inteligencia empresarial CRU, hasta nueve nuevas minas de litio podrían comenzar a producir en EE. UU. entre ahora y finales de 2030.
La cartera de proyectos incluye el proyecto Thacker Pass de Lithium Americas (TSX, NYSE: LAC) en Nevada, que está posicionado para convertirse en una de las mayores fuentes de litio del hemisferio occidental, y un proyecto de Standard Lithium (TSXV: SLI; NYSE-A: SLI) en Arkansas.
El auge constructivo no será suficiente para convertir a EE. UU. en una potencia mundial del litio, pero marca un comienzo. Para 2030, CRU prevé que se produzcan anualmente en EE. UU. hasta 95.000 toneladas de carbonato de litio equivalente (LCE) –menos del 4% del suministro primario mundial–, suponiendo que todos los proyectos existentes se concreten.
Sobre una base ajustada que incorpora la probabilidad de demoras, CRU proyecta una producción estadounidense de 55.000 toneladas para 2030, o el 2% del suministro mundial. Esto se compara con una producción proyectada de 5.000 toneladas este año, o el 0,3% de la producción mundial. Los proyectos mineros suelen estar expuestos a disputas de permisos, brechas de financiamiento y sobrecostos de construcción, razón por la cual los pronósticos ajustados al riesgo suelen situarse muy por debajo de las cifras de la cartera anunciada.
El suministro mundial de litio sigue estando muy concentrado. Los tres principales países productores –Australia, China y Chile– representan el 77% de la producción de litio minado, según un informe de junio de la firma de investigación de inversiones Alpine Macro. Solo China concentra cerca del 70% de la capacidad mundial de refinado.
"Realistamente, Estados Unidos nunca va a arrebatar mucha participación de mercado a alguien como China, que domina el mercado del litio y toda la cadena de valor de las baterías", declaró Cameron Hughes, analista de mercado de litio de CRU, en una entrevista con The Northern Miner. "El objetivo de EE. UU. es volverse más autosuficiente y desarrollar su propia cadena de suministro de baterías. El litio está ahí y producirán suficiente para atender su propia demanda".
Recuperación de precios
El impulso del litio en EE. UU. llega mientras los precios del commodity se recuperan gradualmente de una caída de dos años, impulsada por la creciente demanda de los sectores de vehículos eléctricos y almacenamiento de energía. Los gobiernos occidentales, en busca de aflojar el control de China sobre las cadenas de suministro de baterías eléctricas, han estado ofreciendo subsidios y respaldo de precios para incentivar la construcción de minas.
Se espera que Thacker Pass sea el primero en entrar en operación. Ubicado cerca de la frontera con Oregón, a unos 835 km al noroeste de Las Vegas, su etapa inicial sigue programada para la "finalización mecánica" a fines del próximo año y está diseñada para producir hasta 40.000 toneladas anuales de carbonato de litio de calidad para baterías.
Thacker Pass está en camino de lograr la "energización" en el cuarto trimestre de este año, dijo el CEO Jonathan Evans el 13 de agosto. El diseño de ingeniería de detalle superó el 95% de finalización al 30 de junio, mientras que las compras superaron el 80%, incluido el envío de los principales materiales y equipos de la planta, informó Lithium Americas. El proyecto ha recibido el respaldo estratégico de General Motors (NYSE: GM), Orion Resource Partners y el gobierno de EE. UU., lo que refleja el empeño de la administración Trump por erosionar el dominio de China en los metales críticos.
Respaldo de EE. UU.
El financiamiento de la primera etapa del proyecto incluye un préstamo de 2.230 millones de dólares del Departamento de Energía de EE. UU. Yorkville Advisors Global –una firma de inversión con sede en Nueva Jersey que ha financiado varios emprendimientos mediáticos del presidente estadounidense Donald Trump– es otro respaldo, tras acordar en agosto comprar al menos 150 millones de dólares en debentures de Lithium Americas.
El pronóstico de la primera etapa de Thacker Pass sigue presupuestado entre 1.300 y 1.600 millones de dólares este año, informó Lithium Americas el mes pasado. Dado el avanzado trabajo de ingeniería, la compañía comenzó a preparar un presupuesto de capital definitivo que debería completarse antes del 30 de septiembre.
Los aranceles al acero de EE. UU. y la guerra con Irán añadirán entre 80 y 120 millones de dólares a los gastos de construcción de Thacker Pass este año, señaló Lithium Americas en mayo. Los aranceles aún no han sido incluidos en el estimado de capex total de 2.930 millones de dólares del proyecto.
Thacker Pass "es el proyecto más prometedor", afirmó Hughes, de CRU. "Tiene un capex alto, algo que siempre va a ser un problema en Norteamérica. Pero avanza y definitivamente es uno de los que esperamos que entre en operación primero".
Hell's Kitchen
En el sur de California, la empresa privada Controlled Thermal Resources (CTR) desarrolla el proyecto Hell's Kitchen, que convertirá salmueras geotérmicas en vapor para generar energía eléctrica. Coproducir litio a partir de salmueras geotérmicas resulta atractivo porque el mismo recurso genera tanto electricidad como metal para baterías, aunque el enfoque aún no ha sido probado a gran escala comercial.
Ubicado a unos 200 km al este de San Diego, se espera que Hell's Kitchen produzca 50 megavatios de energía para 2028 y 25.000 toneladas de litio al año para 2029. A plena escala, podría producir hasta 100.000 toneladas de litio al año, según CTR. La empresa ya tiene acuerdos de suministro de litio con General Motors y Stellantis.
El proyecto fue incluido el año pasado en una lista de permisos acelerados por la administración Trump, al ser designado como FAST-41 Covered Project.
En marzo, CTR acordó fusionarse con la empresa de adquisición de propósito especial Plum Acquisition en una operación que valúa a Controlled Thermal Resources en unos 4.700 millones de dólares. CTR cotizará en Nasdaq una vez cerrada la operación, prevista para fines de año.
Procesos legales
La mina Rhyolite Ridge propuesta por Ioneer (ASX: INR) en Nevada es otra fuente importante de suministro futuro, aunque su cronograma es mucho menos certain.
Rhyolite Ridge alberga la única reserva conocida de litio-boro del continente y es uno de solo dos depósitos de este tipo en el mundo, según la compañía australiana. La producción de boro le da al proyecto una segunda fuente de ingresos además del litio. Ioneer afirma que trabajará en una decisión de inversión final en los próximos meses, tras lo cual la construcción tomaría unos 36 meses.
El litigio ha sumado incertidumbre. Tres organizaciones no gubernamentales están impugnando una decisión de 2024 de la Oficina de Administración de Tierras (BLM) que autorizó el plan de operaciones de la empresa para Rhyolite Ridge y completó el proceso de la Ley Nacional de Política Ambiental. Ioneer participa activamente en una apelación de la decisión de un tribunal de distrito de EE. UU. que respaldó la aprobación de la BLM. Aunque el cronograma del proceso escapa a su control, la empresa espera una decisión a mediados de 2027. Según la compañía, la apelación no debería demorar el inicio de la construcción.
Apoyo coreano
En junio, Ioneer aseguró el respaldo de dos grupos surcoreanos de ingeniería e infraestructura. Uno de ellos, Korea Overseas Infrastructure & Urban Development, está considerando realizar una inversión de capital en el proyecto, informó Ioneer el 8 de julio.
Ioneer trabaja en Rhyolite Ridge desde 2016, e incorporó inicialmente a Sibanye-Stillwater (JSE: SSW; NYSE: SBSW) como socio en 2019. La minera sudafricana se retiró en febrero de 2025 de una inversión propuesta de 490 millones de dólares por una participación del 50%.
Un estudio de factibilidad de octubre de 2025 para Rhyolite Ridge calculó un valor actual neto desapalancado después de impuestos de unos 2.240 millones de dólares, una tasa interna de retorno del 18% y un período de recuperación de siete años. La producción de carbonato de litio equivalente en el sitio se estima ahora en 24.500 toneladas durante los primeros 25 años de operación, con una producción de ácido bórico promedio de 135.500 toneladas al año.
Perspectivas de DLE
También podrían surgir minas de litio en los estados petroleros más al este. A través de su empresa conjunta Smackover Lithium, Standard Lithium y la petrolera estatal noruega Equinor (NYSE: EQNR) impulsan varios proyectos en Arkansas y Texas.
Encabeza la lista su proyecto South West Arkansas (SWA), que sería una de las primeras aplicaciones comerciales a gran escala de la extracción directa de litio (DLE) en EE. UU. La DLE utiliza procesos químicos para extraer litio de las salmueras, ofreciendo en principio una recuperación más rápida y una huelda territorial menor que los enormes estanques de evaporación usados en Sudamérica, pero la tecnología aún no se ha desplegado a escala en ninguna parte del mundo, lo que convierte a los proyectos de Arkansas en un caso de prueba clave.
SWA sigue en camino hacia una decisión de inversión final y el inicio de construcción este año, dijo el CEO David Park el 10 de agosto. La primera producción comercial de carbonato de litio de calidad para baterías está prevista para 2029.
Quedan dos objetivos clave para la empresa conjunta Smackover: asegurar acuerdos de compra (offtakes) con clientes y completar el financiamiento del proyecto. Hay conversaciones "avanzadas" con varios clientes potenciales, con el objetivo de cerrar todos los acuerdos de offtake restantes antes de fin del tercer trimestre, informó Standard Lithium el mes pasado.
SWA, que se basa en salmueras con contenido de litio de la Formación Smackover en Arkansas, tiene una reserva reportada de unas 447.000 toneladas de LCE. El plan actual contempla 22.500 toneladas anuales de carbonato de litio de calidad para baterías.
Grandes petroleras
Hasta 19 millones de toneladas de litio podrían estar presentes en las salmueras de la Formación Smackover, según un informe de diciembre de 2024 del Servicio Geológico de EE. UU. Esto ha atraído a la región a grandes productores petroleros como Exxon Mobil, Occidental Petroleum y Chevron. Para compañías con décadas de experiencia en perforación, manejo de salmueras y conocimiento del subsuelo en la cuenca de la costa del Golfo, la extracción de litio ofrece una forma de aprovechar capacidades e infraestructura existentes mientras el mundo avanza hacia la electrificación.
Mientras tanto, la privada T5 Smackover Partners desarrolla en la región una "plataforma" integrada de energía geotérmica y DLE. En junio firmó un acuerdo de offtake a cinco años con Glencor (LSE: GLEN), en virtud del cual el gigante suizo de materias primas comercializará todo el carbonato de litio producido en las operaciones de T5 en el este de Texas, unas 5.000 toneladas al año. Las entregas comenzarían una vez iniciada la producción comercial, aunque T5 no ha revelado la fecha.
"Fuera de Nevada, la siguiente región más prometedora es probablemente el suroeste, con Arkansas y Texas", señaló Hughes, de CRU.
Resurgimiento en Carolina del Norte
También podrían emerger otros polos de litio no tradicionales. Albemarle busca aprobación de permisos para reanudar la minería a cielo abierto y ampliar la mina Kings Mountain en Carolina del Norte, que produjo en el pasado y se asienta sobre uno de los pocos depósitos conocidos de litio de roca dura del país.
Kings Mountain operó desde 1937 hasta ser suspendida en los años noventa en favor de depósitos de salmuera más baratos en Chile. Su posible resurgimiento refleja cómo la creciente demanda estadounidense de materiales nacionales para baterías vuelve comercialmente atractivos a depósitos antes inviables. Según el sitio web de Albemarle, se espera que la zona suministre material suficiente para una capacidad de conversión de 50.000 toneladas de carbonato de litio equivalente. La empresa no ha publicado una estimación de recursos para la propiedad.
