La app 737 de GTBank: fácil de usar, pero ¿puede competir con OPay, PiggyVest, Cowrywise y otras fintechs en ahorro?
Puntos clave
- •La app 737 de GTBank está dirigida a los jóvenes nigerianos y combina transferencias, ahorros, préstamos, tarjetas virtuales y pagos cotidianos en una sola aplicación.
- •La app permite usar el número de teléfono como número de cuenta e incluye una Mastercard virtual en nairas gratuita utilizable en plataformas como Netflix, Spotify, Amazon y AliExpress.
- •El registro fue rápido para el reseñador, pero actualizar de una cuenta Tier 1 a Tier 3 requirió el número de identificación nacional, datos financieros y un documento de respaldo, con aprobación esperada en tres días.
- •La opción Flex Savings de la app paga 15% anual, una tasa inferior a la de competidores como SafeLock de PiggyVest de hasta 18.5% y el máximo de 20% de Ladda.
- •La reseña consideró que la app es prometedora para la banca diaria, pero señaló que GTBank aún debe demostrar confiabilidad en las transferencias, rapidez en los retiros y un soporte al cliente receptivo para atraer a ahorradores a largo plazo de las plataformas establecidas.
La nueva app 737 de GTBank causó una fuerte primera impresión. Abrir una cuenta fue rápido y sencillo, sin problemas durante la configuración. Sin embargo, la pregunta más profunda es si la app puede convencer a los jóvenes nigerianos de mover su dinero desde las plataformas de ahorro en las que ya confían.
El lanzamiento es relevante porque coloca a un banco tradicional en competencia directa con las apps de ahorro que han pasado años construyendo lealtad entre los clientes más jóvenes — y, como muestran las comparaciones a continuación, un registro fluido es solo el primer paso en esa disputa.
Un conjunto de funciones optimizado
La app, disponible en Google Play, está dirigida a los jóvenes nigerianos y combina transferencias, ahorros, tarjetas virtuales, préstamos y pagos cotidianos en un solo lugar.
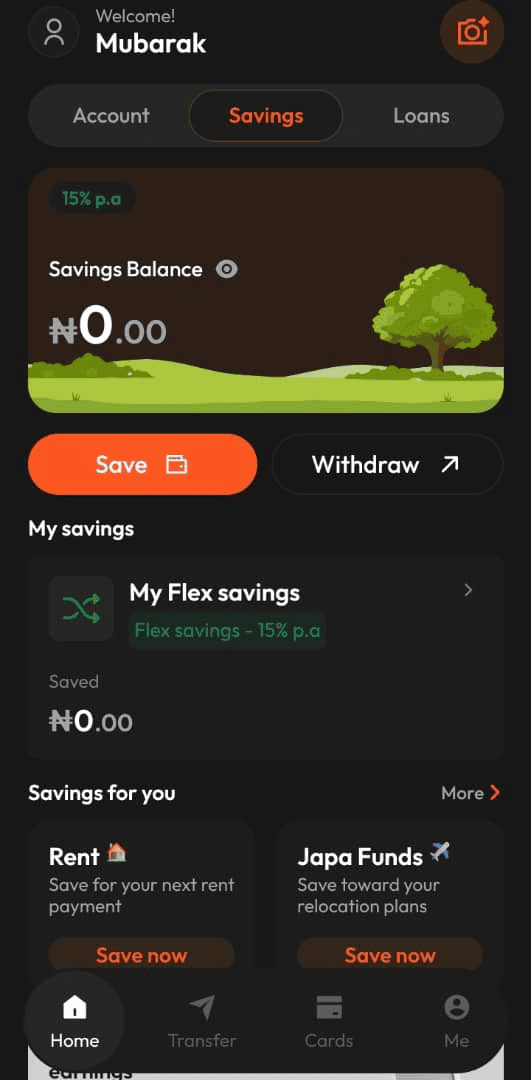
Una función que destacó fue la navegación. La app organiza sus servicios principales en tres secciones — Cuenta, Ahorros y Préstamos — lo que facilita encontrar lo que necesitas sin buscar entre varios menús. Los usuarios también pueden usar su número de teléfono como número de cuenta, por lo que no hay necesidad de recordar o compartir un largo número de cuenta bancaria cuando alguien quiera enviarte dinero. Una función Scan to Pay permite escanear los datos de la cuenta en lugar de escribirlos.
Además, la app 737 ofrece una Mastercard virtual en nairas gratuita para pagos en línea, que puede usarse para suscripciones y compras en sitios como Netflix, Spotify, Amazon y AliExpress. Como informamos anteriormente, GTBank lanzó la app 737 para competir con OPay, Kuda, MoMo y otras con cuentas por número telefónico, tarjetas virtuales gratuitas y préstamos instantáneos. Estas funciones son especialmente útiles para quienes realizan pagos en línea con frecuencia o quieren manejar su banca diaria en un solo lugar.
Registro y actualizaciones de nivel
La experiencia de registro fue positiva: rápida y sencilla, sin el ida y vuelta habitual que puede hacer molesto abrir una cuenta bancaria. Sin embargo, hay una diferencia entre simplemente abrir una cuenta y desbloquear límites más altos. Comencé con una cuenta Tier 1 e intenté actualizar a Tier 3.
La app indicó que necesitaba proporcionar mi número de identificación nacional (NIN), algunos datos financieros y un documento de respaldo. Mi número de verificación bancaria (BVN) ya estaba confirmado. Uno de los beneficios del Tier 3 son los depósitos ilimitados y un saldo de cuenta una vez cumplidos los requisitos. Envié los documentos necesarios y ahora espero la aprobación dentro de los tres días estipulados.
Esa es la parte de la experiencia que aún falta evaluar. Si bien abrir la cuenta fue rápido, la forma en que el banco maneje la verificación y las actualizaciones claramente será importante para los clientes.
La pregunta del ahorro
La función de ahorro presenta más desafíos. Mi panel de ahorros mostró una tasa de interés del 15% anual para la opción Flex Savings, que es un punto de partida decente para quienes quieren mantener su banca y sus ahorros en el mismo banco. Con esa tasa, ₦100,000 generarían alrededor de ₦1,250 en un mes, llevando el total a ₦101,250, asumiendo que la tasa se mantenga igual y antes de cualquier comisión. La app también permite establecer metas de ahorro como Rent y Japa Funds, ayudando a gestionar el dinero para propósitos específicos.
Sin embargo, el 15% no es particularmente competitivo en comparación con otras plataformas de ahorro. PiggyVest ofrece 16% en su Piggybank, 14% en Target Savings, 12% en Flex Naira y hasta 18.5% en SafeLock, diseñado para el dinero que los usuarios no les molesta mantener bloqueado. Flex Naira ofrece más flexibilidad pero con un interés menor, y PiggyVest señala que sus tasas pueden cambiar según las condiciones del mercado.
Ladda promueve tasas de interés de hasta 20% en ahorros en nairas a través de diversas opciones: Emergency Savings, que permite retirar en cualquier momento sin comisiones; Regular Savings para fondos bloqueados; y Presto, que paga el interés por adelantado por el dinero bloqueado. Sin embargo, el 20% es una tasa máxima y no está garantizada para cada cliente o plan.
Cómo se comparan los rivales
Cowrywise adopta un enfoque diferente. En lugar de ofrecer una tasa fija para todos los planes, basa los rendimientos en inversiones como letras del Tesoro y bonos gubernamentales. Los clientes ven la tasa disponible al configurar un plan, y Cowrywise promete que esa tasa se mantiene fija hasta el vencimiento del plan, con rendimientos calculados a diario.
Luego está OPay, conocido por los pagos cotidianos y el ahorro. Su producto OWealth ofrece interés diario permitiendo el acceso a los fondos, y la plataforma también incluye Fixed Savings, Target Savings y SafeBox. OPay no muestra una tasa de interés actual de OWealth en su sitio web, por lo que los usuarios deben verificar la disponible en la app.
En conjunto, el panorama es claro: GTBank entra en un mercado donde muchos clientes ya tienen varias opciones, algunas con mejores tasas o planes de ahorro más especializados. Para los ahorradores que evalúan esas opciones, las diferencias van más allá de las tasas principales: el acceso a los fondos, los requisitos de bloqueo y la forma en que cada plataforma fija sus tasas determinan qué tan bien se ajusta un plan a un objetivo particular.
El veredicto
La app 737 tiene mucho a su favor: es fácil de usar, la configuración de la cuenta fue rápida y combina transferencias, tarjetas virtuales, ahorros y préstamos en una sola aplicación.
Aun así, aún no movería mis ahorros a ella. Hay una gran diferencia entre usar una app para recibir dinero y usarla para ahorrar a largo plazo. Me siento cómodo usando 737 para la banca diaria y recibir transferencias, pero prefiero mantener mis ahorros en plataformas que ya conozco.
Eso no significa que la app 737 tenga algún problema. Se acaba de lanzar y tomará tiempo ver qué tan bien funciona a medida que más clientes empiecen a usarla. Entre las preguntas clave pendientes están qué tan confiables son las transferencias en horas pico, qué tan rápido se procesan los retiros, cómo se abona el interés de los ahorros y qué tan receptivo es el soporte al cliente cuando surgen problemas.
Por ahora, la app 737 muestra un gran potencial en la escena bancaria digital de Nigeria, pero se necesitará más que un buen diseño y una tasa de interés del 15% para competir con plataformas que han construido la confianza de los ahorradores durante muchos años. GTBank ha dado un primer paso sólido. El verdadero desafío será ganarse la confianza duradera de los clientes.

