¿Se mantendrán la digestión posterior al FOMC, los bienes duraderos y las señales de precios de China en la Semana 39?
Puntos clave
- •La Semana 39 está estructurada como una semana de confirmación en la que los mercados deben verificar, mediante los datos entrantes y no solo las declaraciones de política, si los mensajes de las reuniones del FOMC y del Banco de Japón de la Semana 38 pueden mantenerse.
- •La demanda final del PPI de agosto aumentó 0.4% mensual y 5.4% interanual, impulsada por un salto de 4.2% en los costos de energía y un aumento de 24.1% en el combustible diésel, mientras que el CPI se mantuvo en 3.4% interanual y la inflación subyacente en 2.4%.
- •El Banco Central Europeo elevó sus tasas clave en 25 puntos básicos el 10 de septiembre, llevando la facilidad de depósito a 2.50% y reduciendo las probabilidades de una relajación sincronizada de la política global.
- •Los datos de actividad de China del 15 de septiembre mostraron una aceleración de la producción industrial hasta 5.2% interanual, mientras que las ventas minoristas se desaceleraron hasta 0.4% y la inversión en activos fijos cayó 7.2% en lo que va del año, dejando los márgenes fabriles expuestos a la presión de los costos de insumos.
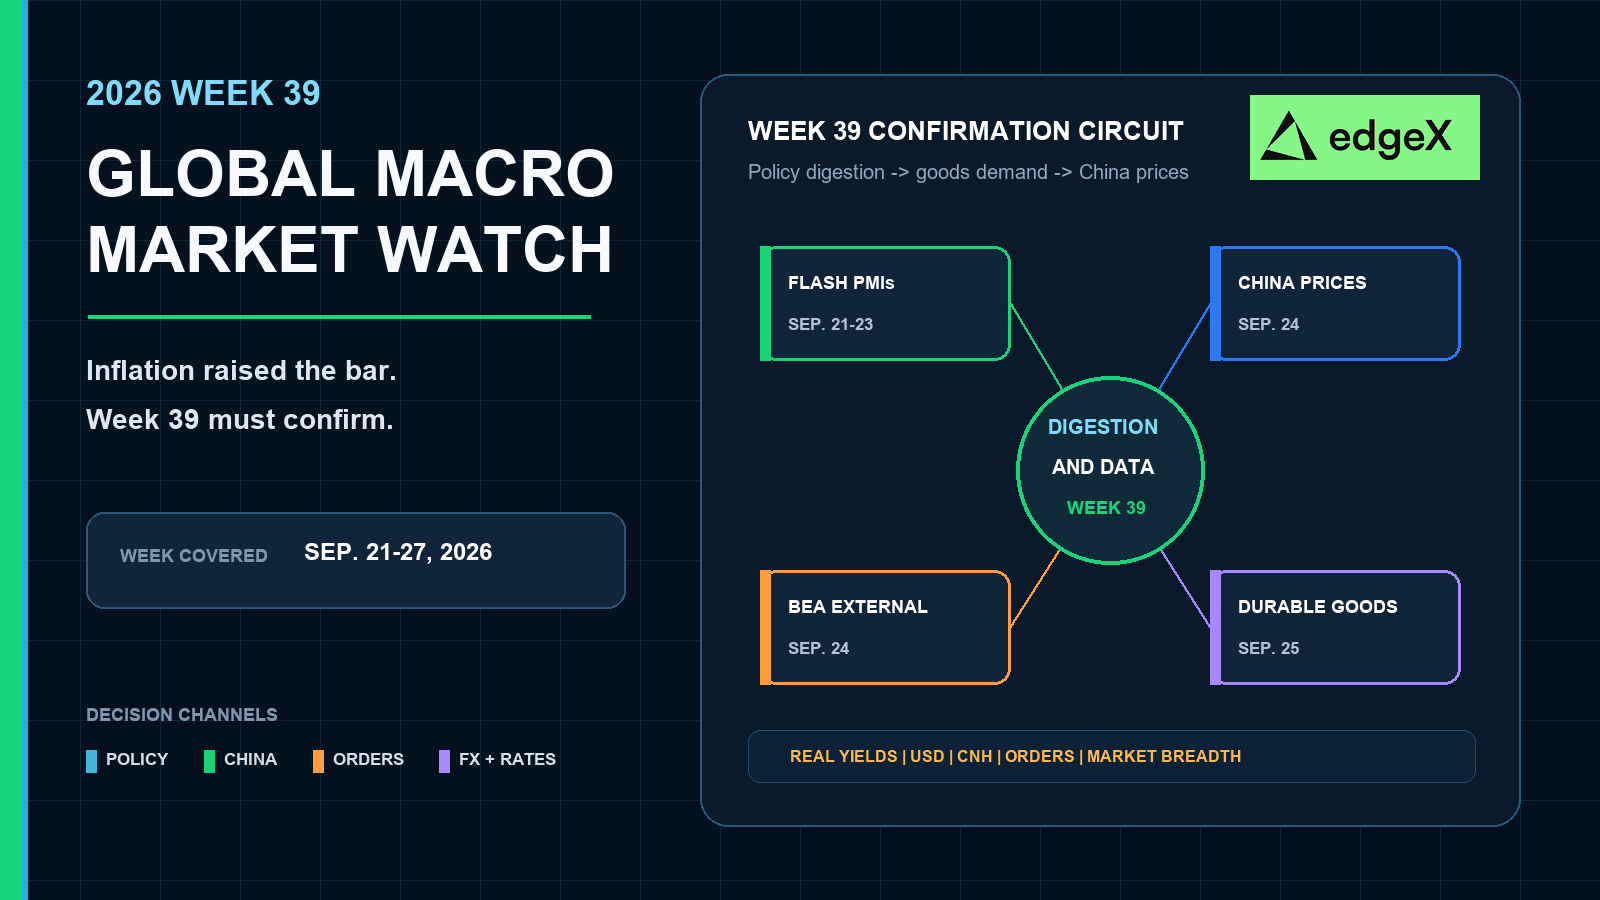
- •El grupo de datos del 24 y 25 de septiembre —el informe de precios de medios de producción de China, las transacciones internacionales del segundo trimestre de EE. UU. y los pedidos anticipados de bienes duraderos de agosto— determinará si los rendimientos estables después del FOMC, los PMIs resilientes y los pedidos firmes de bienes de capital básicos confirman una fase de digestión ordenada.
Respuesta rápida
La Semana 39 es una semana de confirmación después de que la Semana 37 reavivara la presión inflacionaria y la Semana 38 concentrara el riesgo de política monetaria global. Rendimientos estables después del FOMC, PMIs preliminares que no colapsen, bienes duraderos que eviten que los bienes de capital básicos pierdan impulso y señales de precios de insumos o márgenes industriales en China que no provoquen un nuevo shock de materias primas respaldarían una fase ordenada de digestión. Un rezago restrictivo en los rendimientos reales, una demanda débil de bienes en EE. UU. y otra publicación de China que combine fábricas fuertes con una absorción interna débil endurecerían las condiciones financieras mediante un dólar más fuerte, una amplitud de mercado más estrecha y materias primas industriales más débiles. Los datos completos de la Semana 37 ya advirtieron contra la valoración de una desinflación limpia de cara a la ventana de política de septiembre.
Por qué la Semana 39 es una prueba de digestión y confirmación
La Semana 38 concentró la publicación de actividad de China, la reunión del FOMC con proyecciones, las ventas minoristas de EE. UU. y la decisión del BOJ en una sola secuencia breve. La Semana 39 no repite esa densidad. Pregunta si el mensaje de política monetaria resiste el contacto con la actividad del sector privado, el balance comercial y los próximos puntos de control de precios y márgenes de China.
El posicionamiento debería tratar esas etapas por separado. Una sorpresa de política puede reajustar las tasas de corto plazo en una tarde. Un régimen macroeconómico duradero necesita confirmación en los pedidos, el impulso de los PMIs, el seguimiento cambiario y la absorción de la demanda asiática. La Semana 39 está diseñada para esa segunda etapa.
La referencia inflacionaria ya no es lo suficientemente moderada como para ignorarla
El Índice de Precios al Productor de la Oficina de Estadísticas Laborales mostró que la demanda final de agosto aumentó 0.4% después de subir 0.1% en julio, con un incremento no ajustado de 5.4% en 12 meses. Los precios de los bienes se dispararon 1.1%, mientras que la energía de la demanda final aumentó 4.2% y el combustible diésel se disparó 24.1%. La demanda final excluidos alimentos, energía y servicios comerciales aún avanzó 0.3% en el mes y 4.7% interanual.
El Índice de Precios al Consumidor confirmó después la transmisión hacia el consumidor. El CPI-U de agosto aumentó 0.4% con ajuste estacional y 3.4% en 12 meses. El CPI subyacente subió 0.3% y 2.4% interanual. La gasolina aumentó 3.9% en el mes, la energía subió 2.1% y la vivienda volvió a acelerarse hasta un incremento mensual de 0.3%. Los alimentos se mantuvieron relativamente contenidos, con un avance de 0.1% mensual y 2.7% interanual. La combinación dejó a la Semana 39 dependiendo de si los mercados posteriores a la reunión consideran la inflación impulsada por la energía como un shock temporal de la cadena de suministro o como una razón para mantener elevados los rendimientos reales.
Calendario macroeconómico global de la Semana 39
| Fecha | Región | Evento programado | Por qué importa a los mercados |
|---|---|---|---|
| Ventana del 21 al 23 de septiembre | Global | PMIs preliminares de manufactura y servicios de S&P Global | Lectura temprana sobre si la producción y los nuevos pedidos del sector privado se están enfriando después del shock inflacionario y de política monetaria. |
| 24 de septiembre | China | Precios de mercado de importantes medios de producción en circulación | Sigue los costos de insumos industriales, la transmisión de materias primas a los márgenes fabriles, el CNH y los metales. |
| 24 de septiembre | Estados Unidos | Transacciones internacionales y posición de inversión, T2 de 2026 | Actualiza el balance externo, los flujos de ingresos y el contexto de la cuenta financiera después de un año volátil para el comercio y la energía. |
| 25 de septiembre | Estados Unidos | Pedidos anticipados de bienes duraderos de agosto | Evalúa la demanda de bienes de capital, el ruido del equipo de transporte y los pedidos básicos después del repunte de las nóminas. |
| 25 de septiembre | Estados Unidos | Beneficios de los empleados en Estados Unidos, marzo de 2026 | Añade detalles sobre la estructura de costos laborales, más que ser un factor de movimiento frecuente para los mercados. |
| 28 de septiembre | China | Paquete de beneficios económicos industriales / ganancias industriales | Apertura cercana de la Semana 40 que evalúa si la aceleración fabril de agosto se tradujo en márgenes. |
La digestión posterior al FOMC marca el tono de la trayectoria de tasas
El calendario del FOMC de la Reserva Federal sitúa la reunión de septiembre el 15 y 16 de septiembre, con la decisión y el Resumen de Proyecciones Económicas previstos para el 16 de septiembre. El calendario de reuniones de política monetaria del Banco de Japón aún muestra el 17 y 18 de septiembre dentro del grupo incompleto de la Semana 38 al momento del cierre. Por lo tanto, la Semana 39 comienza desde el proceso, no desde una conclusión de política monetaria definitiva.
Lo que la Semana 39 puede establecer es el seguimiento. Si el mensaje del FOMC es moderado, la confirmación aparecería como picos contenidos en los rendimientos reales, un debilitamiento selectivo del dólar y una amplitud bursátil que no se reduzca a un puñado de sectores defensivos. Si el mensaje es restrictivo después de los datos de inflación de la Semana 37 y del repunte de las nóminas de agosto, la confirmación se mostraría en una valoración persistente de las tasas de corto plazo, un dólar más firme y presión sobre las acciones de larga duración y las criptomonedas de alta beta. Si la preocupación por el crecimiento domina la lectura del mercado incluso sin una declaración expansiva, las curvas pueden retorcerse mientras los sectores cíclicos quedan rezagados.
Los PMIs preliminares llegan antes de la prueba de los pedidos de bienes
Las publicaciones preliminares del PMI de S&P Global suelen concentrarse en la ventana del 21 al 23 de septiembre en la zona euro, Estados Unidos y otras economías importantes. Esas encuestas no cambiarán los puntos del Fed, pero pueden modificar la narrativa de digestión. Un PMI manufacturero preliminar débil después de una fuerte inflación de los bienes del PPI elevaría la preocupación de tipo estanflacionario: los precios siguen altos mientras los pedidos se debilitan. Un PMI de servicios resiliente con componentes de precios de insumos más moderados respaldaría la idea de que el shock energético de la Semana 37 aún no se ha convertido en una ruptura amplia del sector privado.
Los operadores de distintos activos deberían combinar las publicaciones de PMI con el dólar y los metales industriales, en lugar de hacerlo con la apertura de un solo índice bursátil. La confirmación del PMI es más sólida cuando las divisas, las tasas y los activos cíclicos se mueven conjuntamente.
Los bienes duraderos y las cuentas externas evalúan la calidad de la demanda de EE. UU.
El calendario M3 de la Oficina del Censo de EE. UU. fija la publicación de los pedidos anticipados de bienes duraderos de agosto para el 25 de septiembre a las 8:30 a. m., hora del Este. Esa publicación es el punto de control más claro de la demanda estadounidense de bienes en la Semana 39, después de la secuencia incompleta de ventas minoristas y producción industrial de la Semana 38.
Los bienes duraderos generales pueden verse distorsionados por los aviones y la defensa. Los mercados prestarán más atención a los pedidos y envíos de bienes de capital básicos para determinar si la inversión empresarial continúa absorbiendo costos de financiamiento más altos. Una publicación básica firme respaldaría la historia de resiliencia laboral de comienzos de septiembre. Una caída concentrada en maquinaria y bienes de capital no relacionados con la defensa reabriría el canal de temor al crecimiento, incluso si el mensaje de política monetaria de la Semana 38 no fue abiertamente expansivo.
Las transacciones internacionales de la BEA reajustan el contexto externo
La Oficina de Análisis Económico programa las transacciones internacionales y la posición de inversión de EE. UU. del segundo trimestre de 2026 para el 24 de septiembre. La publicación llega en un año marcado por shocks de precios de la energía, oscilaciones del balance comercial y cambios en los flujos de ingresos. Es menos un catalizador minuto a minuto que los bienes duraderos, pero puede replantear la demanda de USD y bonos del Tesoro si los detalles de la cuenta corriente o financiera muestran una necesidad mayor de financiamiento externo o un deterioro más pronunciado de los ingresos.
Por lo tanto, la Semana 39 divide la evidencia estadounidense en dos capas. Los bienes duraderos hablan del impulso fabril y de gasto de capital a corto plazo. Las transacciones internacionales hablan del stock de ajuste externo que los mercados deben financiar después de las semanas de inflación y política monetaria.
Señales de precios y márgenes de China después de una publicación de actividad dividida
El calendario 2026 de la Oficina Nacional de Estadísticas de China es el ancla para el evento de China previsto esta semana. Los informes decenales de precios de medios de producción del calendario están programados, en principio, para los días 4, 14 y 24, lo que sitúa el próximo punto de control de precios de insumos industriales el 24 de septiembre. El mismo calendario ubica los beneficios económicos industriales el 28 de septiembre, justo después del cierre de la Semana 39, y el PMI oficial el 30 de septiembre.
El paquete de actividad del 15 de septiembre ya estableció la referencia en la página de últimas publicaciones de la NBS. La producción industrial se aceleró hasta 5.2% interanual, las ventas minoristas se desaceleraron hasta 0.4% y la inversión en activos fijos se profundizó hasta −7.2% en lo que va del año. Esa combinación mejoró el rendimiento de las fábricas sin recuperar la demanda de los hogares ni la inversión. La pregunta de China para la Semana 39 es si los precios de los insumos y los datos de beneficios cercanos mantienen manejable ese desequilibrio o lo convierten en una nueva compresión de márgenes.
La transmisión aún pasa por el CNH, los metales y las ganancias
Una publicación estable de precios de medios de producción después del shock del petróleo y el diésel de agosto aliviaría un canal de presión de costos importados sobre las fábricas chinas y los precios de los metales industriales. Otro aumento de los costos de insumos industriales, especialmente si las ventas minoristas y la inversión siguen débiles, empeoraría el desequilibrio entre oferta y demanda: las fábricas producen, la demanda interna queda rezagada y los márgenes se comprimen. La confirmación entre activos debería aparecer en el CNH, el cobre y las materias primas industriales relacionadas, el Hang Seng y los sectores cíclicos nacionales, así como en las expectativas de ganancias de multinacionales vinculadas a los ingresos provenientes de China.
El paquete de beneficios industriales del 28 de septiembre se convierte entonces en la primera prueba concreta de si el aumento de 5.2% de la producción industrial de agosto se convirtió en ganancias o solo en inventarios y presión sobre los precios. La Semana 39 no necesita esperar esa publicación para comenzar a posicionarse, pero debería tratar las ganancias como el siguiente punto de confirmación y no como una cuestión secundaria.
Revisión de la Semana 37: la inflación se reaceleró mientras el BCE endureció su política
La Semana 37, del 7 al 13 de septiembre, fue la última ventana semanal completa disponible al cierre de producción del 15 de septiembre. Su mensaje central fue que la trayectoria de desinflación ya no era lo suficientemente clara como para dominar el debate de política de septiembre.
La semana comenzó después del Día del Trabajo con la inflación de la cadena de suministro nuevamente en el centro de atención. El 10 de septiembre, la publicación del PPI de la BLS mostró un aumento de 0.4% en la demanda final, de 1.1% en los bienes y de 4.2% en la energía, con el combustible diésel como principal impulsor, con 24.1%. No fue una ruptura amplia de los servicios, pero sí una clara reaceleración de bienes y energía después de lecturas más moderadas a mediados del verano. Ese mismo día, el BCE elevó las tasas clave en 25 puntos básicos y llevó la facilidad de depósito a 2.50%, confirmando que los responsables europeos aún respondían al riesgo alcista de inflación vinculado a la guerra y la energía, en lugar de prepararse para un giro expansivo.
El 11 de septiembre entregó la confirmación del lado del consumidor mediante el calendario de septiembre de la BLS. El CPI aumentó 0.4% en el mes y se mantuvo en 3.4% interanual. La inflación subyacente subió 0.3% y solo se desaceleró moderadamente hasta 2.4% interanual. La gasolina, la vivienda, las tarifas aéreas y el alojamiento contribuyeron al perfil mensual más firme, mientras que la atención médica y el seguro de vehículos motorizados se moderaron. Los ingresos reales se publicaron junto con el CPI, manteniendo visible el canal de ingresos laborales después del informe más sólido de nóminas de agosto de la semana completa anterior.
Los datos de precios de China a comienzos de la Semana 37 también subieron ligeramente debido a los costos de las materias primas, reforzando el tema de transmisión energética global sin reparar la demanda interna. Al final de la semana, los mercados llevaban tres mensajes simultáneos hacia el grupo de política incompleto de la Semana 38: la inflación del consumidor estadounidense era lo suficientemente persistente como para importar, los costos mayoristas de la energía se habían reacelerado y el BCE ya había elegido otro paso de endurecimiento.
La implicación de la Semana 37 para la Semana 39 es condicional. La evidencia de inflación elevó el nivel de exigencia para cualquier repunte de alivio que dependa de una lectura inequívocamente expansiva del FOMC. El movimiento del BCE redujo las probabilidades de que la política global se relajara de forma sincronizada. La Semana 39 solo puede mejorar la amplitud del mercado si los rendimientos posteriores al FOMC se estabilizan, la demanda estadounidense de bienes no pierde impulso y las señales de precios o ganancias de China evitan que el desequilibrio entre oferta y demanda siga ampliándose.
Mapa de decisiones entre activos
| Combinación de la Semana 39 | Cripto | Acciones | Materias primas | Divisas y tasas |
|---|---|---|---|---|
| Los rendimientos posteriores al FOMC se estabilizan, los PMIs se mantienen y el componente básico de los bienes duraderos permanece firme | Una menor volatilidad de las tasas y una mejor liquidez pueden respaldar BTC y ETH si la demanda al contado lo confirma. | La amplitud puede mejorar si participan las acciones cíclicas y vinculadas a Asia. | Los metales industriales se benefician de la resiliencia de los pedidos; el oro depende de los rendimientos reales. | El USD se debilita selectivamente; disminuye la volatilidad de corto plazo; el CNH se estabiliza si los precios de China se enfrían. |
| Rezago restrictivo después de la inflación de la Semana 37 y demanda débil de bienes en EE. UU. | Los rendimientos reales más altos y la liquidez más ajustada presionan las posiciones apalancadas de criptomonedas. | Las acciones de larga duración y alta beta quedan rezagadas; lideran las defensivas de calidad. | El oro enfrenta un obstáculo por los rendimientos; los metales industriales absorben el riesgo de los pedidos. | Suben los rendimientos reales y el USD; las curvas pueden aplanarse por el extremo largo; el CNH sigue vulnerable. |
| Suben los costos de insumos de China mientras las ventas minoristas y la inversión siguen débiles | La aversión al riesgo en Asia puede afectar a las criptomonedas de alta beta aunque los rendimientos estadounidenses sean mixtos. | Las multinacionales sensibles a China y los exportadores industriales quedan rezagados. | El cobre y los metales relacionados se debilitan por el riesgo de absorción de la demanda; la energía sigue siendo bidireccional. | El CNH se debilita; las monedas de materias primas divergen; puede persistir la demanda de USD como refugio. |
| El crecimiento se debilita durante la digestión mientras la inflación se mantiene persistente | Las expectativas de recortes de tasas solo ayudan si el desapalancamiento no domina. | Las revisiones de ganancias y el riesgo de márgenes se vuelven centrales; las defensivas superan a las cíclicas. | El oro puede superar a las materias primas industriales. | Las curvas pueden retorcerse; la incertidumbre sobre la trayectoria de política permanece elevada en el USD y el EUR. |
¿Qué confirmaría la señal de la Semana 39?
El escenario base es una volatilidad de digestión, no una tendencia limpia en una sola dirección. La confirmación de la Semana 39 debería aparecer en el comportamiento conjunto de los rendimientos reales, el dólar, el impulso de los PMIs preliminares, los bienes duraderos básicos, el CNH y los metales industriales. Un mensaje de política de la Semana 38 que mueva solo una clase de activo es menos duradero que un ajuste sincronizado que sobreviva al grupo de datos del 24 y 25 de septiembre.
China requiere su propia lista de comprobación. El informe de precios de medios de producción del 24 de septiembre debe leerse frente a la división de actividad del 15 de septiembre, no de forma aislada. Precios de insumos industriales estables o más bajos, sin un nuevo colapso de las ventas minoristas, respaldarían un escenario de contención. Otro impulso de costos sobre una demanda interna débil mantendría a Asia como un riesgo selectivo. El paquete de beneficios industriales del 28 de septiembre evaluará entonces si la aceleración fabril se convirtió en ganancias. Un resultado de apetito por el riesgo duradero requiere rendimientos contenidos después del FOMC, encuestas del sector privado que no colapsen, una demanda estadounidense más firme de bienes básicos y señales de China que impidan que el desequilibrio entre oferta y demanda domine a los sectores cíclicos globales.
Opera con una ventaja
En mercados que se mueven rápidamente, la ejecución importa tanto como la dirección. Por eso más operadores recurren a plataformas descentralizadas como edgeX para operar perpetuos y al contado.
A diferencia de las plataformas centralizadas tradicionales, edgeX está basada en la autocustodia, lo que significa que mantienes el control de tus activos y autorizas tú mismo los movimientos de fondos. Para los operadores activos, eso ofrece una ventaja significativa: acceso al mercado sin entregar la custodia a un exchange.
edgeX también combina los principales beneficios de DeFi con una experiencia de trading diseñada para una ejecución profesional. La plataforma enfatiza una liquidez profunda, una coincidencia de órdenes de alta velocidad y un rendimiento con bajo deslizamiento, ayudando a los operadores a mantenerse ágiles durante condiciones volátiles. Con soporte para un alto apalancamiento, ofrece a los participantes experimentados del mercado más flexibilidad para expresar sus perspectivas macroeconómicas y gestionar el riesgo.
Más allá de la ejecución, la infraestructura de trading descentralizada puede ofrecer ventajas estructurales: mayor transparencia, verificación en cadena y menor dependencia de intermediarios centralizados. Para los operadores que buscan rendimiento sin renunciar al control, ese modelo resulta cada vez más atractivo.
edgeX está diseñada para ese equilibrio: reúne una experiencia de trading profesional con los principios fundamentales de los mercados descentralizados.
Los operadores que quieran explorar una forma de operar más eficiente en términos de capital y basada en la autocustodia pueden conocer mejor edgeX.
Preguntas frecuentes
¿Cuál es el evento más importante de la Semana 39 de la macroeconomía global?
La Semana 39 es una semana de confirmación, no una semana de un solo catalizador. El grupo de mayor impacto es el tramo del 24 y 25 de septiembre: los precios de medios de producción de China, las transacciones internacionales de la BEA y los pedidos de bienes duraderos de EE. UU., interpretados frente al mensaje que dejen el FOMC y el BOJ en la Semana 38.
¿Por qué revisar la Semana 37 en lugar de la Semana 38?
La producción se cerró el 15 de septiembre, mientras que la Semana 38 aún estaba en curso. La decisión del FOMC, la reunión del BOJ, las ventas minoristas y la producción industrial aún no habían terminado como resultados semanales completos. La Semana 37, del 7 al 13 de septiembre, era la última ventana semanal completa y está identificada explícitamente.
¿Por qué importa globalmente el informe de precios de China del 24 de septiembre?
Los precios de los medios de producción conectan los costos de los insumos industriales con los márgenes fabriles, el CNH, las materias primas industriales y las ganancias de las multinacionales. Después de que la producción industrial de agosto se acelerara mientras las ventas minoristas y la inversión se debilitaban, el siguiente punto de control de precios evalúa si el desequilibrio entre oferta y demanda se está estabilizando o empeorando.
¿Cómo pueden los bienes duraderos cambiar la narrativa posterior al FOMC?
Los pedidos de bienes de capital básicos muestran si la demanda empresarial está absorbiendo costos de financiamiento más altos después del repunte de las nóminas y de la reaceleración de la inflación. Una publicación básica débil puede reavivar la valoración de temor al crecimiento incluso si la declaración de política en sí no fue expansiva.
¿Qué cambió la Semana 37 para las perspectivas de la Semana 39?
La Semana 37 restauró un impulso inflacionario impulsado por la energía, mantuvo el CPI en 3.4% interanual y produjo otra subida del BCE hasta una tasa de depósito de 2.50%. Esa combinación elevó el nivel de exigencia para un alivio de política monetaria sencillo y hizo que la confirmación de la Semana 39 dependiera de los rendimientos, la demanda de bienes y la absorción de China, en lugar de depender solo de las expectativas.
¿Cuál es el escenario constructivo para la Semana 39?
La combinación constructiva es una volatilidad contenida de los rendimientos reales después del FOMC, PMIs preliminares que se mantengan por encima de una ruptura clara hacia la contracción, bienes duraderos básicos firmes, precios de insumos industriales de China más bajos o estables y ningún nuevo colapso de la absorción de la demanda asiática. La confirmación debería aparecer en un debilitamiento selectivo del dólar, una mayor amplitud bursátil y materias primas industriales más estables.

