Indicadores del ciclo económico: se revisan al alza el PIB real y la trayectoria del ingreso personal
Puntos clave
- •El crecimiento del PIB real de EE.UU. del segundo trimestre fue revisado al alza en 0,7 puntos porcentuales.
- •El ingreso personal excluyendo transferencias subió debido a un deflator revisado y ahora se ubica un 1,6% por encima de su nivel de enero de 2025, mientras que la estimación anterior indicaba que ese nivel no se había recuperado.
- •Dado que el Comité de Datación del Ciclo Económico de la NBER pondera estas series al fechar picos y valles, revisiones de esta magnitud pueden cambiar la interpretación del curso reciente de la economía.
- •Las últimas estadísticas agudizan la brecha entre las medidas de producción e ingreso, por un lado, y los indicadores de empleo, por el otro, convirtiendo los próximos datos de empleo en el foco inmediato para los observadores del ciclo.
- •El consumo creció a un ritmo preliminar anualizado del 6,6% en agosto, lo que refuerza la visión de que el sentimiento del consumidor basado en encuestas, actualmente en niveles muy bajos, no necesariamente es informativo sobre el gasto real.
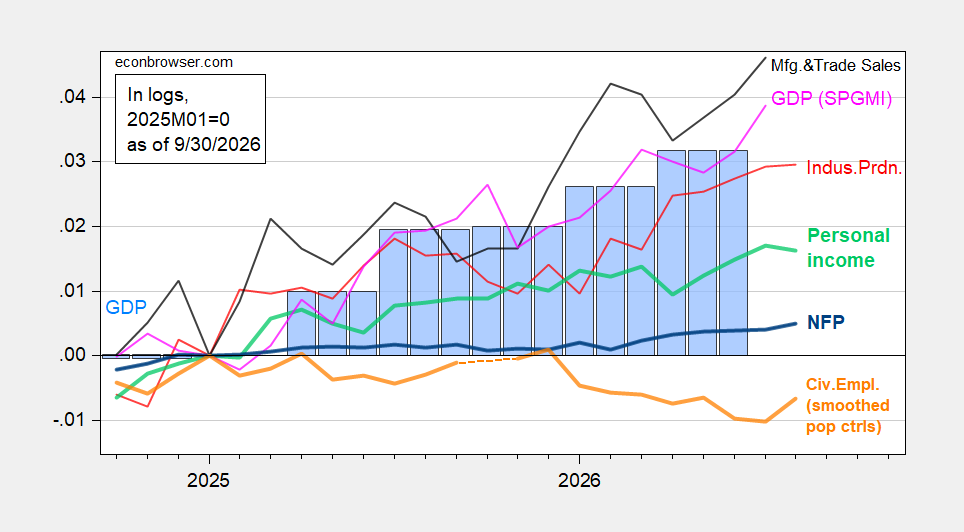
Los principales indicadores económicos que sigue el Comité de Datación del Ciclo Económico de la National Bureau of Economic Research (NBER) —el panel que establece las fechas oficiales de los picos y valles del ciclo económico de EE.UU.— se han movido al alza, ya que el crecimiento del PIB real del segundo trimestre fue revisado al alza en 0,7 puntos porcentuales y la trayectoria del ingreso personal excluyendo transferencias subió debido a un deflator revisado. Dado que el comité pondera precisamente estas series al identificar los puntos de inflexión, revisiones de esta magnitud pueden cambiar la lectura del curso reciente de la economía.
Figura 1: Empleo NFP (azul en negrita), empleo civil con controles de población suavizados (naranja en negrita), producción industrial (rojo), ingreso personal excluyendo transferencias corrientes en Ch.2017$ (verde claro en negrita), ventas manufactureras y comerciales en Ch.2017$ (negro), y PIB mensual en Ch.2017$ (rosa), PIB (barras azules), todos en logaritmo normalizado a 2025M01=0. Fuente: BLS vía FRED, BLS, Reserva Federal, BEA tercera estimación 2026Q2, S&P Global Market Insights (antes Macroeconomic Advisers, IHS Markit) (edición del 9/2/2026), y cálculos del autor.
Según la estimación anterior del ingreso personal real, el nivel de enero de 2025 no se había recuperado. Con la última estimación, esta medida se ubica un 1,6% por encima de su nivel de enero de 2025, un cambio que muestra cuán sustancialmente las estimaciones posteriores pueden replantear el panorama de las condiciones económicas de los hogares.
Por lo tanto, las últimas estadísticas ponen en un relieve aún mayor la brecha entre, por un lado, las medidas de producción e ingreso y, por el otro, los indicadores de empleo. Para los observadores del ciclo, lo inmediato a vigilar es si los próximos datos de empleo logran alinear nuevamente esas series divergentes.
Indicadores alternativos también refuerzan el argumento de un fuerte crecimiento de la producción.
Figura 2: Empleo civil ajustado al concepto NFP con controles de población suavizados, utilizando controles experimentales para 2025 (naranja en negrita), producción manufacturera (rojo), empleo privado no agrícola de ADP (verde claro), ventas minoristas reales, deflactadas por el CPI (negro), índices de servicios de fletes (marrón), e índice coincidente en Ch.2017$ (rosa), GDO (barras azules), todos en logaritmo normalizado a 2025M01=0. Fuente: BLS, ADP vía FRED, Philadelphia Fed, Bureau of Transportation Statistics, Reserva Federal vía FRED, BEA tercera estimación 2026Q2, y cálculos del autor.
El auge del consumo es notable. El consumo creció a un ritmo anualizado del 6,6% en agosto. Aunque se trata de una cifra preliminar, y la revisión del PIB del segundo trimestre muestra cuánto pueden alejarse las estimaciones posteriores de las iniciales, refuerza la visión de que las evaluaciones del ánimo del consumidor basadas en encuestas, actualmente en niveles muy bajos, no necesariamente son informativas sobre el consumo real.
Fuente: Econbrowser

