Estadísticas de quiebras cripto 2026: quiebras de exchanges, pérdidas de inversores y factores de riesgo
Puntos clave
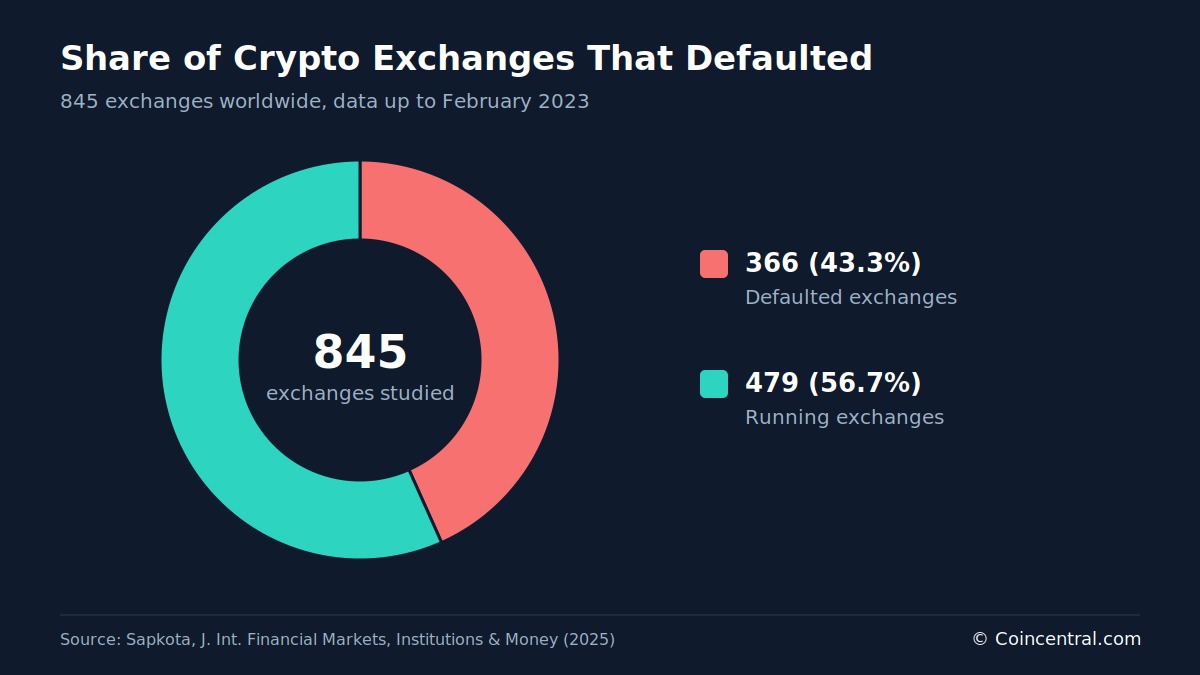
- •Un estudio de 845 exchanges cripto clasificó 366, o el 43.3%, como incumplidos para febrero de 2023, muy por encima de las tasas anuales de quiebra de alrededor del 1% en los mercados bursátiles tradicionales.
- •El BIS estimó que más de 1.8 billones de dólares (trillions) de valor de mercado cripto desaparecieron en 2022, con los colapsos de TerraUSD y FTX explicando aproximadamente 650,000 millones de esa pérdida.
- •Los datos de uso de apps del BIS sugieren que la mayoría de los nuevos usuarios entraron después de que los precios ya habían subido, y bajo sus supuestos de compra el inversor mediano había perdido 431 de los 900 dólares invertidos en diciembre de 2022.
- •Los exchanges operativos promediaron 5.6 años de existencia frente a 3.0 años de los quebrados, y historias operativas más largas, más monedas listadas y la certificación se asociaron con menores probabilidades de incumplimiento.
- •Un informe resumen contó 3.7 millones de tokens fallidos de casi 7 millones listados desde 2021, una tasa de fracaso del 52.7%, aunque el informe no reveló su metodología.
Los fracasos cripto han afectado a exchanges, tokens e inversores individuales. Este artículo reúne hallazgos de tres artículos de investigación y un informe resumen sobre la frecuencia de estos fracasos, las pérdidas involucradas y los factores asociados al colapso.
Las fuentes examinan incumplimientos de exchanges, pérdidas de valor del mercado cripto, resultados de operar minorista y modelos diseñados para identificar exchanges en falla. Sus períodos, métodos y definiciones difieren, por lo que las cifras no deben sumarse. Cada sección refleja el estudio o informe fuente identificado. Para los lectores, el registro apunta a un riesgo específico de la cripto: muchos exchanges custodian directamente los activos de los clientes, por lo que una falla de la plataforma puede dejar a los usuarios sin acceso a sus fondos, como describen las secciones siguientes.
Tasas de fracaso de exchanges y criptomonedas
Un estudio de Niranjan Sapkota examinó 845 exchanges cripto en todo el mundo utilizando datos disponibles hasta febrero de 2023. Clasificó 366 exchanges como incumplidos y 479 como aún operativos, lo que significa que el 43.3% de la muestra había fracasado.
En el estudio, un incumplimiento significa que un exchange dejó de operar, enfrentó problemas financieros o fue declarado en quiebra. Los datos se recopilaron de Coinmarketcap.com, Cryptowisser.com y Coingecko.com.
Sapkota escribió que, desde el colapso de Mt. Gox, entonces el exchange de bitcoin más grande del mundo, en 2014, aproximadamente el 60% de los exchanges cripto habían experimentado incumplimientos. Las causas incluyeron fraude, ciberataques y regulación gubernamental. En comparación, la quiebra fue mucho menos común entre las empresas que cotizan en los mercados bursátiles tradicionales. El estudio citó investigaciones que muestran que menos del 1% de las empresas de NYSE-AMEX y poco más del 1% de las de NASDAQ entran en quiebra en un año determinado.
Una medición aparte ilustra cuántos exchanges listados pueden estar inactivos. En abril de 2023, CoinMarketCap listaba 609 exchanges, pero solo 237 habían registrado al menos 1 dólar en operaciones durante las 24 horas previas.
Los proyectos de criptomonedas también mostraron tasas altas de fracaso. Un estudio de 2020 citado por Sapkota encontró que alrededor del 60% de las criptomonedas incumplió entre 2014 y 2018 debido a estafas, hacks y fallas comerciales.
El estudio señaló que su muestra cripto contenía números casi iguales de incumplidos y exchanges sobrevivientes. Eso difiere de los conjuntos de datos bursátiles, donde las empresas en quiebra representan alrededor del 1% de las observaciones y, por lo tanto, son más difíciles de modelar. Como la muestra cripto estaba relativamente equilibrada, los investigadores no necesitaron usar técnicas de balanceo de datos.
La pérdida de valor de mercado de 2022
El Banco de Pagos Internacionales (BIS), la institución con sede en Basilea propiedad de los bancos centrales miembros, examinó el colapso cripto de 2022 en el BIS Bulletin No. 69, publicado en febrero de 2023. Los precios cripto alcanzaron su punto máximo en noviembre de 2021. Durante 2022, los precios de muchas monedas, incluidos bitcoin y ether cayeron alrededor del 75% desde esos niveles.
Más de 1.8 billones de dólares (trillions) de valor de mercado cripto desaparecieron a medida que los precios caían. Dos eventos explicaron una parte sustancial de la pérdida.
En mayo de 2022, la stablecoin algorítmica TerraUSD, diseñada para mantener su valor de 1 dólar mediante código e incentivos de mercado en lugar de reservas en efectivo, cayó de 1 dólar a casi cero en unos pocos días. Más de 450,000 millones de dólares en valor cripto y de finanzas descentralizadas (DeFi) fueron destruidos entre mayo y junio.
En noviembre, el exchange FTX, en ese momento una de las plataformas de negociación cripto más grandes, colapsó tras una corrida provocada por dudas sobre su posición de efectivo y solvencia. Se perdieron otros 200,000 millones de dólares, mientras que bitcoin, ether y otras criptomonedas cayeron más del 20% en cuestión de días.
En conjunto, los eventos de TerraUSD y FTX representaron aproximadamente 650,000 millones de dólares, o cerca del 36% de la pérdida total de valor de mercado medida por el BIS.
La actividad de negociación aumentó durante ambos episodios. Los usuarios activos diarios en Binance, Coinbase y FTX subieron después de que surgieron las noticias sobre los problemas. El BIS encontró que los grandes tenedores, o "ballenas", definidos en el boletín como billeteras con más de 1,000 bitcoin, redujeron sus tenencias en los días posteriores a cada choque. Los tenedores con menos de un bitcoin aumentaron las suyas.
El BIS dijo que este patrón sugería que los inversores más grandes vendieron a los más pequeños antes de las caídas de precios más severas. También encontró poco efecto visible del colapso cripto en los mercados financieros más amplios fuera del sector cripto.
Dónde ocurren las quiebras de exchanges
Las quiebras de exchanges han seguido varios patrones recurrentes. Algunas plataformas cerraron tras acciones legales, otras fueron hackeadas y otras desaparecieron sin dar explicaciones.
Entre 2014 y febrero de 2023, los problemas comerciales, las dificultades regulatorias y las estafas se asociaron con quiebras a tasas broadly similares, según el estudio de Sapkota. Sin embargo, después de 2018, la mayoría de los exchanges quebrados simplemente desaparecieron sin declarar una razón, dejando a los clientes sin información clara sobre sus fondos.
Las cifras geográficas no identifican directamente las jurisdicciones más riesgosas porque son recuentos y no tasas de quiebra. Singapur registró el mayor número de incumplimientos, 41, pero también tenía 55 exchanges operativos. Hong Kong tuvo 29 incumplimientos. Asia tenía el mayor número de exchanges operativos, 129, mientras que Europa tenía el mayor número de incumplidos, 60.
El Reino Unido, Estados Unidos y Australia tenían cada uno un número igual de exchanges operativos e incumplidos. Estos totales indican dónde tenían sede los exchanges, pero no establecen que una ubicación tuviera una mayor probabilidad de quiebra que otra.
Los exchanges custodiales, que custodian activos de clientes, crean una exposición particular para los usuarios. El caso de QuadrigaCX, en el que el fundador del exchange canadiense murió en 2018 mientras tenía el control exclusivo de las claves de las billeteras, demostró cómo una sola persona que controla las únicas claves de las billeteras puede impedir que miles de clientes accedan a sus fondos.
Las bolsas de valores rara vez quiebran de la misma manera porque generalmente no custodian dinero de clientes bajo arreglos comparables y operan dentro de sistemas regulatorios estrictos. Muchos exchanges cripto, en cambio, han operado en zonas grises legales, lo que dificulta exigirles rendición de cuentas.
Un informe resumen aparte contó al menos 17 quiebras importantes de exchanges desde 2009. Dijo que más de cinco exchanges colapsaron solo en 2022, tras los fracasos de TerraUSD y FTX. El informe estimó las pérdidas de los inversores por quiebras de exchanges muy por encima de 30,000 millones de dólares, con un rango destacado de 30,000 a 50,000 millones de dólares.
Usuarios minoristas y pérdidas estimadas
El BIS creó una base de datos del uso de apps de cripto en 95 países, desde agosto de 2015 hasta mediados de diciembre de 2022. La base incluyó más de 200 apps y utilizó las descargas como sustituto del número de nuevos usuarios.
Entre agosto de 2015 y noviembre de 2021, el precio de bitcoin subió de 250 a 69,000 dólares. Durante el mismo período, el promedio mensual global de usuarios activos diarios aumentó de aproximadamente 100,000 a más de 30 millones.
Los nuevos usuarios generalmente llegaban después de que los precios ya habían subido. En promedio, el número de usuarios se retrasaba unas dos meses respecto a las subidas de precios. Casi tres cuartas partes de los usuarios descargaron una app cripto cuando bitcoin cotizaba por encima de 20,000 dólares, lo que significa que muchos entraron a precios comparativamente altos antes de la caída de 2022.
Para estimar los resultados de los inversores, el BIS asumió que cada nuevo usuario compraba 100 dólares de bitcoin en el mes de su primera descarga y seguía comprando 100 dólares cada mes después. Bajo ese supuesto, el inversor mediano habría perdido 431 dólares en diciembre de 2022, casi la mitad de los 900 dólares invertidos. Esta estimación traduce el patrón de momento de entrada descrito anteriormente a términos monetarios para un usuario típico.
En casi todos los países del conjunto de datos, se estimó que la mayoría de los usuarios perdió dinero. La proporción fue mayor en mercados emergentes como Brasil, India, Pakistán, Tailandia y Turquía. Si los usuarios seguían invirtiendo cada mes, se estimó que más de cuatro quintos perdieron dinero.
El BIS subrayó que estas eran estimaciones basadas en datos de aplicaciones y no en registros individuales de cuentas. El uso de apps también varió sustancialmente por país. Algunos lugares tenían menos de un usuario mensual por cada 100,000 residentes, mientras que otros tenían al menos 1,500.
Los países con mayores totales de descargas incluyeron Australia, Canadá, los Países Bajos, el Reino Unido, Estados Unidos, Singapur, Turquía y los Emiratos Árabes Unidos.
El BIS también examinó los factores asociados con la incorporación de nuevos usuarios a plataformas cripto. El precio de bitcoin fue un predictor significativamente más fuerte de la actividad de nuevos usuarios que el desempeño bursátil, los precios del oro o la incertidumbre global. En términos prácticos, los usuarios tendían a entrar cuando los precios ya eran altos y estaban subiendo, un momento seguido de una caída en el período estudiado.
Bitcoin y probabilidad de quiebra
Un artículo de 2022 de Serhii Kozlovskyi y colegas examinó una pregunta distinta: qué tan probable era que un inversor se fuera a la quiebra por mantener bitcoin. Los autores utilizaron simulaciones de Monte Carlo, que ejecutan numerosos escenarios aleatorios, sobre datos del 1 de septiembre de 2014 al 1 de julio de 2022. A diferencia de las fallas de plataformas tratadas en otras partes de este artículo, la preocupación del artículo era la ruina financiera de tenedores individuales.
Los investigadores eligieron bitcoin porque lo describieron como la primera criptomoneda descentralizada y el activo con el historial de precios más largo. Sus resultados indicaron que el rango a largo plazo de la probabilidad de quiebra estaba por debajo del rango a corto plazo. Los autores dijeron que esto contradecía una creencia común y escribieron que los inversores que buscan evitar la quiebra deberían favorecer un enfoque a largo plazo.
También sugirieron que alternar períodos de inversión largos y cortos era el mejor método para que los inversores cripto se protegieran. El estudio definió la quiebra como el resultado de eventos de cola: movimientos de precios raros pero severos capaces de arrasar con los fondos de un inversor.
El artículo estimó que bitcoin tenía alrededor de 25 millones de tenedores, que representan el 42.2% del mercado cripto, y afirmó que existían más de 10,000 tipos de criptomonedas. Los autores informaron que casi todas las monedas se han demostrado que siguen los movimientos de bitcoin.
Los autores también señalaron que los activos cripto no estaban regulados de la misma manera que muchos otros activos financieros. Los inversores no recibían las mismas protecciones disponibles con acciones o bonos, y el estudio dijo que cada inversor debía elegir una estrategia acorde con sus objetivos y límites.
Características asociadas con la supervivencia de los exchanges
Sapkota comparó las características promedio de los exchanges operativos y los incumplidos. Algunas diferencias fueron sustanciales, mientras que otras no fueron lo suficientemente grandes como para distinguirlas de la variación aleatoria.
Los exchanges operativos listaban más monedas, recibían calificaciones más altas y habían existido por más tiempo. Los exchanges incumplidos eran mucho más propensos a carecer de certificación y programas de referidos.
La edad fue la diferencia más clara. Los exchanges operativos llevaban abiertos aproximadamente 5.6 años en promedio, frente a 3.0 años de los que quebraron.
Las comisiones de negociación produjeron un resultado distinto. Las comisiones promedio de maker y taker no diferían en un monto distinguible del azar. Lo mismo se aplicó a la puntuación promedio de transparencia de los países de origen de los exchanges.
El estudio también utilizó modelos logit y probit para estimar cómo los factores individuales afectaban las probabilidades de incumplimiento manteniendo constantes las demás variables. Ambos modelos produjeron los mismos resultados principales: las probabilidades de incumplimiento disminuían a medida que aumentaban los años de operación del exchange y el número de monedas listadas. Estas relaciones describen tendencias en la muestra y no garantías; el registro incluye quiebras de sedes grandes y de larga trayectoria como Mt. Gox.
El autor instó a la cautela al interpretar otros hallazgos. Una comparación básica no mostró una diferencia clara entre exchanges descentralizados y centralizados. Los exchanges descentralizados representaron el 12% del grupo incumplido y el 18% del operativo.
Los resultados relacionados con el acceso de EE. UU. y la transparencia pueden haber reflejado diferencias en la supervisión. Los exchanges que atienden a clientes estadounidenses, o con sede en países con reglas de divulgación más estrictas, pueden haber tenido más probabilidades de que sus quiebras fueran detectadas y registradas. En un desglose por causa, el acceso al mercado de EE. UU. se asoció solo con incumplimientos atribuidos a estafas. El autor sugirió que los mercados abiertos y bien regulados también pueden atraer actividad fraudulenta.
Modelos de predicción de quiebras de exchanges
El estudio de Sapkota probó si la información disponible públicamente podía distinguir los exchanges en falla de los operativos. El modelo logit logró una precisión del 81.18%, mientras que el modelo probit alcanzó el 81.42%.
El autor también probó técnicas de aprendizaje automático. Los resultados variaron según la porción de datos utilizada para entrenar cada modelo. El bosque aleatorio registró inicialmente la puntuación más alta, pero su precisión cayó bruscamente cuando se usó el 90% de la muestra para entrenamiento, lo que sugiere que el desempeño era sensible a la división de los datos.
La validación cruzada de cinco pliegues produjo resultados más estables. El bosque aleatorio logró una precisión del 81.7%, la máquina de vectores de soporte alcanzó el 80.5% y el gradient boosting puntuó 78.9%.
XGBoost registró una precisión del 100% en una prueba. Como la muestra contenía solo 845 exchanges, el autor trató este resultado como evidencia de que el modelo puede haber memorizado los datos en lugar de generalizar a partir de ellos. Naive Bayes produjo el resultado más bajo, entre el 59% y el 63%.
Un modelo apilado que combinó los cinco métodos de aprendizaje automático logró entre el 81.7% y el 83.4% de precisión. La mayor parte de su fuerza predictiva provino del componente de gradient boosting, lo que indica que los métodos adicionales contribuyeron relativamente poco.
El estudio concluyó que los modelos tradicionales con precisión de alrededor del 81% se desempeñaron comparativamente bien frente a herramientas más complejas. La información pública puede identificar indicadores asociados al riesgo, pero no puede predecir cada colapso de un exchange.
Tokens fallidos y limitaciones de los datos
Los exchanges son solo una parte del registro de fracasos cripto. Un informe resumen también contó los tokens que dejaron de negociarse o fueron abandonados. Dijo que, de casi 7 millones de criptomonedas listadas desde 2021, 3.7 millones habían fracasado, lo que equivale al 52.7% de todos los proyectos.
El informe atribuyó 1.8 millones de fracasos solo al primer trimestre de 2025. Enumeró entre las causas la falta de uso, la seguridad débil, los rug pulls y las estafas, la volatilidad del mercado y la presión regulatoria; los rug pulls son esquemas en los que los desarrolladores de un proyecto abandonan un token y huyen con los fondos de los inversores.
Estimó que los fracasos de tokens del primer trimestre de 2025 representaron casi 250,000 millones de dólares y que las pérdidas totales de los inversores superaron los 2 billones de dólares (trillions). Sin embargo, el informe no reveló su metodología. Por lo tanto, esas cifras merecen más cautela que las estimaciones revisadas por pares citadas anteriormente.
Un estudio anterior citado por Sapkota encontró que las monedas más nuevas eran más propensas aasar que las antiguas. En conjunto, las fuentes indican que los fracasos han sido comunes entre exchanges y tokens, mientras que los usuarios minoristas han soportado una parte sustancial de las pérdidas.
La edad del exchange, el número de monedas listadas y la certificación se asociaron todas con la supervivencia en los datos de Sapkota. El BIS encontró que el colapso de 2022 permaneció en gran medida dentro de los mercados cripto y tuvo poco impacto visible en los mercados financieros más amplios.
Los hallazgos tienen limitaciones importantes. Se basan en gran medida en registros disponibles públicamente, usan definiciones y períodos distintos, cubren los exchanges solo hasta febrero de 2023 y no pueden establecer causalidad en cada relación. Como el conjunto de datos de exchanges termina en febrero de 2023 y el informe de tokens llega solo hasta el primer trimestre de 2025, los fracasos posteriores a esas fechas no se recogen aquí; versiones actualizadas de estos conjuntos de datos, o nuevos estudios que apliquen los mismos métodos, mostrarían cómo ha cambiado el registro desde entonces.
Fuentes
- Assessing the probability of bankruptcy when investing in cryptocurrency.2022.26) (Kozlovskyi et al., 2022)
- Crypto shocks and retail losses, BIS Bulletin No. 69 (Cornelli, Doerr, Frost y Gambacorta, 2023)
- The crypto collapse chronicles: Decoding cryptocurrency exchange defaults (Sapkota, 2025)
- [Original article on CoinCentralhttps://coincentral.com/crypto-bankruptcy-statistics/)

