Los seis grandes bancos de Canadá construyen rieles de depósitos tokenizados en la carrera por el dinero on-chain
Puntos clave
- •Los seis grandes bancos de Canadá construyen conjuntamente depósitos tokenizados en dólares canadienses para investigar si los depósitos bancarios comerciales regulados pueden reemplazar la dependencia exclusiva de criptomonedas para la liquidación en blockchain.
- •La OSFI declaró el 10 de septiembre que los depósitos tokenizados no difieren legalmente de los depósitos convencionales, por lo que los bancos pueden operar bajo el marco regulatorio existente sin esperar nueva legislación.
- •Los depósitos tokenizados son pasivos bancarios ordinarios representados y transferidos en tecnología de libro mayor distribuido, offering programabilidad, pagos más rápidos y operación continua dentro del espacio bancario regulado.
- •El proyecto de Canadá refleja iniciativas paralelas, incluyendo el Project Agorá del BIS, una red estadounidense de depósitos tokenizados liderada por bancos y operada por The Clearing House, y una prueba del libro mayor blockchain de SWIFT con 17 bancos.
- •La iniciativa sigue siendo exploratoria más que un lanzamiento, con Citi Institute estimando que los activos tokenizados podrían alcanzar 5,5 billones de dólares para 2030 en su escenario base.
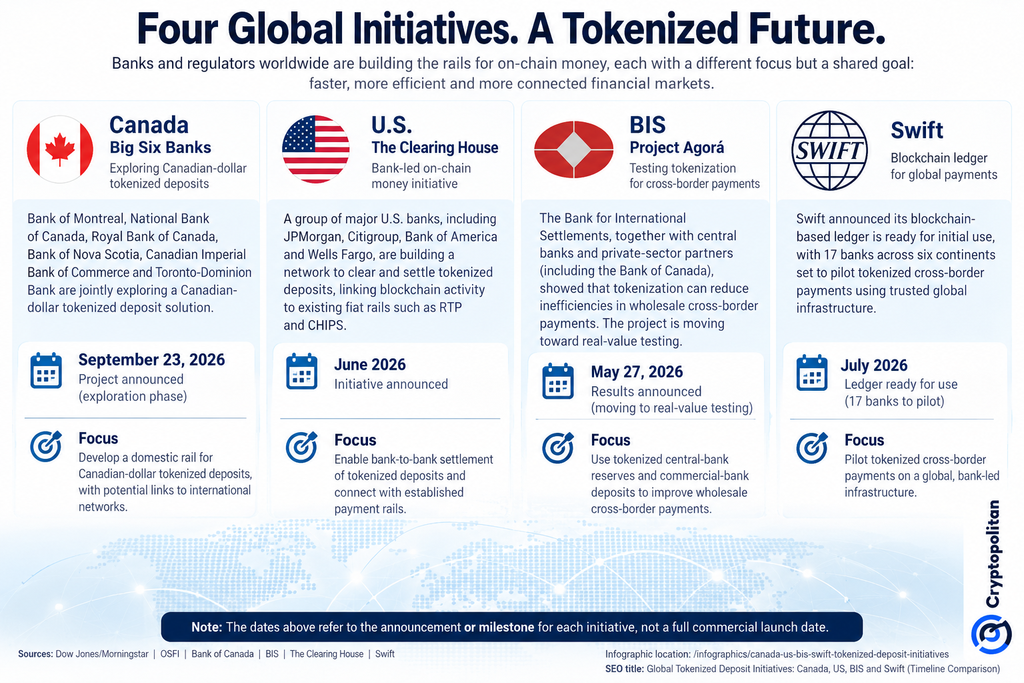
Los seis mayores bancos de Canadá están construyendo conjuntamente depósitos tokenizados en dólares canadienses, como parte de un esfuerzo global más amplio para determinar qué forma de dinero se utilizará para liquidar pagos tokenizados, valores y activos del mundo real.
Bank of Montreal, National Bank of Canada, Royal Bank of Canada, Bank of Nova Scotia, Canadian Imperial Bank of Commerce y Toronto-Dominion Bank unen fuerzas en el proyecto. Los principales bancos de Canadá están investigando si los depósitos bancarios comerciales regulados pueden reemplazar la dependencia exclusiva de criptomonedas para la liquidación en blockchain.
Un depósito bancario, representado en una blockchain
Según informó Dow Jones Newswires, la iniciativa es un primer paso hacia la modernización de los sistemas de pago domésticos de Canadá.
Los depósitos tokenizados son esencialmente depósitos bancarios ordinarios, con una diferencia: se representan y transfieren mediante tecnología de libro mayor distribuido (DLT) en lugar de rieles tradicionales, y no constituyen una clase de activo distinta. De acuerdo con el FMI, estos depósitos se registran como pasivos bancarios que se custodian, registran y transaccionan en blockchain u otra infraestructura DLT.
Su valor radica en la programabilidad sin salir del espacio bancario regulado. Los bancos podrían aumentar la eficiencia y velocidad de los pagos, operar las 24 horas del día e incorporar instrucciones en las transferencias como código complejo. El primer paso es habilitar transferencias de depósitos entre instituciones financieras canadienses, con conexiones a otras redes de activos digitales posibles en una etapa posterior.
Por qué el fallo de la OSFI da una base al proyecto
El proyecto se beneficia de claridad regulatoria. En un comunicado publicado el 10 de septiembre, la Oficina del Superintendente de Instituciones Financieras (OSFI), el regulador federal que supervisa los bancos de Canadá, dijo que los depósitos tokenizados no difieren legalmente de los depósitos convencionales, reiterando su enfoque tecnológicamente neutro sobre el asunto.
"La tecnología subyacente de un producto o servicio financiero no determina su naturaleza jurídica." — OSFI
La distinción tiene implicaciones significativas. Debido a que la OSFI supervisa a los seis grandes bancos, estos pueden seguir operando bajo el marco regulatorio existente que rige a las instituciones financieras, en lugar de esperar a que los legisladores creen un nuevo régimen legal que cubra los depósitos tokenizados. No obstante, la OSFI continúa esperando que las entidades reguladas cumplan los requisitos regulatorios aplicables en materia de riesgos tecnológicos, cibernéticos y de terceros.
Canadá ya ha probado parte de la infraestructura básica. Project Samara, un experimento del Bank of Canada, involucró a TD, RBC y Export Development Canada en la implementación de DLT y una moneda digital de banco central al por mayor en una transacción de bonos tokenizados. El proyecto concluyó que la liquidación atómica puede funcionar en principio, aunque identificó desafíos relacionados con la complejidad, la gobernanza, la liquidez, las operaciones y la alineación legal.
La misma apuesta, desplegándose en cuatro iniciativas
Canadá no está solo en este enfoque. En mayo, la Oficina para la Cooperación y el Desarrollo Económicos internacionales (BIS), la institución con sede en Basilea que sirve a los bancos centrales del mundo, informó que el Project Agorá había demostrado que la tokenización podría mejorar la eficiencia de los pagos transfronterizos al por mayor mediante reservas de bancos centrales tokenizadas combinadas con depósitos en bancos comerciales. El proyecto avanza hacia pruebas reales del concepto, y el Bank of Canada forma parte de él.
En junio, grandes bancos de Estados Unidos presentaron una iniciativa liderada por bancos. The Clearing House operará el programa, permitiendo la compensación y liquidación de depósitos tokenizados mientras vincula la blockchain con sistemas existentes que opera, como la red de pagos en tiempo real RTP y el sistema de compensación CHIPS.
"Esta iniciativa reúne la innovación de las finanzas digitales con la confianza, la escala y la certeza de liquidación de la infraestructura de pagos bancarios establecida." — Mark Monaco, Bank of America
Cryptopolitan informó que JPMorgan, Citigroup, Bank of America y Wells Fargo están entre las instituciones que apoyan la red estadounidense.
En julio, SWIFT, la red de mensajería que conecta a los bancos de todo el mundo, declaró que su libro mayor de blockchain estaba listo para una prueba real, con 17 bancos de seis continentes preparados para ensayar pagos transfronterizos tokenizados.
Las cuatro iniciativas apuntan en la misma dirección: el dinero bancario regulado lucha por permanecer en el centro del mercado financiero a medida que la liquidación se mueve on-chain.
Depósitos frente a stablecoins, y la capa de liquidación faltante
La competencia más profunda es entre diferentes formas de dinero digital. Los depósitos tokenizados siguen siendo pasivos de bancos comerciales, mientras que las stablecoins son pasivos digitales independientes respaldados por activos de reserva. La pregunta no es simplemente qué tecnología es más rápida, sino qué forma de dinero confiarán finalmente las instituciones como capa de liquidación para las finanzas tokenizadas.
La oportunidad es grande, pero aún es temprano. Citi Institute estima que los activos tokenizados podrían alcanzar 5,5 billones de dólares para 2030 en su escenario base. Binance Research situó el valor de activos del mundo real on-chain en unos 34.180 millones de dólares al 15 de septiembre, con solo alrededor del 0,01% de los activos direccionables tokenizados y aproximadamente el 12% del capital tokenizado monitoreado usado activamente en préstamos, liquidez o colateral.
Por ahora, los seis grandes bancos de Canadá están explorando, no lanzando. Las próximas preguntas son qué tecnología eligen, si se unen más instituciones y cómo el sistema doméstico de Canadá se conecta finalmente con las iniciativas de EE. UU., el B y SWIFT que ya avanzan hacia el uso real.

