Las criptomonedas subieron a pesar de las malas noticias: ¿por qué caen ahora?
Puntos clave
- •Bitcoin cayó cerca de 3.3% desde su máximo de $87,374 hasta unos $84,500, mientras XRP cayó alrededor de 5% a unos $1.52 y la capitalización total del mercado cripto bajó de $2.9 billones.
- •El rally previo absorbió reveses de política anticipados, incluida la fallida votación en el Senado de la CLARITY Act, la subida de la Reserva Federal a 3.75%-4% y el incremento del Banco de Japón a un máximo de 31 años de 1.25%.
- •Los ETF de Bitcoin al contado de EE.UU. atrajeron casi $1 mil millones en una sola sesión y unos $1.59 mil millones en tres sesiones, mientras unos $650 millones estimados en liquidaciones de cortos aceleraron temporalmente el avance.
- •La negativa de Irán a ceder a la presión de EE.UU. y su advertencia de que el Estrecho de Ormuz seguiría cerrado invirtieron la caída del petróleo, con el WTI recuperándose a unos $91.85 y el Brent cerca de $101.70.
- •El rendimiento del Tesoro de EE.UU. a 30 años subió por encima del 5.37%, en camino de su liquidación diaria más alta desde junio de 2004, creando un entorno menos favorable justo cuando la compra forzada de cortos se desvanecía.
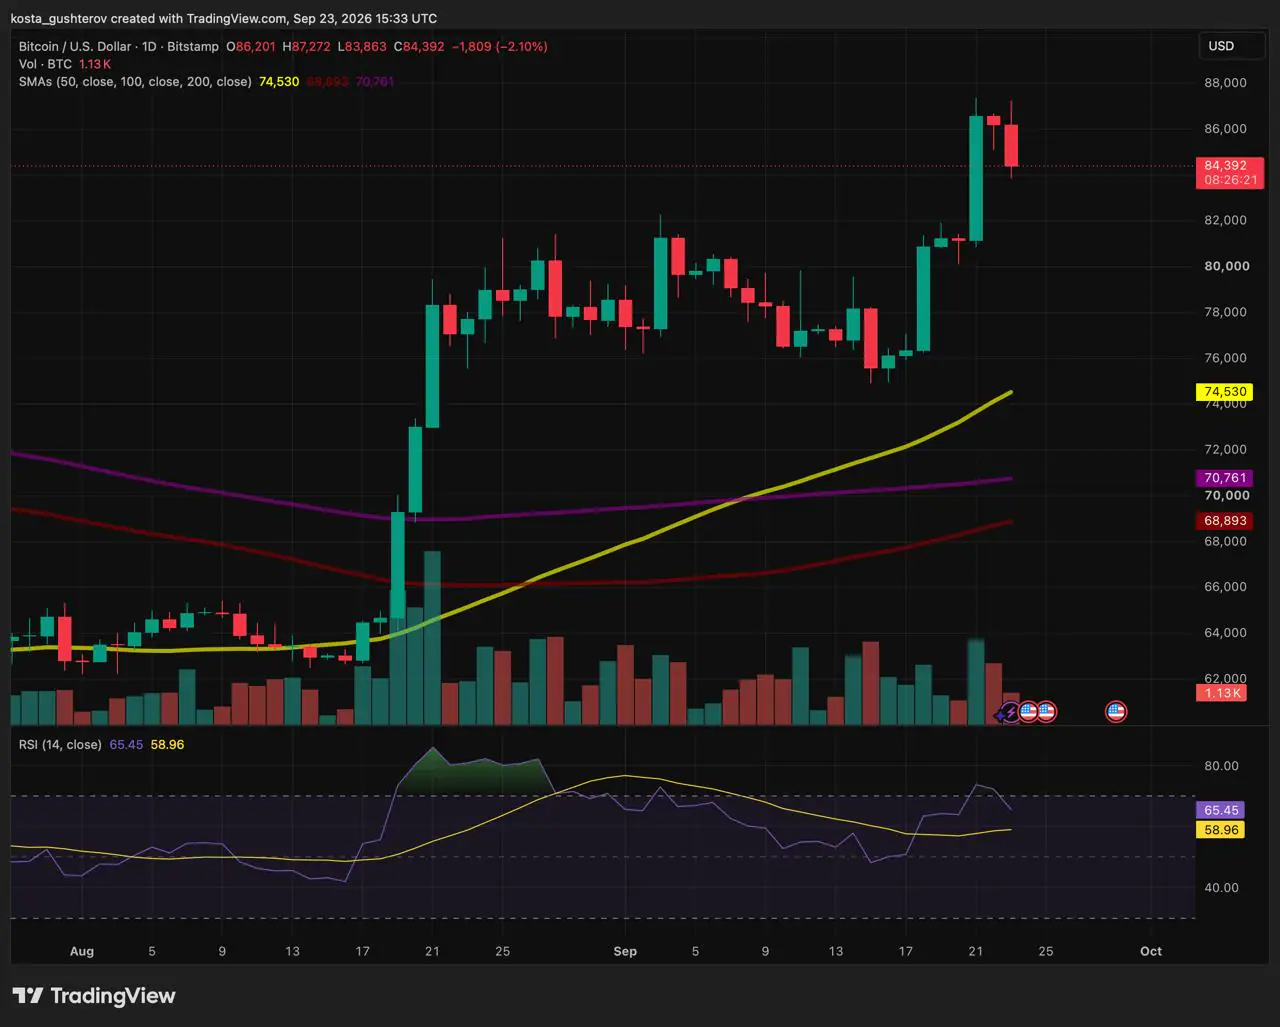
Bitcoin cotizaba cerca de $84,500 al momento de redactar este artículo, XRP había caído de $1.60 a aproximadamente $1.52, y la capitalización total del mercado de criptomonedas había caído por debajo de $2.9 billones. Medida frente a la escala del rally previo, la corrección fue modesta, pero las condiciones que la rodeaban habían cambiado. La pregunta ahora es por qué un mercado que ignoró varios vientos en contra de política ha comenzado a ceder terreno.
Por qué las malas noticias anteriores no detuvieron el rally
El mercado ya había absorbido tres acontecimientos que normalmente se esperaría presionaran a los activos especulativos.
La fallida votación en el Senado de la CLARITY Act fue un revés político y no una restricción inmediata al comercio de criptomonedas. Pospuso la legislación sin obligar a los exchanges a cambiar sus operaciones, mientras la SEC y la CFTC mantenían la autoridad de actuar bajo la ley vigente.
La Reserva Federal luego elevó su rango objetivo a 3.75%–4%. Eso mantuvo un entorno monetario difícil, pero el movimiento había sido ampliamente anticipado y no impidió que Bitcoin superara su máximo de mayo cerca de $82,800.
El Banco de Japón siguió con un aumento de su tasa de política del 1% al 1.25%, su nivel más alto en 31 años, como señalaron los comentarios de mercado del Wall Street Journal. Las tasas japonesas más altas pueden alterar las operaciones financiadas con yenes baratos, lo que podría obligar a los inversores a reducir posiciones en otros mercados. Esta vez, sin embargo, el yen se debilitó tras el anuncio y la temida salida de los activ de riesgo globales no se materializó de inmediato.
El hilo común eran las expectativas. Ninguno de los tres acontecimientos sorprendió al mercado lo suficiente como para superar la compra que ya estaba en curso.
Las liquidaciones de cortos aceleraron temporalmente el movimiento
El rally no se sostuvo solo por el posicionamiento en derivados. Los ETF de Bitcoin al contado de EE.UU. atrajeron, según se informó, casi $1 mil millones en una sola sesión y aproximadamente $1.59 mil millones en tres sesiones, proporcionando demanda medible a través de productos de inversión regulados. Ese flujo mide la demanda a través de productos ETF, sin embargo, y no la totalidad de la compra al contado del mercado de criptomonedas.
Las liquidaciones de posiciones cortas luego añadieron velocidad después de que Bitcoin superara la resistencia. Cuando un exchange liquida una posición bajista, cierra la operación mediante una transacción de compra. Si muchos cortos se cierran durante el mismo avance, esas compras forzadas pueden amplificar un movimiento que ya había comenzado.
Barron's citó una estimación de analistas de aproximadamente $650 millones en liquidaciones de criptomonedas durante el squeeze del fin de semana. Esa cifra cubrió posiciones de todo el mercado y no debe interpretarse como $650 millones solo en cortos de Bitcoin.
La compra impulsada por liquidaciones es intrínsecamente temporal, porque cada corto solo puede cerrarse una vez. Una vez que esa presión se desvanece, las ganancias adicionales requieren inversores dispuestos voluntariamente a comprar al nuevo precio.
Un análisis anterior del mapa de liquidaciones de Bitcoin encontró un apalancamiento acumulado estimado de liquidaciones de cortos de aproximadamente $575 millones hasta $90,278. Bitcoin nunca llegó a esa zona. Su avance se detuvo en $87,374, dejando la mayor concentración estimada de exposición corta por encima del mercado.
La línea más dura de Irán devolvió el riesgo del petróleo al foco
El petróleo inicialmente extendió su caída después de que representantes de EE.UU. e Irán celebraran sus primeras conversaciones en meses. La posibilidad de un progreso diplomático alentó la esperanza de que las condiciones que afectan los envíos por el Estrecho de Ormuz pudieran mejorar.
Brent cotizó brevemente cerca de $98.30 y WTI cerca de $89.50 el 23 de septiembre, poniendo ambos referentes en camino de una sexta caída diaria consecutiva, su mayor racha de pérdidas desde agosto de 2025.
El tono se endureció más tarde en el día. El presidente iraní Masoud Pezeshkian dijo que Irán no se rendiría a la presión de EE.UU., según la cobertura en vivo de The Independent. El jefe de seguridad de Irán dijo por separado que Washington tendría que satisfacer las condiciones de Teherán antes de que pudieran reanudarse las negociaciones, y advirtió que el Estrecho de Ormuz seguiría cerrado sin el cumplimiento de EE.UU. Esas declaraciones redujeron la confianza en que las conversaciones restauraran rápidamente los flujos normales de petróleo.
El crudo luego se alejó de sus mínimos de la sesión. Al momento de redactar, OilPrice.com mostraba el WTI cerca de $91.85 y el Brent alrededor de $101.70. El cronometraje es consistente con los operadores restaurando parte de la prima de riesgo de suministro. Sin embargo, no prueba que las declaraciones iraníes fueran la única causa del repunte, porque el petróleo también respondía a datos de envíos cambiantes, la diplomacia y los riesgos de seguridad regional.
El petróleo, por tanto, dio dos señales distintas en una sola sesión. Antes, las conversaciones redujeron los temores inmediatos de una disrupción prolongada en el Estrecho de Ormuz. Después, las condiciones de Irán mostraron que las negociaciones seguían lejos de un acuerdo capaz de eliminar el riesgo de suministro.
Los rendimientos del Tesoro hicieron el entorno menos favorable
El repunte del petróleo importó más allá de los mercados energéticos. Un crudo más caro puede mantener elevada la inflación, lo que podría alentar a los bancos centrales a mantener tasas de interés más altas durante más tiempo.
The Kobeissi Letter informó que el rendimiento del Tesoro de EE.UU. a 30 años había subido por encima del 5.37% y estaba en camino de su liquidación diaria más alta desde junio de 2004. La publicación vinculó el movimiento con el regreso del petróleo por encima de $90 por barril y el renovado proceso de expectativas de inflación y tasas más altas:
BREAKING: The US 30Y Note Yield rises above 5.37% and is now on track for its highest daily settlement since June 2004. As oil prices push back above $90/barrel, both inflation and rate hike expectations continue to push higher. The bond market is under serious pressure.
— The Kobeissi Letter (@KobeissiLetter) September 23, 2026 (X post)
Los rendimientos más altos del Tesoro aumentan los ingresos disponibles de la deuda gubernamental, ofreciendo a los inversores una alternativa de menor volatilidad a las criptomonedas. También pueden endurecer las condiciones financieras y elevar el costo de oportunidad de mantener activos sin rendimiento como Bitcoin.
El rendimiento a 30 años no es una fórmula directa de fijación de precios de Bitcoin; las criptomonedas ya habían subido con costos de financiamiento altos. Sin embargo, el repunte del petróleo y los rendimientos crecientes crearon un entorno menos favorable justo cuando la compra forzada por liquidaciones de cortos se desvanecía.
Un rally del 30% dejó espacio para la toma de ganancias
Bitcoin había subido más de 30% desde su nivel del 19 de agosto antes de alcanzar su último máximo. Varias altcoins avanzaron mucho más rápido: Ethereum ganó casi 6% en un solo período de 24 horas, mientras un grupo de altcoins registró aumentos de dos dígitos.
Esas ganancias dejaron a los primeros compradores con beneficios sustanciales que proteger justo cuando el entorno externo se volvía menos favorable. El rechazo de Bitcoin por debajo de $90,000, seguido del repunte del petróleo y los rendimientos a largo plazo al alza, creó condiciones plausibles para la toma de ganancias.
Los datos de precios no pueden identificar el motivo de cada vendedor, por lo que la toma de ganancias sigue siendo una interpretación y no un total directamente medible. Las recientes entradas a los ETF también argumentan en contra de describir la corrección como una salida institucional generalizada.
Las altcoins amplificaron el giro. XRP cayó cerca de 5% desde $1.60, frente a la corrección de aproximadamente 3.3% de Bitcoin desde $87,374. XRP también había regresado a la misma zona de resistencia que cruzó antes de su movimiento previo hacia $1.70 dando a los operadores un nivel familiar en el que reevaluar sus posiciones.
Qué separaría una corrección de un quiebre fallido?
El rally de las criptomonedas demostró que los reveses de política anticipados no siempre causan pérdidas inmediatas. La próxima prueba es si los compradores voluntarios pueden defender el rango más alto ahora que el cierre de cortos se ha desvanecido y el petróleo y los rendimientos del Tesoro vuelven a jugar contra el apetito por el riesgo. En resumen, la fuerza que aceleró el avance —en particular la compra forzada de cortos— se ha desvanecido, dejando al mercado dependiente de nueva demanda voluntaria en un momento en que el entorno macro es menos favorable.
Este artículo se proporciona únicamente con fines informativos y no constituye asesoramiento financiero ni de inversión. Los precios de las criptomonedas, los flujos de los ETF, el posicionamiento en derivados, los precios del petróleo y los rendimientos de los bonos pueden cambiar rápidamente.

