AFIS 2026: la cumbre de Luanda pide al sector bancario africano de 100 mil millones de dólares financiar la economía real
Puntos clave
- •Los ingresos bancarios africanos superaron los 100 mil millones de dólares en 2024, pero cerca del 85% de la fuerza laboral del continente sigue en la economía informal y el crédito privado a la agricultura, la manufactura y las pequeñas empresas sigue limitado.
- •Makhtar Diop, director general de la IFC, afirmó que el crecimiento estimado del PIB africano de 4,5% es insuficiente y que el continente debe superar el 6% para una transformación estructural, urgiendo un giro de la deuda denominada en dólares hacia capital accionario y préstamos en moneda local.
- •La IFC ahora realiza el 75% de su crédito africano en moneda local y apunta a compromisos anuales de 100 mil millones de dólares, respaldados por una ratio de movilización de 3,4 a 1 y una meta de garantías de crédito de 25 mil millones de dólares.
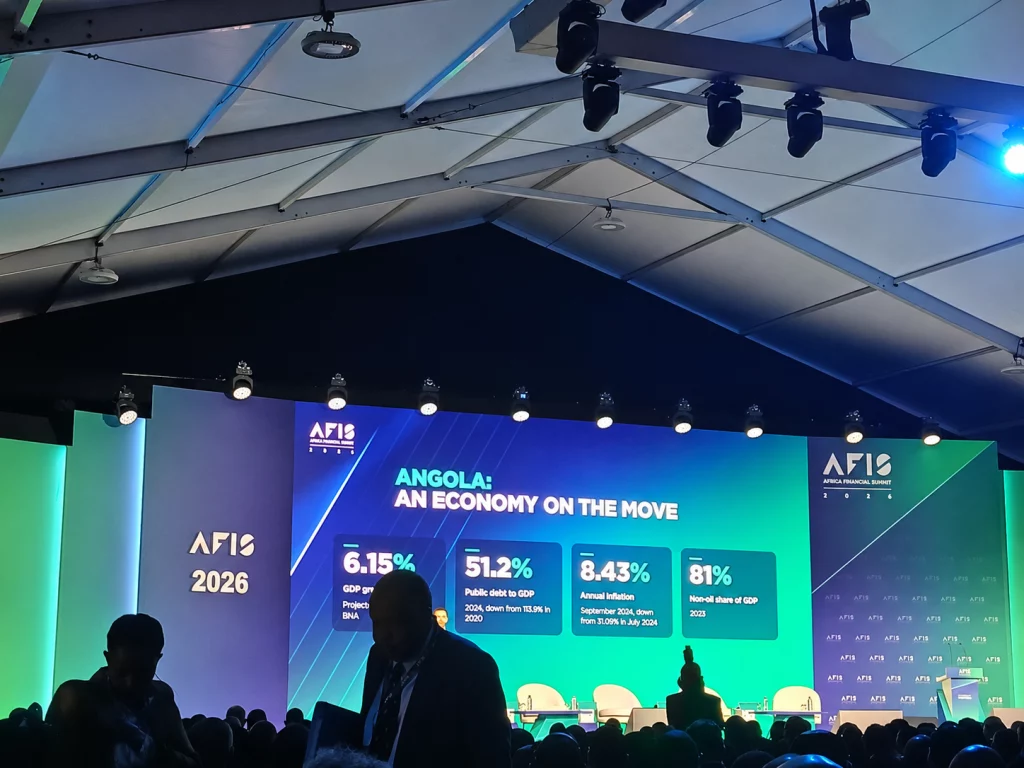
- •Angola presentó sólidos resultados macroeconómicos, incluyendo una deuda pública que cayó de 115,9% del PIB en 2020 a 51,2% en 2026, una inflación de 8,43% en septiembre de 2026 y un repunte de 202% de la capitalización de mercado de BODIVA en 2025 hasta 4,3 mil millones de dólares, impulsada por las IPO de BFA y Unitel.
- •El ministro de Estado para la Coordinación Económica de Angola, José de Lima Massano, urgió acelerar la operatividad del Sistema Panafricano de Pagos y Liquidaciones (PAPSS) y la integración de las bolsas continentales para reducir los costos de liquidación transfronteriza bajo la AfCFTA.
En la Cumbre Financiera de África (AFIS 2026) en Luanda, Angola, surgió un consenso contundente entre los líderes de la Corporación Financiera Internacional (IFC) —el brazo de préstamos al sector privado del Grupo Banco Mundial—, Jeune Afrique Media Group y el gobierno angoleño: las instituciones financieras de África registran utilidades récord, pero mientras el capital no deje de fluir hacia la deuda denominada en dólares y los activos de papel para dirigirse al crédito en moneda local, a las micro, pequeñas y medianas empresas (MIPYMES) y a la infraestructura, el crecimiento continental seguirá estancado.
La paradoja central de las finanzas africanas modernas quedó al descubierto en los salones plenarios de la cumbre: la industria bancaria del continente nunca había sido tan rentable, y sin embargo las empresas, la infraestructura y los emprendedores que impulsan la actividad económica real rara vez se habían sentido tan privados de crédito.
Ante una sala de gobernadores de bancos centrales, ministros de finanzas, inversionistas institucionales y ejecutivos de fintech, Amir Ben Yahmed, CEO de Jeune Afrique Media Group y cofundador de AFIS junto con la IFC, planteó lo que está en juego en términos directos. "En las últimas dos décadas, las finanzas africanas son más fuertes, pero aún subfinancian la economía real", dijo Ben Yahmed. "La pregunta ya no es simplemente cómo hacer más fuertes las finanzas africanas. Es cómo hacer que las finanzas africanas importen más".
Esa pregunta define el tema de la cumbre de este año, "Making Capital Count: Unlocking Growth Through African Finance". El encuentro marca la primera incursión de la cumbre en el África Austral y el mundo lusófono.
El relato que atravesó los discursos de apertura fue claro: con ingresos bancarios africanos que superaron los 100 mil millones de dólares en 2024 y rendimientos sobre el capital que rivalizan con los mercados emergentes más rentables del mundo, el sistema financiero ya no puede justificar refugiarse detrás de balances adversos al riesgo mientras cerca del 85% de la fuerza laboral del continente permanece confinada en la economía informal.
Rentabilidad alta, crédito bajo
Al inaugurar la cumbre, el ministro de Estado para la Coordinación Económica de Angola, Dr. José de Lima Massano, apuntó directamente a la desconexión entre la liquidez financiera y la productividad del sector real. Reconoció que los ingresos bancarios continentales muestran señales alentadoras de madurez comercial, pero argumentó que el mecanismo de transmisión hacia la producción comercial sigue atascado.
"Tenemos instituciones financieras cada vez más rentables en el continente, pero el crédito al sector privado sigue limitado en muchas de nuestras economías", señaló Massano. "Sectores como la agricultura, la manufactura y los operadores pequeños y medianos siguen insuficientemente financiados".
La consecuencia, explicó Massano, es un modelo económico que opera con una mano atada a la espalda. Con cerca del 85% del empleo africano concentrado en la economía informal, las tesorerías nacionales sufren una base tributaria erosionada, mientras millones de microempresarios quedan efectivamente excluidos de los bancos formales que exigen garantías colaterales físicas clásicas.
Cerrar esta brecha, subrayó Massano, requiere un cambio radical hacia las finanzas digitales y modelos alternativos de evaluación crediticia: "La digitalización de los servicios financieros, incluido el uso de soluciones basadas en inteligencia artificial, puede ayudar a reducir costos, crear nuevos instrumentos de evaluación de riesgos y ampliar el acceso a los servicios financieros para empresas y ciudadanos que carecen del colateral formal que tradicionalmente exige el sistema bancario".
El mandato de la IFC: dolarización inversa, capital accionario y evaluación crediticia basada en flujos de caja
Makhtar Diop, director general de la Corporación Financiera Internacional, recogió el guante. África se expande actualmente a una tasa estimada de crecimiento del PIB de 4,5%, señaló Diop, pero ese ritmo es fundamentalmente insuficiente para absorber a los millones de jóvenes que ingresan cada año al mercado laboral. Para lograr una transformación estructural, el continente debe acelerar más allá del 6% de crecimiento, una hazaña que exige revisar por completo cómo se despliega el capital.
"África tiene capital. Tiene emprendedores. Tiene un talento extraordinario", afirmó Diop. "Nuestra tarea es conectar estas fortalezas a través de sistemas financieros capaces de cumplir las ambiciones del continente. Las conversaciones que tengamos, las alianzas que forjemos y los compromisos que asumamos en los próximos dos días en AFIS ayudarán a determinar si el ahorro africano se convierte en el capital que construye empresas africanas, infraestructura africana y empleos africanos".
Para Diop, el desajuste de capital del continente es profundamente estructural: las empresas africanas están asfixiadas por deuda de corto plazo denominada en dólares mientras sus ingresos se obtienen en monedas nacionales volátiles. "Las empresas africanas necesitan más capital accionario. Necesitamos más moneda local. Endeudarse en dólares crea un desajuste", argumentó, subrayando que los mercados de capital locales deben movilizarse para canalizar el ahorro de pensiones y soberano hacia activos de la economía real. En la práctica, ese desajuste significa que el costo en moneda local del servicio de la deuda en dólares se eleva cada vez que las monedas nacionales se debilitan, una dinámica que puede estrangular incluso a empresas sólidas en lo operativo, y que el préstamo en moneda local está diseñado para neutralizar.
Diop detalló los cambios operativos en curso en la IFC bajo su estrategia 2030, diseñados para desmantelar estos cuellos de botella. En materia de financiamiento en moneda local, señaló que la IFC ahora ejecuta el 75% de su crédito continental en moneda local, protegiendo así a los prestatarios de las shocks cambiarios. Tras escalar desde una movilización de 32 mil millones de dólares, la IFC apunta a compromisos anuales de 100 mil millones de dólares, respaldados por una ratio de movilización de 3,4 a 1, junto con una meta de 25 mil millones de dólares en garantías de crédito que mitigan riesgos.
Sobre la evaluación crediticia de MIPYMES sin colateral, Diop dijo que la IFC está abandonando la evaluación pesada en títulos de propiedad hacia préstamos basados en flujos de caja y datos de transacciones, usando plataformas fintech y telemática para evaluar a las pequeñas empresas según su desempeño operativo y no según activos inmuebles.
La institución también está reorganizando su presencia institucional en capitales financieras —incluidas Tokio, Nueva York y Sídney— para canalizar fondos soberanos y reservas de pensiones offshore hacia el capital privado y la infraestructura africanos. Solo en Angola, Diop confirmó que firmaría dos nuevos acuerdos de financiamiento agrícola durante su visita, impulsando la agenda de seguridad alimentaria del continente.
Sobre todo, Diop advirtió contra la ingeniería financiera que pierde de vista las realidades demográficas: "La razón principal por la que movilizamos recursos en el sector financiero es crear empleos. Necesitamos concentrarnos total y absolutamente en la creación de empleo para la juventud africana".
El giro macro y financiero 'agresivo' de Angola
Que AFIS 2026 se celebre en Luanda no es coincidencia. Tanto Ben Yahmed como Diop señalaron a Angola como un laboratorio vivo de estabilización macroeconómica, reestructuración fiscal y revitalización del mercado de capitales.
Al compartir reflexiones personales de su primer vuelo profesional a Luanda hace décadas, en una época turbulenta, Ben Yahmed destacó cómo Angola ha desmantelado sus desventajas estructurales de posguerra para emerger como la sexta economía de África, con un PIB nominal estimado de aproximadamente 152 mil millones de dólares, y la tercera del África Subsahariana, según las proyecciones de abril del FMI.
Los datos presentados en la sesión inaugural trazaron una transición agresiva de un Estado petrolero dependiente del crudo hacia una economía diversificada. El Banco Nacional de Angola (BNA) proyecta un crecimiento del PIB de 6,15% para 2026. El PIB real se disparó 8,74% en el segundo trimestre de 2026, con el sector no petrolero expandiéndose 9,24%. La deuda pública como porcentaje del PIB se desplomó de 115,9% en 2020 a 51,2% en 2026, mientras la inflación cayó de 31,09% en julio de 2024 a 8,43% en septiembre de 2026.
El sector no petrolero contribuyó con el 81% del PIB en 2025 y actualmente representa cerca del 85% de la estructura productiva, con la agricultura y la ganadería generando el 23% de la producción nacional. Otros pilares del impulso de diversificación incluyen el Corredor de Lobito, de miles de millones de dólares —que conecta la riqueza mineral de la RD Congo y Zambia directamente con el puerto atlántico de Angola—, junto con modernizaciones ferroviarias nacionales e inversiones tempranas en hidrógeno verde.
Esta limpieza macro estructural ha detonado una explosión en el sector financiero nacional de Angola. Los activos bancarios totales se expandieron 11,5% interanual hasta 28,2 mil millones de dólares en 2025, mientras las utilidades netas del sector alcanzaron un récord histórico de 1,08 mil millones de dólares, un alza de 23%. Las primas de seguros emitidas subieron 21% hasta aproximadamente 620 millones de dólares.
En el frente de los mercados de capitales, la bolsa de valores de Luanda, BODIVA, vio dispararse su capitalización de mercado 202% en 2025 hasta 4,3 mil millones de dólares, anclada por dos salidas a bolsa históricas (IPO): la cotización de septiembre de 2025 del Banco de Fomento Angola (BFA), que captó alrededor de 240 millones de dólares, y la cotización de julio de 2026 del gigante de telecomunicaciones Unitel, que captó 321 millones de dólares, la mayor colocación accionaria de la historia angoleña. Reflejando esta renovada confianza institucional, Diop confirmó que la cartera de inversiones de la IFC en Angola se ha disparado de menos de 150 millones de dólares a más de 1.000 millones en solo dos años.
Construyendo una nueva arquitectura financiera africana
Más allá de los balances nacionales, el plenario inaugural examinó la integración sistémica requerida para crear un mercado interno sin fricciones bajo la Zona de Libre Comercio Continental Africana (AfCFTA), la iniciativa insignia de mercado único del continente. El ministro Massano señaló que los altos costos de liquidación transfronteriza y la fragmentación regulatoria siguen deprimiendo el comercio intraafricano. Instó a los prestamistas comerciales y bancos centrales a acelerar la operatividad del Sistema Panafricano de Pagos y Liquidaciones (PAPSS) —el mecanismo continental para liquidar el comercio transfronterizo en monedas locales— y a avanzar en la integración en curso de las bolsas continentales para permitir la movilización de capital transfronterizo.
Ben Yahmed destacó que la cumbre pondrá el foco en nuevos planos institucionales de las principales instituciones de desarrollo del continente: el Dr. Sidi Ould Tah, presidente del Banco Africano de Desarrollo (AfDB), quien presentará un marco para una Nueva Arquitectura Financiera Africana para el Desarrollo; George Elombi, presidente de Afreximbank; y Samaila Zubairu, CEO de la Africa Finance Corporation (AFC). Para los lectores que sigan los resultados, esas presentaciones —junto con el ritmo de operatividad del PAPSS y la integración bursátil instada por Massano, y los dos acuerdos de financiamiento agrícola que Diop se comprometió a firmar durante su visita a Angola— son los marcadores concretos a observar mientras se desarrollan las sesiones restantes de la cumbre.
Inspirándose en la evolución de la banca digital de América Latina, Ben Yahmed citó a Nubank de Brasil —que pasó de cero a convertirse en la segunda institución financiera del país en menos de 15 años— como caso de estudio para los prestamistas africanos que navegan entornos de tasas de interés altas y redes de sucursales heredadas.
Mientras los delegados se dispersaban en sesiones bilaterales a puerta cerrada y paneles, el mandato emanado de Luanda fue inequívoco: la salud del balance sin impacto en la economía real ya no es un parámetro viable para las finanzas africanas. El continente ha acumulado la solidez institucional, las utilidades bancarias y los recursos soberanos para autofinanciar su desarrollo. La tarea ahora es construir la infraestructura nacional, los instrumentos de capital y las herramientas digitales necesarias para hacer que ese capital trabaje para los millones de jóvenes africanos que esperan en la puerta.
Fuente: TechCabal

