Hedgefonds und Geldmarktfonds dominieren den 13,5 Billionen Dollar schweren Repo-Markt, wie eine Analyse der New York Fed zeigt
Wichtige Erkenntnisse
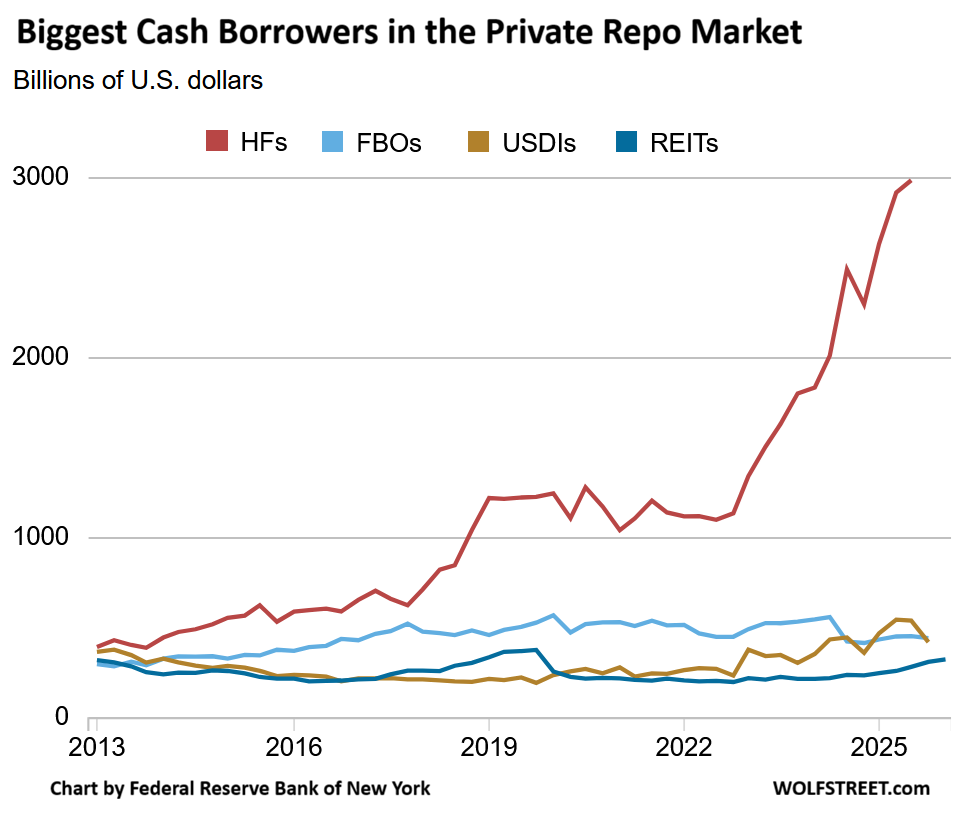
- •Hedgefonds, die das Treasury Cash-Futures-Basisgeschäft betreiben, nahmen im Juli 2025 3,0 Billionen Dollar über Repos auf, nach 2,5 Billionen Dollar ein Jahr zuvor.
- •Geldmarktfonds liehen dem Repo-Markt im Januar 2026 3,0 Billionen Dollar, rund das Dreifache ihres Niveaus von Juli 2020.
- •US-Niederlassungen ausländischer Banken, US-Einlageninstitute und REITs waren die nächstgrößten Kreditnehmerkategorien mit insgesamt 1,2 Billionen Dollar, Stand Oktober 2025.
- •Hedgefonds verliehen 1,3 Billionen Dollar, nahmen aber 3,0 Billionen Dollar auf, was einer Netto-Repo-Kreditaufnahme von rund 1,7 Billionen Dollar entspricht.
- •Die Standing Repo Facility der Federal Reserve wurde 1 eingerichtet, um Liquiditätsbelastungen einzudämmen; ihre Nutzung und Repo-Zinsausschläge weisen auf Marktstress hin.
Der US-Repurchase-Agreement-Markt (Repo-Markt) ist auf mehr als 13,5 Billionen Dollar an täglich ausstehenden Geschäften angewachsen, wie die staatliche Office of Financial Research (OFR) mitteilt. Eine neue Analyse, die am Montag von der New York Fed veröffentlicht und in einem Bericht von Wolf Streets Wolf Richter hervorgehoben wurde, zeigt, wer die größten Bargeld-Kreditnehmer und Kreditgeber des Marktes sind — und Hedgefonds mit dem Treasury-„Basisgeschäft“ sowie Geldmarktfonds führen die beiden Listen mit großem Abstand an.
Über den Repo-Markt leihen sich Finanzinstitute gegenseitig Geld — überwiegend über Nacht, teilweise aber auch für längere Zeiträume wie eine Woche — wobei jedes Geschäft durch hochwertige liquide Sicherheiten mit einem „Haircut“ besichert ist, einem Abschlag auf den Wert der Sicherheiten. Rund 70 Prozent der Repos sind durch US-Staatsanleihen (Treasuries) besichert. Der Großteil des Rests ist durch Agentur-Wertpapiere besichert, etwa durch von staatlich geförderten Unternehmen (GSEs) wie Fannie Mae und Freddie Mac emittierte MBS, sowie durch hochwertige Unternehmensanleihen und forderungsbesicherte Wertpapiere. Bei allen Sicherheitenarten gilt: Je größer das Risiko, desto größer der Haircut.
Manche Institutionen leihen dem Repo-Markt Bargeld für Rendite und Liquidität, etwa Geldmarktfonds. Andere verleihen Bargeld, um die US-Staatsanleihen zu erhalten, die sie für Margin-Anforderungen anderer Geschäfte benötigen, etwa Hedgefonds. Wieder andere nehmen Bargeld vom Repo-Markt auf, um Finanzpositionen oder Geschäfte zu hebeln, neben weiteren Gründen. Händler fungieren als Vermittler zwischen Kreditgebern und Kreditnehmern.
Hedgefonds führen mit großem Abstand die Kreditnehmer an
Hedgefonds, die das „Basisgeschäft“ betreiben, nahmen bis Juli 2025 3,0 Billionen Dollar am Repo-Markt auf, nach 2,5 Billionen Dollar im Juli 2024, 1,1 Billionen Dollar im Juli 2022 und 664 Milliarden Dollar im Juli 2017, so die Analyse der New York Fed — mit großem Abstand vor allen anderen Kreditnehmerkategorien.
Beim Treasury Cash-Futures-Basisgeschäft Hedgefonds US-Staatsanleihen und verkaufen Treasury-Futures-Kontrakte, um von der Spanne zwischen beiden zu profitieren. Da die Spanne gering ist, hebeln sie die Strategie, indem sie Bargeld am Repo-Markt aufnehmen und die US-Staatsanleihen als Sicherheit hinterlegen — und vervielfachen ihre Renditen durch enorme Hebel, weshalb das Wachstum dieses Geschäfts sich direkt in den Repo-Kreditzahlen niederschlägt.
Fonds, die dieses Geschäft betreiben, stellen dem Treasury-Markt als stark gehebelte Käufer von US-Staatsanleihen Liquidität bereit. Als das Basisgeschäft im März 2020 in Schwierigkeiten geriet und Hedgefonds einige ihrer Positionen schließen mussten, lief der Treasury-Markt jedoch fest. Die Bemühungen, diese Fehlfunktion zu entwirren, waren einer der Gründe, die die Fed für ihre massiven Käufe von US-Staatsanleihen im März 2020 anführte. Die Fed hat Hedgefonds wegen ihres enormen Hebels und ihrer dichten Intransparenz als ein Hauptrisiko für die Finanzstabilität bezeichnet — und sie enttäuschten im März 2020 nicht, nachdem sie bereits mit ihrer Rolle bei der Repo-Markt-Erschütterung im Herbst 2019 die Aufmerksamkeit der Fed erregt hatten.
Mit großem Abstand dahinter waren die drei nächstgrößten Bargeld-Kreditnehmer, Stand Oktober 2025: US-Niederlassungen und -Tochterunternehmen „ausländischer Bankenorganisationen“ (FBOs) mit 445 Milliarden Dollar; US-Banken, also US-Einlageninstitute (USDIs), mit 422 Milliarden Dollar; und Real Estate Investment Trusts (REITs), insbesondere Immobilien-REITs, mit 313 Milliarden Dollar — zusammen 1,2 Billionen Dollar.
Die Daten der New York Fed stützen sich auf die OFR, den Federal Financial Institutions Examination Council (FFIEC) und die FRED-Datenbank der St. Louis Fed — ein Detailgrad, der zeigt, wer von Kurzfristfinanzierung abhängt und in welchem Umfang.
Geldmarktfonds führen mit großem Abstand die Kreditgeber an
Geldmarktfonds (MMFs) übertreffen alle anderen Bargeld-Kreditgeber bei weitem: Bis Januar 2026 liehen sie dem Repo-Markt 3,0 Billionen Dollar — das Dreifache ihres Niveaus von Juli 2020. Der Höchststand lag im April 2023 bei 3,3 Billionen Dollar.
Die Kreditvergabe an den Repo-Markt verschafft Geldmarktfonds kurzfristige Anlagen, darunter Overnight-Repos mit Liquidität am Folgetag, in hochwertigen Wertpapieren, die überwiegend durch US-Staatsanleihen besichert sind. Overnight-Repos ermöglichen es Geldmarktfonds, Rückzahlungen zu bewältigen, während ihr Bargeld angelegt bleibt.
Die Gesamtguthaben der Geldmarktfonds stiegen in den vergangenen zwölf Monaten um fast 1 Billion Dollar auf 8,4 Billionen Dollar im zweiten Quartal 2026, darunter ein Rekordwert von 5,1 Billionen Dollar im Besitz privater Haushalte — und ein erheblicher Teil dieses Geldes wurde in den Repo-Markt investiert, wie Wolf Street berichtet hat. Dieser Zufluss hat das Geld der Haushalte zu einem wachsenden Pfeiler der Kreditbasis des Marktes gemacht und das tägliche Cash-Management mit den Banken, Fonds und Händlern verknüpft, die sich über Repo finanzieren.
Mit großem Abstand dahinter liehen Hedgefonds bis Juli 2025 1,3 Billionen Dollar an den Repo-Markt — teils, um ansonsten unangelegtes Bargeld kurzfristig zu parken, teils zur „Sicherheiten-Transformation“ über einen Händler, bei der sie faktisch US-Staatsanleihen vom Repo-Markt leihen und als Sicherheit hinterlegen, etwa um strenge Margin-Anforderungen bei Derivategeschäften zu erfüllen. Der Hebel von Hedgefonds ist vielschichtig und komplex. Netto sind Hedgefonds deutlich größere Kreditnehmer vom Repo-Markt (3,0 Billionen Dollar) als Kreditgeber an ihn (1,3 Billionen Dollar), mit einer Nettokreditaufnahme von rund 1,7 Billionen Dollar zu diesem Zeitpunkt.
Weit dahinter bei den Kreditgebern lagen US-Banken (USDIs) mit 689 Milliarden Dollar und US-Niederlassungen ausländischer Banken (FBOs) mit 419 Milliarden Dollar, beide Stand Oktober 2025, sowie die GSEs mit 249 Milliarden Dollar, Stand Juli 2025.
Ein eng vernetzter Markt mit einer Fed-Absicherung
Der 13,5 Billionen Dollar schwere Repo-Markt verbindet ein breites Spektrum von Finanzinstituten — Händler, Banken, Hedgefonds, Geldmarktfonds und die GSEs — durch kurzfristige Bargeld- und Sicherheiten Transaktionen. Der Mechanismus funktioniert bestens, bis er plötzlich nicht mehr funktioniert: Angesichts der Vernetzung und Größe des Marktes können Liquiditätsprobleme in einer Ecke des Repo-Marktes — erkennbar, wenn Repo-Sätze wie der Secured Overnight Financing Rate (SOFR) in die Höhe schießen — in kürzester Zeit auf das übrige Finanzsystem übergreifen.
Um Liquiditätsprobleme einzudämmen, bevor sie sich ausbreiten, richtete die Fed im Juli 2021 ihre Standing Repo Facility (SRF) ein. Im Rahmen der Einrichtung können zugelassene Banken zum SRF-Satz — seit der Zinserhöhung am 16. September 4,0 Prozent — vorbehaltlich eines Haircuts bei der Fed Geld aufnehmen und es in den Repo-Markt verleihen, dabei von der Spanne profitieren und die Repo-Sätze wieder senken. Genau so geschah es während der Repo-Markt-Ausschläge von September bis Dezember 2025, die Wolf Street dokumentierte, Belastungen, die sich andernfalls möglicherweise auf das Finanzsystem ausgewirkt hätten. Repo-Sätze und die SRF-Nutzung sind die Echtzeit-Stressindikatoren des Marktes: Sätze zeigen, wo Bargeld knapp wird, und die Kreditaufnahme über die Einrichtung zeigt, wie stark die Teilnehmer auf die Absicherung der Fed setzen.

