USA und Japan greifen gemeinsam zur Stützung des Yen ein – angesichts der Befürchtung erzwungener Treasury-Verkäufe
Wichtige Erkenntnisse
- •Das US-Finanzministerium und das japanische Finanzministerium griffen am Freitag gemeinsam in die Devisenmärkte ein, um den Yen zu stützen – eine seltene koordinierte Aktion, die seit der G7-Reaktion auf das Tohoku-Erdbeben 2011 nicht mehr vorgekommen war.
- •Die Intervention wurde durch die Besorgnis angetrieben, dass Japan mit über 1 Billion US-Dollar an US-Staatsanleihen gezwungen sein könnte, diese Wertpapiere zu verkaufen, um Yen-Käufe zu finanzieren, was die Treasury-Renditen stark hätte treiben können.
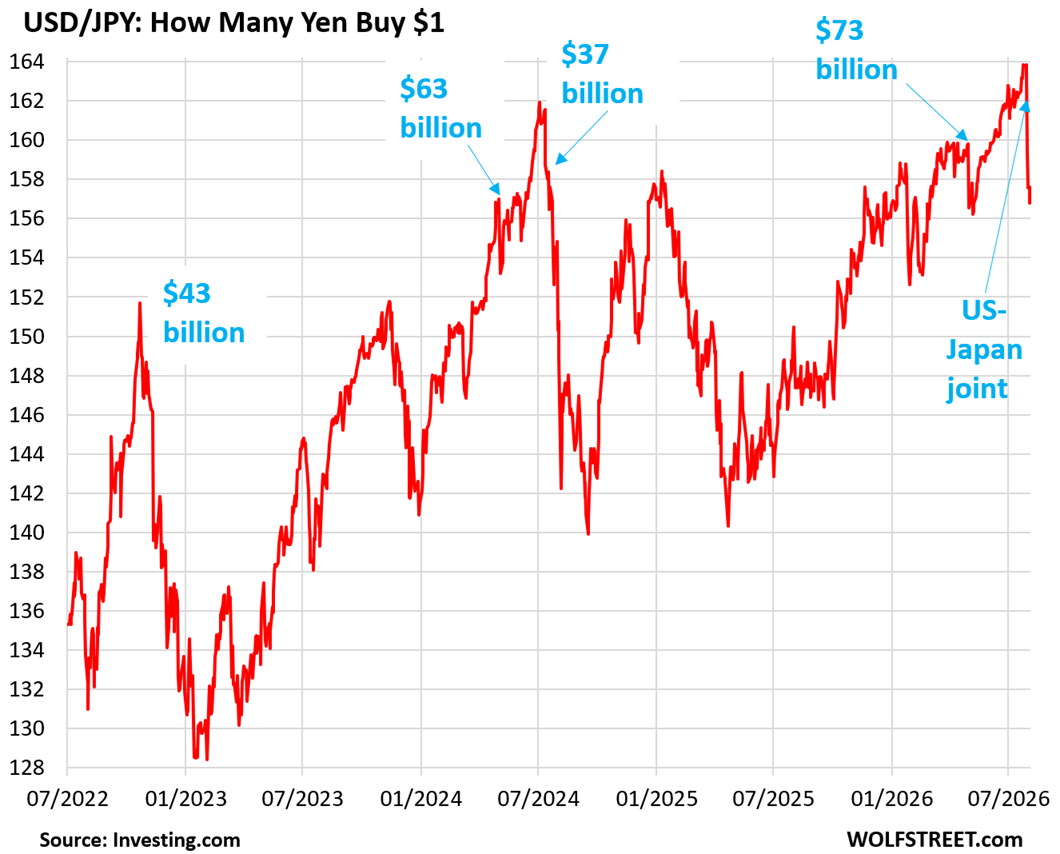
- •Der Yen wertete von etwa ¥164 auf ¥156,9 pro Dollar auf – als kombinierter Effekt von Interventionsgerüchten, der eigentlichen Maßnahme und den anschließenden offiziellen Bestätigungen.
- •Die Bank of Japan wird die FIMA Standing Repo Facility der Federal Reserve nutzen, um Dollarliquidität durch Hinterlegung von US-Staatsanleihen als Sicherheit zu erhalten und so die Liquidierung ihres Treasury-Portfolios zu vermeiden.
- •Analysten halten daran fest, dass die Intervention nur vorübergehende Linderung bietet und dass deutlich höhere BOJ-Leitzinsen sowie ein tieferer Bilanzabbau erforderlich sind, um eine dauerhafte Untergrenze für den Yen zu etablieren.
Gemeinsame Währungsintervention vom US-Finanzministerium und dem japanischen Finanzministerium bestätigt
Das US-Finanzministerium handelnd durch seinen Fiscal Agent, die New York Fed, und die japanischen Behörden griffen am Freitag gemeinsam in den Devisenmarkt ein, um den Yen zu stützen, der bis zum 28. Juli auf etwa ¥164 pro USD gefallen war. Während die genauen Beträge nicht bekanntgegeben wurden, wurde die Maßnahme sowohl vom US-Finanzminister Bessent als auch vom japanischen Finanzministerium (MOF) bestätigt. Beide Seiten erklärten sich bereit, die Intervention bei Bedarf zu wiederholen. Eine koordinierte US-japanische Währungsintervention ist selten; der bemerkenswerteste Präzedenzfall war das gemeinsame Vorgehen der G7 nach dem Tohoku-Erdbeben im März 2011, wodurch die Operation vom Freitag signalisiert, wie ernst beide Regierungen den Verfall des Yen nehmen.
Auslöser für die koordinierte Maßnahme war die wachsende Besorgnis, dass Japan gezwungen sein könnte, US-Staatsanleihen zu verkaufen, um die für Yen-Käufe benötigten Dollarmittel aufzubringen, während es versuchte, seine einbrechende Währung zu verteidigen. Japan ist der größte ausländische Halter von US-Staatsanleihen mit Beständen von über 1 Billion US-Dollar, was bedeutet, dass eine groß angelegte Liquidation Auswirkungen auf den weltweit tiefsten Anleihenmarkt haben könnte. Ein solcher erzwungener Verkauf von Treasuries hätte einen weiteren Anstieg der Renditen zur Folge gehabt. Als wichtigster Anleihenverkäufer der Vereinigten Staaten ist es Bessents Ziel, zu verhindern, dass langfristige Renditen außer Kontrolle geraten, unabhängig von den sonstigen Rahmenbedingungen. Es wurden mehrere Maßnahmen ergriffen, um dieses Szenario abzuwenden.
Gerüchte über einen bevorstehenden gemeinsamen Schritt hatten den Yen bereits am Donnerstag nach oben getrieben. Dann platzierte Bessent in einer auffälligen Geste eine einpunktige „To-Do"-Liste vor den Kameras bei der Kabinettssitzung auf Camp David am Freitag. Der einzige Eintrag lautete: „Buy Japanese Yen (JPY) $5 – 10 bill." („Japanische Yen (JPY) kaufen – 5 bis 10 Mrd. $").
Gemäß einem durchgesickerten Kommentar, über den die Financial Times berichtete, verkaufte die New York Fed am Freitag Euro aus ihren Reserven – keine Dollar – und kaufte mit dem Erlös Yen. Die Verwendung von Euro anstelle von USD ist bisher nicht offiziell bestätigt worden. Während der genaue Betrag nicht durchgesickert ist, gab Bessents „To-Do"-Liste einen Hinweis auf das Volumen. Gleichzeitig griffen auch das MOF und die Bank of Japan (BOJ) in den Markt ein und kauften Yen.
Das MOF gibt die Interventionsbeträge monatlich bekannt, wobei der Stichtag um den 28. herum liegt, was bedeutet, dass die Zahlen für diese Operation Ende August veröffentlicht werden.
Marktauswirkungen und die Grenzen der Intervention
Die kombinierte Wirkung von Vorinterventionsgerüchten, der visuellen Inszenierung, der Intervention selbst sowie der anschließenden Ankündigung und Bestätigung führte zu einer deutlichen Aufwertung des Yen gegenüber dem Dollar – von etwa ¥164 pro USD am Mittwoch auf ¥156,9 zum Zeitpunkt der Berichterstattung. Dies wurde als die größte gemeinsame Einzelintervention bislang beschrieben.
Allerdings hatten frühere einseitige Interventionen Japans den Abwärtstrend des Yen nicht dauerhaft umkehren können und boten nur eine vorübergehende Atempause, bevor die Währung ihren Absturz fortsetzte. Analysten argumentieren, dass eine wesentlich restriktivere Geldpolitik der BOJ – einschließlich aggressiver quantitativer Straffung (QT) und deutlich höherer Zinssätze in schneller Umsetzung – erforderlich ist, um den Verfall des Yen dauerhaft zu beenden. Die Ursache wird weithin den extrem lockeren Geldpolitiken der BOJ von 2012 bis 2022 zugeschrieben, die eine anhaltende Zinslücke zwischen Japan und dem Rest der Welt schufen. Diese Differenz regte Investoren dazu an, in niedrig verzinstem Yen zu leihen und Kapital in höherverzinsliche Anlagen anderswo anzulegen – eine Strategie, die als Carry Trade bekannt ist und den Abwärtsdruck auf die Währung verstärkte. Währungsinterventionen sind aus dieser Sicht lediglich temporäre Kosmetik, die letztendlich erneut durch Marktkräfte auf die Probe gestellt werden wird.
FIMA Standing Repo Facility als Alternative zu Treasury-Verkäufen
Um das Risiko erzwungener Treasury-Verkäufe durch Japan weiter abzuwenden, wird die Bank of Japan die Standing Repo Facility (SRF) der Federal Reserve für Foreign and International Monetary Authorities (FIMA) nutzen, anstatt ihre Treasury-Bestände zu liquidieren. Unter der FIMA SRF können zugelassene ausländische Zentralbanken ihre US-Staatsanleihen als Sicherheit für USD-Liquidität hinterlegen. Dieser Mechanismus ermöglicht es der BOJ, die für Yen-Stützungsmaßnahmen benötigten Dollar zu beschaffen, während ihr Treasury-Portfolio intakt bleibt. Diese Verlagerung war Teil der Ankündigung, obwohl die BOJ bereits seit Jahren Zugang zu dieser Fazilität hat.
Die Fed gab die Einrichtung der FIMA SRF am 28. Juli 2021 bekannt, parallel zu ihrer regulären SRF, die US-Banken zur Verfügung steht. Diese ständige Fazilität ersetzte die temporäre FIMA-Repo-Fazilität, die die Fed im März 2020 geschaffen hatte.
Japans Hinwendung zur FIMA SRF, um USD-Liquidität für künftige Interventionen zu erhalten, nahm den Aufwärtsdruck vom Treasury-Markt. Am Morgen der Berichterstattung sanken die Renditen von Treasuries mit Laufzeiten ab zwei Jahren, wobei die 10-Jahres-Treasury-Rendite um etwa 5 Basispunkte auf 4,69 % und die 30-Jahres-Treasury-Rendite um etwa 4 Basispunkte auf 5,23 % fielen.
BOJ-Leitzins und Bilanzabbau
Die anhaltende Schwäche des Yen resultiert aus einem Jahrzehnt aggressiv akkommodierender Geldpolitik. Die daraus resultierende Abwertung der Währung und die inflationären Drucke, die über zunehmend teurere Importe – berechnet in Yen – in die japanische Wirtschaft kanalisiert wurden, haben die BOJ dazu gezwungen, von diesen Politiken Abstand zu nehmen.
Dennoch liegt der Leitzins der BOJ nach fünf schrittweisen Zinserhöhungen, die über mehr als zwei Jahre verteilt wurden, bei nur 1,0 % und bleibt in realen Termen negativ – unterhalb der Inflationsrate. Da der Leitzins der Federal Reserve deutlich höher liegt, belastet die breite Zinsdifferenz den Yen weiterhin. Ende 2024 begann die BOJ mit QT und beschleunigte diesen anschließend und reduzierte ihre Bilanz bisher um etwa 16 %. Dies mag den Abwärtssog des Yen verlangsamt haben, jedoch argumentieren Beobachter, dass dies nicht ausreicht und dass ein wesentlich tieferer Bilanzabbau in Kombination mit deutlich höheren Leitzinsen erforderlich ist, um eine dauerhafte Untergrenze für die Währung zu etablieren.

