Höhere Löhne müssen nicht höhere Inflation bedeuten – und das könnte für Bitcoin wichtig sein
Wichtige Erkenntnisse
- •Vorläufige BLS-Daten zeigten im dritten Quartal einen Anstieg der Produktivität außerhalb der Landwirtschaft um 3,6 % und einen Rückgang der Stückkosten um 0,7 %, obwohl die Stundenvergütung auf saisonbereinigt annualisierter Basis um 2,9 % stieg.
- •Die Payrolls stiegen im Oktober um 165.000, deutlich über dem durchschnittlichen monatlichen Zuwachs von 48.000 der vorangegangenen zwölf Monate, während die durchschnittlichen Stundenverdienste im Monat um 0,4 % und im Jahr um 3,1 % stiegen.
- •Die Stückkosten lagen weiterhin 2,4 % höher als ein Jahr zuvor, und die vorläufigen Produktivitätszahlen könnten vom BLS in beide Richtungen revidiert werden.
- •Das Federal Open Market Committee stimmte am 28. Oktober mit 10 zu 2 Stimmen dafür, seine Zielspanne bei 3,75 % bis 4,00 % zu halten, beschrieb das Produktivitätswachstum als stark, während die Inflation erhöht bleibt; das nächste Treffen findet am 9.–10. Dezember statt.
- •Für Bitcoin könnte ein anhaltender Rückgang des Inflationsdrucks die erwarteten Zinsen und Finanzierungskosten senken, aber anhaltende Inflation oder Aufwärtsrevisionen der Arbeitskosten würden den Fall für eine Entlastung der Bitcoin-Preise schwächen.
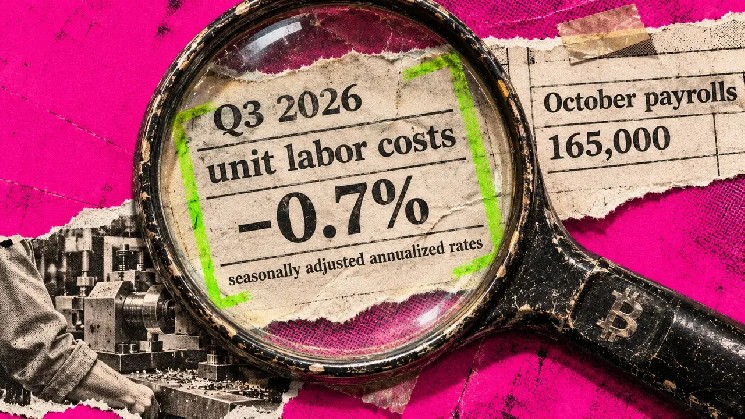
Steigende Produktivität, sinkende Stückkosten
Die US-Unternehmen außerhalb der Landwirtschaft erwirtschafteten im dritten Quartal mehr Output pro Stunde, sodass die Arbeitskosten pro Output-Einheit sanken, obwohl die Stundenvergütung stieg. Für Bitcoin bieten die Daten ein potenzielles Gegengewicht zu zinsbezogenen Sorgen aufgrund der Arbeitsmarktdaten: Wenn der geringere Kostendruck hilft, Inflation und erwartete Zinsen abzukühlen, könnten die Finanzierungskosten sinken.
Die vorläufige Veröffentlichung des Bureau of Labor Statistics vom 5. November zeigte einen Anstieg der Produktivität außerhalb der Landwirtschaft um 3,6 %, während die Produktion um 3,7 % zunahm und die geleisteten Arbeitsstunden um 0,1 % stiegen. Die Stundenvergütung erhöhte sich um 2,9 %, während die Stückkosten um 0,7 % sanken. Alle Quartalsveränderungen sind saisonbereinigte annualisierte Raten.
Die Stückkosten bilden die Vergütung im Verhältnis zum Output ab. Das BLS berechnet diese Kennzahl, indem es die Stundenvergütung durch die Produktivität teilt: Wenn jede Stunde mehr hervorbringt, können Unternehmen höhere Stundenlöhne zahlen, ohne höhere Arbeitskosten pro produzierter Einheit zu verursachen.
Oktober-Payrolls erschweren die Inflationseinschätzung
Das erschwert jede Lesart des Arbeitsmarktberichts vom 6. November als automatische Infallswarnung. Die Payrolls stiegen im Oktober um 165.000, deutlich über dem durchschnittlichen monatlichen Zuwachs von 48.000 der vorangegangenen zwölf Monate. Die durchschnittlichen Stundenverdienste der privaten Beschäftigten außerhalb der Landwirtschaft stiegen im Monat um 0,4 % und im Jahresvergleich um 3,1 %.
Die beiden Berichte decken unterschiedliche Zeiträume und Kennzahlen ab. Die Produktivität des dritten Quartals zeigt nicht, wie produktiv die Arbeitskräfte im Oktober waren, und ihre annualisierte Wachstumsrate kann nicht einfach von dem monatlichen Lohnwachstum abgezogen werden. Höhere Einstellungen und Löhne allein lassen die Frage der Arbeitskosten pro Output-Einheit unbeantwortet.
Kosten bleiben im Jahresvergleich erhöht
Die Stückkosten außerhalb der Landwirtschaft lagen weiterhin 2,4 % höher als ein Jahr zuvor. Der Quartalsrückgang verringert eine Quelle der Kostendrück, lässt jedoch sowohl die Haltbarkeit dieser Verbesserung als auch ihre Wirkung auf die Verbraucherpreise offen. Da die Produktivitätszahlen vorläufig sind, könnten spätere Revisionen des BLS die Quartalszahlen in beide Richtungen verschieben.
Die jüngste Entscheidung der Federal Reserve veranschaulicht die politikbezogene Spannung. Am 28. Oktober, vor beiden Arbeitsmarktveröffentlichungen im November, hielt das Federal Open Market Committee seine Zielspanne mit 10 zu 2 Stimmen bei 3,75 % bis 4,00 %, wobei Lisa Cook und Beth Hammack eine Erhöhung um 25 Basispunkte bevorzugten. Die begleitende Erklärung beschrieb das Produktivitätswachstum als stark, während die Inflation als erhöht eingestuft wurde. Die beiden Bedingungen bestanden bereits gleichzeitig in der Einschätzung der Fed, was den Fall schwächt, höhere Produktivität als automatisches Signal für eine lockere Geldpolitik zu behandeln. Das nächste geplante Treffen des Komitees am 9.–10. Dezember wird die erste Gelegenheit sein, die neuen Arbeitsmarktdaten zu bewerten.
Auswirkungen auf die Bitcoin-Finanzierung
Zinsentscheidungen und monatliche Arbeitsmarktberichte sind feste Bestandteile der Krypto-Marktkalender, anhand derer Trader ableiten, was sie über die Finanzierungsbedingungen aussagen. Für Bitcoin hängt der Finanzierungskanal davon ab, was mit den Zinserwartungen geschieht. Erwartete Kurzfristzinsen können längerfristige Zinsen, Kreditkonditionen und die relative Attraktivität von Assets beeinflussen. Ein anhaltender Rückgang des Inflationsdrucks könnte einen potenziellen Zinsenkungsrückwind für Bitcoin mildern, wenn er zu niedrigeren erwarteten Zinsen und Finanzierungskosten führt. Anhaltende Inflation oder Aufwärtsrevisionen der Arbeitskosten würden den Fall für eine Entlastung der Bitcoin-Preise schwächen.
Quelle: CryptoSlate

