Wochenrückblick: S&P 500 und Nasdaq verzeichnen wöchentliche Gewinnen, während Staatsanleihen-Renditen Mehrjahrzehnthochs erreichen
Wichtige Erkenntnisse
- •Der Dow schloss am Freitag mit plus 0,9 % bei 51.829, und alle drei wichtigsten Indizes beendeten die Woche positiv, angeführt vom Nasdaq mit plus 2 %.
- •Die Rendite zehnjähriger Staatsanleihen schloss bei 5,18 %, einem neuen 19-Jahres-Hoch, während die 30-jährige Rendite erstmals seit 22 Jahren bei 5,5 % settle.
- •Fed-Funds-Futures zeigen eine Wahrscheinlichkeit von rund 64 % bis 66 % für eine Zinserhöhung im Oktober; die Märkte preisen drei zusätzliche 25-Basispunkts-Schritte bis Ende 2027 ein.
- •WTI-Rohöl fiel um 2,33 % auf 92,41 USD pro Barrel und Brent sank um 2,14 % auf 104,32 USD, während US-amerikanische und iranische Unterhändler über eine Vereinbarung zur Wiedereröffnung der Straße von Hormus sprachen.
- •Finanzminister Scott Bessent erklärte, die USA und China hätten sich während des Besuchs von Präsident Xi Jinping in den USA auf eine zweimonatige Verlängerung ihrer Handelsruhe geeinigt.
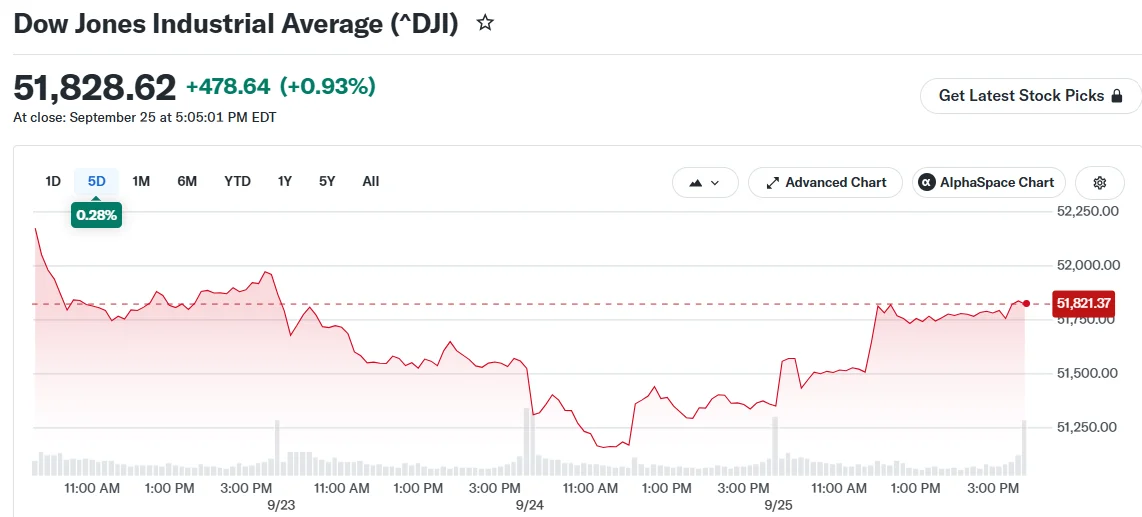
Die US-Aktienmärkte schlossen am Freitag höher und beendeten damit eine unruhige Woche an der Wall Street, in der alle drei wichtigsten Indizes trotz eines Verkaufsdrucks in der Wochenmitte positiv abschnitten. Die Gewinne kamen, während die Renditen von Staatsanleihen auf Niveaus stiegen, die es seit Jahrzehnten nicht mehr gab, wobei die Freitags-Session mehrere Tage von Schwankungen krönte, die von wechselnden Zinserwartungen und geopolitischen Schlagzeilen geprägt waren.
Der Dow Jones Industrial Average stieg um 479 Punkte bzw. 0,9 % und schloss bei 51.829, während der S&P 500 und der Nasdaq Composite jeweils rund 0,5 % zulegten, wie aus Berichten von The Wall Street Journal hervorgeht. In der Wochensumme gewann der Dow 0,3 %, der S&P 500 kletterte um 1,2 % und der Nasdaq stieg um 2 % – ein Ergebnis, das trotz eines Rücksetzers in der Wochenmitte erreicht wurde.
Akamai Technologies, das Unternehmen für Cloud-Computing und Cybersicherheit, gehörte am Freitag zu den auffälligen Gewinnern. Die Aktien stiegen um 3 %, nachdem das Unternehmen eine mehrjährige Vereinbarung mit dem KI-Unternehmen Anthropic ankündigte. Auch Meta Platforms, die Muttergesellschaft von Facebook, Instagram und WhatsApp, hatte eine starke Woche: Die Aktie sprang um fast 13 %, beflügelt von der Begeisterung über ihren neuen KI-Agenten namens Muse.
Volatilität am Anleihemarkt belastet die Stimmung
Der Anleihemarkt erlebte in der Woche starke Schwankungen. Die Rendite zehnjähriger Staatsanleihen erreichte ihr höchstes Niveau seit 2007 und berührte 5,228 %, bevor sie wieder nachließ. Am Freitag schloss sie bei 5,18 % – dennoch ein neues 19-Jahres-Hoch. Die 30-jährige Rendite settle 5,5 %, nachdem sie diese Marke erstmals seit 22 Jahren überschritten hatte. Die zweijährige Rendite gab leicht nach und endete bei 4,2 %.
Langfristige Renditen sind gestiegen, da die Märkte den politischen Kurs neu bewerteten und die benchmark-Borgkosten auf Meilensteine trieben, die zuletzt vor der globalen Finanzkrise erreicht wurden. Insbesondere die 10-jährige Rendite dient als Referenzzins in der gesamten Wirtschaft, sodass ihr Anstieg sich auf Hypothekenzinsen, Unternehmensanleihen und Konsumentenkredite auswirkt – ein Grund, warum die Bewegung weit über die Anleihenhandelsplätze hinaus beobachtet wird.
The last time US Treasury yields were this high, total US national debt stood at just $8.9 trillion. Today, US debt stands at $40.1 trillion. That's +$31.2 trillion more, or over 4.5 TIMES higher. This means every 1 percentage point in the average cost of servicing the debt now… pic.twitter.com/xnKNXeMGuR
— The Kobeissi Letter (@KobeissiLetter) September 25, 2026 (via X)
Diese Rechnung ist für die Fiskalpolitik von Bedeutung: Dieselbe Bewegung von 1 Prozentpunkt bei den durchschnittlichen Schuldenbedienungskosten trifft nun auf einen Saldo, der mehr als viermal so groß ist wie 2007.
Der Anstieg der Renditen wurde von mehreren Faktoren angetrieben. Dazu gehören hawkish Äußerungen von Vertretern der US-Notenbank, hohe Energiepreise im Zusammenhang mit dem Konflikt im Nahen Osten sowie ein besser als erwarteter Einkaufsmanagerbericht.
Die Fed-Funds-Futures zeigen derzeit eine Wahrscheinlichkeit von rund 64 % bis 66 % für eine Zinserhöhung im Oktober. Die Märkte preisen zudem drei weitere Zinsschritte um 25 Basispunkte bis Ende 2027 ein.
Ölpreise fallen auf Optimismus hinsichtlich Hormus
Die Ölpreise sanken im Laufe der Woche, nachdem berichtet worden war, dass US-amerikanische und iranische Unterhändler über eine Vereinbarung zur Wiedereröffnung der Straße von Hormus diskutierten, eines kritischen Engpasses für globale Energielieferungen. Dem Vernehmen nach hat den Iran die USA gebeten, zu einem Memorandum of Understanding vom Juni zurückzukehren. Die Energiemärkte wurden durch den Konflikt im Nahen Osten erschüttert, der die Preise vor dem Rücksetzer dieser Woche hoch gehalten hatte. Da die Energiepreise in die Inflationsdaten einfließen, die die Erwartungen an die Fed prägen, ist die Richtung des Öls eng mit dem Zinsausblick verknüpft, der die Schwankungen am Anleihemarkt in dieser Woche antrieb.
Das West Texas Intermediate fiel um 2,33 % und schloss bei 92,41 USD pro Barrel. Brent-Rohöl, der internationale Benchmark, sank um 2,14 % auf 104,32 USD pro Barrel.
US-chinesische Handelsgespräche im Fokus
Auch die Entwicklungen zwischen den USA und China beobachteten die Händler in dieser Woche. Die Handelsgespräche wurden während des Besuchs des chinesischen Präsidenten Xi Jinping in den USA fortgesetzt, und Finanzminister Scott Bessent erklärte, beide hätten sich auf eine zweimonatige Verlängerung ihrer Handelsruhe geeinigt; weitere Details zu den Verhandlungen werden in Kürze erwartet. Die Verlängerung der Handelsruhe markiert eine vorübergehende Deeskalation der Spannungen zwischen den beiden größten Volkswirtschaften der Welt.
Konsumstimmung
Auch die Konsumstimmungsdaten wurden am Freitag veröffentlicht. Der September-Wert der University of Michigan schwächte sich ab, fiel jedoch nicht so niedrig aus wie zunächst geschätzt. Die Erhebung, die als Indikator für die Preiserwartungen der Haushalte genau beobachtet wird, zeigte, dass die Inflationserwartungen der Verbraucher gestiegen sind – auch langfristig –, was für die US-Notenbank einen weiteren Faktor darstellt, den sie bei ihren anstehenden Entscheidungen berücksichtigen muss.
Ausblick
Einige Analysten weisen darauf hin, dass anhaltend hohe Renditen letztlich die Aktienkurse und das Wachstum belasten könnten. Andere sagen, die Wirtschaft habe sich bislang trotz des Drucks als widerstandsfähig erwiesen.
Die Anleger werden auch in den kommenden Tagen die Staatsanleihenrenditen, Ölpreise und Handelsentwicklungen weiter im Blick behalten, um weitere Richtungssignale zu erhalten. Die Oktober-Entscheidung der US-Notenbank und die zugesagten Details der Verlängerung der Handelsruhe sind die nächsten Terminkalendermarken.
Quelle: CoinCentral

