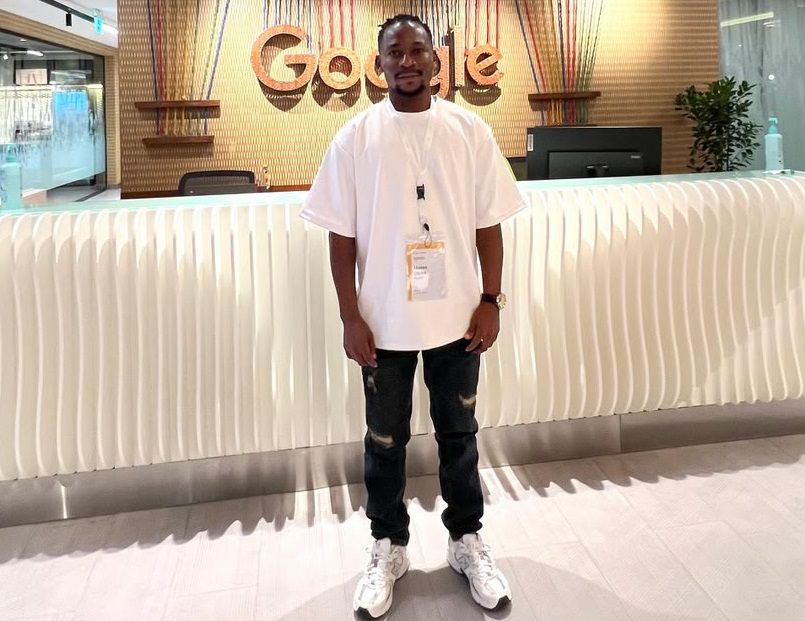
Regxta-CTO Moses Obika: Rückzahlungsdaten könnten unterversorgte nigerianische Kreditnehmer ins Kreditsystem bringen
Wichtige Erkenntnisse
- •Millionen von Kleinunternehmern und Kreditnehmern im informellen Sektor in Nigeria haben Schwierigkeiten, an konventionelle Kredite zu gelangen, weil ihre Rückzahlungsaktivitäten außerhalb der formalen Infrastruktur stattfinden, die traditionelle Kreditgeber nutzen.
- •Moses Obika, Chief Technology Officer des nigerianischen Kreditgebers Regxta, sagt, dass ordnungsgemäß erfasste Rückzahlungshistorien unterversorgte Kreditnehmer für das breitere Kreditsystem sichtbar machen könnten.
- •Regxta startete seine digitale Kreditplattform im Oktober 2023 und verzeichnet über 100.000 verarbeitete Kredite, 35.000 eingeschriebene Kunden und kumulative Auszahlungen von mehr als 10 Milliarden ₦.
- •Etwa 80 % der Kunden von Regxta verfügen bei ihrem ersten Kontakt mit dem Unternehmen über keinen formellen Ausweis, und vielen fehlen zudem etablierte Kreditakten, Gehaltsabrechnungen oder konventionelle Sicherheiten.
- •Obika argumentiert, dass Kreditgeber dokumentierte Kredit- und Rückzahlungsaufzeichnungen neben oder statt Arbeitsnachweisen und Sicherheiten berücksichtigen könnten; ob solche Historien im breiteren Kreditinfrastrukturgefüge Anerkennung finden, bleibt jedoch offen.
Millionen von Kleinunternehmern und Kreditnehmern im informellen Sektor in Nigeria bleiben für konventionelle Kreditgeber schwer einzuschätzen – selbst wenn sie bereits erfolgreich Kredite aufgenommen und zurückgezahlt haben. Das Hindernis ist nicht zwangsläufig das Fehlen von Kreditaktivität, sondern die Tatsache, dass viele der Transaktionen, die zeigen würden, wie zuverlässig ein Kreditnehmer zurückzahlt, außerhalb der formalen Kreditinfrastruktur stattfinden, die von traditionellen Finanzinstituten genutzt wird.
Ohne etablierte Kreditakte, dokumentiertes Einkommen, Sicherheiten oder andere konventionelle Nachweise können diese Kreditnehmer schwer zu bewerten bleiben, wenn sie sich anderswo um Kredit bemühen. Für Kreditgeber ergibt sich daraus ein Sichtbarkeitsproblem: Aktivitäten, die in der Praxis existieren, fehlen in den Unterlagen, auf denen Kreditentscheidungen basieren.
Zu dieser Lücke äußerte sich Moses Obika, Chief Technology Officer des nigerianischen Kreditunternehmens Regxta: Rückzahlungsdaten könnten einen weiteren Weg bieten, um unterversorgte Kreditnehmer für das Kreditsystem sichtbarer zu machen.
"Viele unterversorgte Kreditnehmer sind nicht unbedingt Menschen, die nie Geld geliehen oder zurückgezahlt haben", sagte Obika. "Das Problem ist, dass ein Großteil dieser Rückzahlungshistorie dort nicht sichtbar ist, wo traditionelle Kreditgeber sie nutzen könnten. Würde diese Historie ordnungsgemäß erfasst, könnte das dazu beitragen, mehr von ihnen in das Kreditsystem zu bringen."
Nach seiner Ansicht können Kreditnehmer, die ohne konventionelle Kreditunterlagen beginnen, im Laufe der Zeit dennoch nützliche Finanzhistorien aufbauen, sofern ihre Kredite und Rückzahlungen konsequent dokumentiert werden. Das, so argumentiert er, würde Kreditgebern Belege dafür liefern, wie ein mit früheren Krediten umgegangen ist – statt jede Anmeldung mit kaum Informationen über früheres Kreditverhalten bewerten zu müssen.
Erkenntnisse aus Regxtas Kreditgeschäft
Diese Perspektive speist sich aus Obikas Arbeit bei Regxta, wo er an der Entwicklung der Technologie hinter einem Kreditgeschäft beteiligt war, das Kunden bedient, die häufig nur über wenige Finanznachweise verfügen.
Regxta begann 2018 unter dem Namen The Bells Dynamic Option mit der Kreditvergabe, bevor das Unternehmen 2021 rebranded wurde. Zu diesem Zeitpunkt hatte es bereits Kunden, Außendienstmitarbeiter und ein aktives Kreditportfolio. Obika stieß im August dieses Jahres als Vertragsingenieur zum Unternehmen, als ein Großteil des Kreditgeschäfts noch manuell verwaltet wurde.
"Als ich bei Regxta anfing, gab es keine App, keine Webplattform, nichts", sagte er. "Die Kreditvergabe war real, die Kunden waren real und die Agenten waren real, aber fast nichts wurde so erfasst, dass man ihm vertrauen konnte. Bevor wir an Credit Scoring denken konnten, mussten wir das Portfolio sehen können."
Das Fehlen einer zuverlässigen zentralen Aufzeichnung war eines der Hauptprobleme, auf die Obika in dieser Rolle stieß. Ohne konsistente Informationen zu Krediten und Rückzahlungen hatte das Unternehmen auch weniger verwertbare Daten darüber, wie sich einzelne Kreditnehmer im Laufe der Zeit entwickelten.
Digitalisierung des Kreditportfolios
Als Obika im September 2022 Chief Technology Officer von Regxta wurde, begann er die Entwicklung einer digitalen Kreditplattform zu leiten, die diese Aufzeichnungen in einem einzigen System zusammenführen sollte. Die Plattform ging im Oktober 2023 live.
Knapp drei Jahre später gibt Regxta an, dass über 100.000 Kredite über das System abgewickelt wurden, mit 35.000 eingeschriebenen Kunden und kumulativen Auszahlungen von mehr als 10 Milliarden ₦.
Nach Angaben des Unternehmens verfügen etwa 80 % der Kunden bei ihrem ersten Kontakt mit Regxta über keinen formellen Ausweis, und viele haben zudem keine etablierten Kreditakten, Gehaltsabrechnungen oder konventionellen Sicherheiten. Dieses Profil veranschaulicht die Dokumentationslücke, die im Kern des Problems liegt: Finanzaktivität, die in der Praxis real ist, aber in den Systemen fehlt, auf die traditionelle Kreditgeber bei Kreditentscheidungen angewiesen sind.
Der Kreditprozess ermöglicht es neuen Kunden, mit kleineren Beträgen zu beginnen und durch anschließende Rückzahlungen eine Historie aufzubauen. Im Laufe der Zeit liefert diese Aktivität mehr Informationen darüber, wie ein Kreditnehmer mit Krediten umgeht.
"Jemand kann ohne eine traditionelle Kreditakte beginnen, aber jede erfolgreiche Rückzahlung fügt Informationen über diesen Kreditnehmer hinzu", sagte Obika. "Je konsistenter diese Informationen erfasst werden, desto weniger unsichtbar wird diese Person, wenn Kreditentscheidungen getroffen werden müssen."
Ein Plädoyer für die Anerkennung von Rückzahlungshistorien
Für Obika sind die Zahlen, die Regxta über fast drei Jahre erfasst hat, nicht nur ein Maß für das Kreditvolumen. Sie stehen auch für tausende Kreditnehmer, die Rückzahlungshistorien aufbauen, die zuvor nicht in einer Form existierten, die sich leicht bewerten ließ.
Er argumentiert weiter, dass Kreditgeber, wenn sie mit zuverlässigen Rückzahlungsaufzeichnungen arbeiten können, Kreditnehmern ohne konventionelle Kreditakten einen weiteren Weg bieten könnten, um zu zeigen, wie sie mit Krediten umgehen. Das könnte besonders wichtig sein für Arbeitnehmer im informellen Sektor und Kleinstunternehmer, deren finanzielle Aktivitäten möglicherweise nicht die traditionell für Kreditentscheidungen genutzten Unterlagen hervorbringen.
Statt sich ausschließlich auf formelle Arbeitsnachweise, Sicherheiten oder eine bestehende Kreditakte zu stützen, könnten Kreditgeber bei der Kundenbewertung auch eine dokumentierte Historie von Kreditaufnahme und Rückzahlung berücksichtigen. Für Kreditnehmer, die Kredite wiederholt erfolgreich zurückgezahlt haben, könnte das, so Obika, das Risiko verringern, bei jedem neuen Kreditgeber bei null beginnen zu müssen.
"Wenn jemand konsistent Kredite aufgenommen und zurückgezahlt hat, sollte diese Historie etwas zählen", sagte er. "Rückzahlungsdaten könnten mehr unterversorgten Kreditnehmern helfen, eine Historie aufzubauen, die das breitere Kreditsystem anerkennen kann."
Ob so aufgebaute Historien über die gesamte Kreditinfrastruktur anerkannt werden – und nicht nur im Kreditportfolio eines einzelnen Kreditgebers –, bleibt eine offene Frage.
Dieser Artikel basiert auf Berichten von TechNext24; das Original finden Sie unter TechNext24.

