Edelmetalle: Phase 1 endet, Phase 2 zeichnet sich ab
Wichtige Erkenntnisse
- •Gold, Minenaktien und später Silber führten 2025 einen starken Edelmetallanstieg an, bevor eine fünfmonatige Korrektur einsetzte.
- •Der Artikel sagt, dass sich der handelbare Rebound aus überverkauften Bedingungen am 5. August klar zeigte, als sowohl Gold als auch Silber anzogen.
- •GDX liegt bislang über seinem 200-Tage-Durchschnitt, und die Rally gilt als intakt, solange dieser Bereich und die Unterstützung bei 84-87 halten.
- •Das Gold/SPX-Verhältnis soll an einem höheren Tief drehen, was darauf hindeutet, dass Gold von hohem zu niedrigem relativem Risiko übergegangen ist.
- •Saisonale Signale deuten auf schwächere Bedingungen an den breiten Märkten bis in den September hinein und auf eine mögliche Kaufgelegenheit im vierten Quartal hin, die Gold, Silber und Minenwerte begünstigen könnte.
Edelmetalle: Phase 1 endet, Phase 2 zeichnet sich ab
Gary Tanashian
Wie wir hierher kamen
2025 war ein starkes Jahr für Edelmetalle. Gold löste sich zunächst vom bärischen Markttrend, der sich im späten Winter und Frühjahr entwickelt hatte, dann folgten die Minenwerte, und schließlich übernahm Silber die Führung von Gold. Als Silber die Führungsrolle übernahm, bewegten sich Edelmetalle, kritische Mineralien und andere Rohstoffe deutlich höher und erzeugten eine sehr risikoreiche Situation. Wie erwartet, wurde dieses Risiko schließlich realisiert.
Darauf folgte die erwartete mehrmonatige Korrektur, die etwa fünf Monate dauerte.
2026 Bull, Phase 1
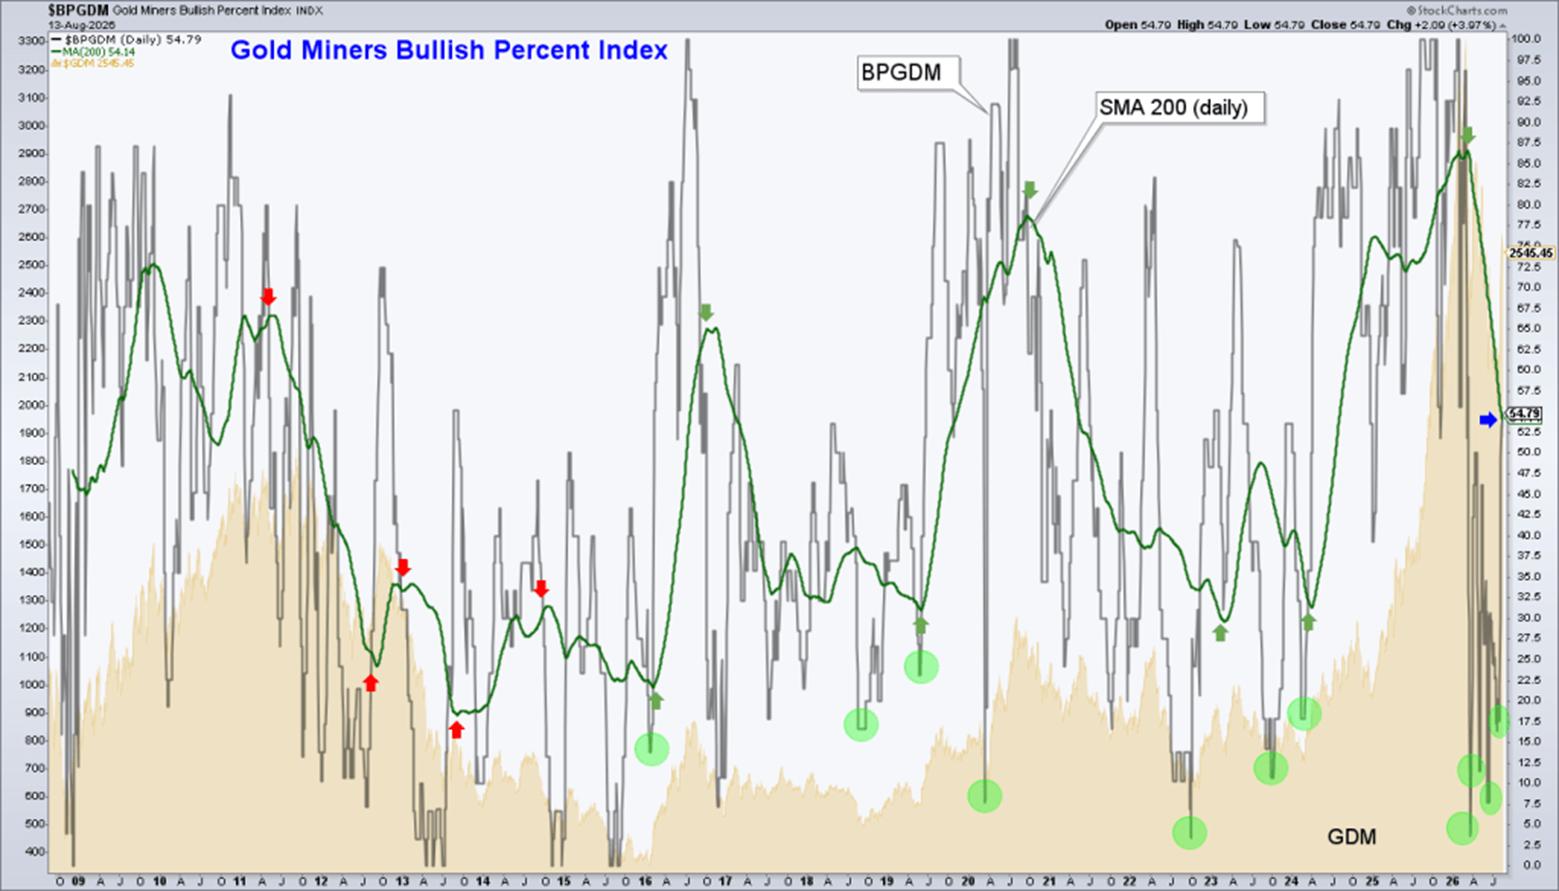
Seit Anfang Juli erwarteten wir einen handelbaren Rebound oder eine Rally bei Edelmetallen aus einer tief überverkauften Situation. Unser Hauptindikator war der 200-Tage-Durchschnitt des BPGDM — des Bullish Percent Index für Goldminen, ein Breitenindikator, der den Anteil der Goldminenaktien mit Point-and-Figure-Kaufsignalen misst — dargestellt als grüne Linie, die sich wie erwartet zu einem höheren Tief nach unten entwickelt hatte.
Indem wir das Rauschen des volatilen Indikators selbst ignorierten, konnten wir die Sicht glätten und ein äußerst risikoarmes Setup erkennen, statt den täglichen Auf- und Abbewegungen der Korrektur hinterherzulaufen. Obwohl der BPGDM nun erneut ansteigt und der Edelmetallkomplex vermutlich seine endgültigen Tiefs markiert hat, dürfte der 200-Tage-Gleitende-Durchschnitt weiter nach unten tendieren und letztlich ein höheres Tief im Vergleich zum Tief von 2024 ausbilden. Das ist seit Januar unser Plan, und er liegt weiterhin im Zielkorridor.
Am 5. August wurde die Rally schließlich klar sichtbar. Gold zog an, Silber zog an, und das Silber/Gold-Verhältnis (SGR) setzte sein Muster fort, aus dem es später ansteigen und Phase 2 des Bullenmarkts 2026 anführen könnte.
Auch wenn ich die Wahrscheinlichkeit hoch einschätze, dass das SGR bald in Richtung des (orangen) 200-Tage-Gleitenden-Durchschnitts steigt, wird der eigentliche Führungsimpuls vermutlich Phase 2 des Bullenmarkts vorbehalten bleiben. Dort dürften viele Rohstoff- und Ressourcenaktien den Edelmetallen folgen. Das Verhältnis verdient diese Aufmerksamkeit, weil Silber sowohl von monetärer als auch von industrieller Nachfrage geprägt ist und dadurch direkter mit dem breiteren Rohstoffkomplex verbunden ist als Gold.
Derzeit steuern wir die Rally der Goldaktien in NFTRH eng, und zwar mit detaillierter technischer Analyse, einschließlich Fibonacci-Retracements und charttechnischer Widerstände, um Aufwärtsziele für den HUI Gold Bugs Index, den NYSE-Arca-Benchmark der Goldförderer, zu bestimmen. Zudem managen wir die Parameter für den aktuellen kleineren Rücksetzer.
Hier betrachten wir GDX, den VanEck Gold Miners ETF und den größten Fonds zur Abbildung von Goldminenaktien, im Hinblick auf diesen kleinen Rücksetzer, während Aufwärtsziele für NFTRH Premium vorbehalten bleiben. Bislang hält sich GDX über seinem 200-Tage-Gleitenden-Durchschnitt, und wir können das sofortige untere Gap bei 78.86 schließen lassen, ohne uns über die laufende Rally übermäßig Sorgen zu machen. Der Anstieg begann mit einer positiven RSI-Divergenz — GDX markierte ein tieferes Kurstief, während der Momentum-Oszillator ein höheres Tief bildete — ähnlich wie die große Korrektur aus einer negativen Divergenz heraus begann.
Sollte GDX unter den 200-Tage-Gleitenden-Durchschnitt und den Unterstützungsbereich bei 84-87 fallen, müssten wir prüfen, ob die Rally früher endet, nämlich beim unteren unserer beiden HUI-basierten Ziele, statt später beim höheren Ziel. Derzeit ist die Rally jedoch weiterhin klar intakt.
Mit dem Ende des Sommers wird der breite Aktienmarkt zu einer größeren Sorge als die Edelmetalle. Das Gold/SPX-Verhältnis, beziehungsweise GLD/SPY-Verhältnis — ein relativer-Stärke-Vergleich des Gold-ETFs mit dem S&P-500-ETF — scheint dort zu drehen, wo wir es erwartet hatten: bei einem höheren Tief gegenüber dem vorherigen markanten Tief.
Gold ist von hohem relativem Risiko zu niedrigem relativem Risiko übergegangen. Das ist bislang die Geschichte des Jahres 2026.
In der Zwischenzeit
Die saisonalen Durchschnittswerte für den Aktienmarkt drehen sich im September ins Bärische. Eine Betrachtung der VIX-Saisonalität — des von den S&P-500-Optionspreisen abgeleiteten Cboe-Index und des meistbeachteten Volatilitätsmaßes des Markts — wie sie von John Authers in Bloomberg Opinion diskutiert wurde, deckt sich mit dem, was wir in NFTRH zuletzt besprochen haben. Die Party dürfte vor einer Kaufgelegenheit im vierten Quartal an den breiten Märkten unterbrochen werden.
2026 Bull, Phase 2
Angesichts des niedrigen relativen Risikos, das das Gold/SPX-Verhältnis, der 200-Tage-Durchschnitt des BPGDM und andere makroökonomische Indikatoren signalisieren, ist es plausibel, im Hinblick auf eine Kaufgelegenheit im vierten Quartal Gold, Goldaktien und Silber als führend zu bevorzugen.
Im Verlauf des Jahres 2026 haben wir nach der Einstufung von Edelmetallen als hochriskant zu Jahresbeginn auf Diversifikation gesetzt. Persönlich habe ich die Korrektur größtenteils ausgesessen, wenngleich ich einige Long- und Short-Trades gemacht habe. Wir haben versucht, mit den internen Marktrotationen Schritt zu halten, etwa heraus aus Halbleitern, hinein in Biotechnologie, hinein in Software, teilweise wieder heraus aus Software, zurück in Halbleiter und in weitere Bereiche, wenn sich die Bedingungen änderten. Dieser Ansatz war 2026 profitabel.
Ich halte weiterhin hochwertige Goldaktien long, mit einer Präferenz für Royalty-Unternehmen, die vertragliche Ansprüche auf einen Anteil der Produktion einer Mine halten, statt selbst Minen zu betreiben, und damit ihr direktes Kostenrisiko begrenzen. Nach einer zwischenzeitlich holprigen Phase dürfte sich die beste Rotation jedoch wieder in Richtung Gold, Silber und Minenwerte drehen. NFTRH wird diesen Prozess Schritt für Schritt bewerten, und ich werde persönlich weiterhin Cash managen, bei stark gelaufenen Positionen Gewinne mitnehmen — einschließlich Goldaktien im breiten Markt — und in neue Rally-Kandidaten umschichten, bis die Musik aufhört.
Wenn die Musik wieder beginnt, erwarte ich, in Edelmetallen positioniert und für 2027 vollständig vorbereitet zu sein. So stellt sich das makroökonomische Bild derzeit dar.
Für Top-down-Makroanalyse und Marktstrategie zu Edelmetallen, Rohstoffen, Aktien und mehr abonnieren Sie NFTRH Premium, das einen umfassenden wöchentlichen Marktbericht, detaillierte NFTRH+-Updates, Ideen für Chart- und Trade-Setups sowie tägliche Marktnotizen umfasst. Kostenlose öffentliche Inhalte gibt es auf NFTRH.com, und Leser können außerdem das kostenlose Substack abonnieren.
Über den Autor
Gary Tanashian
Für Top-down-Analysen der großen Märkte abonnieren Sie NFTRH Premium, das einen ausführlichen wöchentlichen Marktbericht, detaillierte Zwischenmarkt-Updates und dynamische NFTRH+-Updates mit Ideen für Chart- und Trade-Setups umfasst.
Folgen Sie auf Twitter @NFTRHgt.
Gary Tanashian von nftrh.com leitete 21 Jahre lang erfolgreich ein fortschrittliches Produktionsunternehmen für medizinische Komponenten und hielt dessen Fundamentaldaten über verschiedene Konjunkturzyklen hinweg mit den globalen wirtschaftlichen Realitäten im Einklang. Aus dieser Erfahrung erwuchs ein Verständnis für globale Makroökonomie im Zusammenhang mit einzelnen Märkten und Sektoren.
Biiwii.com, 2019 eingestellt, weil es nicht genug Stunden für zwei Websites am Tag gab, wurde 2004 gegründet, um auf tief verwurzelte Probleme mit zu viel Schulden und Hebelwirkung in einem aufgeblähten Finanzsystem aufmerksam zu machen. Diese Bedenken wurden 2007 bestätigt, als das System begann, diese Verzerrungen zu bereinigen, was in der Phase des Ausverkaufs von Oktober 2008 bis März 2009 kulminierte.
Der Name biiwii.com stammt von dem Ausdruck „but it is what it is“ und spiegelt die Notwendigkeit wider, gegenüber den Märkten trotz persönlicher Überzeugungen unvoreingenommen zu bleiben. Mit der Zeit verändert sich die Welt, und ein erfolgreicher Marktteilnehmer muss bereit sein, Änderungen oder Anpassungen eines Plans zu akzeptieren.
Technische Analyse, menschliche Psychologie und einzigartige makroökonomische Marktverhältnisse wurden später ergänzt, wodurch Notes From the Rabbit Hole (NFTRH) entstand, ein Finanzmarktbericht, der über unterschiedliche Marktumfelder hinweg wirksam bleiben soll.
Seit 2004 wurden die Arbeiten auf Finanzwebsites wie GoldSeek und SilverSeek.com veröffentlicht.

