Die Resilienzdividende: Neuausrichtung des philippinischen Immobilienmarkts für die Zukunft
Wichtige Erkenntnisse
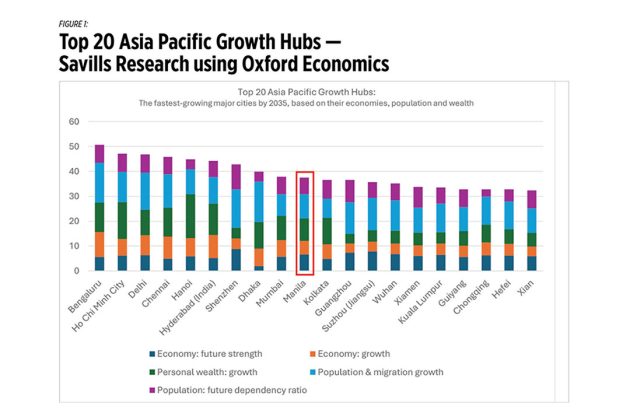
- •Metro Manila dürfte bis 2035 zur drittschnellsten wachsenden großen Volkswirtschaft Südostasiens werden, hinter Ho-Chi-Minh-Stadt und Hanoi.
- •Die Philippinen liegen im zusammengesetzten Resilienzindex auf Rang 90 von 130 Ländern und auf Platz fünf von sechs untersuchten südostasiatischen Märkten.
- •Die Kapazität erneuerbarer Energien erreichte 2025 rund 8.7 Gigawatt, doch ihr Anteil an der Stromerzeugung blieb unter 25%.
- •Der philippinische Rechenzentrumsmarkt soll von rund $0.69 Milliarden 2025 auf $2.48 Milliarden 2031 wachsen; die Stromversorgung bleibt eine zentrale Einschränkung.
- •Der Leerstand bei Eigentumswohnungen erreichte 2025 24.7%, während der Leerstand von Grade-A-Büros in der Bay Area im zweiten Quartal 2026 bei 36% lag – im Gegensatz zur stärkeren Entwicklung von Industrieimmobilien und REITs.
Von Cha Carbonell
Bis 2035 dürfte Metro Manila zu den 10 am schnellsten wachsenden großen Volkswirtschaften im asiatisch-pazifischen Raum und zur drittschnellsten wachsenden Volkswirtschaft in Südostasien zählen – hinter Ho-Chi-Minh-Stadt und Hanoi, so Savills Research unter Verwendung von Daten von Oxford Economics.
Auf dem Papier ist die Wachstumsgeschichte intakt: eine wachsende Bevölkerung, zunehmender Wohlstand und eine dynamische Wirtschaft.
Doch Wachstum und Resilienz sind nicht dasselbe. In einem zusammengesetzten Resilienzindex, der Klima-, Erdbeben-, makroökonomische und Governance-Faktoren umfasst, liegt die Philippinen auf Rang 90 von 130 Ländern und auf Platz fünf von sechs in den Index einbezogenen südostasiatischen Märkten. Das Land weist Schwächen bei Klima-, Erdbeben- und Cybersicherheitsrisiken auf, ist beim Inflationsmanagement jedoch stark.
Die Diskrepanz zwischen den Regionen, in denen das Land wächst, und den Bereichen, in denen es verwundbar ist, definiert die Aufgabe der Immobilienbranche. Fünf Prioritäten können helfen, diese Lücke zu schließen.
Infrastrukturentwicklung
Wirksamer Hochwasserschutz
Das von der Weltbank und der JICA unterstützte Pasig-Marikina River Channel Improvement Project verringerte die Überflutungsfläche 2024 um 18% und verhinderte geschätzte Schäden in Höhe von P14.3 Milliarden. Die Reformen in Marikina nach Ondoy führten bei den Habagat-Überschwemmungen 2012 zu null Todesfällen, während das P4.3 Milliarden teure Iloilo Flood Control Project seit mehr als einem Jahrzehnt wirksam ist.
Das Muster ist eindeutig: lange Zeithorizonte, multilaterale Finanzierung und überprüfbare Ergebnisse. Genau diese Merkmale fehlten den sogenannten Geisterprojekten und sollten der Maßstab sein, den Entwickler anlegen, bevor sie den öffentlichen Hochwasserschutz in den Wert eines Standorts einbeziehen.
Entlastung des Engpasses im Hafen von Manila
Die Überlastung im Hafen von Manila ist vor allem ein Problem der Auslastung der Containerstellflächen. Allein das Manila International Container Terminal schlägt rund 70% des Containerverkehrs des Landes um und liegt damit nahe an seiner Auslegungskapazität.
Batangas trägt zur Entlastung bei. Das bestehende Terminal erweiterte seine Kapazität Anfang 2026 um 400,000 Twenty-foot Equivalent Units (TEUs). International Container Terminal Services, Inc. (ICTSI) legte außerdem den Grundstein für das Bauan South Luzon Container Terminal, das größte privat finanzierte Seeterminal in der Geschichte der Philippinen. Der bislang wenig genutzte Hafen von Subic stellt zusätzliche Kapazität bereit.
Flughäfen und Schienennetz in Bulacan und Region 3
Der New Manila International Airport in Bulacan soll die Überlastung des Ninoy Aquino International Airport (NAIA) verringern. Er ist über Mautstraßen und einen Abzweig der MRT-7 mit Metro Manila, Bulacan und Clark verbunden. Der Clark International Airport erweitert seine Kapazität um eine zweite Start- und Landebahn und bleibt die klarste kurzfristig verfügbare Alternative.
Davao, Zamboanga, Bohol-Panglao und Kalibo zeigen jeweils, dass regionale Drehkreuze erfolgreich sein können, ohne jeden Besucher über NAIA zu leiten.
Hotellerie und Freizeit
Jede Modernisierung eines regionalen Drehkreuzes ist zugleich eine Chance für Hotellerie und Freizeitwirtschaft. Bohol-Panglao, Kalibo, Davao, Zamboanga und Dumaguete dienen gleichzeitig als Einzugsgebiete für den Luftverkehr und für Ferienanlagen.
Auch der Kreuzfahrttourismus entwickelt sich weiter. Die Ankünfte haben sich von 88,080 im Jahr 2023 auf 226,247 im Jahr 2025 mehr als verdoppelt und liegen damit über dem Niveau vor der Pandemie. Unterstützt wird das Wachstum durch ein P5 Milliarden teures Heimathafenterminal in Manila Bay’s Entertainment City, dem zugleich am stärksten mit Büro- und Wohnflächen überversorgten Teilmarkt des Landes.
Eisenbahn- und Straßennetze
Die geplanten Bahnprojekte, angeführt von der North-South Commuter Railway und der Metro Manila Subway, sollen die Pendelzeiten so weit verkürzen, dass Satellitenstädte lebenswerter werden, und zugleich Pendler auf emissionsärmere Verkehrsmittel verlagern.
Der Cavite-Laguna Expressway (CALAX), der Cavite-Batangas Expressway und der NLEX-SLEX Connector verbinden diese Entwicklungen zu einem System, das die überlasteten Straßen Manilas umgeht.
Nachhaltigkeit und erneuerbare Energien
Priorität für erneuerbare Energien
Die Kapazität erneuerbarer Energien (RE) stieg weiter und erreichte 2025 rund 8.7 Tausend Megawatt (MW), verglichen mit einer Kohlekapazität von 11.9 Tausend MW – ein Abstand von 1.4 zu 1.
Bei der Stromerzeugung ist der Unterschied größer: Kohle erzeugte 72 Tausend Gigawattstunden (GWh), erneuerbare Energien dagegen 32 Tausend GWh, also weniger als halb so viel. Die Zahlen zeigen, dass die Philippinen eine beträchtliche Kapazität für erneuerbare Energien aufgebaut haben, daraus aber noch keine entsprechend große Strommenge erzeugen. Schwankende erneuerbare Quellen werden neben Kohlekraftwerken betrieben, die nahezu rund um die Uhr als Grundlast laufen.
Das National Renewable Energy Program des Department of Energy (DoE) sieht einen Anteil erneuerbarer Energien an der Stromerzeugung von 35% bis 2030 und 50% bis 2040 vor. 2025 lag die Stromerzeugung aus erneuerbaren Energien trotz des stärkeren Kapazitätswachstums jedoch weiterhin unter 25% des Energiemixes.
Das Green Energy Auction Program kombiniert Solar- und Windprojekte mit Batteriespeichern. Ohne Speicher schlagen sich Kapazitätszuwächse zwar in MW, aber nicht unbedingt in GWh nieder. Offshore-Windkraft, angeführt von der 3.3-GW-Auktion GEA-5 des DoE, ist der größte potenzielle Hebel für eine gleichmäßigere Stromerzeugung.
Berichtstandards für nachhaltige Unternehmen
Zwischen Vermietern und Mietern besteht weiterhin eine strukturelle Lücke. Mechanismen wie das Green Energy Option Program weisen den Vermieter als Stromverbraucher aus, sodass Mietern keine Informationen für ihre eigene Berichterstattung zu Umwelt, Sozialem und Unternehmensführung (ESG) zur Verfügung stehen.
Mögliche Lösungen sind die Einrichtung von Unterzählern auf Mieterebene, die Zuweisung von Zertifikaten für erneuerbare Energien an jeden Mieter und die vertragliche Festlegung der Kostenweitergabe im Mietvertrag. Da die Offenlegungsregeln der Securities and Exchange Commission (SEC) ab dem Geschäftsjahr 2026 schrittweise eingeführt werden, dürften Vermieter, die dieses Problem zuerst lösen, besser in der Lage sein, Global Capability Centers (GCCs) und multinationale Unternehmen (MNCs) zu halten.
Künstliche Intelligenz und technologische Disruption
Rechenzentren etablieren sich als neue Anlageklasse
Der Markt für Rechenzentren wird 2025 auf rund $0.69 Milliarden geschätzt und soll bis 2031 auf $2.48 Milliarden wachsen.
Die wichtigste Einschränkung ist die Stromversorgung. Der Informations- und Kommunikationstechnologiesektor (ICT) benötigt bis 2026 eine Grundlastkapazität von 300-500 MW, während die Philippinen den höchsten gewerblichen Strompreis in Südostasien haben. Der Ausbau erneuerbarer Energien ist daher nicht nur eine Klimafrage, sondern auch eine Frage der Wettbewerbsfähigkeit.
BPO und IT-Dienstleistungen: Disruption und Neuausrichtung
Künstliche Intelligenz (KI) stellt eine erhebliche Bedrohung für den Sektor dar, der für den größten Anteil der Büroflächenabsorption in Metro Manila verantwortlich ist. Untersuchungen des Internationalen Währungsfonds (IWF) beziffern das Risiko der Automatisierung im Kundenservice bis 2025 auf bis zu 80%.
Gleichzeitig prognostiziert die Information Technology and Business Process Association of the Philippines (IBPAP) weiterhin einen Umsatz der Branche von $42.3 Milliarden im Jahr 2026, da die meisten von KI betroffenen Tätigkeiten ergänzend und nicht ersetzbar sind.
Global Capability Centers machen inzwischen 39% der Nachfrage nach IT-BPM-Büroflächen aus. Dies spiegelt die Verlagerung von Kostenarbitrage hin zu höherwertigen Tätigkeiten wider.
Weiterbildung und Talent in den Philippinen
Die Philippinen verfügen weiterhin über eine der jüngsten Bevölkerungen Asiens. Rund 67.1% der Bevölkerung sind im erwerbsfähigen Alter, und die Erwerbsbeteiligung liegt auf dem höchsten Stand seit 2005.
Der IWF bezeichnet den Zeitraum 2025-2035 als entscheidendes Zeitfenster, um dieses demografische Profil in eine echte Dividende umzuwandeln. Die KI-Exposition konzentriert sich auf Büro- und kundennahe Tätigkeiten.
Die größten Talent-Pipelines des Landes liegen in den Bereichen Wirtschaft, Verwaltung und Recht sowie Bildung. Zusammengenommen führen fast 2 Millionen Studierende und Absolventen dieser Fachrichtungen direkt in Berufe, die den Daten zufolge zu den am stärksten von KI betroffenen zählen. Weniger exponierte Bereiche wie Landwirtschaft und Handwerk greifen auf deutlich kleinere Talentpools zurück.
Die Weiterbildung sollte mit den Fachrichtungen Wirtschaft, Verwaltung und Recht sowie Bildung beginnen, da sie die größte Exposition mit dem höchsten Volumen verbinden. Der Schwerpunkt sollte auf komplexem Urteilsvermögen und Kompetenzen zur Ergänzung durch KI liegen.
Die ICT-Talentpipeline, die rund 590,000 Personen umfasst und angesichts ihrer Bedeutung zu klein ist, sollte ausgebaut werden. Handwerk, Landwirtschaft und Ausbildungen im Bereich technische und berufliche Bildung und Training (TVET) bilden trotz ihrer höheren Widerstandsfähigkeit gegenüber KI die kleinsten Pools und sollten als Absicherung geschützt werden.
Ausgewogenere Immobilienanlageklassen
Der Wohnimmobilienmarkt von Metro Manila zeigt die deutlichste Übergewichtung. Der Leerstand bei Eigentumswohnungen erreichte 2025 24.7% – rund 81,000 nicht verkaufte Einheiten, konzentriert in Pasay, Parañaque und Muntinlupa. Diese Gebiete gehören zur selben Bay-Area-Zone, die wegen schwacher Klima- und Erdbebenwerte als besonders anfällig eingestuft wird.
Der Büromarkt erzählt eine ähnliche Geschichte. Der Leerstand von Büros der Grade-A-Klasse in der Bay Area lag im zweiten Quartal 2026 bei 36%, verglichen mit weniger als 8% in Bonifacio Global City (BGC).
Der Bestand an Industrieimmobilien ist dagegen seit 2015 kontinuierlich gewachsen: von rund 9.8 Millionen Quadratmetern auf voraussichtlich 15.9 Millionen sq.m. im Jahr 2025 – ein Anstieg von 63%. Die Expansion spiegelt ein anhaltend hohes Fertigstellungstempo an etablierten und aufstrebenden Standorten wider, da Entwickler weiterhin die Nachfrage aus Logistik, Fertigung und Distribution bedienen.
Der größte Anstieg innerhalb eines einzelnen Jahres wurde 2024 verzeichnet, als das neue Angebot 1 Million sq.m. überstieg. Batangas und Laguna stellten den größten Teil des Zuwachses und bestätigten damit die führende Rolle von South Luzon als wichtigstem Industriegebiet des Landes.
Real Estate Investment Trusts (REITs) ermöglichen als diversifizierte Anlageklasse eine Kapitalverlagerung in großem Maßstab. Der aggregierte REIT-Umsatz stieg 2025 im Jahresvergleich um 24%, wobei Kapital aus einem überversorgten Eigentumswohnungsmarkt in Logistik und Rechenzentren sowie in Einzelhandel und Hotellerie floss.
Ein Portfolio, das auf eine einzige überversorgte Anlageklasse und auf die geografisch am stärksten exponierte Region des Landes konzentriert ist, ist ebenso fragil wie eine Volkswirtschaft, deren Warenströme durch einen einzigen Hafen oder Flughafen geleitet werden.
Entwickler, die den spekulativen Wohnungsbau zurückfahren, sich auf die Nachfrage nach Industrieimmobilien und Rechenzentren sowie auf Hotellerie und Einzelhandel konzentrieren und Nachhaltigkeit von Beginn an integrieren, entscheiden sich nicht zwischen Resilienz und Rendite. Sie schaffen die Immobilienlandschaft, zu der sich die Philippinen entwickeln.
Cha Carbonell ist Chief Operating Officer von Savills Philippines.

