Sechs Jahre nach der Stripe-Übernahme lernt Paystack, Geld zu halten
Wichtige Erkenntnisse
- •Stripe übernahm das in Lagos ansässige Paystack im Oktober 2020 für 200 Millionen US-Dollar – damals die größte Übernahme eines nigerianischen Startups, als das Unternehmen 60.000 Kunden hatte.
- •Paystack führte im Mai 2024 den Kauf des angeschlagenen Business-Banking-Startups Brass an, brachte im März 2025 seine erste Consumer-App Zap heraus und erhielt im April 2025 eine Strafe von 250 Millionen Naira der Zentralbank von Nigeria, weil Zap unter einer reinen Zahlungslizenz als Wallet betrieben wurde.
- •Im Januar 2026 kaufte Paystack die Ladder Microfinance Bank und gründete die Holding The Stack Group, wodurch es Einlagen entgegennehmen, verleihen und Zinserträge jenseits von Transaktionsgebühren erzielen kann.
- •Paystack gibt an, dass sich sein Zahlungsvolumen seit 2020 um mehr als das Zwölffache vergrößert hat und die Gruppe profitabel ist.
- •Anders als Agentennetzwerk-Konkurrenten wie Moniepoint, das mehr als 6 Millionen aktive Unternehmen persönlich betreut, fehlt Paystack eine physische Präsenz; es setzt auf die Migration der Brass- und Allawee-Kunden zur Paystack MFB, um seine Einlagenbasis aufzubauen.
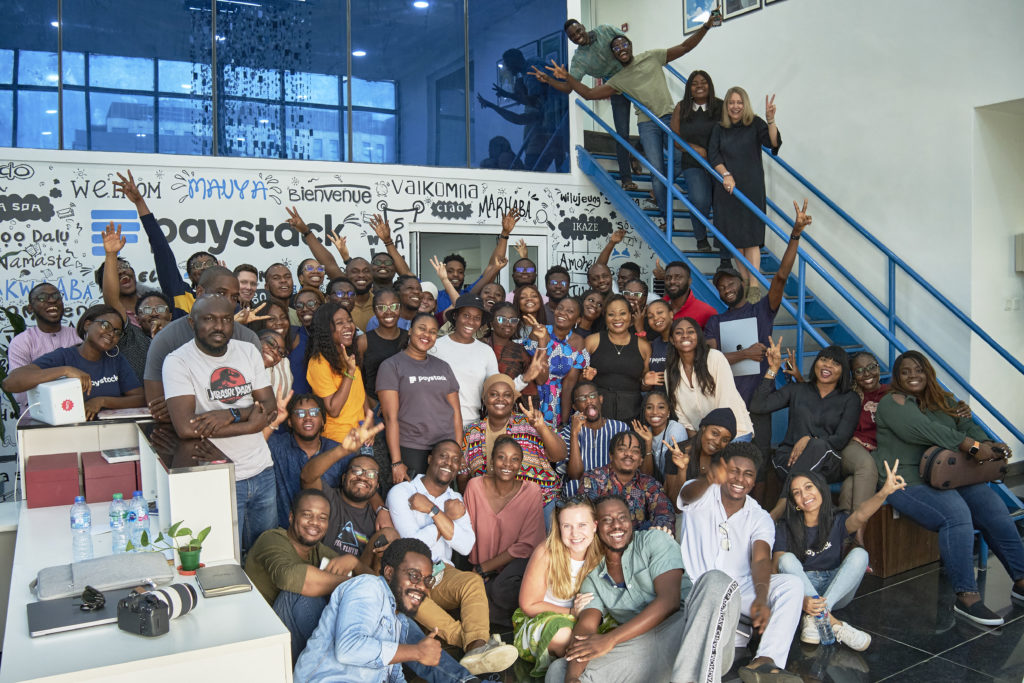
Im Oktober 2020 erklärte sich Stripe bereit, Paystack zu übernehmen, ein in Lagos ansässiges Startup, das Unternehmen bei der Annahme von Online-Zahlungen unterstützt, für 200 Millionen US-Dollar – damals die größte Übernahme eines nigerianischen Startups. Paystack hatte 60.000 Kunden, als der Deal verkündet wurde.
Stripe erklärte, die Übernahme solle neue Produkte finanzieren und dazu beitragen, den fragmentierten Zahlungsmarkt Afrikas zusammenzuführen, und dass Paystack weiterhin unabhängig operieren werde. Shola Akinlade, der Chief Executive des Unternehmens, versprach mehr Länder, mehr Zahlungskanäle und mehr Dienste. Sechs Jahre nach der Übernahme hat er dieses Versprechen eingelöst.
Damals verdiente Paystack Geld, indem es an jeder online eingezogenen Zahlung eines Unternehmens mitverdiente – ein Modell, das auf Skalierung angewiesen ist. Das Unternehmen berechnet 1,5 % plus 100 Naira pro Transaktion, begrenzt auf 2.000 Naira; eine Bestellung über 10.000 Naira bringt ihm also 250 Naira ein, rund 19 US-Cents.
Dieses Modell erwirtschaftet nur Einnahmen, solange Geld in Bewegung ist. Eine Bank, die das Geld ihrer Kunden hält, funktioniert anders: Sie kann diese Guthaben zu einem höheren Satz verleihen oder anlegen, als sie selbst dafür zahlt, und diese Einnahmen fließen weiter, solange die Guthaben bestehen – ganz gleich, ob Transaktionen stattfinden oder nicht.
Das brasilianische Nubank zeigt, wie mächtig das sein kann. Es beendete 2025 mit 41,9 Milliarden US-Dollar an Einlagen, finanzierte sich zu 87 % des Interbankensatzes und erwirtschaftete 2,9 Milliarden US-Dollar. Weltweit machten Zinserträge 2024 laut McKinsey 46 % der Zahlungsverkehrserlöse aus.
Sechs Jahre später hat das Unternehmen, das Stripe kaufte, seine Gestalt verändert. Es besitzt nun eine Mikrofinanzbank und eine Consumer-App. Sein Weg veranschaulicht, warum afrikanische Fintechs immer wieder zu Banken werden – und wie schwer der letzte Schritt ist.
Paystack wurde zuerst größer und anfälliger
Paystack verwendete Stripes Rückendeckung auf Reichweite. Es bedient nun Unternehmen in der Elfenbeinküste, Ghana, Kenia, Nigeria und Südafrika, mit Genehmigungen in Ägypten und Ruanda, und stellte dort ein, wo Talente verfügbar waren, darunter ein Engineering-Stort in Dubai.
Mit der Zeit brachte die Reichweite mehr Zahlungsvolumen, aber auch Kosten in US-Dollar gegenüber Einnahmen in schwächeren afrikanischen Währungen. Bis November 2023 hatte der Naira seit Juni desselben Jahres mehr als die Hälfte seines Wertes verloren, und der kenianische Schilling war binnen zwölf Monaten um fast 20 % gefallen. Was Paystack mit dem Bewegen von Geld verdiente, fiel in US-Dollar gerechnet deutlich, obwohl es in lokalen Währungen wuchs. Als Reaktion darauf entließ das Unternehmen 33 Mitarbeiter in Europa und den VAE.
Im selben Jahr machten Banküberweisungen 34 % der Zahlungen des Unternehmens in Nigeria aus, seinem größten Markt, gegenüber 12 % im Jahr 2021. Paystack hatte 2020 eine Zahlungsmethode per Überweisung eingeführt, und dieses Wachstum zeigte, dass Kunden Überweisungen bevorzugten, weil sie günstig und zuverlässig waren.
Paystack folgte dem Geld. Bis 2023 führte es Virtual Terminal ein, das einem Laden ein Bankkonto bei Paystack-Titan gibt, auf das Kunden überweisen können. Damit flossen große Summen auf Konten mit Paystacks Namen – aber die Zinsen auf diese Guthaben gingen an die Titan Trust Bank.
Brass zeigt Paystack den Wert von Einlagen
Im Mai 2024 führte Paystack eine Gruppe an, die Brass kaufte, ein Startup für Geschäftsbanking. Brass hatte seit Oktober 2023 Schwierigkeiten, Abhebungen auszuzahlen, und zwei Personen sagten, in seinen Büchern klaffte ein Loch von 2 Milliarden Naira (1,5 Millionen US-Dollar). Die Käufer griffen ein, weil sie fürchteten, ein Zusammenbruch könnte Kunden von anderen Fintechs vertreiben.
Es war Paystacks erste bekannte Beteiligung an einem Unternehmen, das das Geld anderer hielt. Neben Brass' Geschäftskunden bot es einen nahen Blick darauf, was passiert, wenn die Einlagen knapp werden.
Zehn Monate später, im März 2025, brachte Paystack Zap heraus, seine erste Consumer-App, deren Einlagen bei Titan gehalten wurden.
Bis Ende April hatte die Zentralbank von Nigeria Paystack eine Strafe von 250 Millionen Naira auferlegt. Eine mit der Sache vertraute Person sagte, die Aufsichtsbehörde habe festgestellt, dass Zap als Wallet betrieben wurde, was Paystacks Lizenz nicht abdeckte. Das Unternehmen hielt nur eine Zahlungslizenz, die es ihm erlaubt, Geld zwischen Konten anderer zu bewegen. Dieses Geld zu halten – auch nur kurzzeitig, in einem Guthaben, das ein Kunde später ausgeben kann – erfordert eine andere Lizenz. Zap sah aus wie eine Wallet; Paystack hatte die Erlaubnis für Zahlungen.
Paystack hatte bereits entschieden, dass es das Geld seiner Kunden halten wollte. Die Strafe zeigte, dass dies mit einer Zahlungslizenz nicht in der Art möglich war, wie Zap zunächst funktionierte. Zap erhielt später die regulatorische Genehmigung, und im Januar 2026 kaufte Paystack eine Bank.
Paystack wird zur Gruppe
Im Januar 2026 kaufte Paystack die Ladder Microfinance Bank und erklärte, die Paystack MFB werde zunächst an Unternehmen und dann an Privatpersonen verleihen. Wenige Tage später gründete es eine Holdinggesellschaft, The Stack Group, eine Struktur, die separat lizenzierte Unternehmen unter einem Eigentümer bündelt. Paystack teilte mit, sein Zahlungsvolumen sei seit 2020 um mehr als das Zwölffache gewachsen und die Gruppe sei profitabel.
Im Juni kündigte Brass an, als eigenständiges Unternehmen zu schließen und seine Kunden in die Paystack MFB zu überführen. Im August teilte Allawee, ein Kartenunternehmen, das Paystack 2025 still gekauft hatte, seinen Kunden mit, dass ihreen am 1. Dezember geschlossen würden und sie neue bei Paystack eröffnen müssten.
Die Mikrofinanzlizenz erlaubt Paystack, Einlagen entgegenzunehmen, zu verleihen und Zinsen zu verdienen, sodass es weniger von Gebühren abhängig ist.
Gegenüber etablierten Wettbewerbern startet Paystack jedoch mit einem Rückstand. Moniepoint sagt, es bediene mehr als 6 Millionen aktive Unternehmen persönlich. OPay und PalmPay wurden auf dieselbe Weise aufgebaut, durch Agentennetzwerke, die einen physischen Ansprechpartner in Märkte, Läden und Straßen in ganz Nigeria brachten. Ein Agent wirbt einen Händler an, wickelt dessen Bargeld ab und wird zum Grund, warum dieser Händler ein Guthaben bei einem Fintech statt bei einer Bank hält.
Paystack hat keine vergleichbare Präsenz. Seine Stärke war stets der Online-Checkout, bei dem ein Unternehmen sich einmal integriert und die Beziehung vollständig online läuft. Sein Kartenterminal erreichte nie die Agentur-Banking-Netzwerke, sodass sich die tägliche, persönliche Gewohnheit, die einen Zahlungskunden zum Einlagekunden macht, nie herausbildete.
Deshalb muss die Paystack MFB Einlagen Konto für Konto gewinnen – und deshalb kaufte sie Brass und Allawee. Jede Übernahme bringt bereits bestehende Geschäftskonten mit, was schneller ist, als sie neu zu gewinnen. Beide Migrationen sind bereits geplant: Brass' Kunden sollen in die Paystack MFB überführt werden, und Allawees Kunden müssen neue Paystack-Konten eröffnen, bevor ihre alten am 1. Dezember geschlossen werden – womit sie das erste sichtbare Maß dafür sind, ob gekaufte Konten zu bleibenden Einlagen werden.
2020 kaufte Stripe ein Unternehmen, das Geld schnell bewegte. Paystacks nächste Prüfung ist, wie viel von diesem Geld es überzeugen kann zu bleiben.
Quelle: TechCabal

