Nasdaq verzeichnet schwächste Woche seit Juni, da KI-Ausverkauf Chipaktien trifft
Wichtige Erkenntnisse
- •Der Nasdaq Composite fiel am Freitag um2,14 % auf 26.140,03 – seine schwächste Woche seit Juni und das Ende einer vierwöchigen Gewinnserie.
- •US-Tech-Aktien verloren in zehn Handelstagen mehr als 3 Billionen US-Dollar an Marktkapitalisierung; der Nasdaq 100 liegt damit nur noch rund 2,5 % über einer technischen Korrektur.
- •Der VanEck Semiconductor ETF verlor am Freitag 3 % und in der Woche 10 % – sein größter Wochenverlust seit April 2025 –, getrieben von Sorgen über die Konkurrenz aus China.
- •CoreWeave fiel am Freitag um fast 12 % und in der Woche um 25 %; die Gesamtschuld des Unternehmens stieg auf über 51 Milliarden US-Dollar.
- •West Texas Intermediate stieg um 3,51 % auf 101,41 US-Dollar pro Barrel, Brent gewann 3,72 % auf 109,86 US-Dollar, da sich die Spannungen zwischen den USA und dem Iran sowie zwischen Russland und der Ukraine verschärften.
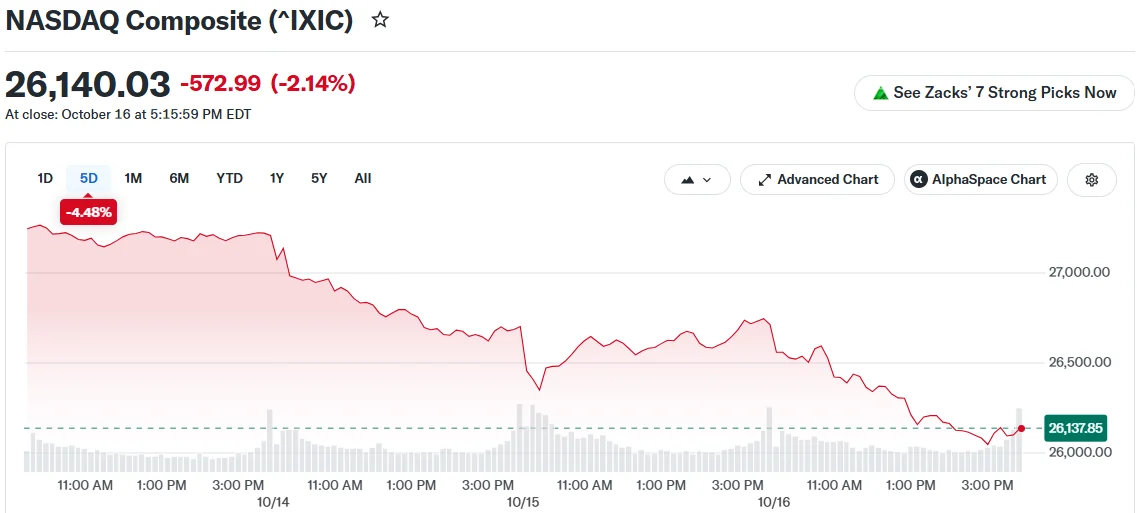
Die US-Aktienmärkte gerieten am Freitag unter anhaltenden Verkaufsdruck, da Anleger Technologie- und KI-Aktien abstießen, während steigende Ölpreise einer ohnehin belasteten Handelssitzung eine weitere Belastungsprobe hinzufügten.
Der Nasdaq Composite verlor 2,14 % und schloss bei 26.140,03 – das war seine schwächste Woche seit Juni und beendete eine vierwöchige Gewinnserie des Index. Der S&P 500 fiel um 1,09 % auf 7.659,44, der Dow Jones Industrial Average sank um 175,28 Punkte bzw. 0,34 % auf 52.002,41. Sowohl der S&P 500 als auch der Nasdaq beendeten die Sitzung unter ihren gleitenden 50-Tage-Durchschnitten – eine Schwelle, die viele Händler als schnellen Indikator dafür nutzen, ob der mittelfristige Trend eines Marktes noch intakt ist. Der Cboe Volatility Index, ein vielbeachtetes Maß für erwartete Marktturbulenzen, stieg erstmals seit vier Monaten über 22.
Chipaktien führen die Verluste an
Chipkonzerne gehörten erneut zu den am stärksten getroffenen Werten. Der VanEck Semiconductor ETF verlor am Freitag 3 %, angeführt von Micron Technology, Advanced Micro Devices und Sandisk. In der Woche gab der Fonds um 10 % nach – sein größter Wochenverlust seit April 2025 –, da Anleger sich Sorgen über die Konkurrenz aus China machen. Halbleiter sind ein zentraler Bestandteil der KI-Infrastruktur, weshalb die Branche häufig als Stimmungsbarometer für das gesamte KI-Investment gilt.
Der Marktkommentaranbieter The Kobeissi Letter wies in einem Beitrag auf X auf das Ausmaß des Rücksetzers hin:
There it is folks. The Nasdaq 100 is now down -3% on the day and on track for its biggest weekly decline since April 2025. US tech stocks have erased over -$3 trillion in market cap in just 10 days. This puts the Nasdaq 100 just ~2.5% away from entering a technical correction.… pic.twitter.com/Llhtk5QUoj
Den im Beitrag genannten Zahlen zufolge steuerte der Nasdaq 100 auf seinen steilsten Wochenverlust seit April 2025 zu, wobei US-Tech-Aktien innerhalb von zehn Handelstagen mehr als 3 Billionen US-Dollar an Marktkapitalisierung einbüßten und nur noch rund 2,5 % von einer technischen Korrektur entfernt sind. technische Korrektur wird üblicherweise als Rückgang von mindestens 10 % gegenüber einem jüngeren Hoch definiert – eine Schwelle, die bei Marktbeobachtern in der Regel erhöhte Aufmerksamkeit auslöst.
CoreWeave, ein auf KI ausgerichteter Anbieter von Cloud-Infrastruktur, fiel am Freitag um fast 12 % und verliert in der Woche 25 %. Die Gesamtschuld des Unternehmens ist auf über 51 Milliarden US-Dollar gestiegen. Die Verluste zogen sich durch den gesamten Technologiesektor: CrowdStrike gab 7 % nach, Oracle 4,5 %. Anleger stellen zudem Fragen zu den Geschäftsmodellen von Anthropic und OpenAI.
Nick Colas von DataTrek Research sagte, Anleger seien „burnt out on AI“ (von KI erschöpft), und fügte hinzu, der Katalysator seien die Zinssätze. Michael Rosen, Chief Investment Officer bei Angeles, sagte, die steigende Schuldaufnahme sei beobachtenswert, merkte aber an, dass der Markt derzeit noch nicht nahe an übertriebenen Niveaus sei. Die von Colas angesprochene Zinssensitivität erklärt, warum sich der Verkauf auf KI- und Technologieaktien konzentriert: Ihre Bewertungen hängen stark von erwarteten künftigen Gewinnen ab, sodass die Erwartungen zum Zinspfad direkt in die Bewertung einfließen.
Die Verluste waren jedoch nicht überall zu verzeichnen. Im S&P 500 stiegen am Freitag 221 Aktien, und der Dow verzeichnete einen Wochengewinn von 0,7 % – eine Divergenz, die zeigt, dass sich die Schäden der Woche auf den Technologiesektor konzentrierten und nicht gleichmäßig über den Markt verteilt waren.
Öl und Inflation erhöhen den Druck
Die Ölpreise stiegen, da sich die Spannungen zwischen den USA und dem Iran sowie zwischen Russland und der Ukraine verschärften. West Texas Intermediate gewann 3,51 % auf 101,41 US-Dollar pro Barrel und hielt sich über der 100-US-Dollar-Marke, während Brent crude um 3,72 % auf 109,86 US-Dollar anzog. Energiewerte wie Chevron legten zu und begrenzten so die Verluste des Dow. Der Anstieg des Öls hat für Aktienanleger zwei Seiten: Er stützt die Gewinne im Energiesektor, speist aber auch die breiteren Preisbelastungen, die die Inflation hoch halten.
Auch die Inflationsdaten bereiten Anlegern Sorgen. Die Produzentenpreise verzeichneten diese Woche ihren stärksten Anstieg seit 2022, und die Verbraucherpreisinflation liegt weiterhin deutlich über dem 2-%-Ziel der Federal Reserve.
Fed-Chef Kevin Warsh sprach über Nacht bei einer Veranstaltung des Internationalen Währungsfonds in Bangkok, sagte jedoch nicht, ob die Fed vor Jahresende die Zinsen erhöhen wird. Händler werteten das als Zeichen dafür, dass die Notenbank ihre Politik unverändert lassen wird. Das FedWatch-Tool der CME Group zeigt eine 82-prozentige Wahrscheinlichkeit, dass die Fed bei ihrem Treffen am 27.–28. Oktober die Zinsen unverändert lässt. Zwischen der Zinsentscheidung der Fed, dem Ölpreisverlauf vor dem Hintergrund der Spannungen zwischen den USA und dem Iran sowie zwischen Russland und der Ukraine und den anstehenden Inflationsdaten haben Anleger eine klare kurzfristige Checkliste, während sie die Verluste der Woche verarbeiten.

