Von JPY zu EURC: Was könnte als Nächstes für On-Chain-Devisenmärkte kommen?
Wichtige Erkenntnisse
- •edgeX hat FX-Perpetuals angekündigt, beginnend mit JPY auf Arcs nativem FX-Pfad, gefolgt von Plänen für weitere Paare, FX-Spot gegen Nicht-USD-Stablecoins und Nicht-USD-Margin, vor dem Arc-Mainnet-Start geplant für den 16. September 2026.
- •Ein JPY-Perpetual gibt Preis-Exposure auf ein Yen-Paar, ohne ein Yen-Bankguthaben, ein Yen-Zahlungsinstrument oder Einlösbarkeit über japanische Bankkanäle zu schaffen.
- •Circles EURC ist ein euro-gestützter Stablecoin, der über mehrere öffentliche Chains hinweg 1:1 in Euro einlösbar ist, mit Umlauf- und Reservezahlen Attestierungsunterlagen auf seiner Transparenzseite.
- •Die Skalierung von Multi-Currency-On-Chain-FX erfordert ausreichende Mint- und Redeem-Kapazität, Orderbuch-Tiefe über Tokyo-, London- und New-York-Sessions, Oracle- und Mark-Logik passend zum Kasinstrument, konservative Collateral-Regeln und regulatorische Klarheit je Währungsraum.
- •Die BIS hat argumentiert, dass ein monetäres System der nächsten Generation auf tokenisierten Zentralbankreserven, Geschäftsbankgeld und Staatsanleihen ruhen sollte, während die EZB angedeutet hat, dass tokenisierte Einlagen sich für einige Wholesale-Abwicklungen als besser geeignet erweisen könnten als Stablecoins.
Kurzantwort
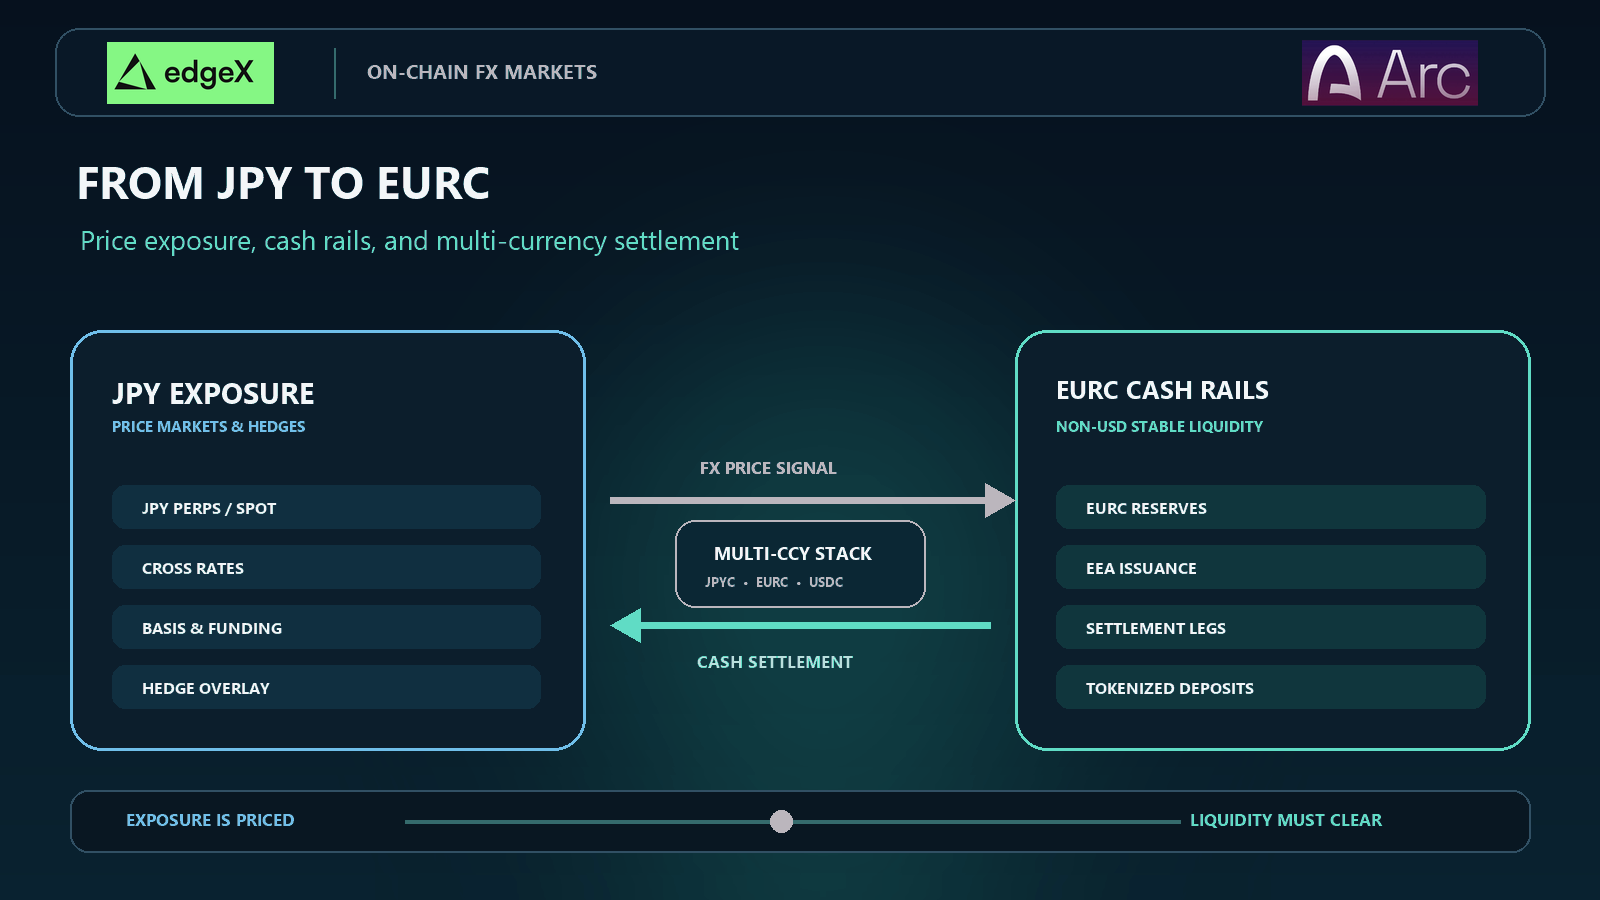
On-Chain-FX geht über eine reine Dollar-Landkarte hinaus. Die JPY-Märkte zeigen, wie Krypto-Venues zunächst Devisen-Exposures listen können. EURC zeigt, wie ein Nicht-USD-Kasinstrument auf öffentlichen Chains mit Transparenz des Emittenten und Euro-Einlösbarkeit zirkulieren kann. Es geht künftig weniger darum, weitere Tickersymbole zu erfinden, sondern vielmehr darum, ob Märkte mehrere Währungen mit verlässlicher Liquidität und klaren Exit-Wegen abwickeln, absichern und halten können.
Der praktische Weg verläuft stufenweise. Venues können mit USDC-besicherten FX-Perpetuals beginnen. Anschließend können sie Spot-Paare gegen Nicht-USD-Stablecoins hinzufügen, sofern Liquidität und Verwahrung dies unterstützen. Mit der Zeit können tokenisierte Einlagen und Public-Money-Schienen mit privaten Stablecoins als Abwicklungsassets konkurrieren oder sie ergänzen. Trader sollten jeden Schritt anhand des Kasinstruments, des Markttyps und der Kontrollen rund um die Konversion beurteilen – nicht allein am Etikett „On-Chain-FX“.
On-Chain-FX ist kein einheitlicher Markttyp
Devisenhandel ist der Markt für den Austausch einer Währungsforderung gegen eine andere. Die Verlagerung dieser Aktivität On-Chain erzeugt nicht automatisch dasselbe Instrument. Eine Plattform kann anbieten:
| Marktform | Was der Trader hält oder erhält | Wofür es nützlich ist | Was es nicht automatisch bietet |
|---|---|---|---|
| FX-Perpetual | Preis-Exposure auf ein Währungspaar | Absicherung oder Meinungsäußerung, ohne die fremde Währung zu halten | Direkte Einlösbarkeit in Bankgeld |
| Spot-Stablecoin-Paar | Ein Stablecoin gegen einen anderen getauscht | On-Chain-Konversion und Bestands- management | Garantierte Off-Chain-Bankabwicklung in jeder Jurisdiktion |
| Nicht-USD-Collateral | Margin in einem Stablecoin oder Einlagen-Token in Lokalwährung | Verringerung erzwungener Rückkonversion in Dollar | Identische Risikobehandlung über alle Venues |
| Zahlungskonversion | Abwicklung einer grenzüberschreitenden Überweisung | Werttransfer zwischen Währungsräumen | Market-Making-Tiefe für aktive Trader |
Diese Formen können einander unterstützen, aber sie scheitern auf unterschiedliche Weise. Ein Perpetual kann einen sauberen Preis-Feed und geringe Exit-Liquidität haben. Ein Stablecoin kann bei seinem Emittenten zum Paritätswert eingelöst werden und dennoch auf einem belasteten Venue mit Abschlag gehandelt werden. Eine Zahlungsschiene kann schnell abwickeln und den Empfänger dennoch mit Konversions-, Compliance- oder Bankenreibung zurücklassen.
Deshalb benötigt der Begriff „On-Chain-FX“ eine zweite Frage: Exposure, Cash, Collateral oder Zahlung? Die Antwort verändert die Risikolandkarte.
JPY ist bereits eine Brückenwährung für Krypto-FX-Exposure
Yen-Märkte sind wichtig, weil Japan eine wesentliche Finanzierungs- und Handelswährung im traditionellen Devisenhandel ist, während Krypto-Märkte den Großteil der Aktivität weiterhin in Dollar abwickeln. Ein JPY-Perpetual erlaubt es einem Trader,en-Risiko gegen USDC oder eine andere Kontoeinheit auszudrücken, ohne eine japanische Bankbeziehung aufzubauen. Für viele Desk ist das der erste nützliche Schritt.
edgeX‘ archiviertes Launch-Material beschreibt On-Chain-FX-Perpetuals beginnend mit JPY auf Arcs nativem FX-Pfad, mit späterer Erprobung weiterer Paare, FX-Spot gegen Nicht-USD-Stablecoins und Nicht-USD-Margin. Diese Sequenz ist lehrreich, schon bevor jedes Produkt live ist. Sie beginnt mit Preisfindung und fragt dann, ob Kasinstrumente und Collateral-Regeln einen vollständigeren FX-Stack tragen können.
JPY-Exposure erzwingt zudem Marktstrukturfragen, die reine Dollar-Bücher verbergen können:
- In welcher Tokyo-, London- oder New-York-Session liegt die echte Tiefe?
- Wie sollte das Funding reagieren, wenn traditionelle FX-Desks ruhig sind?
- Was passiert, wenn sich die Yen-Lücke schneller bewegt, als das Krypto-Orderbuch sie absorbieren kann?
- Ist die Referenz ein Spot-FX-Index, eine Futures-Kurve oder ein venue-spezifischer Mark?
Ein JPY-Markt kann wertvoll sein, ohne ein vollständiges Yen-Cash-System zu sein. Trader benötigen weiterhin einen Weg vom Gewinn und Verlust in Kontowährung zurück zu Bankgeld, Steuerreportung und lokalen Zahlungsbedürfnissen. Die Brücke ist gerade deshalb nützlich, weil sie unvollständig ist.
EURC zeigt, wie ein Nicht-USD-Kasinstrument relevant werden kann
EURC unterscheidet sich von einem Yen-Perpetual, weil es eine Cash-Forderung ist, nicht nur eine Preiswette. Circle beschreibt EURC als euro-gestützten Stablecoin, der 1:1 in Euro einlösbar ist, über mehrere öffentliche Chains hinweg verfügbar ist und in Krypto-Kapitalmärkten, Devisenhandel, Kreditvergabe und Lending genutzt wird. Circles Transparenzseite veröffentlicht Umlauf- und Reservezahlen sowie Attestierungsunterlagen für sowohl USDC als auch EURC.
Diese Kombination ist für das On-Chain-FX- wichtig. Ein Euro-Cash-Token kann unterstützen:
- Spot-FX gegen USDC oder andere Stablecoins.
- Auf Euro lautende Guthaben für europäische Nutzer, die nicht möchten, dass jeder Bestandszyklus über Dollar läuft.
- Die Abwicklung tokenisierter Assets oder Zahlungen, die eine Euro-Einheit statt eines reinen Preis-Feeds benötigen.
- Collateral-Experimente, bei denen die Margin näher an der Heimatwährung des Traders bleibt.
Keine dieser Verwendungen ist automatisch gegeben. EURC hängt weiterhin von Emittentenzugang, Chain-Unterstützung, Börsenlistings, Bankenanbindung und lokalen Regeln ab. Circles EEA-Materialien verorten EURC im regulatorischen Gespräch der MiCA-Ära. Die Europäische Zentralbank hat argumentiert, dass Stablecoins eine monetäre Funktion und eine technologische Abwicklungsfunktion kombinieren und dass Europa das Instrument nicht mit dem Ergebnis verwechseln sollte, das es von digitaler Geld-Infrastruktur erwartet.
Für Marktteilnehmer ist die Lehre praktisch. EURC ist der Beleg, dass Nicht-USD-Cash auf öffentlichen Schienen mit offengelegten Reserven existieren kann. Es ist kein Beweis dafür, dass jedes FX-Paar gegen EURC bereits institutionelle Tiefe hat, noch dass Euro-Stablecoins die künftige Abwicklung standardmäßig dominieren werden. Ein yen-gebundenes Kasinstrument ist ein separater Weg. JPYC Inc. präsentiert sich als Emittent eines yen-gebundenen Stablecoins mit einer Issuance-Historie auf öffentlichen Chains, was relevanter Kontext für japanorientierte Schienen ist, macht Yen-Cash aber nicht mit Yen-Preis-Exposure austauschbar.
Was sich verbessern muss, bevor Multi-Currency-FX skaliert
Ein weiteres Paar zu listen ist einfach im Vergleich dazu, es unter Stress zu unterstützen. Multi-Currency-On-Chain-FX erfordert, dass mehrere Schichten sich gemeinsam weiterentwickeln.
1. Emissions- und Einlösskapazität
Ein Stablecoin verankert FX nur dann, wenn Nutzer mit vorhersagbarem Timing und Kontrollen zwischen Bankgeld und dem Token wechseln können. Geringe Mint- und Redeem-Kapazität verwandelt jede Dislokation in eine breitere Basis zwischen On-Chain-Preisen und Off-Chain-FX.
2. Markttiefe, die Sessions übersteht
Währungspaare werden theoretisch rund um die Uhr gehandelt, aber Liquidität klumpt weiterhin. Ein On-Chain-Buch benötigt Market Maker, die Bestände über Tokyo-, London- und New-York-Zeiten vorhalten können – nicht nur während krypto-nativer Spitzen.
3. Oracles und Mark-Logik, die zum Kasinstrument passen
Wenn der Cash-Schenkel EURC ist und die Referenz ein traditioneller EURUSD-Print, muss das Venue definieren, was geschieht, wenn Stablecoin-Basis, Bankfenster oder Indexstillstände dazwischenkommen. Ein sauberes Chart ist nicht dasselbe wie ein sauberes Abwicklungs-Mark.
4. Collateral- und Haircut-Regeln
Nicht-USD-Margin kann Konversionsreibung reduzieren, aber nur, wenn die Plattform das Asset konservativ bewertet, Konzentration begrenzt und erklärt, wann das Asset nicht mehr als verfügbares Collateral zählt. Gemeinsame Konten können Stress von einem Währungsguthaben auf unrelated Positionen übertragen.
5. Regulatorische Klarheit je Währungsraum
Die MAS konsultiert zu Gesetzgebungsänderungen zur Umsetzung eines Single-Currency-Stablecoin-Rahmenwerks, das den Singapur-Dollar oder jede G10-Währung abdecken kann, mit Anforderungen zu Lizenzierung, Wertstabilität und Anlegerschutz. Ein derartiges Regime sch keine Liquidität von selbst. Es schafft jedoch einen klareren Weg für Institutionen, die regulierte Cash-Token von generischen Krypto-Labels unterscheiden müssen.
| Skalierungsengpass | Warum er für FX wichtig ist | Wie „gut“ aussieht |
|---|---|---|
| Mint- und Redeem-Schienen | Verankert On-Chain-Preise an Bankgeld | Vorhersagbare Zugriffszeiten, offengelegte Reserven, funktionierende Off-Ramps |
| Orderbuch-Tiefe | Bestimmt die echte Hedge- und Exit-Qualität | Beidseitige Größe über Sessions hinweg, nicht nur enge Top-of-Book-Spreads |
| Oracle- und Mark-Design | Steuert Liquidationen und Funding | Explizite Behandlung von Lücken, veralteten Prints und Stablecoin-Basis |
| Collateral-Politik | Entscheidet, ob Multi-Currency-Guthaben helfen oder Risiko verbergen | Haircuts, Konzentrationsgrenzen und Abhebungsgrenzen |
| Lokale Lizenzierung | Formt, wer Cash-Token emittieren, halten und verteilen kann | Klarer Emittentenstatus und Anlegerschutz je Jurisdiktion |
Tokenisierte Einlagen und Public-Money-Schienen könnten die nächste Schicht umgestalten
Private Stablecoins sind nicht die einzigen Kandidaten für die On-Chain-FX-Abwicklung. Die BIS hat argumentiert, dass ein monetäres System der nächsten Generation auf einer tokenisierten „Trilogie“ aus Zentralbankreserven, Geschäftsbankgeld und Staatsanleihen ruhen sollte, während Stablecoins als begrenzteres oder untergeordnetes Instrument behandelt werden, sofern sie nicht gut reguliert sind. Die EZB-Rede macht einen ähnlichen architektonischen Punkt Die Abwicklungsfunktion benötigt einen gemeinsamen Anker, und tokenisierte Einlagen könnten sich für einige Wholesale-Verwendungen als besser geeignet erweisen als Stablecoins.
Diese Debatte ist für FX-Märkte relevant, weil Währungstausch letztlich um Forderungen gegenüber verschiedenen monetären Systemen geht. Wenn tokenisierte Einlagen institutionenübergreifend nutzbar werden, könnte FX als Bewegung zwischen Bankverbindlichkeiten abgewickelt werden statt nur zwischen privaten Emittenten-Token. Nichts davon tilgt die aktuelle Rolle von USDC und EURC. Stablecoins können das praktische Public-Chain-Cash der Krypto-Märkte bleiben, während Banken und Zentralbanken parallele oder interoperable Schienen aufbauen.
Wie Trader und Anleger die nächsten FX-Paare bewerten sollten
Beginnen Sie mit dem Instrument. Ist das Listing ein Perpetual, ein Spot-Paar, ein Zahlungskonversionsprodukt oder ein Collateral-Feature? Wenn das Venue „JPY“ sagt, fragen Sie, ob das Preis-Exposure, Yen-Cash oder beides bedeutet.
Dann prüfen Sie den Cash-Pfad. Bei EURC oder jedem anderen Nicht-USD-Token: Emittentenoffenlegungen, Chain-Unterstützung, Einlösungszugang und ob der tatsächliche Off-Ramp des Traders direkt ist oder über eine Börse vermittelt läuft. Ein veröffentlichter Reservebericht ist notwendiger Beleg. Er ist kein Ersatz für Venue-Liquidität.
Als Nächstes testen Sie die Marktqualität zu den Stunden, die zählen. Prüfen Sie Spread, Tiefe, Funding-Verhalten und Gap-Risiko rund um traditionelle FX-Sessions und Wochenend-Krypto-Bedingungen. Ein Paar, das zu einem Zeitpunkt effizient aussieht, kann teuer werden, wenn Bestände über dünne Bücher bewegt werden müssen.
Schließlich: Analysieren Sie das Konto-Design. Multi-Currency-Guthaben sind nur hilfreich, wenn Bewertung, Haircuts, Abhebungen und Liquidationsregeln explizit sind. Das schlechteste Ergebnis ist ein Guthaben, das in Währungslabels diversifiziert erscheint, während es in einer Risikomaschine und einem Exit-Korridor konzentriert bleibt.
Anlegerzusammenfassung
On-Chain-FX weitet sich von dollarzentrierter Krypto-Infrastruktur hin zu einem breiteren Satz von Währungsforderungen aus. JPY-Märkte zeigen, wie Venues Devisen-Exposure einführen können, bevor vollständige lokale Cash-Systeme existieren. EURC zeigt, dass ein Nicht-USD-Cash-Token auf öffentlichen Chains mit Einlösbarkeit und Reserve-Transparenz betrieben werden kann. Tokenisierte Einlagen und öffentliche Abwicklungsschienen könnten den Cash-Schenkel später erneut verändern.
Anleger sollten drei Fragen trennen. Welche Instrumente sind live? Welche sind angekündigt oder exploratorisch? Welche hängen weiterhin von Bankenanbindung, Lizenzierung und Market-Making-Kapazität ab, die unter Stress noch nicht bewiesen wurde? Die Gelegenheit ist real, aber sie verzinst sich nur dort, wo Konversion, Verwahrung und Liquidität gemeinsam standhalten.
Fazit
Der Weg von JPY zu EURC ist keine gerade Linie von einem Ticker zum nächsten. Es ist ein Übergang von reinen Dollar-Annahmen zu einem Multi-Currency-Designproblem. Preis-Exposure kann zuerst kommen. Kasinstrumente kommen, wenn Emission, Einlösung und Distribution funktionieren. Institutionelle Skalierung kommt, wenn private Token, Bankverbindlichkeiten und öffentliche Schienen interagieren können, ohne die Abwicklungsendgültigkeit zu brechen.
Trader und Anleger sollten größere FX-Auswahl begrüßen, ohne Labels mit Infrastruktur zu verwechseln. Der nächste nützliche Markt ist der, der betreten, bewertet, abgesichert und verlassen werden kann – mit klaren Regeln, wenn die Währungslücke real ist.
Perpetual-Märkte auf edgeX mit Arc-Settlement handeln
Bringen Sie Ihr USDC über eine auf aktive Trader ausgerichtete Marktschicht zum Einsatz. edgeX bietet ein Orderbuch-Handelserlebnis für Perpetual-Märkte über Krypto, US-Aktien, Rohstoffe und FX, wobei das Whitepaper den Execution-Stack hinter der Plattform beschreibt. Arc ist darauf ausgelegt, die Stable-native Abwicklungsumgebung darunter bereitzustellen. Die angekündigte Integration soll Margin und Settlement in nativem USDC halten, damit der Handelsworkflow und das Abwicklungsasset zusammenarbeiten statt über getrennte Systeme verteilt zu sein.
Bereit, über einen einzelnen Markt hinauszugehen? Entdecken Sie edgeX, um die Plattform und verfügbare Perpetual-Märkte zu finden. Für den Arc-spezifischen Pfad sehen Sie sich edgeX auf Arc an und verfolgen Sie den angekündigten Rollout. edgeX hat Pläne für neue FX-Perpetuals neben seinen bestehenden Märkten angekündigt, mit dem Arc-Mainnet-Start geplant für den 16. September 2026. Verfügbarkeit, Märkte und Launch-Details können sich ändern.
Perpetual-Kontrakte sind für Trader konzipiert, die flexiblen, jederzeit verfügbaren Marktzugang wollen, aber sie sind keine passiven Produkte. Hebel, Funding-Raten, Oracle-Design, Liquidität und Liquidation können alle die Ergebnisse beeinflussen. Prüfen Sie die Produktbedingungen und Risikokontrollen vor dem Handel.
Häufig gestellte Fragen
Ist ein JPY-Perpetual dasselbe wie Yen zu halten?
Nein. Ein JPY-Perpetual gibt Preis-Exposure auf ein Yen-Paar nach den Vertragsregeln des Venues. Er erzeugt nicht für sich genommen ein Yen-Bankguthaben, ein Yen-Zahlungsinstrument oder eine über japanische Bankkanäle einlösbare Forderung.
Warum ist EURC für On-Chain-FX wichtig?
EURC ist ein Euro-Cash-Token mit veröffentlichter Einlösbarkeit und Reserveoffenlegungen. Das macht ihn zu mehr als einer Preisreferenz. Er kann Spot-Konversion, Euro-Guthaben und Abwicklungsfälle unterstützen, wenn Venues und Bankenschienen dies ermöglichen.
Werden Nicht-USD-Stablecoins USDC ersetzen?
Nicht zwangsläufig. USDC bleibt zentral für einen Großteil der Krypto-Abwicklung. Nicht-USD-Instrumente können Konversionsreibung lokale Nutzer reduzieren und neue FX-Paare schaffen, aber Dollarschienen können dort dominant bleiben, wo Liquidität, Verwahrung und Integrationen am tiefsten sind.
Was ist der Unterschied zwischen Stablecoins und tokenisierten Einlagen?
Stablecoins sind meist Emittenten-Token, gestützt durch Reserven nach einem festgelegten Rahmenwerk. Tokenisierte Einlagen sind in Tokenform dargestellte Bankverbindlichkeiten. Sie können in einigen Workflows ähnliche Abwicklungsaufgaben erfüllen, aber die Kredit-, Rechts- und Zugangsmodelle unterscheiden sich.
Was sollten Trader prüfen, bevor sie ein neues On-Chain-FX-Paar nutzen?
Prüfen Sie, ob das Produkt Exposure oder Cash ist, wie der Marktpreis gebildet wird, wie tief das Buch über Sessions hinweg ist, wie Mint- und Redeem-Zugang funktionieren und wie das Venue Collateral, Abhebungen und Liquidationen behandelt.

