US-Arbeitsmarktbericht September: 29.000 neue Stellen statt erwarteter 89.000 – 81.000 Abwärtsrevisionen der Vormonate
Wichtige Erkenntnisse
- •Die US-Nonfarm-Payrolls stiegen im September um 29.000 und lagen damit deutlich unter der Konsenserwartung von rund 89.000.
- •Revisionen nahmen den beiden vorangegangenen Monaten kumulativ 81.000 Stellen, sodass die gemessene Beschäftigungsentwicklung kleiner ausfällt als ursprünglich berichtet.
- •Der Early Benchmark, der QCEW-Daten einbezieht, wächst langsamer als die berichtete Nonfarm-Payroll-Beschäftigung, wobei eine Econbrowser-Einschätzung ergab, dass dies das Gesamtbild nicht wesentlich verändert.
- •Die Beschäftigung der Haushaltsumfrage hat das Niveau von Januar 2025 nicht wieder erreicht, und der Frachtdienstleistungsindex ist im Vergleich zu seiner letzten Messung, die bis Mai reichte, deutlich gefallen.
- •Der Payroll-Zuwachs von 29.000 liegt weiterhin über einigen Schätzungen der Beschäftigungsschwelle, laut Analysen von Torsten Slok und Ernie Tedeschi, die von AP über BNN Bloomberg wiedergegeben wurden.
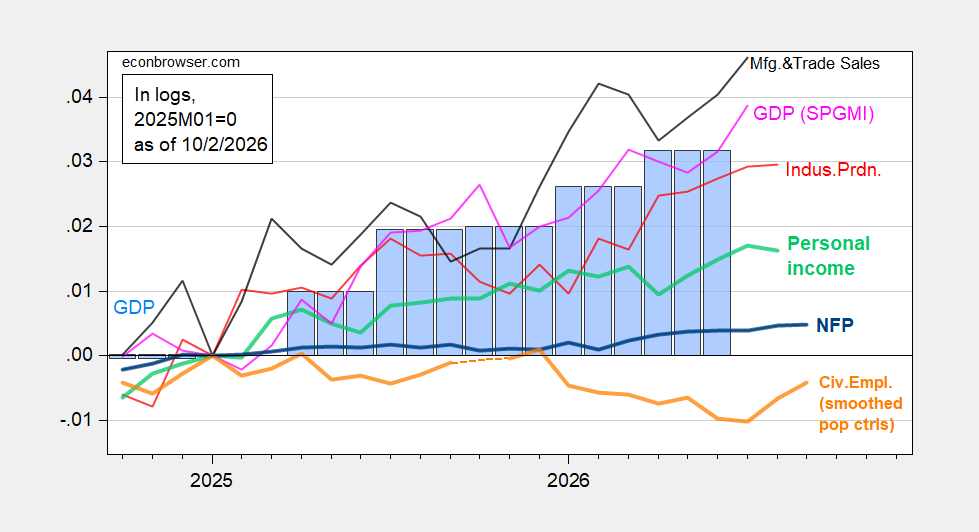
Die Nonfarm-Payrolls stiegen im September um 29.000 – eine negative Überraschung gegenüber Erwartungen von rund 89.000 –, während Revisionen den beiden vorangegangenen Monaten kumulativ 81.000 Stellen nahmen. Da jede monatliche Veröffentlichung auch frühere Schätzungen revidiert, bleiben diese Abwärtsanpassungen unter dem Strich: Die gemessene Beschäftigungsentwicklung der beiden Vormonate fällt kleiner aus als ursprünglich berichtet. Die Payroll-Zahl stammt aus der Betriebsumfrage, die Stellen auf den Lohnlisten der Arbeitgeber erfasst, während die separate Haushaltsumfrage die beschäftigten Personen zählt und die Grundlage für die offizielle Arbeitslosenquote bildet – ein Grund, warum die beiden Messgrößen unterschiedlich ausfallen können. Nach einer Econbrowser-Einschätzung der Konjunkturindikatoren ändert die Einbeziehung des Early Benchmark das Gesamtbild nicht wesentlich.
Abbildung 1: NFP-Beschäftigung (fett blau), zivile Beschäftigung mit geglätteten Bevölkerungskontrollen (fett orange), Industrieproduktion (rot), persönliches Einkommen ohne laufende Transfers in Ch.2017$ (fett hellgrün), Verkaufs- und Handelsumsätze in Ch.2017$ (schwarz) und monatliches BIP in Ch.2017$ (rosa), BIP als blaue Balken, alle logarithmisch normiert auf 2025M01=0. Quelle: BLS über FRED, BLS, Federal Reserve, BEA 2026Q2 3. Veröffentlichung, S&P Global Market Insights (früher Macroeconomic Advisers, IHS Markit; Veröffentlichung vom 9.2.2026) und Berechnungen des Autors.
Die Beschäftigung aus der Haushaltsumfrage (Current Population Survey) stieg weiter an, hat aber das Niveau von Januar 2025 noch nicht wieder erreicht. Diese Messgröße weist größere Standardfehler auf, eine Folge der kleineren Stichprobe, wobei ihr Trend innerhalb des Jahres weniger revisionsempfindlich ist, da die Bevölkerungskontrollen konstant bleiben.
Die auf das NFP-Konzept angepasste Haushaltsbeschäftigungsreihe – eine Forschungsreihe – zeigt einen deutlich flacheren Verlauf und liegt ebenfalls unter dem Niveau von Januar 2025. Zudem wächst der Early Benchmark, der QCEW-Daten einbezieht – der Quarterly Census of Employment and Wages, eine dem Zensus nahekommende Stellenzählung auf Basis staatlicher Arbeitslosenversicherungsunterlagen, die die jährlichen Benchmark-Revisionen des BLS verankert –, langsamer als die berichtete NFP-Beschäftigung.
Abbildung 2: Zivileäftigung, angepasst an das NFP-Konzept mit geglätteten Bevölkerungskontrollen, unter Verwendung experimenteller Kontrollen für 2025 (fett orange), Produktionsoutput (rot), ADP-Beschäftigung im privaten Nonfarm-Sektor (hellgrün), reale Einzelhandelsumsätze, CPI-deflationiert (schwarz), Frachtdienstleistungsindizes (braun) und der Konjunkturindex in Ch.2017$ (rosa), GDO als blaue Balken, alle logarithmisch normiert auf 2025M01=0. Quelle: BLS, ADP über FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve über FRED, BEA 2026Q2 3. Veröffentlichung und Berechnungen des Autors.
Bemerkenswert ist, dass der Frachtdienstleistungsindex im Vergleich zu seiner letzten Messung, die bis Mai reichte, deutlich eingebrochen ist. Frachtkennzahlen erfassen die physische Bewegung von Gütern und stehen damit neben den Beschäftigungs-, Einzelhandels- und Produktionsmesswerten in dieser Reihe von Konjunkturindikatoren.
Das Muster der jüngsten privaten NFP-Revisionen stellt sich wie folgt dar:
Abbildung 3: Private NFP aus der August-Veröffentlichung (rot), aus der September-Veröffentlichung (blau) und der implizite Bloomberg-Konsens (rot +), jeweils in Tausend, saisonbereinigt, auf logarithmischer Skala. Quelle: BLS, Bloomberg und Berechnungen des Autors.
Der Zuwachs von +29.000 liegt weiterhin über einigen Schätzungen der Beschäftigungsschwelle – dem Beschäftigungstempo, das im Allgemeinen nötig ist, um mit dem Wachstum des Erwerbspersonenangebots Schritt zu halten –, laut Torsten Slok und Ernie Tedeschi, wie von AP über BNN Bloomberg berichtet. Von hier an werden der eigene Revisionspfad der Septemberzahl, künftige QCEW-Benchmark-Updates und Frachtwerte für Zeiträume nach Mai zeigen, ob sich die schwächeren Signale über diese Indikatoren hinweg fortsetzen.
Dieser Artikel basiert auf dem ursprünglichen Kommentar, der auf Econbrowser veröffentlicht wurde.

