Bis zu neun neue US-Lithiumminen könnten bis 2030 die Produktion aufnehmen
Wichtige Erkenntnisse
- •CRU prognostiziert, dass bis 2030 bis zu neun neue US-Lithiumminen die Produktion aufnehmen könnten, was die Jahresproduktion auf 95.000 Tonnen LCE – weniger als 4 Prozent des Weltangebots – hebt, sofern alle Projekte realisiert werden.
- •Lithium Americas' Thacker Pass in Nevada dürfte die erste neue Mine ans Netz bringen, mit angestrebter mechanischer Fertigstellung Ende nächsten Jahres und bis zu 40.000 Tonnen Lithiumkarbonat in Batteriequalität jährlich, finanziert unter anderem durch ein DOE-Darlehen über 2,23 Milliarden US-Dollar.
- •Das Hell's-Kitchen-Projekt von Controlled Thermal Resources in Südkalifornien soll Lithium und Geothermiestrom gemeinsam produzieren; Lieferverträge mit General Motors und Stellantis sind bereits unterzeichnet, und eine SPAC-Fusion im Wert von rund 4,7 Milliarden US-Dollar soll die Nasdaq-Notierung bringen.
- •Ioneers Rhyolite Ridge, das einzige bekannte Lithium-Bor-Vorkommen des Kontinents, ist von laufenden Gerichtsverfahren um die BLM-Genehmigung betroffen; eine Entscheidung in der Berufung wird Mitte 2027 erwartet, verzögert den Baubeginn laut Unternehmen aber nicht.
- •Das South-West-Arkansas-Projekt von Standard Lithium und Equinor wäre einer der ersten großtechnischen kommerziellen Tests der direkten Lithiumextraktion mit einem Ziel von 22.500 Tonnen Lithiumkarbonat pro Jahr und erster Produktion geplant für 2029.
Albemarles (NYSE: ALB) Silver-Peak-Bergwerk in Nevada – derzeit der einzige aktive Lithiumbetrieb in den Vereinigten Staaten – könnte bald von einer Welle neuer Produzenten begleitet werden. Silver Peak, das seit den 1960er-Jahren Lithium aus den Solevorkommen des Clayton Valley fördert, steht seit langem exemplarisch dafür, wie gering die heimische US-Produktion trotz der zentralen Rolle des Metalls in Elektrofahrzeugbatterien und Netzspeichern bleibt. Nach Angaben der in London ansässigen Markt- und Business-Intelligence-Firma CRU könnten zwischen jetzt und Ende 2030 bis zu neun neue Lithiumminen in den USA mit der Produktion beginnen.
Die Pipeline umfasst das Thacker-Pass-Projekt von Lithium Americas (TSX, NYSE: LAC) in Nevada, das auf dem Weg ist, eine der größten Lithiumquellen der westlichen Hemisphäre zu werden, sowie ein Projekt von Standard Lithium (TSXV: SLI; NYSE-A: SLI) in Arkansas.
Der Bauboom wird nicht ausreichen, um die USA zu einer globalen Lithiumgroßmacht zu machen, doch er markiert einen Anfang. Bis 2030 erwartet CRU eine jährliche US-Produktion von bis zu 95.000 Tonnen Lithiumkarbonat-Äquivalent (LCE) – weniger als 4 Prozent des globalen Primärangebots – vorausgesetzt, alle bestehenden Projekte werden realisiert.
Auf einer Adjustierungsbasis, die die Wahrscheinlichkeit von Verzögerungen einbezieht, prognostiziert CRU bis 2030 eine US-Produktion von 55.000 Tonnen bzw. 2 Prozent des Weltangebots. Zum Vergleich: Die prognostizierte Produktion in diesem Jahr liegt bei 5.000 Tonnen bzw. 0,3 Prozent der Weltproduktion. Bergbauprojekte sind routinemäßig von Genehmigungsstreitigkeiten, Finanzierungslücken und Bauüberschreitungen betroffen, weshalb risikoadjustierte Prognosen in der Regel deutlich unter den öffentlichen Pipeline-Zahlen liegen.
Das globale Lithiumangebot bleibt stark konzentriert. Die drei größten Förderländer – Australien, China und Chile – vereinen 77 Prozent der geförderten Lithiummenge auf sich, wie aus einem Juni-Bericht der Investmentforschungsfirma Alpine Macro hervorgeht. China allein verfügt über nahezu 70 Prozent der weltweiten Raffinationskapazität.
„Realistisch gesehen werden die Vereinigten Staaten niemals viel Marktanteil von einem Akteur wie China abnehmen, der den Lithiummarkt und die gesamte Batteriewertschöpfungskette dominiert“, sagte Cameron Hughes, Lithiummarktanalyst bei CRU, in einem Interview mit The Northern Miner. „Das Ziel der USA ist es, autarker zu werden und die eigene Batterielieferkette aufzubauen. Das Lithium ist dort, und sie werden genug Lithium produzieren, um die eigene Nachfrage zu bedienen.“
Preiserrasur
Der US-Lithiumschub erfolgt zu einem Zeitpunkt, an dem sich die Preise für den Rohstoff allmählich von einem zweijährigen Einstand erholen, angetrieben durch die steigende Nachfrage aus den Sektoren Elektrofahrzeuge und Energiespeicherung. Westliche Regierungen, die Chinas Griff nach den Batterielieferketten lockern wollen, haben Fördermittel und Preisstützungen bereitgestellt, um den Bergbauausbau voranzutreiben.
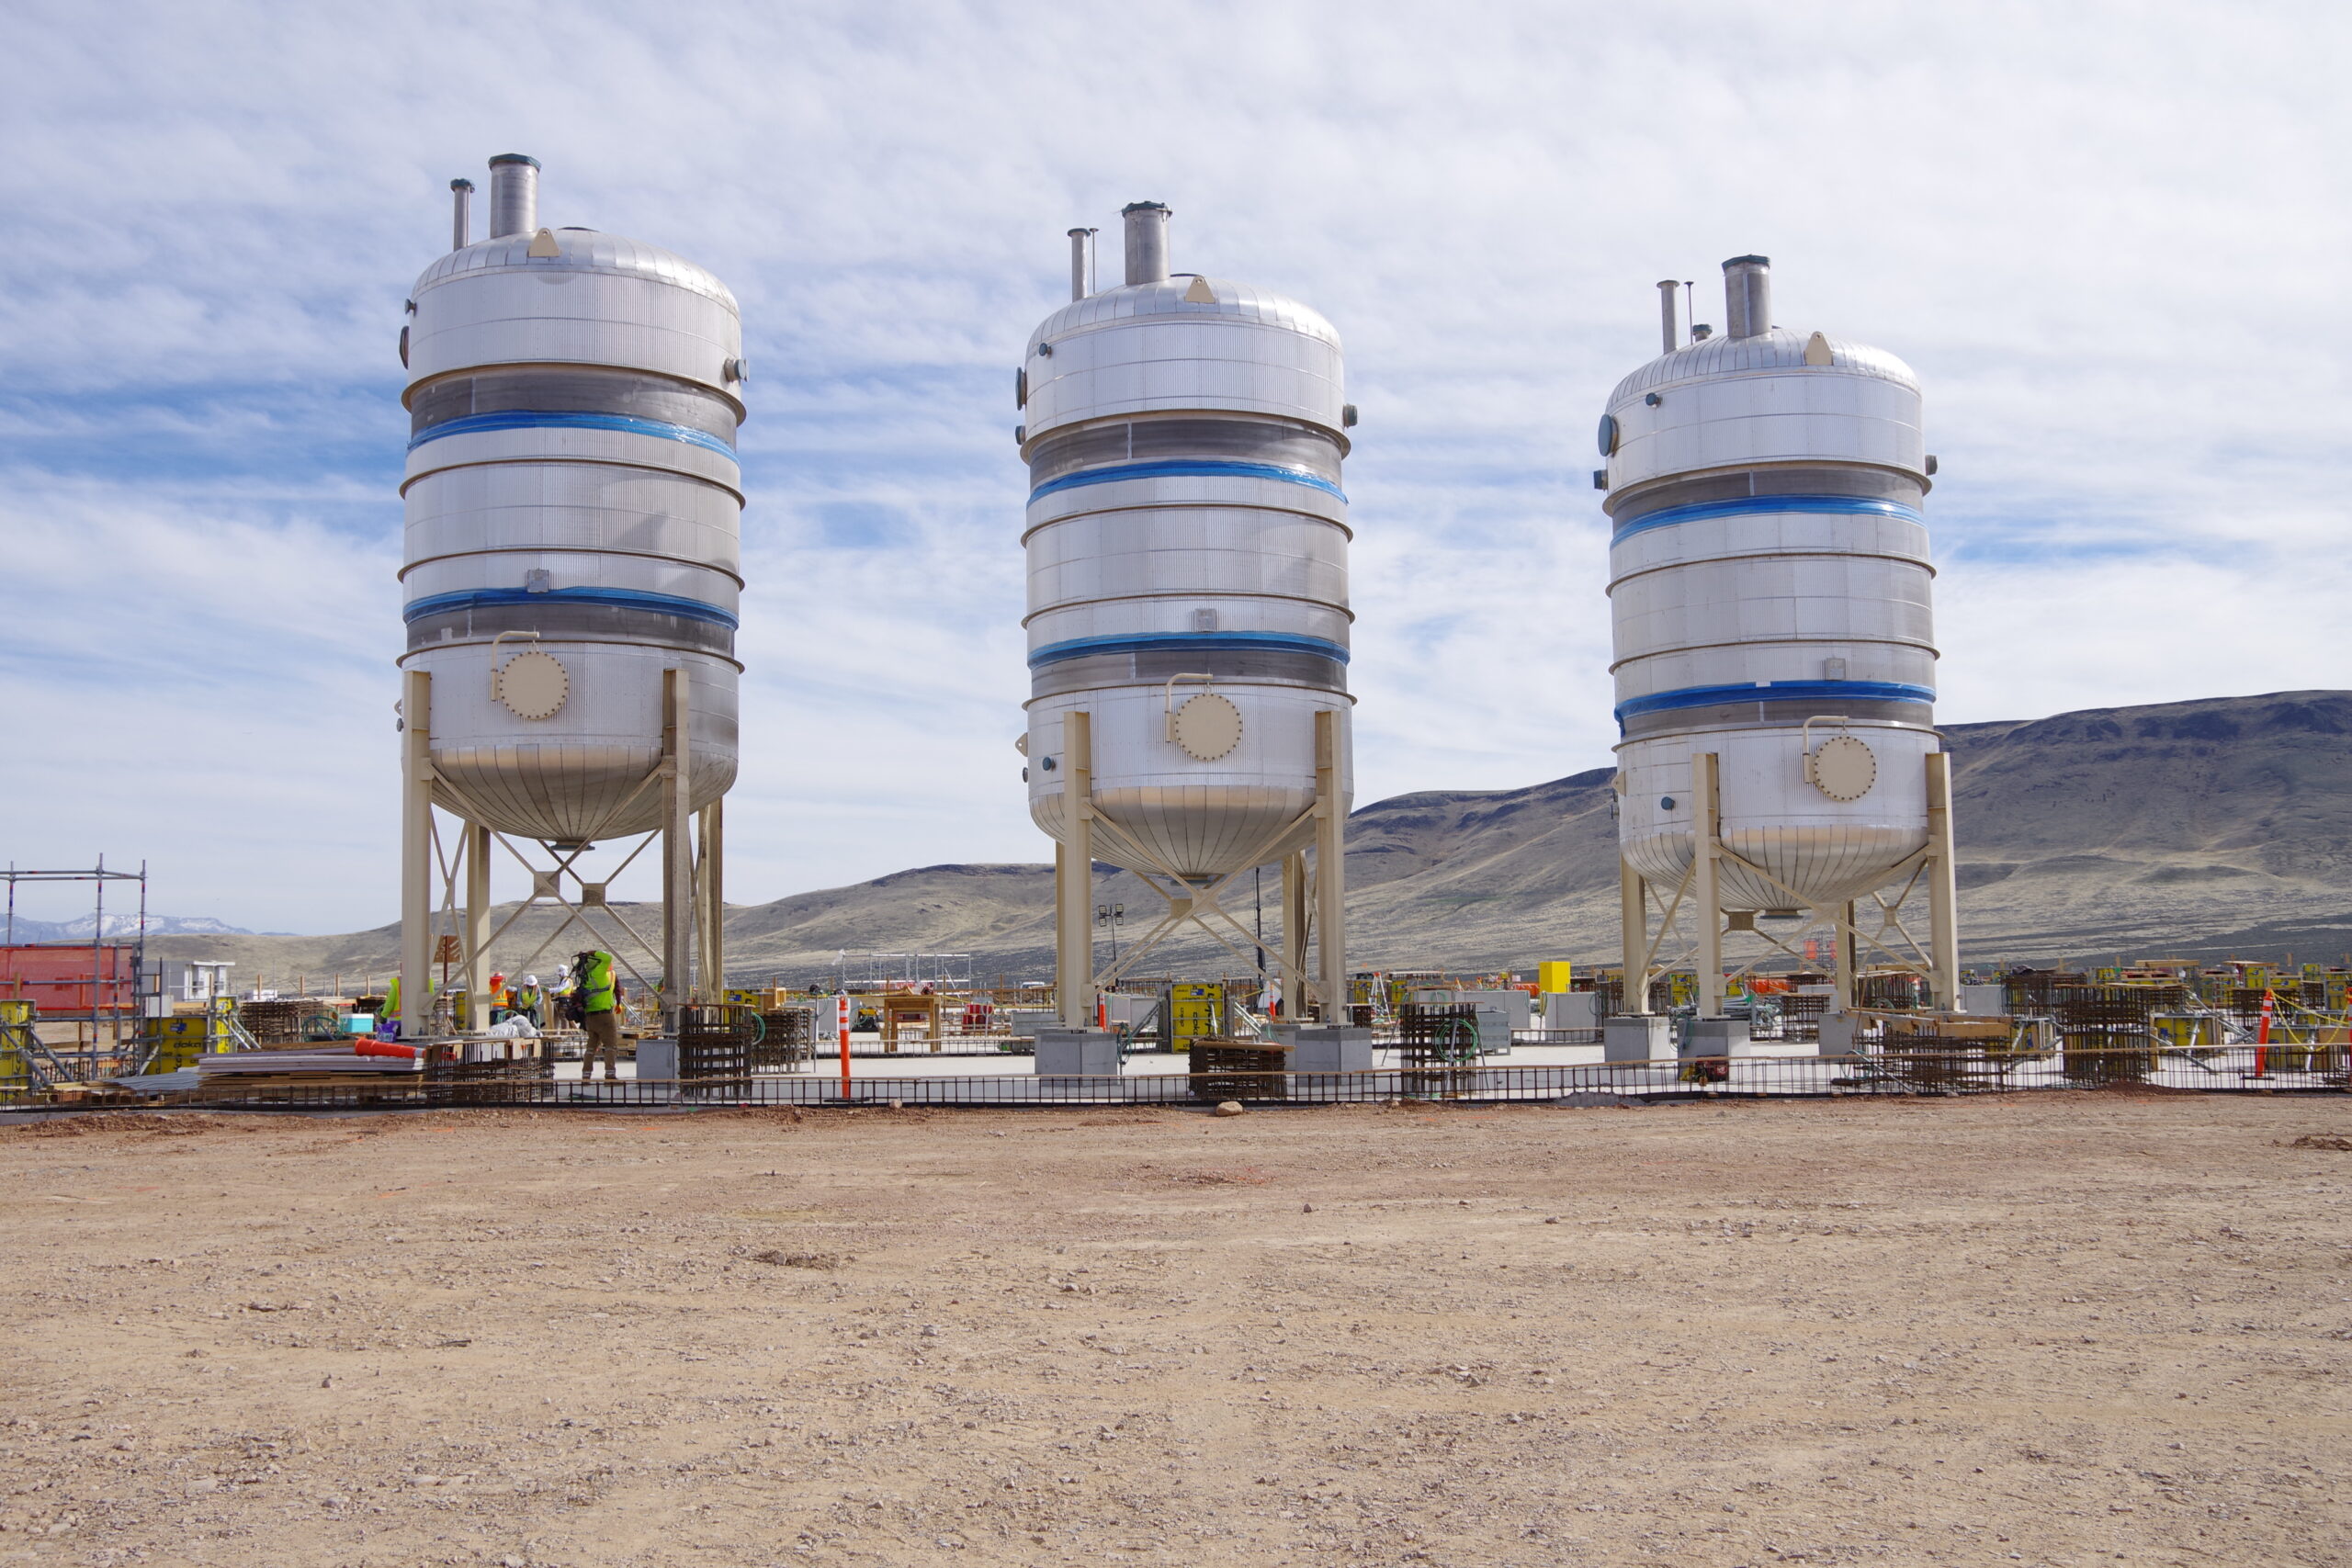
Als erstes Projekt dürfte Thacker Pass an den Start gehen. Das nahe der Grenze zu Oregon gelegene, rund 835 km nordnordwestlich von Las Vegas befindliche Projekt ist mit seiner ersten Ausbaustufe noch für die „mechanische Fertigstellung“ Ende nächsten Jahres geplant und soll bis zu 40.000 Tonnen batteriequalitäts Lithiumkarbonat jährlich produzieren.
Thacker Pass ist auf Kurs für die „Energisierung“ im vierten Quartal dieses Jahres, wie CEO Jonathan Evans am 13. August mitteilte. Die detaillierte Ingenieurplanung hatte zum 30. Juni eine Fertigstellung von über 95 Prozent erreicht, während die Beschaffung 80 Prozent überstieg, einschließlich des Versands wichtiger Anlagenmaterialien und -ausrüstung, so Lithium Americas. Das Projekt erhält strategische Unterstützung von General Motors (NYSE: GM), Orion Resource Partners und der US-Regierung – ein Ausdruck des Bestrebens der Regierung Trump, Chinas Dominanz bei kritischen Metallen zu mindern.
US-Unterstützung
Die Finanzierung der ersten Projektphase umfasst ein Darlehen des US-Energieministeriums über 2,23 Milliarden US-Dollar. Ein weiterer Geldgeber ist Yorkville Advisors Global – eine in New Jersey ansässige Investmentfirma, die mehrere Medienprojekte von US-Präsident Donald Trump finanziert hat –, die sich im August verpflichtete, mindestens 150 Millionen US-Dollar an Schuldverschreibungen von Lithium Americas zu zeichnen.
Die Prognose für die erste Ausbaustufe von Thacker Pass bleibt in diesem Jahr bei 1,3 bis 1,6 Milliarden US-Dollar veranschlagt, wie Lithium Americas letzten Monat mitteilte. Angesichts des fortgeschrittenen Ingenieurstands hat das Unternehmen mit der Erstellung einer definitiven Kapitalkostenschätzung begonnen, die bis zum 30. September fertiggestellt werden soll.
US-Stahlzölle und der Iran-Krieg werden die Baukosten von Thacker Pass in diesem Jahr um 80 bis 120 Millionen US-Dollar erhöhen, wie Lithium Americas im Mai mitteilte. Zölle sind in der Gesamt-Capex-Schätzung des Unternehmens von 2,93 Milliarden US-Dollar für das Projekt noch nicht enthalten.
Thacker Pass „ist das aussichtsreichste Projekt“, sagte CRU-Analyst Hughes. „Es sind hohe Capex, was in Nordamerika ein Dauerproblem bleiben wird. Aber es kommt voran, und es ist definitiv eines, das wir als erstes ans Netz erwarten.“
Hell's Kitchen
In Südkalifornien entwickelt die privat gehaltene Controlled Thermal Resources (CTR) das Projekt Hell's Kitchen, das geothermische Sole in Dampf zur Stromerzeugung umwandeln soll. Die gemeinsame Gewinnung von Lithium aus geothermischer Sole ist attraktiv, weil dieselbe Ressource sowohl Strom als auch Batteriemetall liefert; der Ansatz wurde allerdings noch nicht im großen kommerziellen Maßstab nachgewiesen.
Hell's Kitchen, rund 200 km östlich von San Diego gelegen, soll bis 2028 50 Megawatt Strom und bis 2029 jährlich 25.000 Tonnen Lithium produzieren. Bei voller Ausbaustufe könnten es bis zu 100.000 Tonnen Lithium pro Jahr sein, so CTR. Das Unternehmen hat bereits Lithiumlieferverträge mit General Motors und Stellantis.
Das Projekt wurde im vergangenen Jahr von der Regierung Trump auf eine Beschleunigungsliste für Genehmigungen gesetzt, als es als FAST-41 Covered Project ausgewiesen wurde.
Im März vereinbarte CTR eine Fusion mit der Special-Purpose-Acquisition-Company Plum Acquisition, die Controlled Thermal Resources mit rund 4,7 Milliarden US-Dollar bewertet. Nach Abschluss des Deals, der bis Jahresende erwartet wird, wird CTR an der Nasdaq notieren.
Gerichtsverfahren
Das geplante Rhyolite-Ridge-Bergwerk von Ioneer (ASX: INR) in Nevada ist eine weitere wichtige künftige Angebotsquelle, wobei der Zeitplan deutlich unsicherer ist.
Rhyolite Ridge beherbergt nach Angaben des australischen Unternehmens das einzige bekannte Lithium-Bor-Vorkommen des Kontinents und ist eines von nur zwei derartigen Lagerstätten weltweit. Die Borproduktion verschafft dem Projekt neben Lithium eine zweite Erlösquelle. Ioneer kündigte an, in den nächsten Monaten an einer finalen Investitionsentscheidung zu arbeiten; die Bauzeit danach würde rund 36 Monate betragen.
Gerichtsverfahren haben zur Unsicherheit beigetragen. Drei Nichtregierungsorganisationen ficht eine Entscheidung des Bureau of Land Management (BLM) von 2024 an, die den Betriebsplan des Unternehmens für Rhyolite Ridge genehmigt und das Verfahren nach dem National Environmental Policy Act abgeschlossen hatte. Ioneer beteiligt sich aktiv an einer Berufung gegen eine Entscheidung eines US-Bezirksgerichts, das die BLM-Genehmigung bestätigt hatte. Der Zeitablauf liegt zwar außerhalb der Kontrolle des Unternehmens, doch rechnet es Mitte 2027 mit einer Entscheidung. Nach Unternehmensangaben wird die Berufung den Baubeginn nicht verzögern.
Koreanische Unterstützung
Im Juni sicherte sich Ioneer die Unterstützung von zwei südkoreanischen Ingenieur- und Infrastrukturgruppen für das Projekt. Eine der beiden, Korea Overseas Infrastructure & Urban Development, prüft eine Beteiligungsinvestition in das Projekt, wie Ioneer am 8. Juli mitteilte.
Ioneer arbeitet seit 2016 an Rhyolite Ridge und holte 2019 zunächst Sibanye-Stillwater (JSE: SSW; NYSE: SBSW) als Partner ins Boot. Der südafrikanische Bergbaukonzern zog sich im Februar 2025 aus einer geplanten Investition von 490 Millionen US-Dollar für eine 50-prozentige Beteiligung am Projekt zurück.
Eine im Oktober 2025 vorgelegte Machbarkeitsstudie für Rhyolite Ridge errechnete einen unverzinsten Nettobarwert nach Steuern von rund 2,24 Milliarden US-Dollar, einen internen Zinsfuß von 18 Prozent und eine Amortisationsdauer von sieben Jahren.
Die LCE-Produktion an dem Standort wird für die ersten 25 Betriebsjahre nun auf 24.500 Tonnen geschätzt, die Borsäureproduktion würde im Durchschnitt 135.500 Tonnen pro Jahr betragen.
DLE-Perspektiven
Auch in den ölreichen Bundesstaaten weiter östlich könnten Lithiumminen entstehen. Über ihr Joint Venture Smackover Lithium verfolgen Standard Lithium und der norwegische Staatsölkonzern Equinor (NYSE: EQNR) mehrere Projekte in Arkansas und Texas.
Ganz oben auf der Liste steht ihr South-West-Arkansas-Projekt (SWA), das eine der ersten großen kommerziellen Anwendungen der direkten Lithiumextraktion (DLE) in den USA wäre. DLE nutzt chemische Verfahren, um Lithium aus Solen zu gewinnen, und bietet im Prinzip eine schnellere Gewinnung und einen kleineren Flächenverbrauch als die riesigen Verdunstungsbecken Südamerikas – die Technologie ist jedoch weltweit noch nirgends im großen Maßstab eingesetzt, womit die Arkansas-Projekte ein zentraler Praxistest sind.
SWA bleibt auf Kurs für eine finale Investitionsentscheidung und einen Baubeginn in diesem Jahr, wie CEO David Park am 10. August sagte. Die erste kommerzielle Produktion von batteriequalitäts Lithiumkarbonat ist für 2029 angesetzt.
Für das Smackover-Vorhaben bleiben zwei zentrale Aufgaben: der Abschluss von Kundenabnahmeverträgen und die Fertigstellung der Projektkfinanzierung. Mit mehreren potenziellen Kunden laufen „fortgeschrittene“ Gespräche mit dem Ziel, alle ausstehenden Abnahmevereinbarungen bis Ende des dritten Quartals abzuschließen, wie Standard Lithium letzten Monat mitteilte.
SWA, das auf lithiumhaltige Sole der Smackover-Formation in Arkansas zurückgreift, verfügt über eine ausgewiesene Reserve von rund 447.000 Tonnen LCE. Der aktuelle Plan sieht 22.500 Tonnen Lithiumkarbonat in Batteriequalität pro Jahr vor.
Ölmultis
In den Solen der Smackover-Formation könnten bis zu 19 Millionen Tonnen Lithium vorhanden sein, wie aus einem Bericht des US Geological Service von Dezember 2024 hervorgeht. Das hat große Ölproduzenten wie Exxon Mobil, Occidental Petroleum und Chevron in die Region gezogen. Für Unternehmen mit jahrzehntelanger Erfahrung in Bohrung, Soleverarbeitung und Untergrundexpertise im Golfküstenbecken bietet die Lithiumgewinnung eine Möglichkeit, bestehende Kompetenzen und Infrastruktur zu nutzen, während die Welt zur Elektrifizierung übergeht.
Die privat gehaltene T5 Smackover Partners entwickelt derweil eine integrierte Geothermie- und DLE-„Plattform“ in der Region. Im Juni unterzeichnete sie einen fünfjährigen Abnahmevertrag mit Glencore (LSE: GLEN), wonach der Schweizer Rohstoffriese das gesamte Lithiumkarbonat aus T5s Operationen in Osttexas vermarkten wird – rund 5.000 Tonnen pro Jahr. Die Lieferungen sollen beginnen, sobald die kommerzielle Produktion läuft; wann das sein wird, hat T5 nicht offengelegt.
„Außerhalb Nevadas ist die nächst aussichtsreichste Region wahrscheinlich der Südwesten mit Arkansas und Texas“, sagte CRU-Analyst Hughes.
Wiederbelebung in North Carolina
Auch weitere nicht-traditionelle Lithiumstandorte könnten entstehen. Albemarle beantragt Genehmigungen, um den Tagebau am ehemals produzierenden Kings-Mountain-Bergwerk in North Carolina wiederaufzunehmen und auszuweiten – eines der wenigen bekannten Hartgestein-Lithiumvorkommen des Landes.
Kings Mountain wurde von 1937 bis zu seiner Stilllegung in den 1990er-Jahren betrieben, als man sich auf die günstigeren Solevorkommen in Chile konzentrierte. Seine mögliche Wiederbelebung zeigt, wie die steigende US-Nachfrage nach heimischen Batterierohstoffen vormals unwirtschaftliche Lagerstätten wieder kommerziell interessant macht. Laut Albemarles Website soll der Standort ausreichend Material für eine Umwandlungskapazität von 50.000 Tonnen LCE liefern. Eine Ressourcenschätzung für das Grundstück hat das Unternehmen nicht veröffentlicht.
