Kapitalisierung des nigerianischen Bankensektors: Ein strategischer Weg zu finanzieller Stabilität und inklusivem Wachstum
Wichtige Erkenntnisse
- •Das Rekapitalisierungsprogramm der CBN, angekündigt im März 2024, stellt die erste größere Überarbeitung der Bankkapitalanforderungen seit der Konsolidierungsübung von 2005 dar, die die Zahl der Banken von 89 auf etwa 25 reduzierte.
- •Internationale Geschäftsbanken sehen sich mit einem neuen eingezahlten Mindestkapital von ₦500 Milliarden konfrontiert, was eine Verzwanzigfachung gegenüber dem vor knapp zwei Jahrzehnten festgelegten Schwellenwert von ₦25 Milliarden darstellt.
- •Banken müssen die überarbeiteten Anforderungen bis März 2026 durch einbehaltene Gewinne, frische Kapitalzuführungen, Bezugsrechtsemissionen, öffentliche Angebote oder Fusionen und Übernahmen erfüllen.
- •Mehrere von Nigerias größten Banken haben bereits Kapitalerhöhungen im dreistelligen Milliarden-Naira-Bereich aufgelegt, die starke Beteiligung sowohl inländischer als auch ausländischer Investoren gezogen haben.
- •Die Rekapitalisierungsagenda geht über Einlagenbanken hinaus und umfasst Mikrofinanzbanken und Fintech-Unternehmen, die Governance- und Kapitalstandards einhalten sollen, die ihrer jeweiligen Lizenzkategorie entsprechen.
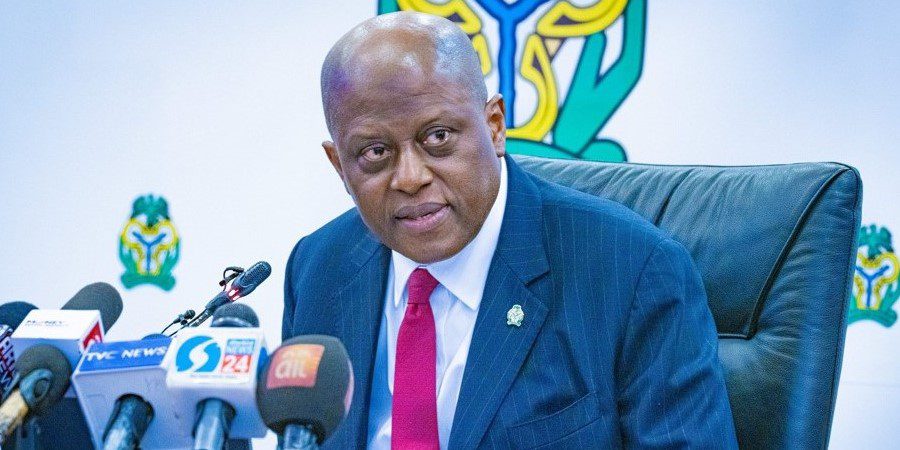
Der Bankensektor Nigerias durchläuft eine seiner tiefgreifendsten Transformationen seit der wegweisenden Konsolidierung im Jahr 2005, als der damalige CBN-Gouverneur Chukwuma Soludo die Mindestkapitalanforderung von ₦2 Milliarden auf ₦25 Milliarden anhob und die Zahl der Banken durch Fusionen und Übernahmen von 89 auf etwa 25 schrumpfte. Fast zwei Jahrzehnte später waren diese Schwellenwerte nie revidiert worden, obwohl die Wirtschaft wuchs und der Wert der Währung erodierte. Das Rekapitalisierungsprogramm der Zentralbank von Nigeria (CBN) — angekündigt im März 2024 unter CBN-Gouverneur Olayemi Cardoso, der Ende 2023 von Präsident Bola Tinubu ernannt wurde — stellt nicht lediglich eine regulatorische Vorgabe dar, sondern eine strategische Antwort auf die wachsende Kluft zwischen historischen Kapitalbasen und der heutigen Wirtschaftsgröße. Eine erfolgreiche Umsetzung könnte die finanzielle Stabilität stärken, den Kreditzugang erweitern, das Anlegervertrauen festigen und eine inklusivere und widerstandsfähigere Wirtschaft untermauern.
Neue Kapitalanforderungen
Im März 2024 veröffentlichte die CBN überarbeitete Mindestkapitalanforderungen für kommerzielle, Handels- und Nicht-Zins-Banken. Nach dem aktualisierten Rahmenwerk:
- Internationale Geschäftsbanken müssen ein eingezahltes Mindestkapital von ₦500 Milliarden unterhalten.
- Nationale Geschäftsbanken müssen ₦200 Milliarden halten.
- Regionale Geschäftsbanken müssen ₦50 Milliarden unterhalten.
- Handelsbanken unterliegen einem Minimum von ₦50 Milliarden.
- Nationale Nicht-Zins-Banken müssen ₦20 Milliarden halten, während regionale Nicht-Zins-Banken ₦10 Milliarden unterhalten müssen.
Die überarbeiteten Schwellenwerte spiegeln die heutigen wirtschaftlichen Realitäten wider, in denen Inflation, Währungsabwertung und wachsender Finanzbedarf den für nachhaltigen Bankbetrieb erforderlichen Kapitalbedarf erheblich verändert haben. Der starke Wertverlust des Naira — insbesondere nach der Währungsfreigabe Mitte 2023, die langjährige Wechselkurskontrollen beseitigte — hat den Dollar-Äquivalentwert jener Kapitalpositionen erheblich ausgehöhlt, die bei der letzten Festlegung im Jahr 2005 noch angemessen waren. Den Banken wurde eine Frist bis März 2026 gesetzt, um die neuen Anforderungen zu erfüllen — sei es durch einbehaltene Gewinne, frische Kapitalzuführungen oder Kombinationen aus Bezugsrechtsemissionen, öffentlichen Angeboten und Fusionen.
Reaktion der Branche
Zahlreiche Institute haben bereits Compliance durch Bezugsrechtsemissionen, öffentliche Angebote, Private Placements sowie Fusionen und Übernahmen angestrebt. Mehrere von Nigerias größten Banken — darunter jene mit internationalen Lizenzen, deren neue ₦500-Milliarden-Untergrenze eine Verzwanzigfachung gegenüber der bisherigen Anforderung darstellt — haben Kapitalerhöhungen im dreistelligen Milliarden-Naira-Bereich aufgelegt, die starke Beteiligung sowohl inländischer als auch ausländischer Investoren gezogen haben. Über die Erfüllung regulatorischer Benchmarks hinaus fördert die Rekapitalisierungsübung eine stärkere Corporate Governance, eine verbesserte Kapitalplanung und eine verstärkte Anlegerbeteiligung auf Nigerias Finanzmärkten.
Über Einlagenbanken hinaus
Die Rekapitalisierungsagenda geht weit über Einlagenbanken hinaus. Die CBN hat außerdem überarbeitete Kapitalanforderungen für Mikrofinanzbanken eingeführt und damit die wichtige Rolle anerkannt, die diese bei der Bereitstellung finanzieller Dienstleistungen für unterversorgte Personen, Nano-Unternehmen und kleine Betriebe spielen. Da die Finanzlandschaft zunehmend digitaler wird, werden robuste Kapitalbasen diese Institute befähigen, in Technologie, Cybersicherheit, Risikomanagement und Produktinnovation zu investieren und gleichzeitig das öffentliche Vertrauen aufrechtzuerhalten.
Nigerias rasch wachsendes Fintech-Ökosystem unterliegt zwar je nach Tätigkeitsumfang unterschiedlichen Lizenzierungsrahmen, sieht sich jedoch einer ähnlich klaren regulatorischen Entwicklung gegenüber. Einrichtungen, die Zahlungen abwickeln, technologiegestütztes Banking, Kreditvergabe und Sparen anbieten, werden erwartet, Governance-, Kapital- und Verbraucherschutzstandards einzuhalten, die ihrer jeweiligen Lizenzkategorie entsprechen. Diese regulatorische Entwicklung ist angesichts der Tatsache besonders bedeutsam, dass Fintechs einen wachsenden Anteil an Finanztransaktionen verzeichnen und Millionen von zuvor unterversorgten Nigeriern Dienstleistungen bereitstellen.
In ihrer Gesamtheit bieten diese Reformen eine einmalige Gelegenheit, Nigerias Finanzökosystem neu zu gestalten.
Wirtschaftliche Auswirkungen
Ein stärkerer Bankensektor führt zu stärkeren wirtschaftlichen Ergebnissen. Gut kapitalisierte Finanzinstitute sind besser in der Lage, Infrastruktur, verarbeitendes Gewerbe, Landwirtschaft, Wohnungsbau und Technologie zu finanzieren. Sie verfügen über eine größere Kapazität, wirtschaftliche Schocks aufzufangen, langfristige Kreditvergabe zu unterstützen und Phasen der Marktvolatilität zu überstehen. Entscheidend ist, dass sie größere Volumina an sorgfältig geprüften Krediten an Unternehmen vergeben können, die Beschäftigung schaffen und das Wirtschaftswachstum vorantreiben.
Für kleine und mittlere Unternehmen — die erheblich zu Nigerias BIP und Beschäftigung beitragen — bleibt ein verbesserter Zugang zu Finanzierung einer der stärksten Wachstumstreiber. Dies ist in Afrikas bevölkerungsreichstem Land von besonderer Bedeutung, wo KMU den Kreditzugang seit langem als eine der größten Wachstumshindernisse nennen. Der Erfolg der Rekapitalisierung sollte daher nicht allein an gestärkten Bilanzen gemessen werden, sondern an dem Maße, in dem zusätzliches Kapital in produktive wirtschaftliche Aktivität umgesetzt wird.
Finanzielle Inklusion und Zusammenarbeit
Trotz bemerkenswerter Fortschritte im vergangenen Jahrzehnt bleiben Millionen von Nigeriern außerhalb des formalen Finanzsystems. Die Ausweitung der finanziellen Inklusion erfordert komplementäre Strategien über kommerzielle Banken, Mikrofinanzbanken, Fintechs und andere regulierte Institute hinweg. Eine bedeutungsvolle Inklusion erfordert eine anhaltende Zusammenarbeit zwischen diesen Einrichtungen und den Aufsichtsbehörden, da jede unterschiedliche Kundensegmente bedient, während sie auf ein gemeinsames Ziel hinarbeitet: die Integration weiterer Nigerier in das formale Finanzsystem.
Bei der FairMoney Microfinance Bank steht die Rekapitalisierung im Einklang mit laufenden Investitionen in verantwortungsvolle Kreditvergabe, digitale Bankdienstleistungen, solides Risikomanagement und finanzielle Inklusion. Das Institut vertritt die Auffassung, dass Technologie eine sorgfältige Kreditprüfung ergänzen und dazu beitragen kann, den Zugang zu Finanzdienstleistungen für berechtigte Personen und Unternehmen zu erweitern.
Erfolgsmessung
Mit dem Fortschreiten des Rekapitalisierungsprogramms sollte der Erfolg letztlich an breiteren Ergebnissen bewertet werden: stärkere Institute, tiefere finanzielle Inklusion, erhöhte KMU-Finanzierung, gestärktes Verbrauchervertrauen und anhaltendes Wirtschaftswachstum. Kapital allein transformiert keine Volkswirtschaften — entscheidend ist, wie dieses Kapital eingesetzt wird.
Die Bundesregierung und die Zentralbank von Nigeria haben Reformen eingeführt, die darauf ausgerichtet sind, die langfristige Widerstandsfähigkeit des Finanzsektors zu stärken. Die fortgesetzte Umsetzung dieser Maßnahmen wird entscheidend sein, um finanzielle Stabilität und nachhaltiges Sektorenwachstum zu unterstützen. Diese Entscheidungen erfordern Weitblick, Konsequenz und regulatorische Disziplin. Während der Anpassungsprozess für bestimmte Institute kurzfristige Herausforderungen mit sich bringen kann, überwiegen die langfristigen Vorteile für finanzielle Stabilität, Anlegervertrauen und wirtschaftliche Entwicklung die Kosten bei Weitem.
Nigeria verfügt über einen der dynamischsten Finanzdienstleistungssektoren Afrikas. Mit stärkeren Kapitalgrundlagen, verantwortungsvoller Innovation und anhaltender Zusammenarbeit zwischen Aufsichtsbehörden und Finanzinstituten ist das Land gut positioniert, um ein Bankenökosystem aufzubauen, das in der Lage ist, seine Entwicklungsambitionen voranzutreiben — Millionen weiterer Personen und Unternehmen zu befähigen und ein inklusives Wirtschaftswachstum langfristig zu unterstützen.

