Hyperliquid-Umsatz übersteigt 1,4 Mrd. USD, während das Momentum von $HYPE nachlässt
Wichtige Erkenntnisse
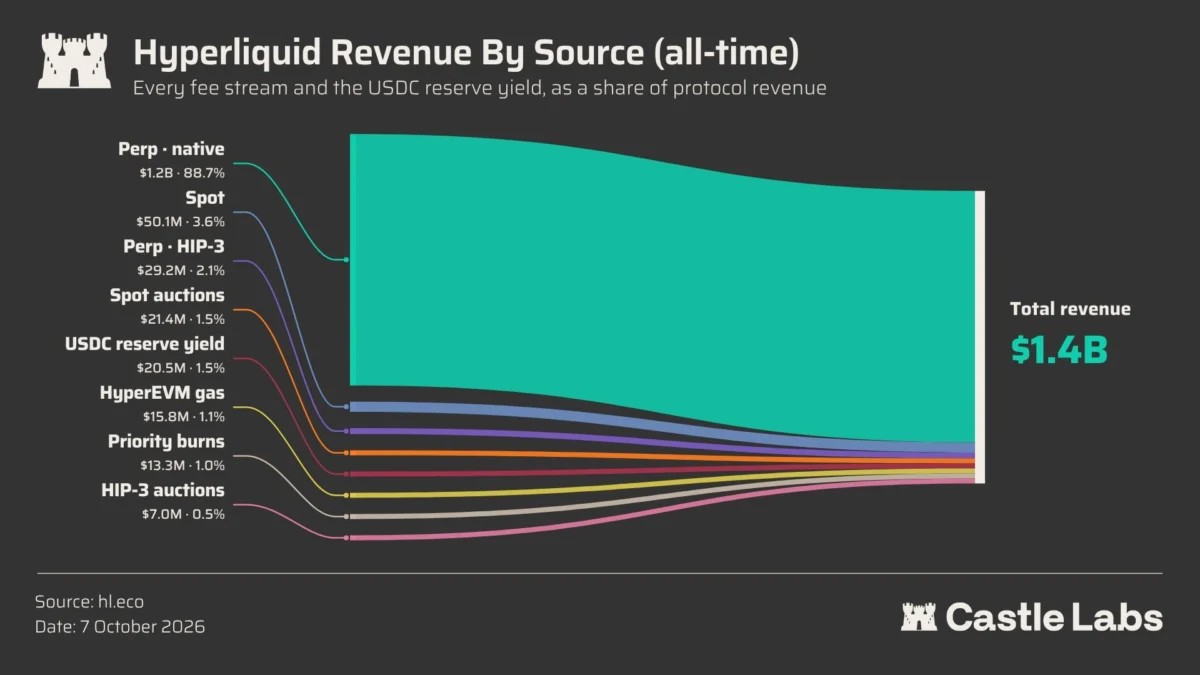
- •Hyperliquid hat laut einem Bericht von Castle Labs vom 8. Oktober über 1,4 Mrd. USD an kumuliertem Protokollumsatz generiert und mehr als 1,26 Mrd. USD für open-market-$HYPE-Rückkäufe ausgegeben.
- •Rund 95 % der Gebühren aus HyperCore-Trading, Builder Codes und HIP-3-Märkten fließen in $HYPE-Rückkäufe; geschätzt kontrolliert Hyperliquid mehr als 56 % des Onchain-Perpetual-Futures-Marktes gemessen am Open Interest.
- •Builder Codes haben Phantom kumuliert über 25 Mio. USD und MetaMask über 10,5 Mio. USD eingebracht, wodurch Drittanbieter-Wallets einen kommerziellen Anreiz haben, Orderflow an Hyperliquid zu leiten.
- •$HYPE notiert bei rund 84,41 USD, etwa 13 % unter dem September-Hoch von nahe 97 USD, während der gesamte Derivate-Open Interest von etwa 2,4 Mrd. USD innerhalb von 24 Stunden um 1,95 % sank.
- •OpenETF startete am 6. Oktober ein Testnet für tokenisierte Investmentfonds, deren Portfolios auf Hyperliquid gehandelt werden; derzeit werden jedoch Test-Assets verwendet und ein Mainnet-Startdatum wurde nicht angekündigt.
Hyperliquid-Umsatz übersteigt 1,4 Mrd. USD, während das Momentum von $HYPE nachlässt
Hyperliquid hat mehr als 1,4 Mrd. USD an kumuliertem Protokollumsatz generiert und festigt damit seine Position im Bereich dezentraler Derivate, während der native Token $HYPE von seinen jüngsten Höchstständen zurückgefallen ist. Ein Researchbericht von Castle Labs vom 8. Oktober ergab, dass das Protokoll über 1,26 Mrd. USD für open-market-$HYPE-Rückkäufe ausgegeben hat; derselbe Bericht schätzt, dass Hyperliquid gemessen am Open Interest mehr als 56 % des Onchain-Perpetual-Futures-Marktes kontrolliert.
Diese Zahlen gehen mit einem ungünstigeren kurzfristigen Trading-Bild einher. $HYPE wurde am 10. Oktober mit 84,41 USD notiert, während der Derivate-Open Interest in den vorangegangenen 24 Stunden um 1,95 % fiel. In einer separaten Entwicklung zeigt der Start des OpenETF-Testnets am 6. Oktober, wie Hyperliquids Infrastruktur für tokenisierte Anlageprodukte und nicht mehr ausschließlich für den direkten Derivatehandel angepasst wird.
Ein Rückkaufmodell, das über die Börse hinausgeht
Castle Labs führt einen Großteil von Hyperliquids Wachstum auf die Kombination aus Trading-Infrastruktur, Distribution durch Drittanbieter und Tokenökonomie zurück. Laut Bericht fließen rund 95 % der Gebühren aus Aktivitäten wie HyperCore-Trading, Builder Codes und HIP-3-Märkten in $HYPE-Rückkäufe, wodurch eine direkte Beziehung zwischen Gebührengenerierung und Käufen des nativen Tokens entsteht.
Dennoch verrät der kumulierte Rückkaufbetrag nicht, wie viel Kaufnachfrage das Protokoll derzeit erzeugt. Dieser Unterschied ist wichtig, denn eine historische Ausgabenzahl kann nicht belegen, ob die aktuellen Käufe ausreichen, um Marktverkäufe zu kompensieren.
Die Vertriebsseite des Modells gibt einen klareren Aufschluss darüber, wie das Protokoll seine kommerzielle Reichweite ausgedehnt hat. Über Builder Codes können Drittanbieter-Anwendungen Trades an Hyperliquid weiterleiten und für berechtigte Orders zusätzliche Gebühren erheben. Die Dokumentation von Hyperliquid bestätigt, dass diese Gebühren onchain abgerechnet werden und eine Nutzerautorisierung erfordern; Builder-Gebühren sind bei Perpetual Futures auf 0,1 % gedeckelt, und Nutzer können ihre Freigaben widerrufen.
Castle Labs identifiziert zwei große Profiteure dieser Vereinbarung:
- Phantom: mehr als 25 Mio. USD kumulierte Codes-Einnahmen
- MetaMask: mehr als 10,5 Mio. USD kumulierte Builder-Codes-Einnahmen
Diese Einnahmen sind bedeutsam, da sie einen etablierten kommerziellen Anreiz für Wallets zeigen, Hyperliquids Trading-Produkte zu vertreiben. Statt von jedem Nutzer die Interaktion mit der nativen Trading-Oberfläche zu verlangen, kann Hyperliquid Orderflow von Anwendungen empfangen, die bereits über ein eigenes Publikum verfügen. Für Wallet-Anbieter wird der Derivatehandel zu einer zusätzlichen Quelle transaktionsbasierter Einnahmen.
Der daraus resultierende Wettbewerb dreht sich zunehmend um Distribution ebenso wie um Ausführungsqualität. Hyperliquid profitiert, wenn integrierte Anwendungen Trader anziehen, doch seine Position hängt auch davon ab, dass diese Anwendungen Aktivitäten weiterhin über das Protokoll leiten.
$HYPE gibt nach, während die Derivate-Exposure schrumpft
Der Umsatz-Meilenstein des Protokolls hat eine Korrektur des Marktpreises von $HYPE nicht verhindern können. Im Coinbase-Tageschart notiert $HYPE bei etwa 84,41 USD, rund 13 % unter dem September-Hoch von nahe 97 USD. Eine Erholung Anfang Oktober näherte sich 95 USD, verlor dann jedoch an Schwung, sodass der Token unter seinem bisherigen Höchststand blieb.
Der 14-Tage-Relative Strength Index (RSI) steht bei 44,82, verglichen mit seinem angezeigten gleitenden Durchschnitt von 52,35. Da der Indikator unter 50 liegt, begünstigt das jüngste Preis-Momentum die Verkäufer; die Lesung bleibt jedoch über der konventionellen überverkauften Schwelle von 30. Das Chart zeigt einen Rücksetzer und nachlassendes Momentum, belegt aber weder einen bestätigten Support-Test noch eine Trendwende.
Die Derivate-Positionierung liefert zusätzliche Hinweise auf eine veränderte Marktbe teiligung. Der Schnappschuss vom 10. Oktober beziffert den gesamten $HYPE-Open Interest auf rund 2,4 Mrd. USD, ein Rückgang von 1,95 % innerhalb von 24 Stunden. Hyperliquid stellt den größten Anteil dieser Exposure, gefolgt von Binance und Bybit. Die Börse repräsentiert rund 70 % der gelisteten $HYPE-Derivate-Exposure und ist damit die dominante Handelsstätte für gehebelte Positionen in ihrem eigenen Token.
Diese Konzentration weicht von der breiteren Marktanteils-Schätzung von Castle Labs ab, die den Open Interest über Onchain-Perpetual-Futures-Märkte hinweg misst und nicht speziell $HYPE-Kontrakte. Der Rückgang des Gesamt-Open Interest zeigt, dass offene Positionen geschrumpft sind; allein daraus lässt sich jedoch nicht ableiten, ob Trader Long-Positionen schließen, Shorts abbauen oder Absicherungen anpassen. Eine belastbarere Beurteilung würde Funding-Rate- und Liquidierungsdaten zusätzlich zum Preis-Chart erfordern.
OpenETF testet tokenisiertes Portfoliomanagement
Über das bestehende Derivategeschäft der Börse hinaus experimentieren Entwickler mit Produkten, die Hyperliquid als zugrunde liegende Finanzinfrastruktur nutzen. Informationen von Binance zufolge startete OpenETF am 6. Oktober ein Testnet, das Managern die Erstellung tokenisierter Investmentfonds ermöglicht, deren Portfolios auf Hyperliquid gehandelt werden. Dem Launch-Bericht zufolge umfasst jeder Fonds öffentlich definierte Konditionen und ERC-20-kompatible Anteilstoken in den Wallets der Anleger.
Die Architektur trennt Fondsownership von der Portfolioausführung. Auf HyperEVM geben Smart Contracts Anteile aus und wickeln Zeichnungen, Rücknahmen und zugehörige Zahlungen ab, während auf HyperCore der zugehörige Vault als Konto dient, über das das Fondsportfolio gehandelt wird. Manager ste die Handelsaktivität, ohne die Trading-Keys des Vaults zu erhalten.
Der ursprüngliche Entwurf sieht eine Mindestzeichnung von 100 $USDC vor, wobei Manager eine höhere Schwelle festlegen können. Manager müssen zudem mindestens 100 $USDC in Fondsanteile erwerben und sich auf ein Mindestverhältnis von 5 % festlegen. Performance-Gebühren können zwischen 0 % und 50 % liegen, mit einem Standard von 20 %, während die jährlichen Verwaltungsgebühren zwischen 0 % und 2 % liegen, mit einem Standard von null. Beide Sätze werden nach der Anteilsausgabe fixiert.
Das Testnet enthält außerdem eine Rücknahmeanpassungsgebühr, die bei 0,1 % beginnt und mit der notionalen Hebelwirkung steigt, gedeckelt bei 1 %; diese Gebühren verbleiben im Fonds.
Das Modell führt einen potenziellen Anwendungsfall für Hyperliquids Trading-Infrastruktur ein: Anlageprodukte, bei denen Tokeninhaber Fondsanteile halten, während benannte Manager die zugrunde liegende Strategie ausführen. Der Unterschied zwischen einem funktionierenden Testnet und einem live finanziellen Produkt bleibt jedoch entscheidend. OpenETF nutzt derzeit Test-Assets ohne Geldwert und warnt ausdrücklich vor der Einzahlung echter Mittel; ein Mainnet-Startdatum wurde nicht angekündigt. Es besteht somit derzeit keine Grundlage, OpenETF live Fondszuflüsse, verwaltetes Vermögen oder zusätzlichen Protokollumsatz zuzuschreiben.
Was nach dem Umsatz-Meilenstein zählt
Hyperliquids berichtete Finanzperformance zeigt, dass ein erhebliches gebührengenerierendes Derivategeschäft etabliert wurde, gestützt von einem Vertriebsnetz, das große Wallet-Anwendungen umfasst. Die unmittelbarere Frage für $HYPE ist, ob die aktuelle Handelsaktivität das Tempo der Token-Rückkäufe aufrechterhalten kann, während die Marktpositionierung schwächer bleibt.
Drei Indikatoren werden helfen, diese Beziehung zu klären: das Tempo der neuen Protokolleinnahmen, der Wert der laufenden Rückkäufe und ob der Derivate-Open Interest gemeinsam mit dem Preis stabilisiert.
OpenETF fügt eine weitere potenzielle Quelle künftiger Aktivität hinzu, wobei sein wirtschaftlicher Beitrag erst bewertet werden kann, wenn eine Live-Deployment Nutzer und Kapital anzieht.
Vorerst ist Hyperliquids kumulierter Umsatz belegt, sein Vertriebsmodell liefert messbare Ergebnisse, und das jüngste Preisverhalten von $HYPE zeigt, dass diese Erfolge den kurzfristigen Verkaufsdruck nicht beseitigt haben.
Quelle: CryptoNewsNet

