GTBanks 737 App: Benutzerfreundlich, aber kann sie OPay, PiggyVest, Cowrywise und andere Fintechs beim Sparen schlagen?
Wichtige Erkenntnisse
- •GTBanks 737 App richtet sich an junge Nigerianer und vereint Überweisungen, Sparen, Kredite, virtuelle Karten und alltägliche Zahlungen in einer einzigen Anwendung.
- •Die App ermöglicht die Verwendung von Telefonnummern als Kontonummern und enthält eine kostenlose virtuelle Naira-Mastercard, die auf Plattformen wie Netflix, Spotify, Amazon und AliExpress nutzbar ist.
- •Die Registrierung war für den Tester schnell, aber das Upgrade von einem Tier-1- auf ein Tier-3-Konto erforderte eine nationale Identifikationsnummer, finanzielle Angaben und ein unterstützendes Dokument, mit einer Genehmigung innerhalb von drei Tagen.
- •Die Flex-Savings-Option der App zahlt 15% pro Jahr, ein Satz, der hinter Wettbewerbern wie PiggyVests SafeLock mit bis zu 18,5% und Laddas Maximum von 20% zurückbleibt.
- •Der Bericht bewertete die App als vielversprechend für das alltägliche Banking, stellte jedoch fest, dass GTBank noch die Zuverlässigkeit von Überweisungen, die Geschwindigkeit von Auszahlungen und einen reaktionsfähigen Kundensupport unter Beweis stellen muss, um langfristige Sparer von etablierten Plattformen zu gewinnen.
GTBanks neue 737 App hat einen starken ersten Eindruck hinterlassen. Die Kontoeröffnung war schnell und unkompliziert, ohne Probleme während der Einrichtung. Die entscheidendere Frage ist jedoch, ob die App junge Nigerianer davon überzeugen kann, ihr Geld von den Sparplattformen, denen sie bereits vertrauen, abzuziehen.
Der Launch ist bedeutsam, weil er eine traditionelle Bank in direkte Konkurrenz zu den Spar-Apps bringt, die jahrelang an der Loyalität jüngerer Kunden gearbeitet haben — und wie die folgenden Vergleiche zeigen, ist eine reibungslose Registrierung nur der erste Schritt in diesem Wettbewerb.
Ein schlankes Funktionspaket
Die App, verfügbar auf Google Play, richtet sich an junge Nigerianer und vereint Überweisungen, Sparen, virtuelle Karten, Kredite und alltägliche Zahlungen an einem Ort.
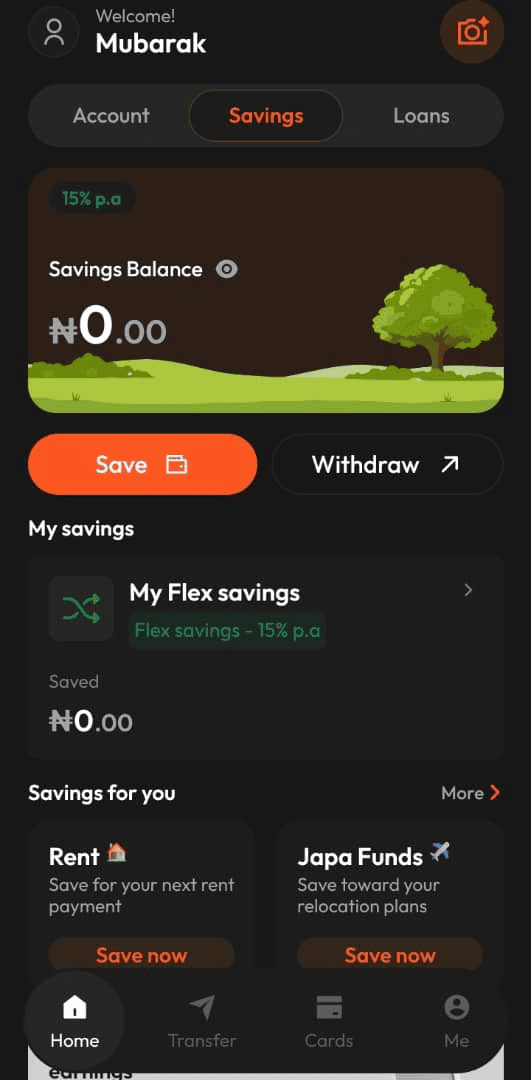
Eine Funktion, die besonders auffiel, war die Navigation. Die App gliedert ihre wichtigsten Dienste in drei Bereiche — Konto, Sparen und Kredite — was es einfach macht, das Gewünschte zu finden, ohne sich durch mehrere Menüs zu klicken. Nutzer können außerdem ihre Telefonnummern als Kontonummern verwenden, sodass sie sich keine lange Bankkontonummer merken oder weitergeben müssen, wenn jemand Geld senden möchte. Eine Scan-to-Pay-Funktion erlaubt das Scannen von Kontodaten statt deren manueller Eingabe.
Zusätzlich bietet die 737 App eine kostenlose virtuelle Naira-Mastercard für Online-Zahlungen, die für Abonnements und Einkäufe auf Seiten wie Netflix, Spotify, Amazon und AliExpress verwendet werden kann. Wie bereits berichtet, hatte GTBank die 737 App als Konkurrenz zu OPay, Kuda, MoMo und anderen mit Telefonnummer-Konten, kostenlosen virtuellen Karten und Sofortkrediten eingeführt. Diese Funktionen sind besonders praktisch für Menschen, die häufig online bezahlen oder ihr alltäliches Banking an einem Ort abwickeln möchten.
Registrierung und Konto-Upgrades
Die Registrierung war durchweg positiv: schnell und einfach, ohne das übliche Hin und Her, das die Kontoeröffnung oft lästig macht. Allerdings gibt es einen Unterschied zwischen dem bloßen Eröffnen eines Kontos und dem Freischalten höherer Kontolimits. Ich begann mit einem Tier-1-Konto und versuchte, auf Tier 3 aufzustocken.
Die App wies darauf hin, dass ich meine nationale Identifikationsnummer (NIN), einige finanzielle Angaben und ein unterstützendes Dokument vorlegen müsse. Meine Bank Verification Number (BVN) war bereits bestätigt. Ein Vorteil von Tier 3 sind unbegrenzte Einzahlungen und ein Kontoguthaben, sobald die Anforderungen erfüllt sind. Ich habe die erforderlichen Dokumente eingereicht und warte nun auf die Genehmigung innerhalb der vorgesehenen drei Tage.
Das ist der Teil der Erfahrung, der noch bewertet werden muss. Während die Kontoeröffnung schnell war, wird es für Kunden entscheidend sein, wie gut die Bank Verifizierung und Upgrades handhabt.
Die Sparfrage
Die Sparfunktion stellt eine größere Herausforderung dar. Mein Spar-Dashboard zeigte einen Jahreszins von 15% für die Flex-Savings-Option, was ein solider Ausgangspunkt für Menschen ist, die Banking und Sparen bei derselben Bank halten möchten. Bei diesem Zinssatz würden ₦100,000 in einem Monat etwa ₦1,250 abwerfen, womit der Gesamtbetrag ₦101,250 beträgt — vorausgesetzt, der Satz bleibt unverändert und vor allen Gebühren. Die App ermöglicht zudem das Festlegen von Sparzielen wie Miete und Japa-Fonds, um Geld für bestimmte Zwecke zu verwalten.
Allerdings sind 15% im Vergleich zu anderen Sparplattformen nicht besonders wettbewerbsfähig. PiggyVest bietet 16% für sein Piggybank, 14% für Target Savings, 12% für Flex Naira und bis zu 18,5% für SafeLock, das für Geld gedacht ist, das Nutzer einzusperren bereit sind. Flex Naira bietet mehr Flexibilität, aber niedrigere Zinsen, und PiggyVest weist darauf hin, dass sich seine Sätze mit den Marktbedingungen ändern können.
Ladda wirbt mit Zinssätzen von bis zu 20% auf Naira-Ersparnisse über eine Reihe von Optionen: Emergency Savings, das jederzeit gebührenfreie Abhebungen ermöglicht; Regular Savings für gesperrte Gelder; und Presto, das Zinsen im Voraus für gesperrtes Geld auszahlt. Die 20% sind jedoch ein Höchstsatz und nicht für jeden Kunden oder Plan garantiert.
Der Vergleich mit der Konkurrenz
Cowrywise verfolgt einen anderen Ansatz. Statt einen festen Satz für alle Pläne anzubieten, basieren die Renditen auf Anlagen wie Schatzwechseln und Staatsanleihen. Kunden sehen den verfügbaren Satz bei der Einrichtung eines Plans, und Cowrywise verspricht, dass dieser Satz bis zur Fälligkeit des Plans fest bleibt, mit täglich berechneten Renditen.
Dann gibt es noch OPay, das für alltägliche Zahlungen und Sparen bekannt ist. Sein OWealth-Produkt bietet tägliche Zinsen bei gleichzeitigem Zugriff auf die Gelder, und die Plattform verfügt zudem über Fixed Savings, Target Savings und SafeBox. OPay zeigt auf seiner Website keinen aktuellen Zinssatz für OWealth an, sodass Nutzer in der App nachsehen müssen, was verfügbar ist.
Insgesamt wird das Bild klar: GTBank betritt einen Markt, auf dem viele Kunden bereits mehrere Optionen haben, von denen einige bessere Sätze oder spezialisierte Sparpläne bieten. Für Sparer, die diese Optionen abwägen, geht der Unterschied über die beworbenen Sätze hinaus: Zugriff auf Gelder, Sperrfristen und die Festlegung der Sätze durch jede Plattform bestimmen alle, wie gut ein Plan zu einem bestimmten Ziel passt.
Das Fazit
Die 737 App hat einiges zu bieten: Sie ist benutzerfreundlich, die Kontoeröffnung war schnell, und sie vereint Überweisungen, virtuelle Karten, Sparen und Kredite in einer Anwendung.
Dennoch würde ich meine Ersparnisse noch nicht dorthin verlagern. Es gibt einen großen Unterschied zwischen der Nutzung einer App zum Geldempfang und der langfristigen Geldanlage. Ich nutze 737 gerne für das alltägliche Banking und den Empfang von Überweisungen, bevorzuge aber, meine Ersparnisse auf Plattformen zu halten, mit denen ich bereits vertraut bin.
Das bedeutet nicht, dass etwas mit der 737 App nicht stimmt. Sie wurde erst kürzlich eingeführt, und es wird Zeit brauchen, um zu sehen, wie gut sie funktioniert, wenn mehr Kunden sie nutzen. Offene Fragen betreffen die Zuverlässigkeit von Überweisungen zu Spitzenzeiten, die Geschwindigkeit von Auszahlungen, die Gutschrift von Sparzinsen und die Reaktionsfähigkeit des Kundensupports bei Problemen.
Für now zeigt die 737 App großes Potenzial in Nigerias digitaler Banking-Landschaft, aber es wird mehr brauchen als ein ansprechendes Design und einen 15%-Zinssatz, um mit Plattformen zu konkurrieren, die über viele Jahre das Vertrauen der Sparer gewonnen haben. GTBank hat einen soliden ersten Schritt gemacht. Die eigentliche Herausforderung wird sein, das dauerhafte Vertrauen der Kunden zu gewinnen.

