Hält sich die Post-FOMC-Verdauung, halten haltbare Güter und China-Preissignale in Woche 39?
Wichtige Erkenntnisse
- •Woche 39 ist als Bestätigungswoche strukturiert, in der die Märkte durch eingehende Daten statt nur durch Politik-Erklärungen überprüfen müssen, ob die Botschaften der FOMC- und Bank-of-Japan-Sitzungen der Woche 38 Bestand haben können.
- •Die PPI-Endnachfrage im August stieg um 0,4% Monat zu Monat und 5,4% Jahr zu Jahr, getrieben von einem Energieanstieg von 4,2% und einem Dieselsprung von 24,1%, während der CPI bei 3,4% Jahr zu Jahr mit Kerninflation von 2,4% hielt.
- •Die Europäische Zentralbank erhöhte ihre Leitzinsen am 10. September um 25 Basispunkte und hob die Einlageneinrichtung auf 2,50%, was die Wahrscheinlichkeit einer synchronisierten globalen Politik-Erleichterung verringerte.
- •Chinas Aktivitätsdaten vom 15. September zeigten eine Beschleunigung der Industrieproduktion auf 5,2% im Jahresvergleich, während die Einzelhandelsumsätze auf 0,4% verlangsamten und die Investitionen in Anlagen und Ausrüstung um 7,2% seit Jahresbeginn fielen, wodurch die Fabrikmargen dem Inputkosten-Druck ausgesetzt blieben.
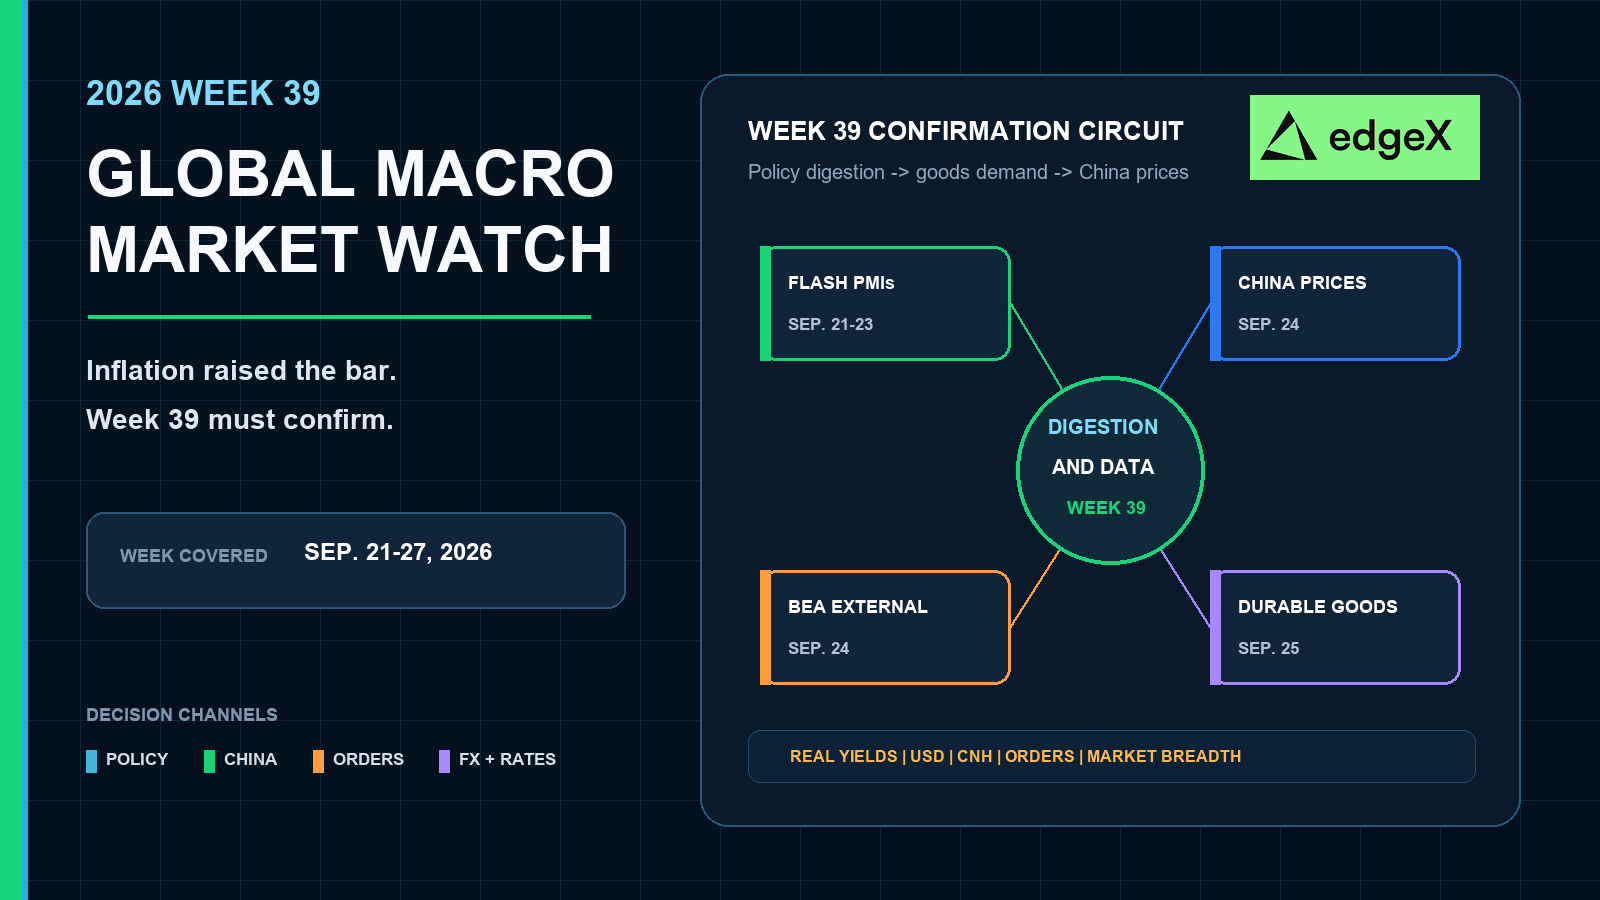
- •Der Datencluster vom 24.-25. September – Chinas Produktionsmittel-Preisbericht, US-Internationale Transaktionen Q2 und August-Vorabschätzung der Bestellungen haltbarer Güter – bestimmt, ob stabile Post-FOMC-Renditen, widerstandsfähige PMIs und feste Kern-Kapitalgüterbestellungen eine geordnete Verdauungsphase bestätigen.
Kurze Antwort
Woche 39 ist eine Bestätigungswoche, nachdem Woche 37 den Inflationsdruck wiederhergestellt hat und Woche 38 sich auf das globale Policenrisiko konzentrierte. Stabile Post-FOMC-Renditen, Flash-PMIs, die nicht einbrechen, haltbare Güter, die eine Wende bei Kernkapitalgütern verhindern, und China-Signale zu Inputpreisen bzw. Industriemargen, die keinen neuen Rohstoffschock erzwingen, würden eine geordnete Verdauungsphase stützen. Ein hawkish-Nachklang bei Realrenditen, eine schwache US-Güternachfrage und ein weiterer China-Report, der starke Fabriken mit schwacher inländischer Nachfrage verbindet, würden die Finanzierungsbedingungen über einen stärkeren Dollar, schmalere Marktbreite und schwächere Industrie-Rohstoffe verschärfen. Die abgeschlossenen Daten der Woche 37 hatten bereits davor gewarnt, eine saubere Disinflation in das September-Politikfenster einzupreisen.
Warum Woche 39 ein Verdauungs- und Bestätigungstest ist
Woche 38 packte Chinas Konjunkturdaten, die FOMC-Sitzung mit Projektionen, die US-Einzelhandelsdaten und die BOJ-Entscheidung in eine kurze Sequenz. Woche 39 wiederholt diese Dichte nicht. Sie fragt, ob die Botschaft der Zentralbanken den Kontakt mit der Privatwirtschaft, der Handelsbilanz-Bestandsaufnahme und Chinas nächsten Preis- und Margen-Kontrollpunkten übersteht.
Die Positionierung sollte diese Stufen getrennt behandeln. Eine Politiküberraschung kann Frontend-Zinsen an einem Nachmittag neu bewerten. Ein dauerhaftes Makroregime braucht Bestätigung in Aufträgen, PMI-Momentum, FX-Fortsetzung und asiatischer Nachfrageabsorption. Woche 39 ist für diese zweite Stufe gebaut.
Die Inflationsbasis ist nicht mehr weich genug, um sie zu ignorieren
Der Producer Price Index des Bureau of Labor Statistics zeigte für August einen Anstieg der Endnachfrage um 0,4% nach einem Anstieg von 0,1% im Juli, mit einem unverstellten 12-Monats-Anstieg von 5,4%. Die Güterpreise sprangen um 1,1%, da die Endnachfrage-Energie um 4,2% stieg und Dieselkraftstoff um 24,1% explodierte. Die Endnachfrage ohne Lebensmittel, Energie und Handelsdienstleistungen stieg im Monat um 0,3% und im Jahr um 4,7%.
Der Consumer Price Index bestätigte dann die Weiter auf der Verbraucherseite. Der CPI-U stieg im August um 0,4% saisonbereinigt und um 3,4% über 12 Monate. Der Kern-CPI stieg um 0,3% und um 2,4% im Jahresvergleich. Benzin stieg im Monat um 3,9%, Energie um 2,1%, und Wohnen beschleunigte wieder auf einen monatlichen Anstieg von 0,3%. Lebensmittel blieben mit 0,1% Monat zu Monat und 2,7% Jahr zu Jahr vergleichsweise enthalten. Diese Kombination ließ Woche 39 davon abhängen, ob die Nachsitzungsmärkte die energiegetriebene Inflation als temporären Pipeline-Schock oder als Grund behandeln, die Realrenditen erhöht zu halten.
Woche 39 Globaler Makro-Kalender
| Datum | Region | Geplantes Ereignis | Warum Märkte interessieren |
|---|---|---|---|
| Fenster 21.-23. September | Global | S&P Global Flash-Einkaufsmanagerindizes für Produktion und Dienstleistungen | Früher Hinweis darauf, ob die Produktion und Neuaufträge des Privatsektors nach dem Inflations- und Politik-Schock abkühlen. |
| 24. September | China | Marktpreise wichtiger Produktionsmittel im Umlauf | Verfolgt industrielle Inputkosten, die Rohstoffübertragung in Fabrikmargen, CNH und Metalle. |
| 24. September | USA | Internationale Transaktionen und Investitionsposition, Q2 2026 | Aktualisiert die externe Bilanz, Einkommensströme und den Finanzkonto-Hintergrund nach einem volatilen Handels- und Energiejahr. |
| 25. September | USA | August-Vorabschätzung der Bestellungen haltbarer Güter | Testet die Nachfrage nach Kapitalgütern, das Rauschen im Transportsektor und Kernbestellungen nach dem Lohnaufschwung. |
| 25. September | USA | Arbeitnehmerleistungen in den USA, März 2026 | Fügt Details zur Lohnkostenstruktur hinzu, nicht aber einen hochfrequenten Marktbeweger. |
| 28. September | China | Industrieller wirtschaftlicher Nutzen / Industriegewinnpaket | Angrenzend zur Woche 40, das testet, ob die Fabrikbeschleunigung des Augusts sich in Margen übersetzte. |
Post-FOMC-Verdauung setzt den Ton für den Zinsweg
Der FOMC-Kalender der Federal Reserve legt die Septembersitzung auf den 15.-16. September, mit der Entscheidung und der Summary of Economic Projections am 16. September. Der Zeitplan der Geldpolitischen Sitzungen der Bank of Japan listet den 17.-18. September immer noch innerhalb des unvollständigen Woche-38-Clusters beim Produktionsstichtag. Woche 39 beginnt daher mit dem Prozess, nicht mit einer festgelegten Politikschlussfolgerung.
Was Woche 39 klären kann, ist die Fortsetzung. Wenn die FOMC-Botschaft maßvoll ist, würde die Bestätigung als enthaltene Realrendite-Spitzen, selektive Dollar-Abschwächung und eine Aktienmarkt-Breite, die sich nicht nur auf eine Handvoll Defensivwerte verengt, erscheinen. Wenn die Botschaft nach den Inflationsdrucken der Woche 37 und dem Lohndaten-Aufschwung des Augusts hawkish ist, würde die Bestätigung in klebrigen Frontend-Preisen, einem festeren Dollar und Druck auf langfristige Aktien und hochbetakte Krypto erscheinen. Wenn die Wachstumssorge die Marktlektüre dominiert, selbst ohne dovish Erklärung, können sich Kurven verdrehen, während Zykliker zurückbleiben.
Flash-PMIs kommen vor dem Güterauftrags-Test
Die S&P Global PMI Flash-Veröffentlichungen konzentrieren sich typischerweise im Fenster 21.-23. September über den Euroraum, die USA und andere große Volkswirtschaften. Diese Umfragen werden die Fed-Dots nicht neu schreiben, aber sie können die Verdauungserzählung ändern. Ein weicher Produktions-Flash nach starken PPI-Güterinflation würde stagflationäre Besorgnis wecken: Preise noch heiß, Aufträge verblassen. Ein widerstandsfähiger Dienstleistungs-Flash mit kühleren Inputpreis-Komponenten würde die These stützen, dass der Energieschock der Woche 37 noch kein breiter Privater Break ist.
Quermarkt-Händler sollten die PMI-Drucke mit dem Dollar und Industrielmetallen paaren, nicht mit einem einzelnen Aktienindex-Open. Die PMI-Bestätigung ist am stärksten, wenn FX, Zinsen und Zykliker sich gemeinsam bewegen.
Haltbare Güter und die externen Konten testen die Qualität der US-Nachfrage
Der M3-Zeitplan des US Census Bureau setzt die August-Vorabschätzung der Bestellungen haltbarer Güter für den 25. September um 8:30 Uhr Eastern an. Diese Veröffentlichung ist Woche 39's sauberster US-Güternachfrage-Kontrollpunkt nach der unvollständigen Woche38-Sequenz aus Einzelhandel und Industrieproduktion.
Die Kopfzeile der haltbaren Güter kann durch Flugzeuge und Verteidigung verzerrt werden. Die Märkte werden sich stärker auf Kern-Kapitalgüterbestellungen und -Lieferungen stützen, um den Beweis zu finden, dass die Unternehmensinvestitionen die höheren Finanzierungskosten noch absorbieren. Ein fester Kern-Druck würde die Arbeitsmarkt-Resilienz-Story von Anfang September unterstützen. Ein Rückgang, der sich auf Maschinen und nicht-verteidigungsbezogene Kapitalgüter konzentriert, würde den Wachstumsschock-Kanal wieder öffnen, selbst wenn die Politikbotschaft der Woche 38 nicht explizit dovish war.
BEA-Internationale Transaktionen setzen den externen Hintergrund zurück
Das Bureau of Economic Analysis plant die US-Internationalen Transaktionen und Investitionsposition für das zweite Quartal 2026 am 24. September. Die Veröffentlichung kommt in einem Jahr, das bereits von Energieschocks, Handelsbilanzschwankungen und veränderten Einkommensströmen geprägt ist. Sie ist weniger ein minutengenaues Katalyse-Mittel als die haltbaren Güter, aber sie kann USD- und Treasury-Nachfrage umrahmen, wenn die Detailangaben zum Leistungs- oder Finanzkonto einen größeren externen Finanzierungsbedarf oder eine schärfere Einkommensverschlechterung zeigen.
Woche 39 teilt daher die US-Beweise in zwei Schichten. Haltbare Güter sprechen über die kurzfristige Fabrik- und Investitionsmomentum. Internationale Transaktionen sprechen über den Bestand an externer Anpassung, die die Märkte nach den Inflations- und Politikwochen finanzieren müssen.
China-Preis- und Margensignale nach einem geteilten Konjunkturdruck
Der 2026-Kalender des National Bureau of Statistics Chinas ist der Anker für die erforderlichen China-Ereignisse der Woche. Die Zehntages-Preisberichte zu Produktionsmitteln des Kalenders sind grundsätzlich am 4., 14. und 24. geplant, wodurch der nächste industrielle Inputpreis-Kontrollpunkt auf den 24. September fällt. Der gleiche Kalender legt den industriellen wirtschaftlichen Nutzen auf den 28. September, direkt nach Woche 39, und den offiziellen PMI auf den 30. September.
Das Aktivitätspaket vom 15. September hat die Basislinie bereits auf der NBS-Seite der neuesten Veröffentlichungen gesetzt. Die Industrieproduktion beschleunigte sich auf 5,2% im Jahresvergleich, die Einzelhandelsumsätze verlangsamten sich auf 0,4%, und die Investitionen in Anlagen und Ausrüstung vertieften sich auf -,2% seit Jahresbeginn. Diese Mischung verbesserte den Fabrik-Durchsatz, ohne die Haushalts- oder Investitionsnachfrage wiederherzustellen. Woche 39's China-Frage ist, ob Inputpreise und nahe Gewinndaten dieses Ungleichgewicht beherrschbar halten oder in einen neuen Margen-Squeeze treiben.
Die Übertragung läuft weiterhin über CNH, Metalle und Gewinne
Ein stabiler Produktionsmittel-Preisdruck nach dem Öl- und Diesel-Schock des Augusts würde einen Kanal importierter Kostenbelastung in chinesische Fabriken und Industrielmetall-Preise erleichtern. Ein weiterer Anstieg der industriellen Inputkosten, insbesondere wenn Einzelhandel und Investitionen schwach bleiben, würde das Angebot-Nachfrage-Ungleichgewicht verschlechtern: Fabriken produzieren, die inländische Nachfrage hinkt, und Margen komprimieren. Die quermarktige Bestätigung sollte in CNH, Kupfer und verwandten Industrie-Rohstoffen, Hang Seng und onshore Zyklikern sowie multinationalen Gewinnerwartungen erscheinen, die an China-Einnahmen gebunden sind.
Das angrenzende Industrieprofit-Paket vom 28. September wird dann der erste harte Test sein, ob der 5,2%-Gewinn der Industrieproduktion im August sich in Einnahmen oder nur in Lager- und Preisdruck übersetzte. Woche 39 braucht nicht auf diesen Druck zu warten, um Positionen zu beginnen, aber sie sollte Gewinne als den nächsten Bestätigungsknotenpunkt behandeln, nicht als Nebensache.
Rückblick Woche 37: Inflation beschleunigte sich, während die EZB verschärfte
Woche 37, vom 7. bis 13. September, war das letzte abgeschlossene Wochenfenster, das beim Produktionsstichtag am 15. September verfügbar war. Ihre Kernbotschaft war, dass der Disinflationspfad nicht mehr sauber genug war, um die September-Politikdebatte zu dominieren.
Die Woche begann nach dem Labor Day mit Pipeline-Inflation wieder im Fokus. Am 10. September zeigte die BLS-PPI-Veröffentlichung einen Anstieg der Endnachfrage um 0,4%, Güter um 1,1% und Energie um 4,2%, mit Dieselkraftstoff als herausragendem Treiber bei 24,1%. Das war kein breiter Dienstleistungs-Ausbruch, aber eine klare Güter- und Energie-Rebeschleunigung nach weicheren Sommervorgaben. Am selben Tag erhöhte die EZB die Leitzinsen um 25 Basispunkte und hob die Einlageneinrichtung auf 2,50%, was bestätigte, dass europäische Politiker noch auf die kriegs- und energiebedingte Inflationsrisiken reagierten, statt eine einfache Pivot vorzubereiten.
Der 11. September lieferte dann die Verbraucherbestätigung im BLS-Septemberplan. Der CPI stieg um 0,4% im Monat und hielt 3,4% im Jahresvergleich. Die Kerninflation stieg um ,3% und verlangsamte sich nur bescheiden auf 2,4% im Jahresvergleich. Benzin, Wohnen, Flugtickets und Unterkünfte trugen alle zum festeren monatlichen Profil bei, während Gesundheitsversorgung und Kfz-Versicherung sich lockerten. Die Realverdienste wurden zusammen mit dem CPI veröffentlicht, um den Arbeitslohn-Kanal nach dem stärkeren Lohnbericht der vorherigen abgeschlossenen Woche im Auge zu behalten.
Chinas Preisdaten früher in Woche 37 stiegen ebenfalls aufgrund der Rohstoffkosten, was das globale Energie-Übertragungsthema verstärkte, ohne die inländische Nachfrage zu reparieren. Am Ende der Woche trugen die Märkte drei gleichzeitige Botschaften in den unvollständigen Woche-38-Politikcluster: die US-Verbraucherinflation war klebrig genug, um zu zählen, die Großhandelsenergiekosten hatten sich wieder beschleunigt, und die EZB hatte bereits einen weiteren Verschärfungsschritt gewählt.
Die Woche-37-Impikation für Woche 39 ist bedingt. Die Inflationsbeweise erhöhten die Schwelle für jede Erleichterungsrally, die von einer unkomplizierten dovishen Lektüre des FOMC abhängt. Der EZB-Schritt verringerte die Wahrscheinlichkeit, dass die globale Politik synchron lockert. Woche 39 kann die Marktbreite nur verbessern, wenn die Post-FOMC-Renditen sich stabilisieren, die US-Güternachfrage nicht einbricht und Chinas Preis- oder Gewinsignale die Angebots-Nachfrage-Ungleichheit stoppen, sich weiter zu verbreiten.
Quermarkt-Entscheidungskarte
| Woche 39 Mix | Krypto | Aktien | Rohstoffe | FX und Zinsen |
|---|---|---|---|---|
| Post-FOMC-Renditen stabilisieren, PMIs halten, Kern haltbarer Güter bleibt fest | Geringere Zinsvolatilität und bessere Liquidität können BTC und ETH stützen, wenn die Spotnachfrage bestätigt. | Die Marktbreite kann sich verbessern, wenn Zykliker und Asien-bezogene Aktien teilnehmen. | Industrielmetalle profitieren von der Auftragsresilienz; Gold hängt von Realrenditen ab. | USD schwächt sich selektiv ab; Frontend-Volatilität verblasst; CNH stabilisiert sich, wenn China-Preise abkühlen. |
| Hawkish-Nachklang nach der Woche-37-Inflation, schwache US-Güternachfrage | Höhere Realrenditen und engere Liquidität belasten gehebelte Krypto-Positionen. | Langfristige und hochbetakte Aktien unterperformen; Qualität Defensivwerte führen. | Gold sieht einen Zins-Gegenwind; Industrielmetalle absorbieren Auftragsrisiken. | Realrenditen und USD steigen; Kurven können bear-flatten; CNH bleibt verwundbar. |
| China-Inputkosten steigen, während Einzelhandel und Investitionen schwach bleiben | Asien-Risikoabwärtstrend kann hochbetakte Krypto treffen, selbst wenn US-Renditen gemischt sind.</> | China-empfindliche multinationale Konzerne und industrielle Exporteure bleiben zurück. | Kupfer und verwandte Metalle schwächen sich bei Nachfrageabsorptionsrisiko; Energie bleibt zweigeteilt. | CNH schwächt sich ab; Rohstoffwährungen divergieren; sichere Hafen-USD-Nachfrage kann bestehen bleiben. |
| Wachstum schwächt sich in der Verdauung, während die Inflation klebrig bleibt | Zinssenkungshoffnungen helfen nur, wenn die Deleveraging nicht dominiert. | Gewinnrevisionen und Margenrisiko werden zentral; Defensivwerte übertreffen Zykliker. | Gold kann Industrie-Rohstoffe übertreffen. | Kurven können sich verdrehen; die Unsicherheit der Politik bleibt erhöht über USD und EUR. |
Was würde das Woche-39-Signal bestätigen?
Der Basisfall ist Verdauungsvolatilität, nicht ein sauberer einseitiger Trend. Die Woche-39-Bestätigung sollte im gemeinsamen Verhalten von Realrenditen, Dollar, Flash-PMI-Momentum, Kern-haltbaren Gütern, CNH und Industrielmetallen erscheinen. Eine Politikbotschaft der Woche 38, die nur eine Anlageklasse bewegt, ist weniger dauerhaft als eine synchronisierte Anpassung, die den September 24-25-Datencluster übersteht.
China erfordert seine eigene Checkliste. Der Produktionsmittel-Preisbericht vom 24. September muss gegen die Aktivitätsteilung vom 15. September gelesen werden, nicht isoliert. Stabile oder kühlere industrielle Inputpreise ohne neuen Einzelhandel-Einbruch würden einen Eindämmungsfall stützen. Ein weiterer Kostenimpuls in schwache inländische Nachfrage würde Asien als selektives Risiko halten. Das Industrieprofit-Paket vom 28. September testet dann, ob die Fabrikbeschleunigung in Einnahmen wurde. Ein dauerhaftes Risiko-Aufwärts-Ergebnis erfordert enthaltene Post-FOMC-Renditen, nicht einbrechende Privatwirtschaftsumfragen, festere US-Kerngüternachfrage und China-Signale, die die Angebots-Nachfrage-Ungleichheit stoppen, die globalen Zykliker zu dominieren.
Handeln Sie mit einem Vorteil
In schnelllebigen Märkten ist die Ausführung genauso wichtig wie die Richtung. Deshalb wenden sich mehr Trader an dezentrale Plattformen wie edgeX für Perpetuals- und Spot-Trading.
Anders als traditionelle zentralisierte Plattformen ist edgeX auf Self-Custody gebaut, d.h. Sie behalten die Kontrolle über Ihre Vermögenswerte und autorisieren Mittelbewegungen selbst. Für aktive Trader bietet das einen bedeutsamen Vorteil: Marktzugang ohne Übergabe der Verwahrung an eine Börse.
edgeX kombiniert auch Kernvorteile von DeFi mit einer Trading-Erfahrung, die für ernsthafte Ausführung entwickelt wurde. Die Plattform betont tiefe Liquidität, Hochgeschwindigkeits-Order-Matching und geringe Slippage-Leistung und hilft Tradern, in volatilen Bedingungen reaktionsfähig zu bleiben. Mit Unterstützung für hohe Hebel gibt sie erfahrenen Marktteilnehmern mehr Flexibilität, wie sie Makroansichten ausdrücken und Risiken managen.
Über die Ausführung hinaus kann dezentrale Handelsinfrastruktur strukturelle Vorteile bieten: mehr Transparenz, On-Chain-Verifizierung und reduzierte Abhängigkeit von zentralisierten Intermediären. Für Trader, die Leistung ohne Verzicht auf Kontrolle wollen, ist dieses Modell zunehmend überzeugend.
edgeX ist für dieses Gleichgewicht gebaut: eine professionelle Trading-Erfahrung mit den Kernprinzipien dezentraler Märkte zusammenzubringen.
Trader, die eine kapitaleffizientere, selbstverwahrte Art zu handeln erkunden möchten, können einen genaueren Blick auf edgeX werfen.
Häufig gestellte Fragen
Was ist das größte Ereignis in der Globalen Makro-Woche 39?
Woche 39 ist eine Bestätigungswoche, keine Einzelkatalysator-Woche. Der Cluster mit der größten Wirkung ist die Zeit vom 24.-25. September: China-Produktionsmittel-Preise, BEA-Internationale Transaktionen und US-Bestellungen haltbarer Güter, gelesen gegen die FOMC- und BOJ-Botschaft, die Woche 38 hinterlässt.
Warum Woche 37 statt Woche 38 überprüfen?
Die Produktion schloss am 15. September, während Woche 38 noch im Gange war. Die FOMC-Entscheidung, das BOJ-Treffen, Einzelhandelsdaten und Industrieproduktion waren noch nicht als abgeschlossene Wochenergebnisse fertig. Woche 37, vom 7. bis 13. September, war das letzte abgeschlossene Wochenfenster und wird explizit beschriftet.
Warum ist Chinas Preisbericht vom 24. September global relevant?
Produktionsmittel-Preise verbinden industrielle Inputkosten mit Fabrikmargen, CNH, Industrierohstoffen und multinationalen Gewinnen. Nachdem die Industrieproduktion im August beschleunigte, während Einzelhandel und Investitionen schwächten, testet der nächste Preis-Kontrollpunkt, ob sich das Angebots-Nachfrage-Ungleichgewicht stabilisiert oder verschlechtert.
Wie können haltbare Güter die Post-FOMC-Erzählung ändern?
Kern-Kapitalgüterbestellungen zeigen, ob die Unternehmensnachfrage die höheren Finanzierungskosten nach dem Lohnaufschwung und der Inflationsbeschleunigung absorbiert. Ein weicher Kern-Druck kann die Wachstumsschock-Preise wiederbeleben, selbst wenn die Politik-Erklärung selbst nicht dovish war.
Was hat Woche 37 für die Woche-39-Aussicht geändert?
Woche 37 stellte einen energiegetriebenen Inflationsimpuls wieder her, hielt den CPI bei 3,4% im Jahresvergleich und lieferte eine weitere EZB-Erhöhung auf einen Einlagensatz von 2,50%. Diese Mischung erhöhte die Schwelle für unkomplizierte Politik-Erleichterung und machte die Woche-39-Bestätigung abhängig von Renditen, Güternachfrage und China-Absorption statt von Hoffnung allein.
ist das konstruktive Woche-39-Szenario?
Die konstruktive Kombination ist enthaltene Post-FOMC-Realrendite-Volatilität, Flash-PMIs, die über einer klaren Kontraktionsgrenze bleiben, feste Kern-haltbare Güter, kühlere oder stabile China-Industrie-Inputpreise und kein neuer Einbruch der Asien-Nachfrageabsorption. Die Bestätigung sollte in selektiver Dollar-Abschwächung, breiterer Aktienmarkt-Breite und beständigeren Industrierohstoffen erscheinen.

